
Pronóstico de las acciones de Adobe para 2026 en medio del crecimiento de la IA y la presión sobre los márgenes
Adobe aumentó sus ingresos un 13%, mientras que el ARR de AI-first creció más de un 150%. Sin embargo, la desaceleración del crecimiento general del ARR y la disminución del margen operativo aún no proporcionan pruebas de una recuperación sostenida del negocio. Las perspectivas para las acciones de Adobe siguen siendo cautelosas, y una ruptura por encima de 265 USD representa la señal técnica clave para nuevas subidas.
Adobe Inc. (NASDAQ: ADBE) presentó sólidos resultados financieros para el Q3 de 2026. Los ingresos aumentaron un 13% hasta 6.76 mil millones de USD, el EPS non-GAAP alcanzó 6.13 USD y el ARR de AI-first superó 650 millones de USD, con un crecimiento superior al 150% interanual. Sin embargo, el panorama general sigue siendo mixto. El crecimiento del ARR total fue del 11.2%, el crecimiento trimestral del ARR se desaceleró notablemente y el margen operativo non-GAAP cayó al 44%, lo que significa que aún no hay pruebas convincentes de una aceleración del negocio principal.
Para el Q4 del ejercicio fiscal 2026, Adobe espera ingresos de 6.80–6.85 mil millones de USD y un EPS non-GAAP de 6.30–6.35 USD, con un margen operativo de alrededor del 44%. La compañía también elevó su previsión para todo el ejercicio fiscal 2026. Ahora se espera que los ingresos alcancen 26.576–26.626 mil millones de USD, el EPS non-GAAP 24.45–24.50 USD y el crecimiento del ARR total de Adobe un 10.2% interanual.
Este artículo revisa los resultados de Adobe de los últimos trimestres, sus principales fuentes de ingresos y los indicadores que configuran el desempeño futuro de la compañía. Se centra en el análisis fundamental de ADBE, las previsiones de los analistas y el análisis técnico, que en conjunto forman la base del pronóstico de las acciones de Adobe para la segunda mitad de 2026.
Acerca de Adobe Inc.
Adobe fue fundada en diciembre de 1982 por John Warnock y Charles Geschke. La empresa se especializa en software para empresas y usuarios individuales a través de las aplicaciones Adobe Acrobat, Illustrator, Photoshop y Premiere Pro. También ofrece soluciones de marketing digital y gestión de documentos a través de las plataformas Creative Cloud y Experience Cloud. La compañía salió a bolsa el 20 de agosto de 1986, cotizando en el NASDAQ bajo el símbolo bursátil ADBE.
Principales fuentes de ingresos de Adobe Inc.
Los ingresos de Adobe provienen de las siguientes fuentes:
- Medios Digitales: productos y soluciones que ayudan a crear, editar y distribuir contenido digital. Este segmento permite a los usuarios trabajar con gráficos, video, animación, diseño web y otros medios digitales. Constituye el núcleo del negocio de Adobe
- Experiencia Digital: soluciones empresariales que mejoran la interacción con los clientes a través de canales digitales. Esto incluye Adobe Experience Cloud, que ofrece análisis, gestión de campañas de marketing, personalización de contenido y herramientas de optimización de la experiencia del cliente. Ayuda a las empresas a analizar datos, automatizar procesos de marketing y crear una experiencia de usuario fluida en sitios web, aplicaciones y otras plataformas
Desde el primer trimestre del ejercicio fiscal 2025, Adobe ha comenzado a proporcionar información sobre ingresos por suscripción creando dos grupos:
- Grupo de Profesionales de Negocios y Consumidores: este grupo incluye los ingresos por suscripciones a Acrobat, Adobe Express y Document Cloud.
- Grupo de Profesionales Creativos y de Marketing: incluye los ingresos por suscripciones a Experiencia Digital y todas las demás suscripciones a Creative Cloud.
Informe del Q1 del ejercicio fiscal 2025 de Adobe Inc.
El 12 de marzo, Adobe Inc. publicó su informe del primer trimestre del ejercicio fiscal 2025 para el periodo que finalizó el 28 de febrero de 2025. A continuación, sus aspectos más destacados:
- Ingresos: 5.71 mil millones de USD (+10%)
- Ingreso neto: 2.22 mil millones de USD (+8%)
- Beneficio por acción: 5.08 USD (+13%)
- Ingreso operativo: 2.71 mil millones de USD (+10%)
Ingresos por segmento:
- Medios Digitales: 4.23 mil millones de USD (+11%)
- Experiencia Digital: 1.41 mil millones de USD (+10%)
- Grupo de Profesionales de Negocios y Consumidores: 1.53 mil millones de USD (+15%)
- Grupo de Profesionales Creativos y de Marketing: 3.92 mil millones de USD (+10%)
Comentando los ingresos récord del Q1 del FY 2025, la dirección de Adobe destacó el papel significativo de la innovación basada en IA. El CEO Shantanu Narayen declaró que los logros en IA de Adobe impulsan el crecimiento económico creativo. En particular, señaló que los productos enfocados en IA (Acrobat AI Assistant, Firefly App y GenStudio) generaron más de 125.00 millones de USD en ingresos, con previsión de duplicarse para el final del ejercicio fiscal 2025.
Como parte de sus objetivos financieros para el segundo trimestre del ejercicio fiscal 2025, Adobe espera ingresos totales entre 5.77 y 5.82 mil millones de USD y un EPS entre 4.95 y 5.00 USD. La empresa también anticipa un margen operativo de aproximadamente 45%. En el segmento de Medios Digitales, Adobe espera ingresos de entre 4.27 y 4.30 mil millones de USD. En general, estas previsiones se alinean con las expectativas de los analistas. Sin embargo, tras su publicación, las acciones de la compañía cayeron más del 14% debido a la preocupación de los inversores sobre el ritmo de monetización de las iniciativas de IA de Adobe.
Informe del Q2 del ejercicio fiscal 2025 de Adobe Inc.
El 12 de junio de 2025, Adobe Inc. publicó sus resultados financieros del Q2 de 2025 para el trimestre finalizado el 30 de mayo de 2025. Las principales cifras se presentan a continuación:
- Ingresos: 5.87 mil millones de USD (+11%)
- Beneficio neto: 2.17 mil millones de USD (+8%)
- Beneficio por acción (EPS): 5.06 USD (+13%)
- Beneficio operativo: 2.67 mil millones de USD (+10%)
Ingresos por segmento:
- Digital Media: 4.35 mil millones de USD (+11%)
- Digital Experience: 1.46 mil millones de USD (+10%)
- Business Professionals and Consumers Group: 1.60 mil millones de USD (+15%)
- Creative and Marketing Professionals Group: 4.02 mil millones de USD (+10%)
Adobe cerró el Q2 de 2025 con ingresos récord de 5.87 mil millones de USD, un 11% más interanual, impulsados por la demanda sostenida de Creative Cloud y el crecimiento del segmento Digital Experience. Los productos de IA de Adobe fueron otro motor de crecimiento, incluidos Firefly, Acrobat AI Assistant, Adobe Express y GenStudio. Para el conjunto del año, Adobe esperaba que sus soluciones de IA generaran más de 250 millones de USD en ingresos anuales.
La dirección elevó su previsión para el ejercicio fiscal 2025 a 23.50–23.60 mil millones de USD en ingresos y 20.50–20.70 USD en beneficio por acción. Para el Q3, la compañía esperaba ingresos de 5.87–5.92 mil millones de USD, beneficio por acción non-GAAP de 5.15–5.20 USD y un margen operativo de alrededor del 45.5%. El flujo de caja operativo del trimestre alcanzó 2.19 mil millones de USD, mientras que la compañía destinó 3.5 mil millones de USD a la recompra de acciones. El importe restante del programa de recompra se situó en 10.9 mil millones de USD.
A pesar de los sólidos resultados, las acciones de Adobe siguieron bajo presión debido a la competencia de Canva, OpenAI y Alphabet. Los inversionistas querían pruebas de que la adopción de la IA podía generar un crecimiento sostenido de los ingresos y la rentabilidad.
Informe Q3 FY2025 de Adobe Inc.
El 11 de septiembre de 2025, Adobe Inc. publicó sus resultados financieros del Q3 de 2025 para el trimestre finalizado el 29 de agosto de 2025. Las principales cifras se presentan a continuación:
- Ingresos: 5.99 mil millones de USD (+11%)
- Beneficio neto: 2.25 mil millones de USD (+8%)
- Beneficio por acción (EPS): 5.31 USD (+14%)
- Beneficio operativo: 2.77 mil millones de USD (+10%)
Ingresos por segmento:
- Digital Media: 4.46 mil millones de USD (+12%)
- Digital Experience: 1.48 mil millones de USD (+9%)
- Business Professionals and Consumers Group: 1.65 mil millones de USD (+15%)
- Creative and Marketing Professionals Group: 4.12 mil millones de USD (+11%)
Los resultados de Adobe para el Q3 de 2025 superaron las expectativas. Los ingresos aumentaron un 11% interanual hasta 5.99 mil millones de USD, mientras que el beneficio por acción non-GAAP alcanzó 5.31 USD, frente a una expectativa de 5.18 USD. Digital Media generó 4.46 mil millones de USD en ingresos (+12%), mientras que sus ingresos recurrentes anuales aumentaron hasta 18.59 mil millones de USD (+11.7%). Los ingresos de Digital Experience alcanzaron 1.48 mil millones de USD (+9%), mientras que las obligaciones de desempeño pendientes se situaron en 20.44 mil millones de USD. El flujo de caja operativo alcanzó 2.20 mil millones de USD y la compañía recompró alrededor de 8 millones de acciones.
La dirección elevó su previsión para todo el año a 23.65–23.70 mil millones de USD en ingresos y 20.80–20.85 USD en beneficio por acción non-GAAP. Para el Q4, la compañía esperaba ingresos de 6.075–6.125 mil millones de USD y beneficio por acción non-GAAP de 5.35–5.40 USD. Se preveían ingresos de 4.53–4.56 mil millones de USD para Digital Media y 1.495–1.515 mil millones de USD para Digital Experience.
Adobe también informó de que el ARR de productos con funciones de IA superó los 5 mil millones de USD, mientras que los ingresos de las nuevas soluciones de IA superaron antes de lo previsto el objetivo anual de 250 millones de USD. Sin embargo, los inversionistas siguieron preocupados por la desaceleración del crecimiento del ARR en Digital Media y por la incertidumbre en torno a la futura monetización de la IA generativa ante el aumento de la competencia.
Resultados financieros de Adobe Inc. Q4 2025
El 10 de diciembre de 2025, Adobe Inc. publicó sus resultados financieros del Q4 de 2025 para el trimestre finalizado el 28 de noviembre de 2025. Las principales cifras se presentan a continuación:
- Ingresos: 6.19 mil millones de USD (+10%)
- Beneficio neto (non-GAAP): 2.29 mil millones de USD (+7%)
- Beneficio por acción (EPS): 5.50 USD (+14%)
- Beneficio operativo: 2.82 mil millones de USD (+8%)
Ingresos por segmento:
- Digital Media: 4.62 mil millones de USD (+11%)
- Digital Experience: 1.52 mil millones de USD (+9%)
- Business Professionals and Consumers Group: 1.72 mil millones de USD (+15%)
- Creative and Marketing Professionals Group: 4.25 mil millones de USD (+11%)
Adobe cerró el Q4 de 2025 con resultados récord que superaron las expectativas del mercado. Los ingresos aumentaron un 10% interanual hasta 6.19 mil millones de USD, mientras que el beneficio por acción non-GAAP aumentó un 14% hasta 5.50 USD. Digital Media generó 4.62 mil millones de USD en ingresos (+11%), mientras que Digital Experience generó 1.52 mil millones de USD (+9%). El ARR total alcanzó 25.2 mil millones de USD (+11.5%), con más de un tercio procedente de productos con capacidades de IA.
El flujo de caja operativo alcanzó 3.16 mil millones de USD. Adobe recompró 7.2 millones de acciones durante el trimestre y 30.8 millones de acciones en todo el año. Para el Q1 del ejercicio fiscal 2026, la compañía previó ingresos de 6.25–6.30 mil millones de USD y beneficio por acción non-GAAP de 5.85–5.90 USD. La previsión para todo el año contemplaba ingresos de 25.9–26.1 mil millones de USD y beneficio por acción ajustado de 23.30–23.50 USD.
Adobe continuó ampliando las funciones de IA en sus servicios en la nube, anunció la adquisición de Semrush por 1.9 mil millones de USD y la integración de sus aplicaciones con ChatGPT. Los resultados confirmaron que la IA ya respaldaba el crecimiento de las suscripciones, aunque las perspectivas de la compañía para 2026 seguían siendo cautelosas.
Resultados financieros de Adobe Inc. en el Q1 2026
El 12 de marzo de 2026, Adobe Inc. publicó sus resultados financieros del Q1 de 2026 para el trimestre finalizado el 27 de febrero de 2026. Las principales cifras se presentan a continuación:
- Ingresos: 6.40 mil millones de USD (+12%)
- Beneficio neto (non-GAAP): 2.49 mil millones de USD (+12%)
- Beneficio por acción (non-GAAP): 6.06 USD (+19%)
- Beneficio operativo: 3.04 mil millones de USD (+12%)
Ingresos por segmento:
- Ingresos por suscripciones de Total Customer Group: 6.17 mil millones de USD (+13%)
- Suscripciones de Business Professionals & Consumers: 1.78 mil millones de USD (+16%)
- Suscripciones de Creative & Marketing Professionals: 4.39 mil millones de USD (+12%)
Los resultados de Adobe para el Q1 de 2026 superaron las expectativas del mercado. Los ingresos aumentaron un 12% interanual hasta 6.40 mil millones de USD, mientras que el beneficio por acción non-GAAP aumentó un 19% hasta 6.06 USD. El ARR total alcanzó 26.06 mil millones de USD (+10.9%), mientras que el margen operativo non-GAAP se mantuvo elevado en 47.4%.
El ARR de aplicaciones desarrolladas de forma nativa alrededor de la IA se multiplicó por más de tres. Firefly, Acrobat AI Assistant y Adobe Express continuaron ampliando su base de usuarios y monetización, mientras que las funciones de Acrobat, Express y Photoshop se integraron con ChatGPT. Al mismo tiempo, los ingresos de Adobe Stock cayeron más de lo esperado, lo que apunta a riesgos asociados con la transición hacia un nuevo modelo de creación de contenido.
Para el Q2, la compañía previó ingresos de 6.43–6.48 mil millones de USD y beneficio por acción non-GAAP de 5.80–5.85 USD. La previsión para todo el año se mantuvo sin cambios, con ingresos de 25.90–26.10 mil millones de USD, beneficio por acción non-GAAP de 23.30–23.50 USD y crecimiento del ARR total del 10.2%.
Resultados financieros de Adobe Inc. del segundo trimestre de 2026
El 11 de junio de 2026, Adobe Inc. publicó sus resultados financieros del Q2 de 2026 para el trimestre finalizado el 29 de mayo de 2026. Las principales cifras se presentan a continuación:
- Ingresos: 6.62 mil millones de USD (+13%)
- Beneficio neto (non-GAAP): 2.40 mil millones de USD (+11%)
- Beneficio por acción (non-GAAP): 5.96 USD (+18%)
- Beneficio operativo: 2.95 mil millones de USD (+12%)
Ingresos por segmento:
- Ingresos por suscripciones de Total Customer Group: 6.39 mil millones de USD (+14%)
- Suscripciones de Business Professionals & Consumers: 1.85 mil millones de USD (+16%)
- Suscripciones de Creative & Marketing Professionals: 4.54 mil millones de USD (+13%)
Los resultados de Adobe para el Q2 de 2026 superaron las expectativas. El crecimiento de los ingresos se aceleró del 12% en el Q1 al 13%, y los ingresos alcanzaron un récord de 6.62 mil millones de USD, frente a una previsión de 6.43–6.48 mil millones de USD. El beneficio por acción non-GAAP alcanzó 5.96 USD. Los ingresos por suscripciones de Total Customer Group aumentaron a 6.39 mil millones de USD, mientras que el ARR total alcanzó 27.10 mil millones de USD, incluidos alrededor de 480 millones de USD de Semrush.
El ARR de las aplicaciones desarrolladas de forma nativa alrededor de la IA se multiplicó por más de tres y superó 500 millones de USD. Esto sugiere que Firefly, Acrobat AI Assistant y Express están alcanzando gradualmente una escala comercial. Sin embargo, los inversionistas siguen preocupados por el enfoque de Adobe en productos gratuitos y freemium, que amplían su base de usuarios, pero pueden ralentizar temporalmente el crecimiento del ARR y la monetización. La próxima transición del CEO y la salida del CFO Dan Durn también ejercieron presión adicional sobre las acciones.
Para el Q3, la compañía prevé ingresos de 6.67–6.72 mil millones de USD y beneficio por acción non-GAAP de 6.05–6.10 USD. La previsión para todo el año se elevó a 26.50–26.60 mil millones de USD en ingresos y 24.35–24.45 USD en beneficio por acción. Estas previsiones incorporan la adquisición de Semrush y confirman las expectativas de una demanda sostenida en la segunda mitad del año.
Resultados financieros del Q3 de 2026 de Adobe Inc.
El 10 de septiembre de 2026, Adobe Inc. publicó sus resultados financieros del Q3 de 2026 para el trimestre finalizado el 28 de agosto de 2026. Las principales cifras se presentan a continuación:
- Ingresos: 6.76 mil millones de USD (+13%)
- Beneficio neto (non-GAAP): 2.42 mil millones de USD (+8%)
- Beneficio por acción (non-GAAP): 6.13 USD (+15%)
- Beneficio operativo (non-GAAP): 2.97 mil millones de USD (+7%)
Ingresos por segmento:
- Ingresos por suscripciones de Total Customer Group: 6.56 mil millones de USD (+14%)
- Suscripciones de Business Professionals & Consumers: 1.91 mil millones de USD (+16%)
- Suscripciones de Creative & Marketing Professionals: 4.65 mil millones de USD (+13%)
Adobe continuó registrando un crecimiento de dos dígitos, con un aumento de los ingresos del 12% excluyendo el impacto de las fluctuaciones de divisas. El sólido desempeño de ambos grupos de negocio indica que la competencia de Canva, Figma y los nuevos servicios de IA generativa aún no ha provocado una contracción del negocio principal de la compañía.
El negocio de IA está creciendo con especial rapidez. El ARR de nuevas aplicaciones creadas de forma nativa alrededor de la IA superó 650 millones de USD, aumentando más de un 150% interanual, mientras que el ARR de Firefly creció un 40% frente al Q2. La base total de usuarios mensuales de Adobe superó los 1 mil millones. La base de usuarios de sus aplicaciones creativas gratuitas aumentó más de un 70% hasta superar los 100 millones, y el número de usuarios de Acrobat AI Assistant se duplicó durante el trimestre. Estos resultados confirman que Adobe mantiene una posición sólida en medio de la transición hacia la IA. El principal desafío de la compañía ahora es convertir su base de usuarios gratuitos, que crece rápidamente, en clientes de pago.
Al mismo tiempo, los indicadores adelantados parecen menos alentadores. Un motivo de cautela es la caída del margen operativo non-GAAP al 44%, frente al 46.3% de un año antes y el 47.4% del Q1 del ejercicio fiscal 2026. El beneficio operativo aumentó un 7%, mientras que los ingresos crecieron un 13%, ya que el gasto en desarrollo de IA, productos gratuitos e integración de nuevas soluciones aumentó más rápido que los ingresos. Como resultado, lo más probable es que el margen operativo ya haya alcanzado su máximo local.
El crecimiento del beneficio por acción también estuvo impulsado en parte por las recompras de acciones. El beneficio neto non-GAAP aumentó un 8%, mientras que el beneficio por acción subió un 15% al reducirse el número medio de acciones de 424 millones a 395 millones. En el Q3, Adobe recompró 9.5 millones de acciones por 2.23 mil millones de USD. El flujo de caja libre alcanzó 2.44 mil millones de USD, con un margen del 36%, y totalizó 10.6 mil millones de USD en los últimos cuatro trimestres. Todavía quedan 24.55 mil millones de USD disponibles bajo el programa actual de recompra de acciones, proporcionando apoyo adicional al precio de la acción.
En general, los resultados no indican que los ingresos de Adobe o su negocio en conjunto hayan alcanzado su máximo, aunque el máximo de rentabilidad del ciclo actual puede haber quedado atrás. El potencial de nuevas subidas del precio de la acción se mantiene, respaldado por la resiliencia del negocio de suscripciones, un fuerte flujo de caja, las recompras de acciones y el rápido crecimiento de los productos de IA.
Análisis fundamental de ADBE y principales impulsores de las acciones de Adobe
En 2026, el caso de inversión de Adobe depende en gran medida de si la compañía puede acelerar el crecimiento de su negocio de suscripciones mediante la IA mientras mantiene una alta rentabilidad. Se pueden utilizar cuatro indicadores clave para evaluar las perspectivas futuras de la compañía:
- AI-first ARR
- Total ARR Growth
- Quarterly Net New ARR
- Margen operativo non-GAAP
AI-first ARR muestra con qué éxito Adobe monetiza sus nuevos productos de IA. Total ARR Growth refleja la tasa general de crecimiento del negocio de suscripciones, mientras que Quarterly Net New ARR puede proporcionar una indicación más temprana de si el nuevo negocio recurrente se está acelerando o desacelerando. El margen operativo non-GAAP muestra si la compañía puede mantener una alta rentabilidad mientras invierte en IA y se enfrenta a una competencia creciente.
El escenario más sólido para Adobe sería una combinación de rápido crecimiento de AI-first ARR, aceleración de Total ARR Growth, recuperación de Quarterly Net New ARR y un margen operativo estable. Al analizar las acciones de Adobe, estos indicadores pueden proporcionar una señal temprana de cambios en la trayectoria de crecimiento del negocio de suscripciones y del impacto de la IA en el desempeño financiero de la compañía.
Si AI-first ARR continúa creciendo, pero Total ARR Growth y Net New ARR siguen débiles mientras el margen operativo continúa disminuyendo, esto indicaría que la IA aún no es suficiente para cambiar por completo la trayectoria general del negocio.
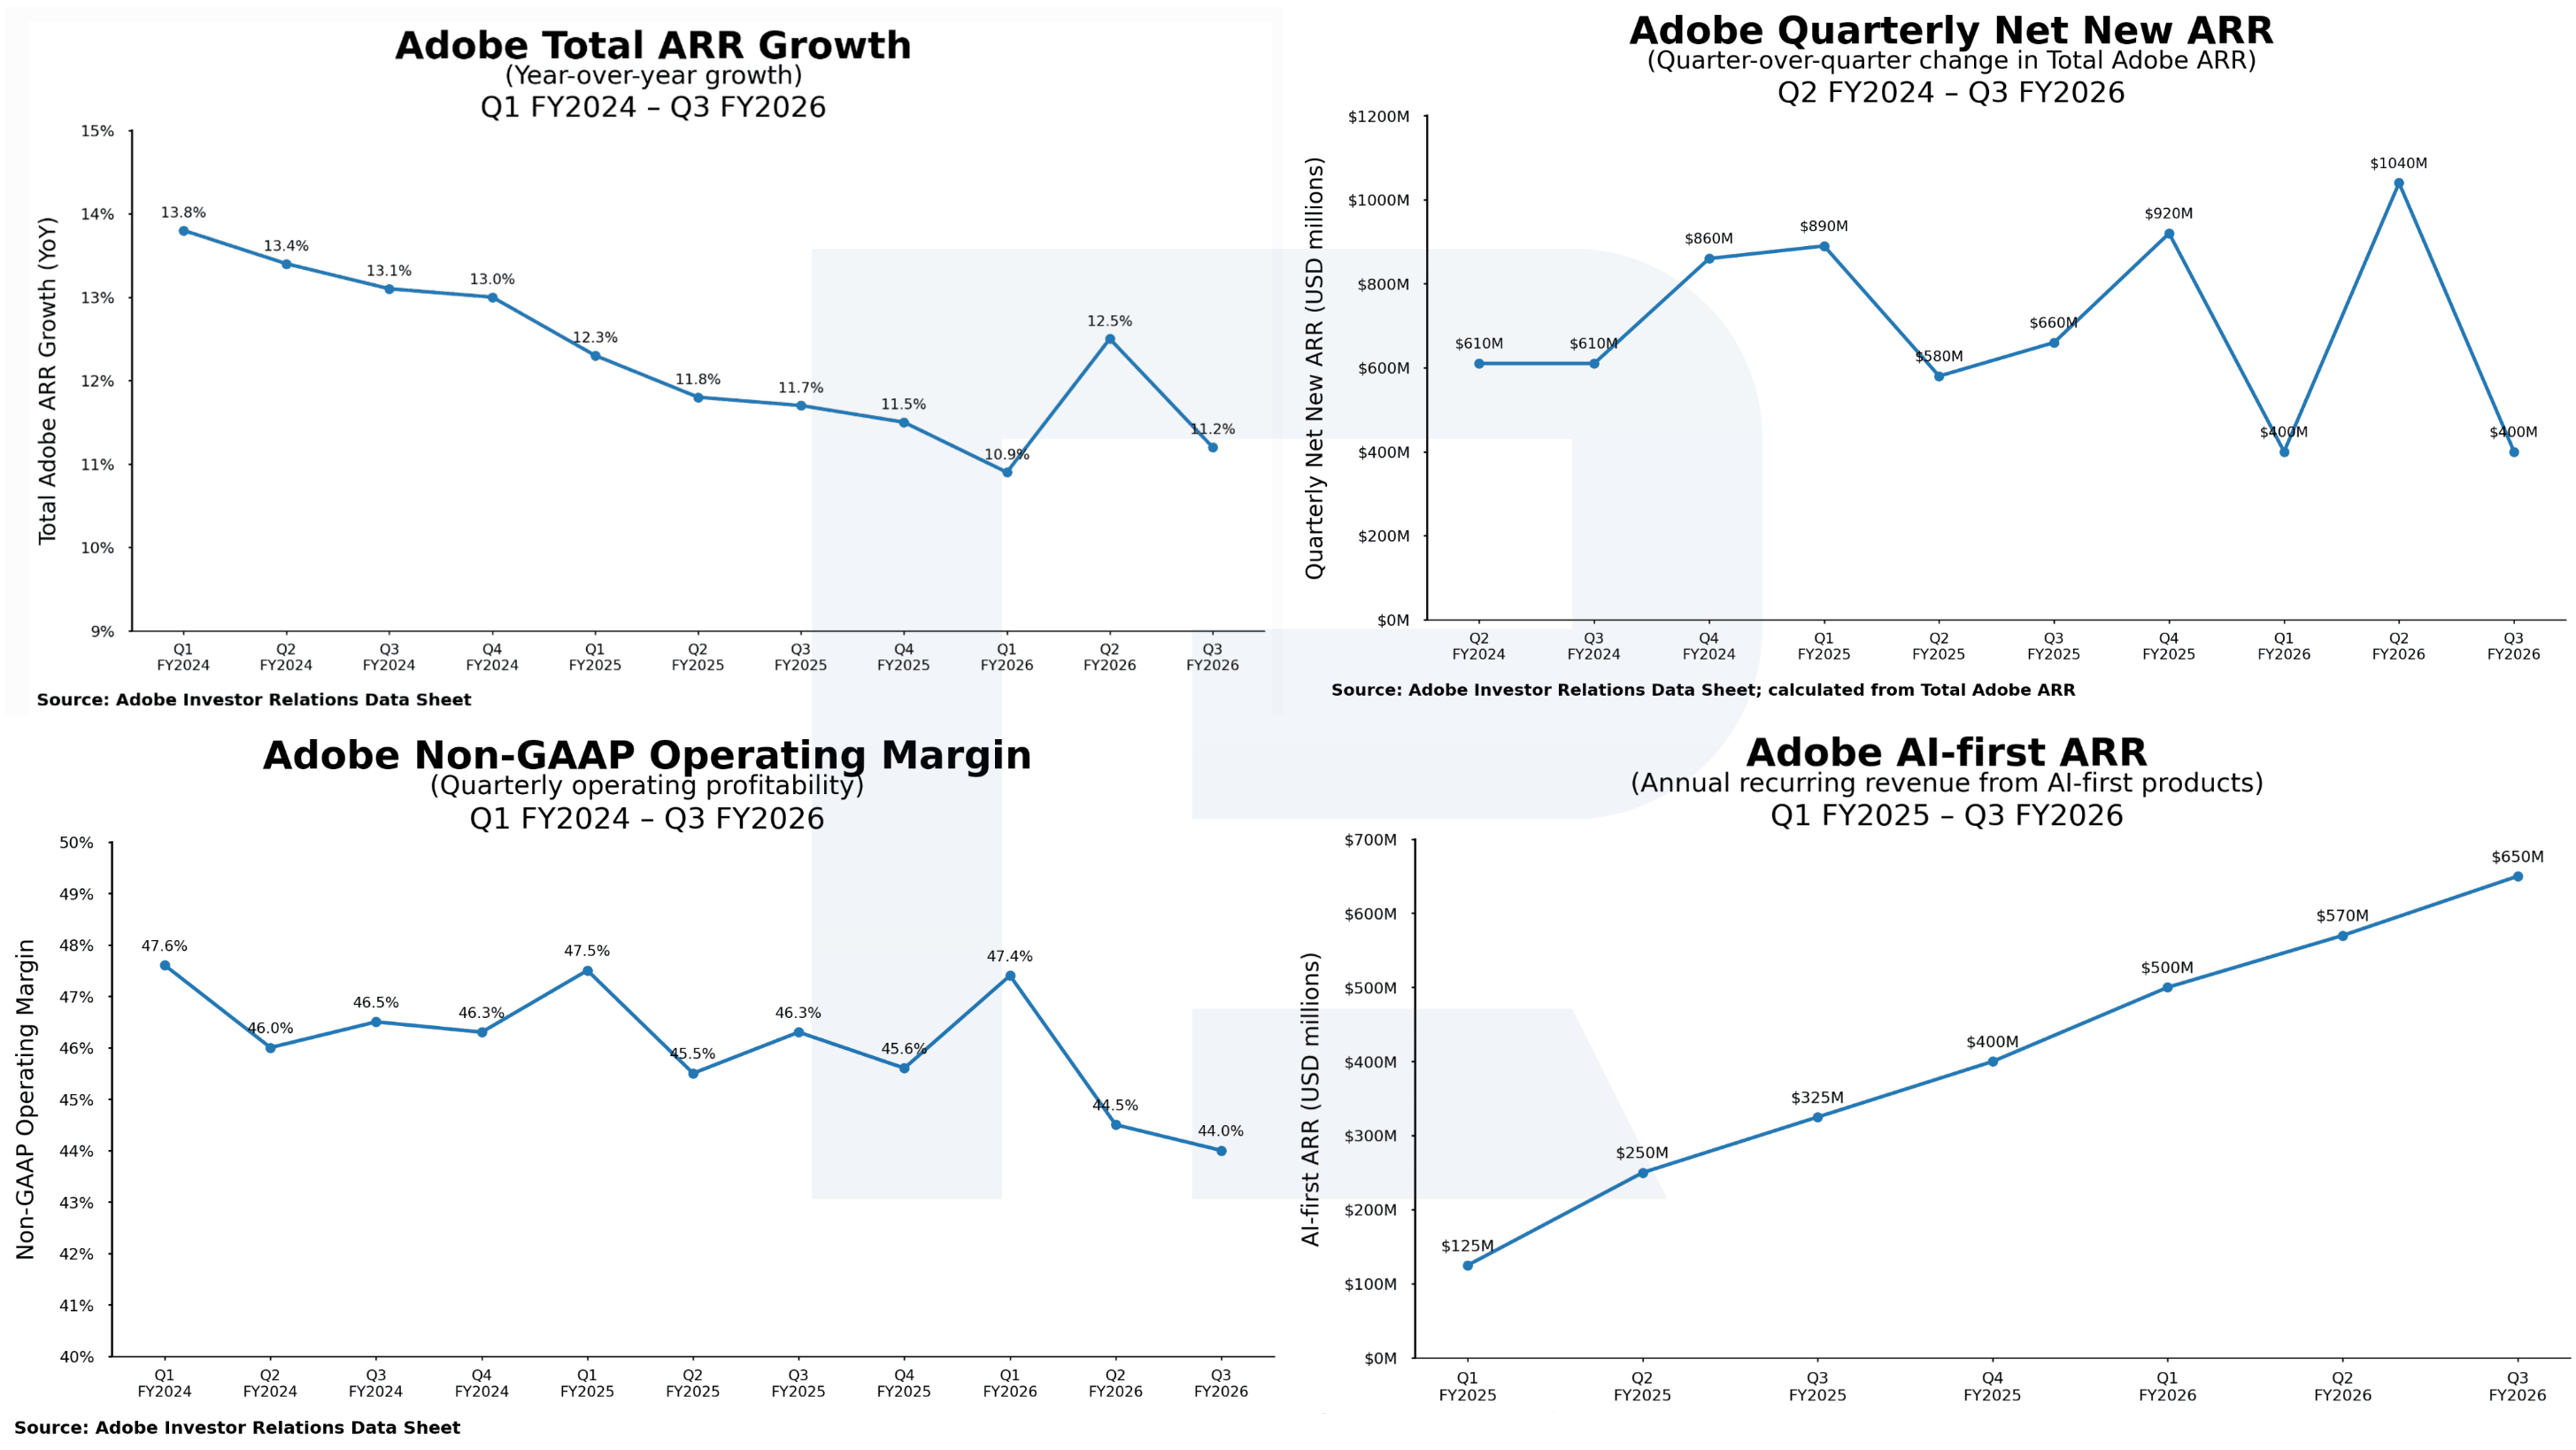
Según el análisis fundamental de Adobe, todavía no hay pruebas convincentes de una recuperación sostenida del negocio.
AI-first ARR está creciendo rápidamente, lo que indica que la compañía está monetizando con éxito la IA. Sin embargo, este negocio aún no es lo suficientemente grande como para cambiar la trayectoria general de Adobe. Total ARR Growth se mantiene cerca de sus niveles más bajos de los últimos años, Quarterly Net New ARR se ha desacelerado notablemente y el margen operativo non-GAAP ha disminuido al 44%. Esto significa que el negocio principal sigue creciendo, pero aún no se ha acelerado lo suficiente como para cambiar significativamente el sentimiento de los inversionistas.
Para recuperar la confianza de los inversionistas, Adobe necesita demostrar una aceleración sostenida de Total ARR Growth, un aumento de Quarterly Net New ARR y una estabilización del margen operativo. Hasta ahora no hay señales de este tipo, lo que significa que los factores fundamentales detrás de la prolongada debilidad de las acciones de Adobe no se han resuelto por completo.
Calificaciones de los analistas de ADBE y pronóstico de las acciones de Adobe para 2026
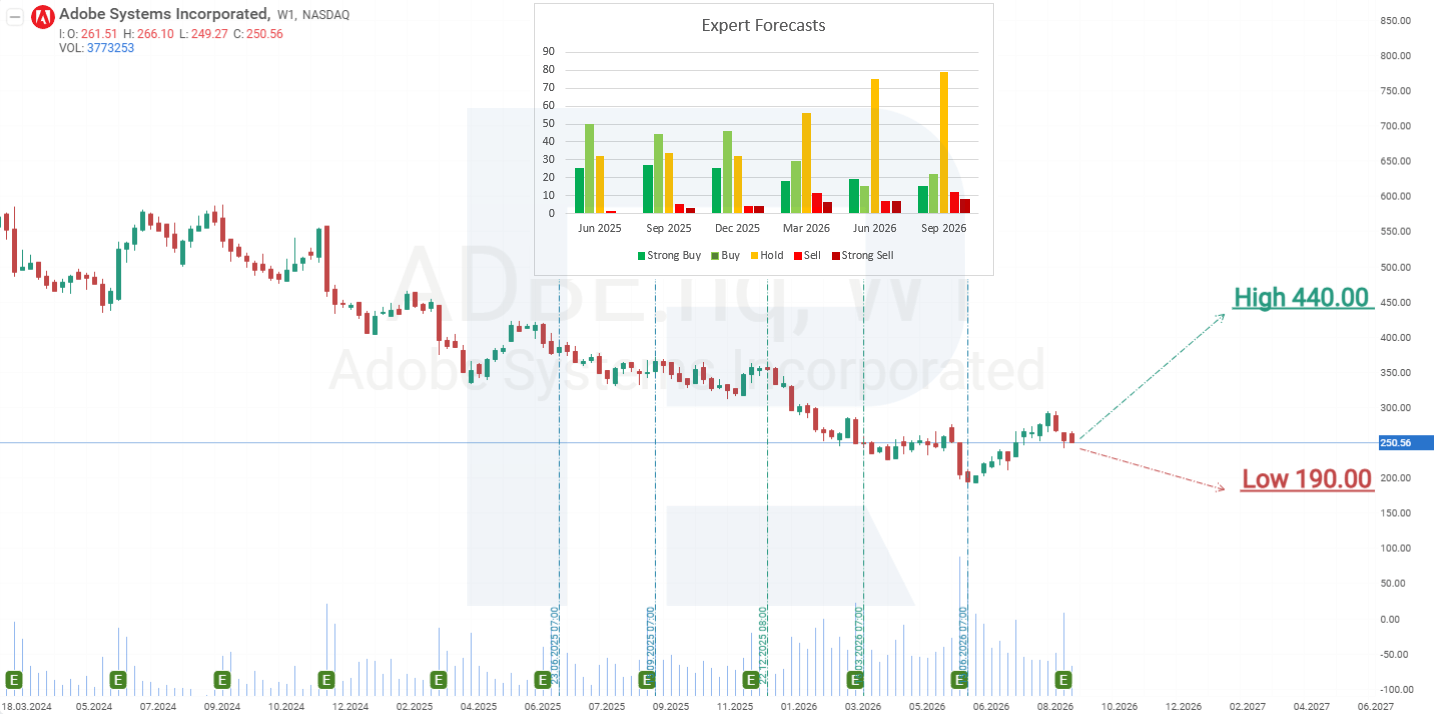
- Barchart: 7 de 38 analistas califican las acciones de Adobe como Compra fuerte, 2 como Compra moderada, 23 como Mantener, 2 como Vender y 4 como Venta fuerte. El precio objetivo más alto es de 379 USD, mientras que el más bajo es de 195 USD.
- MarketBeat: 7 de 33 analistas califican las acciones de Adobe como Comprar, 21 como Mantener y 5 como Vender. El precio objetivo más alto es de 440 USD, mientras que el más bajo es de 190 USD.
- TipRanks: 9 de 25 analistas califican las acciones de Adobe como Comprar, 12 como Mantener y 4 como Vender. El precio objetivo más alto es de 385 USD, mientras que el más bajo es de 195 USD.
- Stock Analysis: 8 de 40 analistas califican las acciones de Adobe como Compra fuerte, 4 como Comprar, 23 como Mantener, 1 como Vender y 4 como Venta fuerte. El precio objetivo más alto es de 377 USD, mientras que el más bajo es de 195 USD.
Las previsiones de los analistas para las acciones de ADBE en 2026 siguen siendo cautelosas. Las calificaciones de Mantener predominan en la mayoría de las plataformas, mientras que las de Comprar son notablemente menos frecuentes. Al mismo tiempo, el rango de precios objetivo sigue siendo amplio, de 190 USD a 440 USD, lo que refleja una incertidumbre considerable sobre las perspectivas futuras de la compañía.
Previsión del precio de las acciones de Adobe Inc. para 2026
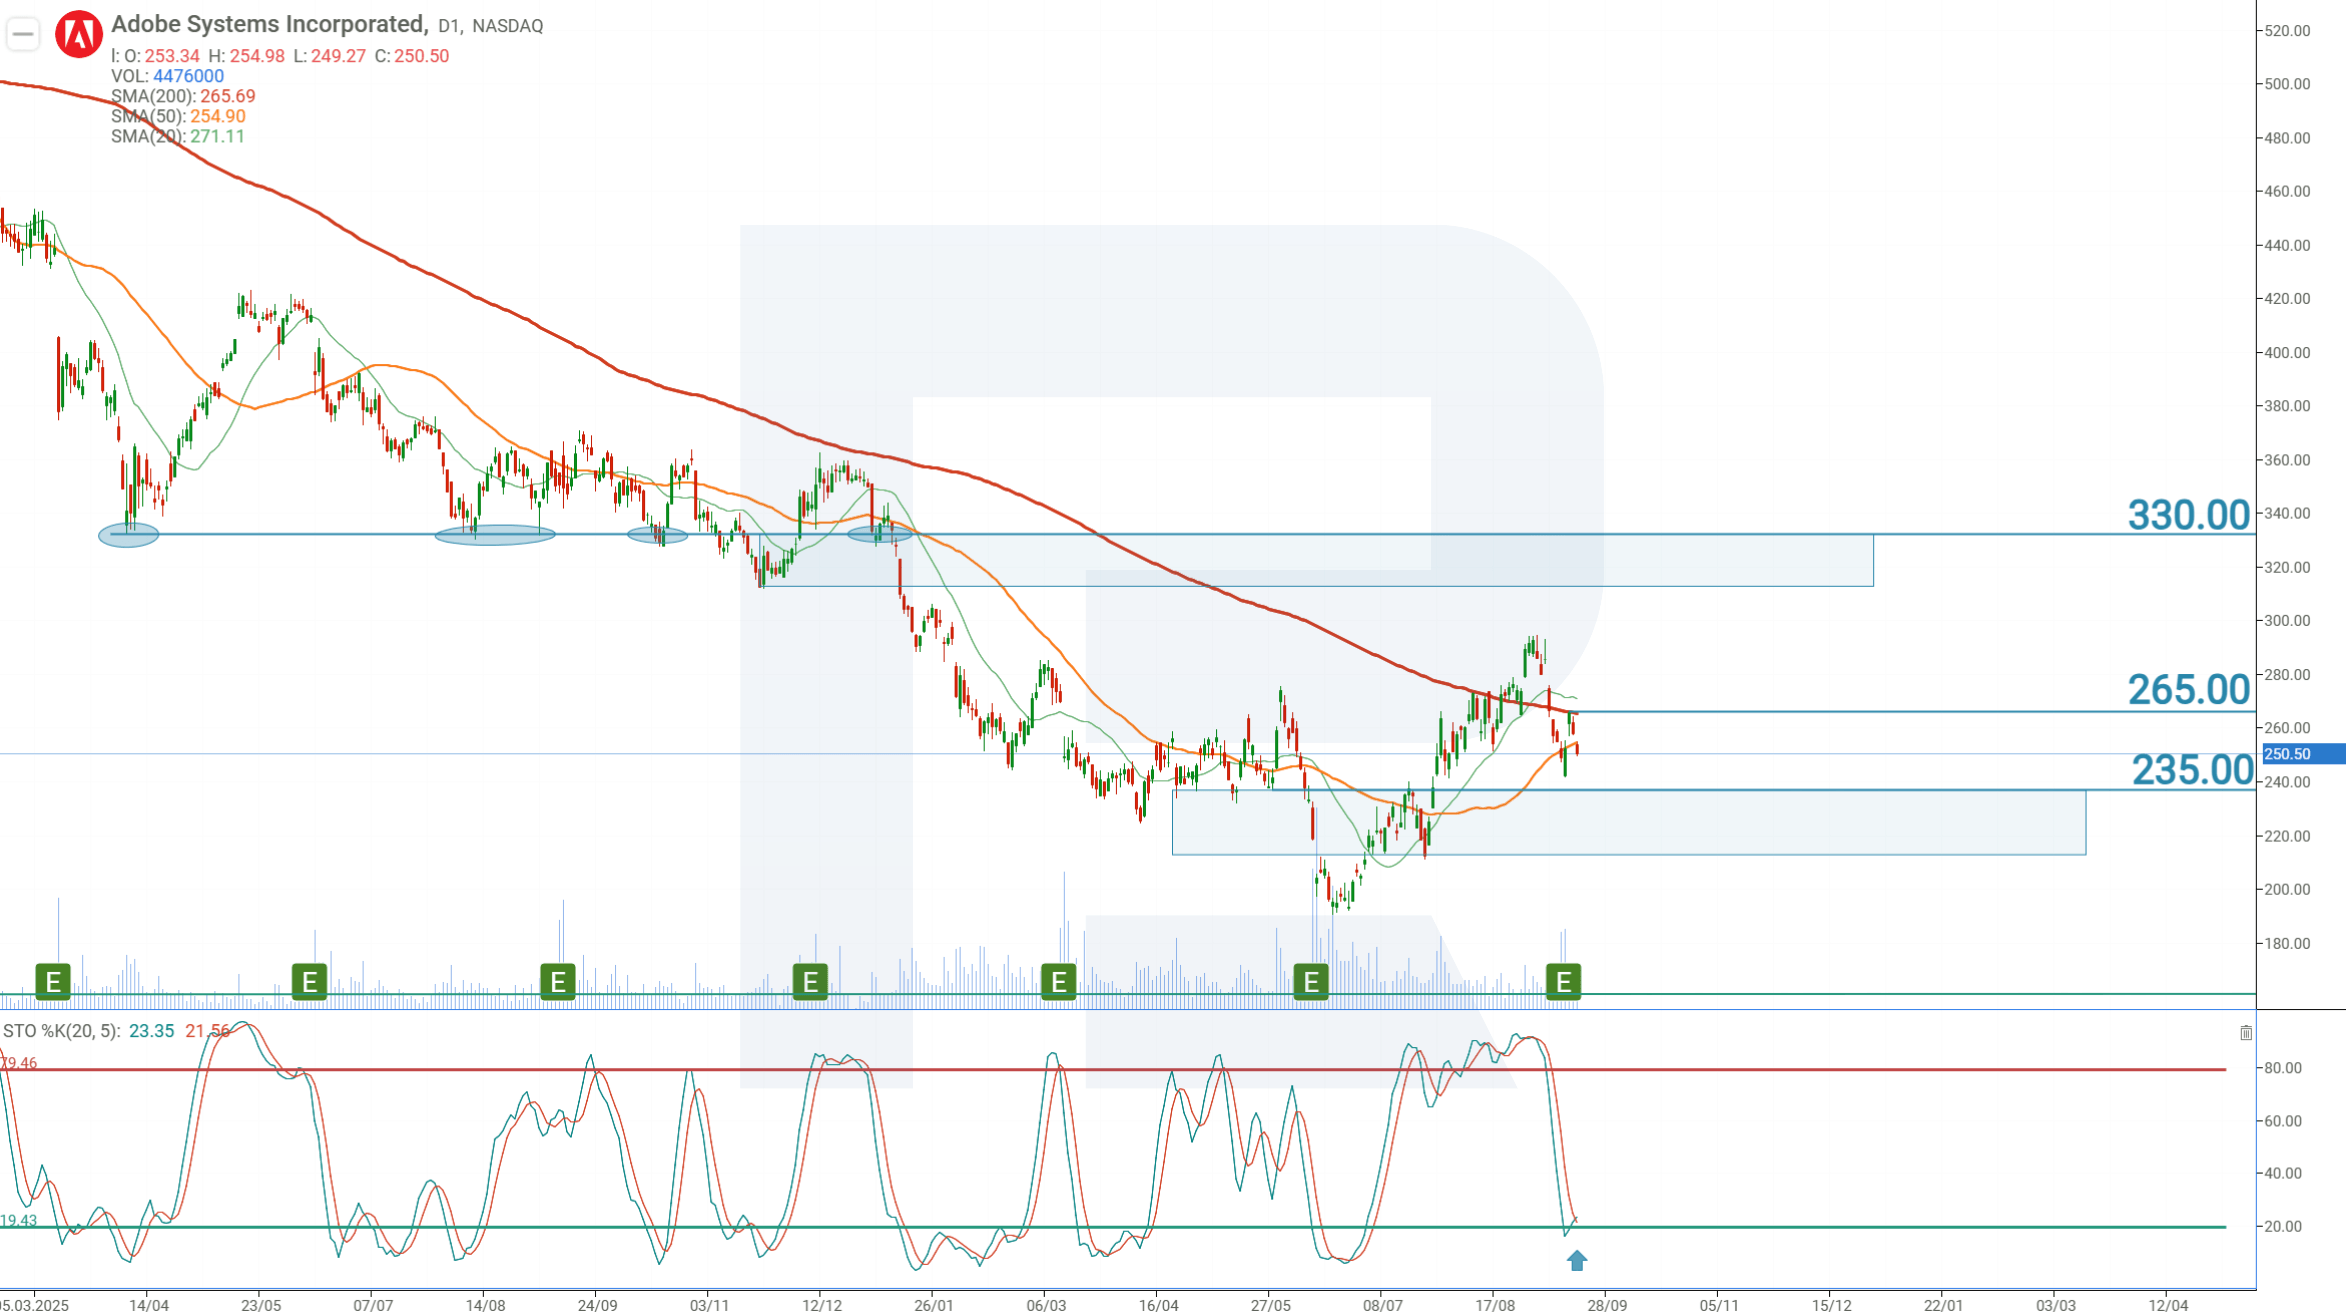
Al momento de redactar este artículo, las acciones de ADBE cotizan alrededor de 250 USD.
En el gráfico diario, las acciones de Adobe cotizan cerca de su Media Móvil de 200 periodos. Tras la caída anterior, esto puede indicar un intento del precio de estabilizarse y formar un rango lateral. Aún no se ha confirmado una tendencia alcista sostenida. El indicador Stochastic se encuentra en territorio de sobreventa, lo que podría preceder una subida del precio a corto plazo.
Sin embargo, los fundamentales todavía no ofrecen señales claras de un crecimiento sostenido del precio de la acción. El programa de recompra de acciones podría apoyar la cotización, con más de 24 mil millones de USD aún disponibles para recompras. Las recompras de Adobe podrían ayudar a limitar la presión bajista y, si vuelve el interés de los inversionistas, apoyar una nueva subida.
Dado el desempeño reciente de ADBE, la idea de trading para la segunda mitad de 2026 consiste en comprar tras una ruptura por encima de la resistencia en 265 USD. Una ruptura de este nivel podría indicar un fortalecimiento del interés comprador. En este escenario, se coloca una orden Buy Stop en 266.00 USD. El Take Profit se fija en 320.00 USD, por debajo de la resistencia en 330.00 USD, para asegurar beneficios antes de que el precio alcance esta zona. El Stop Loss se fija en 249.00 USD.
Buy Stop – 266.00 USD
Take Profit – 320.00 USD
Stop Loss – 249.00 USD
En consecuencia, el pronóstico de las acciones de Adobe para la segunda mitad de 2026 supone esperar una ruptura confirmada por encima de la resistencia en 265 USD. Hasta entonces, el riesgo de que continúe el movimiento lateral o se produzca otra corrección sigue siendo elevado.
Gestión de la posición: una vez que la acción haya recorrido el 70% del trayecto hacia el objetivo, mueva el Stop Loss al precio de entrada. Después, el stop de protección debe seguir al precio manteniendo una distancia del 10%. Continúe ajustando el stop hasta que la posición se cierre, ya sea en el Take Profit o en el Stop Loss, según cuál de los niveles se alcance primero.
Riesgos de invertir en acciones de Adobe Inc.
Invertir en acciones de Adobe conlleva varios riesgos que pueden afectar negativamente la rentabilidad, los ingresos y los retornos para los inversores:
- Factores macroeconómicos: el desempeño de Adobe está influenciado por la economía global en general. Las recesiones económicas y los eventos geopolíticos pueden afectar de forma negativa la posición financiera de la compañía
- Entorno competitivo: la aparición de nuevos competidores, incluidos modelos de IA asequibles de startups como DeepSeek, amenaza la cuota de mercado de Adobe. La competencia intensificada puede ejercer presión en los precios y reducir la rentabilidad
- Volatilidad del mercado: el desempeño financiero de Adobe está sujeto a fluctuaciones del mercado y otros factores macroeconómicos. Los inversores deben considerar la diversificación de su portafolio para mitigar los riesgos asociados con la inversión en las acciones de la compañía
Aviso legal: Este artículo ha sido traducido con la ayuda de herramientas de IA. Si bien se ha hecho todo lo posible para preservar su significado original, pueden existir algunas inexactitudes u omisiones. En caso de duda, consulte la fuente original en inglés.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.