
Bank of America apunta a mejores resultados en el cuarto trimestre: pronóstico de las acciones BAC tras el informe del tercer trimestre de 2026
Bank of America aumentó sus ingresos netos por intereses, pero un cargo regulatorio y el rápido crecimiento de los gastos redujeron las ganancias. La dirección espera una mejora ya en el cuarto trimestre, mientras que superar la resistencia de 52,60 USD será una señal clave para las acciones BAC.
Bank of America Corporation (NYSE: BAC) cerró el tercer trimestre de 2026 con un aumento de ingresos del 3%, aunque las ganancias disminuyeron. Un cargo regulatorio extraordinario de 1,2 mil millones de USD afectó considerablemente el resultado neto.
El negocio tradicional de generación de intereses fue el principal respaldo del banco: sus ingresos aumentaron gracias al sólido crecimiento de la cartera crediticia y a la mayor rentabilidad de los activos. Al mismo tiempo, la reducción de las comisiones de banca de inversión y la caída de los ingresos por operaciones en los mercados financieros limitaron notablemente el crecimiento general de los ingresos. Junto con el aumento de los costos, esto intensificó la preocupación de los inversores sobre la capacidad del banco para mantener un crecimiento constante de las ganancias, incluso con una demanda sólida de sus servicios.
La dirección espera que la relación entre ingresos y gastos mejore ya en el próximo trimestre, junto con un mayor crecimiento del negocio de intereses en 2027. En las condiciones actuales, la evolución futura de las acciones BAC dependerá directamente de que se cumplan estas previsiones. Alcanzar los objetivos de la dirección restablecería la confianza del mercado y respaldaría una recuperación sólida del precio de las acciones.
Este artículo analiza las acciones de Bank of America tras el informe del tercer trimestre de 2026, examinando sus principales fuentes de ingresos e indicadores empresariales. También presenta un análisis fundamental de BAC y evalúa los niveles técnicos clave, que sirven de base para un pronóstico de las acciones de Bank of America para 2026.
Acerca de Bank of America Corporation
Bank of America Corporation es una de las instituciones financieras más grandes del mundo, que ofrece una amplia gama de servicios bancarios y relacionados. Amadeo Giannini fundó el banco en 1904 en San Francisco, EE. UU., bajo el nombre Bank of Italy, que fue rebautizado como Bank of America en 1930. La corporación moderna surgió en 1998 tras una fusión con NationsBank.
Bank of America ofrece una amplia gama de servicios, incluidos banca minorista y corporativa, productos de inversión y seguros, gestión de activos, y servicios hipotecarios y de préstamos. Su sede se encuentra en Charlotte, Carolina del Norte, EE. UU.
La oferta pública inicial del banco (IPO) tuvo lugar en 1957, cuando sus acciones comenzaron a cotizar en la Bolsa de Nueva York bajo el símbolo BAC. Bank of America está entre los bancos más grandes de Estados Unidos y del mundo, atendiendo a clientes en más de 35 países y gestionando activos superiores a 3,4 billones USD.
Principales fuentes de ingresos de Bank of America Corporation
Las principales actividades financieras que generan ingresos para Bank of America abarcan diversos negocios, incluidos los servicios minoristas, corporativos y de inversión. Pueden dividirse en las siguientes categorías:
Ingresos netos por intereses: proceden de la diferencia entre los intereses cobrados por préstamos y los pagados a los clientes por depósitos y otras fuentes de financiación. Bank of America ofrece numerosos productos, como hipotecas, préstamos comerciales y automotores, y tarjetas de crédito.
Ingresos por comisiones: comisiones por gestionar operaciones de clientes, incluidos mantenimiento de cuentas, pagos, transferencias y administración de activos.
Ingresos de banca de inversión: comisiones por asesoría en fusiones y adquisiciones, colocación de acciones y bonos, y operaciones con instrumentos financieros, incluidos valores, divisas y derivados.
Gestión de activos y servicios de inversión: comisiones por administrar activos de clientes particulares e institucionales, servicios de corretaje y otros servicios de inversión.
Actividades de trading y mercados: ingresos por operaciones con valores, divisas y derivados.
Otras fuentes de ingresos: alquiler de cajas de seguridad, inversiones en proyectos de sostenibilidad e infraestructura e ingresos por tenencias de bonos públicos y corporativos.
Estas actividades diversifican los ingresos del banco y los hacen más resistentes a las recesiones económicas, permitiendo a Bank of America competir eficazmente en el mercado global.
Fortalezas y debilidades de Bank of America Corporation
Fortalezas de Bank of America:
Fuentes de ingresos diversificadas: el banco ofrece una amplia gama de servicios financieros, que incluyen banca minorista, servicios de inversión, gestión de activos, banca corporativa y seguros. Esta diversidad refuerza la resiliencia de Bank of America frente a las fluctuaciones del mercado en múltiples segmentos y le permite generar ingresos desde diversas fuentes.
Innovación digital: el banco está implementando activamente tecnologías digitales, incluidas aplicaciones móviles y el asistente virtual Erica. Estas innovaciones mejoran la calidad del servicio, aumentan la eficiencia operativa y ayudan a atraer nuevos clientes.
Fuerte posición en banca de inversión y gestión de activos: las ventajas competitivas del banco en banca de inversión y banca privada, junto con una gestión de activos eficaz, aseguran su liderazgo tanto en EE.UU. como a nivel internacional. Como resultado, puede ofrecer servicios de alta calidad a clientes con altos patrimonios y grandes corporaciones internacionales en todo el mundo.
Amplia red y presencia global: el banco cuenta con oficinas de representación en más de 35 países, lo que le permite atender a sus clientes independientemente de su ubicación. El banco mantiene una posición de liderazgo tanto en mercados nacionales como internacionales.
Importantes reservas de capital y liquidez: con amplios recursos financieros y activos altamente líquidos, el banco está bien preparado para gestionar riesgos y mantener la estabilidad durante recesiones económicas.
Debilidades de Bank of America:
Dependencia de las tasas de interés: la principal fuente de ingresos del banco proviene del diferencial entre los intereses devengados por préstamos y los intereses pagados por depósitos. Esto lo hace sensible a los cambios en la política monetaria de los reguladores financieros y a las fluctuaciones en las tasas de interés. Durante períodos de tasas bajas, la rentabilidad suele disminuir.
Altos costes operativos: a pesar de la escala de la corporación y su alto nivel de digitalización, el banco incurre en costes más elevados en comparación con sus competidores, como JPMorgan Chase (NYSE: JPM) y Wells Fargo (NYSE: WFC), lo que afecta negativamente la rentabilidad general de las operaciones realizadas.
Debilidad en algunos segmentos de la banca minorista: aunque el banco posee una cuota de mercado significativa en EE.UU., va por detrás de competidores como JPMorgan Chase y Wells Fargo en los segmentos de banca minorista y tarjetas de crédito. Estos bancos cuentan con una base de clientes más grande y redes de servicios más desarrolladas.
En conjunto, Bank of America es un actor fuerte en el mercado financiero gracias a su diversificación e innovación. Sin embargo, enfrenta desafíos, como la sensibilidad a los factores macroeconómicos y unos gastos operativos elevados.
Informe del tercer trimestre de 2024 de Bank of America Corporation
En octubre, Bank of America publicó su informe correspondiente al tercer trimestre de 2024, que finalizó el 30 de septiembre. A continuación, los datos clave del informe:
Ingresos: 25.30 mil millones USD (+1%)
Ingreso neto: 6.90 mil millones USD (−12%)
Ganancias por acción (EPS): 0.81 USD (−10%)
Ingresos netos por interés: 14.0 mil millones USD (−3%)
Ingresos por segmento:
Banca de consumo: 10.40 mil millones USD (−1%)
Gestión global de patrimonio e inversiones: 5.80 mil millones USD (+8%)
Banca global: 5.83 mil millones USD (−6%)
Mercados globales: 5.60 mil millones USD (+14%)
Ingreso neto por segmento:
Banca de consumo: 2.70 mil millones USD (−6%)
Gestión global de patrimonio e inversiones: 1.10 mil millones USD (+1%)
Banca global: 1.90 mil millones USD (−27%)
Mercados globales: 1.50 mil millones USD (+25%)
Se distribuyeron cerca de 5.60 mil millones USD a los accionistas, incluyendo 2.00 mil millones USD en dividendos y 3.50 mil millones USD mediante recompras de acciones.
A pesar del aumento del 1% en los ingresos totales, el ingreso neto del banco disminuyó un 12%, con caídas en las ganancias de operaciones bancarias tanto en los mercados de consumo de EE. UU. como globales. Sin embargo, al igual que en el trimestre anterior, el segmento de inversión continuó mostrando un impulso positivo, ayudando a mitigar el impacto negativo del sector de servicios bancarios.
Informe del cuarto trimestre de 2024 de Bank of America Corporation
Bank of America Corporation publicó sus estadísticas del cuarto trimestre de 2024 el 16 de enero de 2025. A continuación se detallan los aspectos más destacados del informe, en comparación con el mismo periodo de 2023:
Ingresos: 25.300 millones USD (+15%)
Ingreso neto: 6.700 millones USD (+112%)
Ganancias por acción: 0,82 USD (+134%)
Ingreso neto por intereses: 14.400 millones USD (+3%)
Ingresos por segmento:
Consumer Banking: 10.600 millones USD (+3%)
Global Wealth and Investment Management: 6.000 millones USD (+15%)
Global Banking: 6.100 millones USD (+3%)
Global Markets: 4.800 millones USD (+20%)
Ingreso neto por segmento:
Consumer Banking: 2.800 millones USD (+2%)
Global Wealth and Investment Management: 1.200 millones USD (+14%)
Global Banking: 2.100 millones USD (-13%)
Global Markets: 941 millones USD (+27%)
En el informe de resultados del cuarto trimestre de 2024, la dirección de Bank of America expresó optimismo respecto al desempeño y las perspectivas de la compañía. Se destacó que cada línea de negocio contribuyó más a los ingresos y que hubo un aumento notable en los depósitos y los préstamos concedidos, superando el promedio del sector.
Se proyectó que el ingreso neto por intereses oscilaría entre 14.500 y 14.600 millones USD en el primer trimestre de 2025, con un crecimiento constante que lo llevaría aproximadamente a 15.500–15.700 millones USD para el cuarto trimestre de 2025. Se esperaba que la segunda mitad de 2025 mostrara un crecimiento más sólido que la primera, asegurando así una ventaja operativa durante todo el año.
Informe del primer trimestre de 2025 de Bank of America Corporation
El 15 de abril, Bank of America publicó sus resultados financieros del primer trimestre de 2025, finalizado el 31 de marzo. Los principales indicadores fueron:
Ingresos: 27,37 mil millones de USD (+6%)
Beneficio neto: 7,40 mil millones de USD (+11%)
Beneficio por acción: 0,90 USD (+18%)
Ingresos netos por intereses: 14,44 mil millones de USD (+3%)
Ingresos por segmento:
Consumer Banking: 10,49 mil millones de USD (+3%)
Global Wealth and Investment Management: 6,02 mil millones de USD (+7%)
Global Banking: 5,97 mil millones de USD (0%)
Global Markets: 6,58 mil millones de USD (+12%)
Beneficio neto por segmento:
Consumer Banking: 2,53 mil millones de USD (–4%)
Global Wealth and Investment Management: 1,00 mil millones de USD (0%)
Global Banking: 1,91 mil millones de USD (–3%)
Global Markets: 1,94 mil millones de USD (+13%)
Bank of America presentó sólidos resultados del primer trimestre de 2025, superiores a las expectativas de Wall Street, que generaron un optimismo prudente entre los inversores. Los ingresos de trading impulsaron principalmente el crecimiento del beneficio, especialmente en acciones, donde aumentaron un 17%, en medio de una mayor actividad bursátil entre los principales bancos estadounidenses.
En el primer trimestre de 2025, Bank of America elevó sus provisiones para posibles pérdidas crediticias de 1,3 a 1,5 mil millones de USD. El incremento reflejó una actitud prudente ante los riesgos crediticios en un contexto de incertidumbre económica.
La dirección no ofreció previsiones específicas para el segundo trimestre de 2025. Sin embargo, esperaba que los ingresos netos por intereses crecieran entre un 6% y un 7% en 2025 y llegaran a 15,5–15,7 mil millones de USD para el cuarto trimestre, reafirmando las previsiones comunicadas tras los resultados del cuarto trimestre de 2024. El negocio de consumo se identificó como principal motor de ese crecimiento.
Informe de resultados del segundo trimestre de 2025 de Bank of America Corporation
El 16 de julio, Bank of America publicó sus resultados financieros del segundo trimestre de 2025, finalizado el 30 de junio. Las principales cifras frente al mismo periodo del año anterior fueron:
Ingresos: 27,51 mil millones de USD (+4%)
Beneficio neto: 7,11 mil millones de USD (+3%)
Beneficio por acción: 0,89 USD (+7%)
Ingresos netos por intereses: 14,67 mil millones de USD (+7%)
Ingresos por segmento:
Consumer Banking: 10,81 mil millones de USD (+6%)
Global Wealth and Investment Management: 5,93 mil millones de USD (+7%)
Global Banking: 5,69 mil millones de USD (–7%)
Global Markets: 6,01 mil millones de USD (+10%)
Beneficio neto por segmento:
Consumer Banking: 2,97 mil millones de USD (+14%)
Global Wealth and Investment Management: 0,99 mil millones de USD (–3%)
Global Banking: 1,70 mil millones de USD (–19%)
Global Markets: 1,56 mil millones de USD (+10%)
Bank of America presentó sólidos resultados en el segundo trimestre de 2025: el beneficio neto aumentó a 7,1 mil millones de USD, o 0,89 USD por acción, un 3% más interanual y por encima de las expectativas de los analistas, aunque los ingresos quedaron ligeramente por debajo de las previsiones. Los principales motores fueron los ingresos netos por intereses récord de 14,7 mil millones de USD (+7%) y el fuerte incremento de los ingresos de trading a 5,3 mil millones de USD (+14%), en medio de la volatilidad del mercado y la incertidumbre geopolítica.
El director financiero destacó que los ingresos netos por intereses seguirían aumentando y podrían alcanzar 15,5–15,7 mil millones de USD para el cuarto trimestre. El banco esperaba también un crecimiento de los préstamos de un dígito medio, de alrededor del 4–6%, y gastos estables o incluso menores hasta finales de 2025. Se preveía que los ingresos de trading siguieran aumentando a una tasa de un dígito medio y prolongaran la racha positiva a 13 trimestres consecutivos. La banca de inversión seguía siendo el punto débil, con comisiones un 9% inferiores interanualmente, aunque la dirección esperaba una recuperación de las operaciones hacia finales de año.
Resultados de Bank of America Corporation del T3 2025
El 15 de octubre, Bank of America publicó sus resultados financieros del tercer trimestre de 2025, finalizado el 30 de septiembre. Los principales indicadores frente al mismo periodo del año anterior fueron:
Ingresos: 28,08 mil millones de USD (+11%)
Beneficio neto: 8,46 mil millones de USD (+23%)
Beneficio por acción: 1,06 USD (+31%)
Ingresos netos por intereses: 15,23 mil millones de USD (+9%)
Ingresos por segmento:
Consumer Banking: 11,16 mil millones de USD (+7%)
Global Wealth and Investment Management: 6,31 mil millones de USD (+10%)
Global Banking: 6,26 mil millones de USD (+7%)
Global Markets: 6,22 mil millones de USD (+10%)
Beneficio neto por segmento:
Consumer Banking: 3,44 mil millones de USD (+28%)
Global Wealth and Investment Management: 1,27 mil millones de USD (+20%)
Global Banking: 2,13 mil millones de USD (+11%)
Global Markets: 1,65 mil millones de USD (+4%)
Bank of America presentó resultados del tercer trimestre de 2025 superiores a las expectativas. Los ingresos llegaron a 28,1 mil millones de USD, el beneficio neto fue de 8,5 mil millones de USD y el beneficio por acción de 1,06 USD. La rentabilidad sobre el capital alcanzó el 15,4%, superando las previsiones de los analistas. Los principales impulsores fueron los ingresos netos por intereses récord y la notable recuperación de las comisiones de banca de inversión.
El desempeño mejoró frente al segundo trimestre de 2025. Las provisiones para posibles pérdidas crediticias bajaron de 1,6 a 1,3 mil millones de USD y los préstamos dados de baja disminuyeron alrededor del 10%, lo que apuntaba a una estabilización de la calidad crediticia.
También hubo una mejora interanual significativa: los ingresos aumentaron un 11% y el beneficio por acción pasó de 0,81 a 1,06 USD. Los ingresos netos por intereses alcanzaron 15,2 mil millones de USD (+9%), impulsados por el aumento de préstamos y depósitos. Las comisiones de banca de inversión crecieron un 43%, hasta 2,0 mil millones de USD, mientras que los ingresos de trading aumentaron un 9%. El gasto de los clientes con tarjetas creció un 6%, indicando una situación financiera saludable de los consumidores.
La dirección esperaba que los ingresos netos por intereses alcanzaran 15,6–15,7 mil millones de USD en el cuarto trimestre de 2025, un 8% más interanual. El banco planeaba mantener los gastos bajo control y seguir devolviendo capital a los accionistas, conservando una sólida capitalización.
Resultados del Q4 2025 de Bank of America Corporation
El 14 de enero de 2026, Bank of America publicó sus resultados financieros del cuarto trimestre de 2025, finalizado el 31 de diciembre. Los indicadores frente al mismo periodo del año anterior fueron:
Ingresos: 28,39 mil millones de USD (+7%)
Beneficio neto: 7,60 mil millones de USD (+12%)
Beneficio por acción: 0,98 USD (+18%)
Ingresos netos por intereses: 15,89 mil millones de USD (+9%)
Ingresos por segmento:
Consumer Banking: 12,53 mil millones de USD (+7%)
Global Wealth and Investment Management: 6,73 mil millones de USD (+9%)
Global Banking: 6,18 mil millones de USD (+7%)
Global Markets: 5,64 mil millones de USD (+8%)
Beneficio neto por segmento:
Consumer Banking: 3,24 mil millones de USD (+14%)
Global Wealth and Investment Management: 1,49 mil millones de USD (+20%)
Global Banking: 2,00 mil millones de USD (+5%)
Global Markets: 1,33 mil millones de USD (+9%)
Bank of America obtuvo sólidos resultados en el cuarto trimestre de 2025, superando las expectativas del mercado tanto en ingresos como en ganancias. Los ingresos alcanzaron 28,4 mil millones de USD, ligeramente por encima del consenso de los analistas de 27,5–27,8 mil millones de USD, mientras que el beneficio neto fue de 7,6 mil millones de USD, un 12% más interanual. El beneficio por acción alcanzó 0,98 USD, también por encima de la previsión de 0,96 USD. Los sólidos ingresos netos por intereses fueron el principal impulsor del crecimiento, con un aumento del 9% a 15,89 mil millones de USD, lo que demostró la capacidad del banco para generar ganancias en un entorno de tasas de interés elevadas.
Las actividades de mercados y trading también contribuyeron significativamente a las ganancias. Los negocios de inversión y trading registraron un crecimiento sólido, con un fuerte incremento de los ingresos por negociación de valores y divisas, mientras que las mayores comisiones y los ingresos por gestión de activos aportaron resistencia adicional a los resultados.
La calidad crediticia de los clientes se mantuvo estable pese a la desaceleración económica y las tasas elevadas. Los préstamos promedio aumentaron un 8%, reflejando la continuidad de la demanda de crédito de particulares y empresas.
La dirección elevó su previsión de ingresos netos por intereses para 2026, con un crecimiento esperado del 5–7%. Se esperaba que las tasas altas siguieran apoyando este negocio, aunque una posible desaceleración económica y el incremento de los gastos podrían limitar las ganancias a largo plazo. Las perspectivas para los próximos trimestres siguieron siendo moderadamente positivas, con planes de controlar gastos y continuar las distribuciones a accionistas, incluidos dividendos y recompras.
Resultados financieros del Q1 2026 de Bank of America Corporation
El 15 de abril de 2026, Bank of America publicó sus resultados financieros del primer trimestre de 2026, finalizado el 31 de marzo. Los principales indicadores frente al mismo periodo del año anterior fueron:
Ingresos: 30,27 mil millones de USD (+7%)
Beneficio neto: 8,58 mil millones de USD (+17%)
Beneficio por acción: 1,11 USD (+25%)
Ingresos netos por intereses: 15,75 mil millones de USD (+9%)
Ingresos por segmento:
Consumer Banking: 11,05 mil millones de USD (+5%)
Global Wealth and Investment Management: 6,71 mil millones de USD (+12%)
Global Banking: 6,29 mil millones de USD (+5%)
Global Markets: 7,11 mil millones de USD (+8%)
Beneficio neto por segmento:
Consumer Banking: 3,06 mil millones de USD (+21%)
Global Wealth and Investment Management: 1,33 mil millones de USD (+32%)
Global Banking: 2,09 mil millones de USD (+8%)
Global Markets: 2,01 mil millones de USD (+3%)
Bank of America presentó sólidos resultados del primer trimestre de 2026 y superó las expectativas del mercado en ganancias. Los ingresos subieron a 30,3 mil millones de USD, el beneficio neto llegó a 8,6 mil millones de USD y el beneficio por acción fue de 1,11 USD, frente a 0,89 USD un año antes.
La calidad crediticia se mantuvo resistente. Las provisiones para pérdidas crediticias disminuyeron de 1,5 mil millones de USD un año antes a 1,3 mil millones de USD. Los castigos netos también bajaron ligeramente interanualmente, aunque aumentaron frente al trimestre anterior debido a la estacionalidad de las tarjetas de crédito. Los préstamos y arrendamientos promedio aumentaron un 9%, hasta 1,19 billones de USD; los depósitos promedio crecieron un 3%, hasta 2,02 billones de USD; y el gasto con tarjetas de clientes aumentó un 7%, hasta 245 mil millones de USD. Estas cifras reflejaron una demanda estable de productos bancarios y actividad de consumo.
Bank of America no proporcionó previsiones de ingresos, ganancias ni beneficio por acción para el segundo trimestre de 2026 en los materiales publicados. Sin embargo, la dirección esperaba previamente que los ingresos netos por intereses crecieran al menos un 7% en el primer trimestre de 2026 y apuntaba a un crecimiento del 5–7% para todo 2026. El resultado real del primer trimestre superó incluso esas expectativas.
Resultados financieros del Q2 2026 de Bank of America Corporation
El 14 de julio de 2026, Bank of America publicó sus resultados financieros del segundo trimestre de 2026, finalizado el 30 de junio. Los principales indicadores frente al mismo periodo del año anterior fueron:
Ingresos: 31,56 mil millones de USD (+15%)
Beneficio neto: 9,07 mil millones de USD (+27%)
Beneficio por acción: 1,21 USD (+34%)
Ingresos netos por intereses: 15,99 mil millones de USD (+9%)
Ingresos por segmento:
Consumer Banking: 11,34 mil millones de USD (+5%)
Global Wealth and Investment Management: 6,87 mil millones de USD (+16%)
Global Banking: 6,24 mil millones de USD (+10%)
Global Markets: 8,02 mil millones de USD (+34%)
Beneficio neto por segmento:
Consumer Banking: 3,28 mil millones de USD (+10%)
Global Wealth and Investment Management: 1,41 mil millones de USD (+42%)
Global Banking: 2,05 mil millones de USD (+21%)
Global Markets: 2,63 mil millones de USD (+72%)
Bank of America mantuvo en el segundo trimestre de 2026 el impulso positivo observado en el trimestre anterior. El banco volvió a aumentar los ingresos, el beneficio neto y el beneficio por acción frente al mismo periodo del año anterior. El beneficio por acción superó las expectativas del mercado, que rondaban los 1,13 USD.
Las actividades de mercados y banca de inversión fueron los principales motores del trimestre. Consumer Banking mantuvo un crecimiento moderado, respaldado por mayores ingresos netos por intereses, el aumento del gasto de los clientes con tarjetas y una base de depósitos estable. Global Wealth and Investment Management también mejoró sus resultados gracias al incremento de las comisiones por gestión de activos y de los saldos de clientes.
La calidad crediticia se mantuvo resistente. Las provisiones para pérdidas crediticias fueron de 1,4 mil millones de USD, frente a 1,6 mil millones de USD un año antes. Los castigos netos permanecieron prácticamente sin cambios respecto al trimestre anterior, mientras que la tasa de castigos netos de tarjetas de crédito disminuyó.
La previsión de ingresos netos por intereses para 2026 mejoró ligeramente. El director financiero señaló que el crecimiento de estos ingresos durante el año podría situarse en el extremo superior del rango indicado anteriormente, del 6–8%. Esto sugería que Bank of America esperaba que el crédito, su base de depósitos y la actualización de rendimientos de los activos siguieran respaldando los ingresos netos por intereses.
Resultados financieros de Bank of America Corporation del tercer trimestre de 2026
El 14 de octubre de 2026, Bank of America publicó sus resultados financieros del tercer trimestre de 2026, finalizado el 30 de septiembre. Las principales cifras frente al mismo periodo del año anterior fueron:
Ingresos: 29,96 mil millones de USD (+3%)
Beneficio neto: 6,93 mil millones de USD (–17%)
Beneficio por acción: 0,91 USD (–13%)
Ingresos netos por intereses: 16,45 mil millones de USD (+8%)
Ingresos por segmento:
Consumer Banking: 11,57 mil millones de USD (+4%)
Global Wealth and Investment Management: 7,12 mil millones de USD (+13%)
Global Banking: 6,21 mil millones de USD (+0,3%)
Global Markets: 5,87 mil millones de USD (–6%)
Beneficio neto por segmento:
Consumer Banking: 3,52 mil millones de USD (+2%)
Global Wealth and Investment Management: 1,54 mil millones de USD (+22%)
Global Banking: 1,99 mil millones de USD (–5%)
Global Markets: 1,24 mil millones de USD (–25%)
Los resultados del tercer trimestre de 2026 de Bank of America mostraron que el banco seguía aumentando los ingresos por préstamos y servicios a clientes, aunque la rentabilidad estuvo bajo presión. Los ingresos crecieron un 3%, hasta 29,96 mil millones de USD, mientras que el beneficio neto cayó un 17%, hasta 6,93 mil millones de USD. La principal causa de la caída fue un cargo regulatorio de 1,2 mil millones de USD relacionado con la resolución de reclamaciones de FinCEN y de la Oficina del Contralor de la Moneda de Estados Unidos (OCC). Excluyendo el costo de los acuerdos regulatorios, el beneficio neto habría sido de unos 8,1 mil millones de USD, ligeramente por debajo de los 8,3 mil millones de USD de un año antes.
Los ingresos netos por intereses fueron el principal respaldo del negocio: crecieron un 8%, hasta 16,45 mil millones de USD. Los préstamos promedio aumentaron un 6% y los depósitos un 2%. La actualización gradual de los rendimientos de los activos a tasa fija aportó un respaldo adicional: a medida que vencen los préstamos y bonos antiguos, el banco puede reinvertir los fondos a mayores rendimientos. Este proceso podría sostener los ingresos durante varios trimestres.
Consumer Banking registró un crecimiento estable, aunque moderado. El banco añadió más de 200.000 cuentas corrientes de consumidores, mientras que el gasto de los clientes con tarjetas de crédito y débito aumentó un 8%. Al mismo tiempo, los saldos promedio de préstamos y depósitos del segmento permanecieron prácticamente sin cambios.
Global Wealth and Investment Management, que incluye Merrill y Private Bank, presentó los mejores resultados. Las entradas netas de activos fueron de alrededor de 20 mil millones de USD. La valorización de las carteras de clientes y las nuevas inversiones aumentaron los ingresos por comisiones del banco. Es una fuente atractiva de ingresos recurrentes, aunque su desempeño depende de las condiciones de los mercados financieros.
Las operaciones de trading fueron una de las principales decepciones del trimestre. Los ingresos por ventas y trading cayeron un 5%, hasta 5,1 mil millones de USD, aunque el banco esperaba anteriormente un resultado aproximadamente igual al del año previo. Los ingresos de renta fija, divisas y materias primas disminuyeron de forma especialmente pronunciada. Las comisiones de banca de inversión del grupo bajaron un 11%, hasta 1,8 mil millones de USD.
El control de gastos también merece especial atención. Excluyendo el cargo regulatorio, los gastos aumentaron casi un 7%, hasta 18,5 mil millones de USD, frente a un crecimiento de los ingresos del 3%. Esto significa que los ingresos adicionales todavía no se convierten en ganancias con suficiente rapidez. El banco invierte en tecnología, inteligencia artificial, captación de clientes y desarrollo del negocio. Estas inversiones podrían mejorar la eficiencia futura, pero afectaron los resultados del trimestre actual. La dirección espera que el crecimiento de los ingresos vuelva a superar al de los gastos ya en el cuarto trimestre.
El banco continuó devolviendo capital a sus accionistas y destinó 8,3 mil millones de USD a dividendos y recompras de acciones durante el trimestre. Al mismo tiempo, el ratio de capital CET1 bajó del 11,2% del trimestre anterior al 10,9%.
Las perspectivas de la dirección apuntan a un crecimiento continuado de los ingresos netos por intereses: alrededor del 8% para todo 2026 y del 8% o más en 2027. Entre las hipótesis de estas perspectivas figuran un crecimiento moderado de préstamos y depósitos, la actualización de rendimientos de los activos y tres aumentos de la tasa de la Reserva Federal de 0,25 puntos porcentuales hasta junio de 2027. Para el pronóstico de las acciones de Bank of America, será fundamental que el banco logre el crecimiento previsto de los ingresos netos por intereses y recupere el apalancamiento operativo positivo, con ingresos que crezcan más rápido que los gastos.
Análisis fundamental de BAC y principales impulsores de las acciones de Bank of America Corporation
Para evaluar las perspectivas de las acciones BAC, es importante observar cómo el crecimiento de los ingresos se convierte en beneficios. La atención se centra en la capacidad del banco para compensar la caída de las comisiones de banca de inversión y de los ingresos de trading, manteniendo los gastos bajo control. Cuatro indicadores ayudan a evaluar esta relación.
Comisiones de banca de inversión
Ingresos por ventas y trading
Ratio de eficiencia
Ingresos netos por intereses
Comisiones de banca de inversión son los honorarios obtenidos por organizar emisiones de acciones y bonos, asesorar sobre fusiones y adquisiciones y prestar otros servicios a clientes corporativos. Para las acciones, son importantes la recuperación de la actividad de operaciones y la capacidad de BAC para conseguir nuevos contratos: mayores comisiones aumentan el potencial de crecimiento de beneficios.
Ingresos por ventas y trading reflejan los ingresos por facilitar operaciones de clientes en acciones, bonos, divisas y otros instrumentos financieros. En el tercer trimestre disminuyeron un 5%. La vuelta a un crecimiento sostenido podría respaldar las expectativas de ganancias.
Ratio de eficiencia indica qué proporción de los ingresos se destina a gastos operativos: cuanto menor sea, más ingresos quedan antes de provisiones e impuestos. En el tercer trimestre alcanzó el 65,8%, o alrededor del 62,0% excluyendo el acuerdo regulatorio extraordinario, frente al 59,7% del año anterior. Incluso sin ese cargo, los gastos aumentaron un 7% y los ingresos un 3%. Un crecimiento de gastos inferior al de ingresos sería una señal positiva para las acciones.
Ingresos netos por intereses son la diferencia entre los intereses recibidos por préstamos y valores y los pagados por depósitos y otras fuentes de financiación. En el tercer trimestre aumentaron un 8%, hasta 16,45 mil millones de USD.
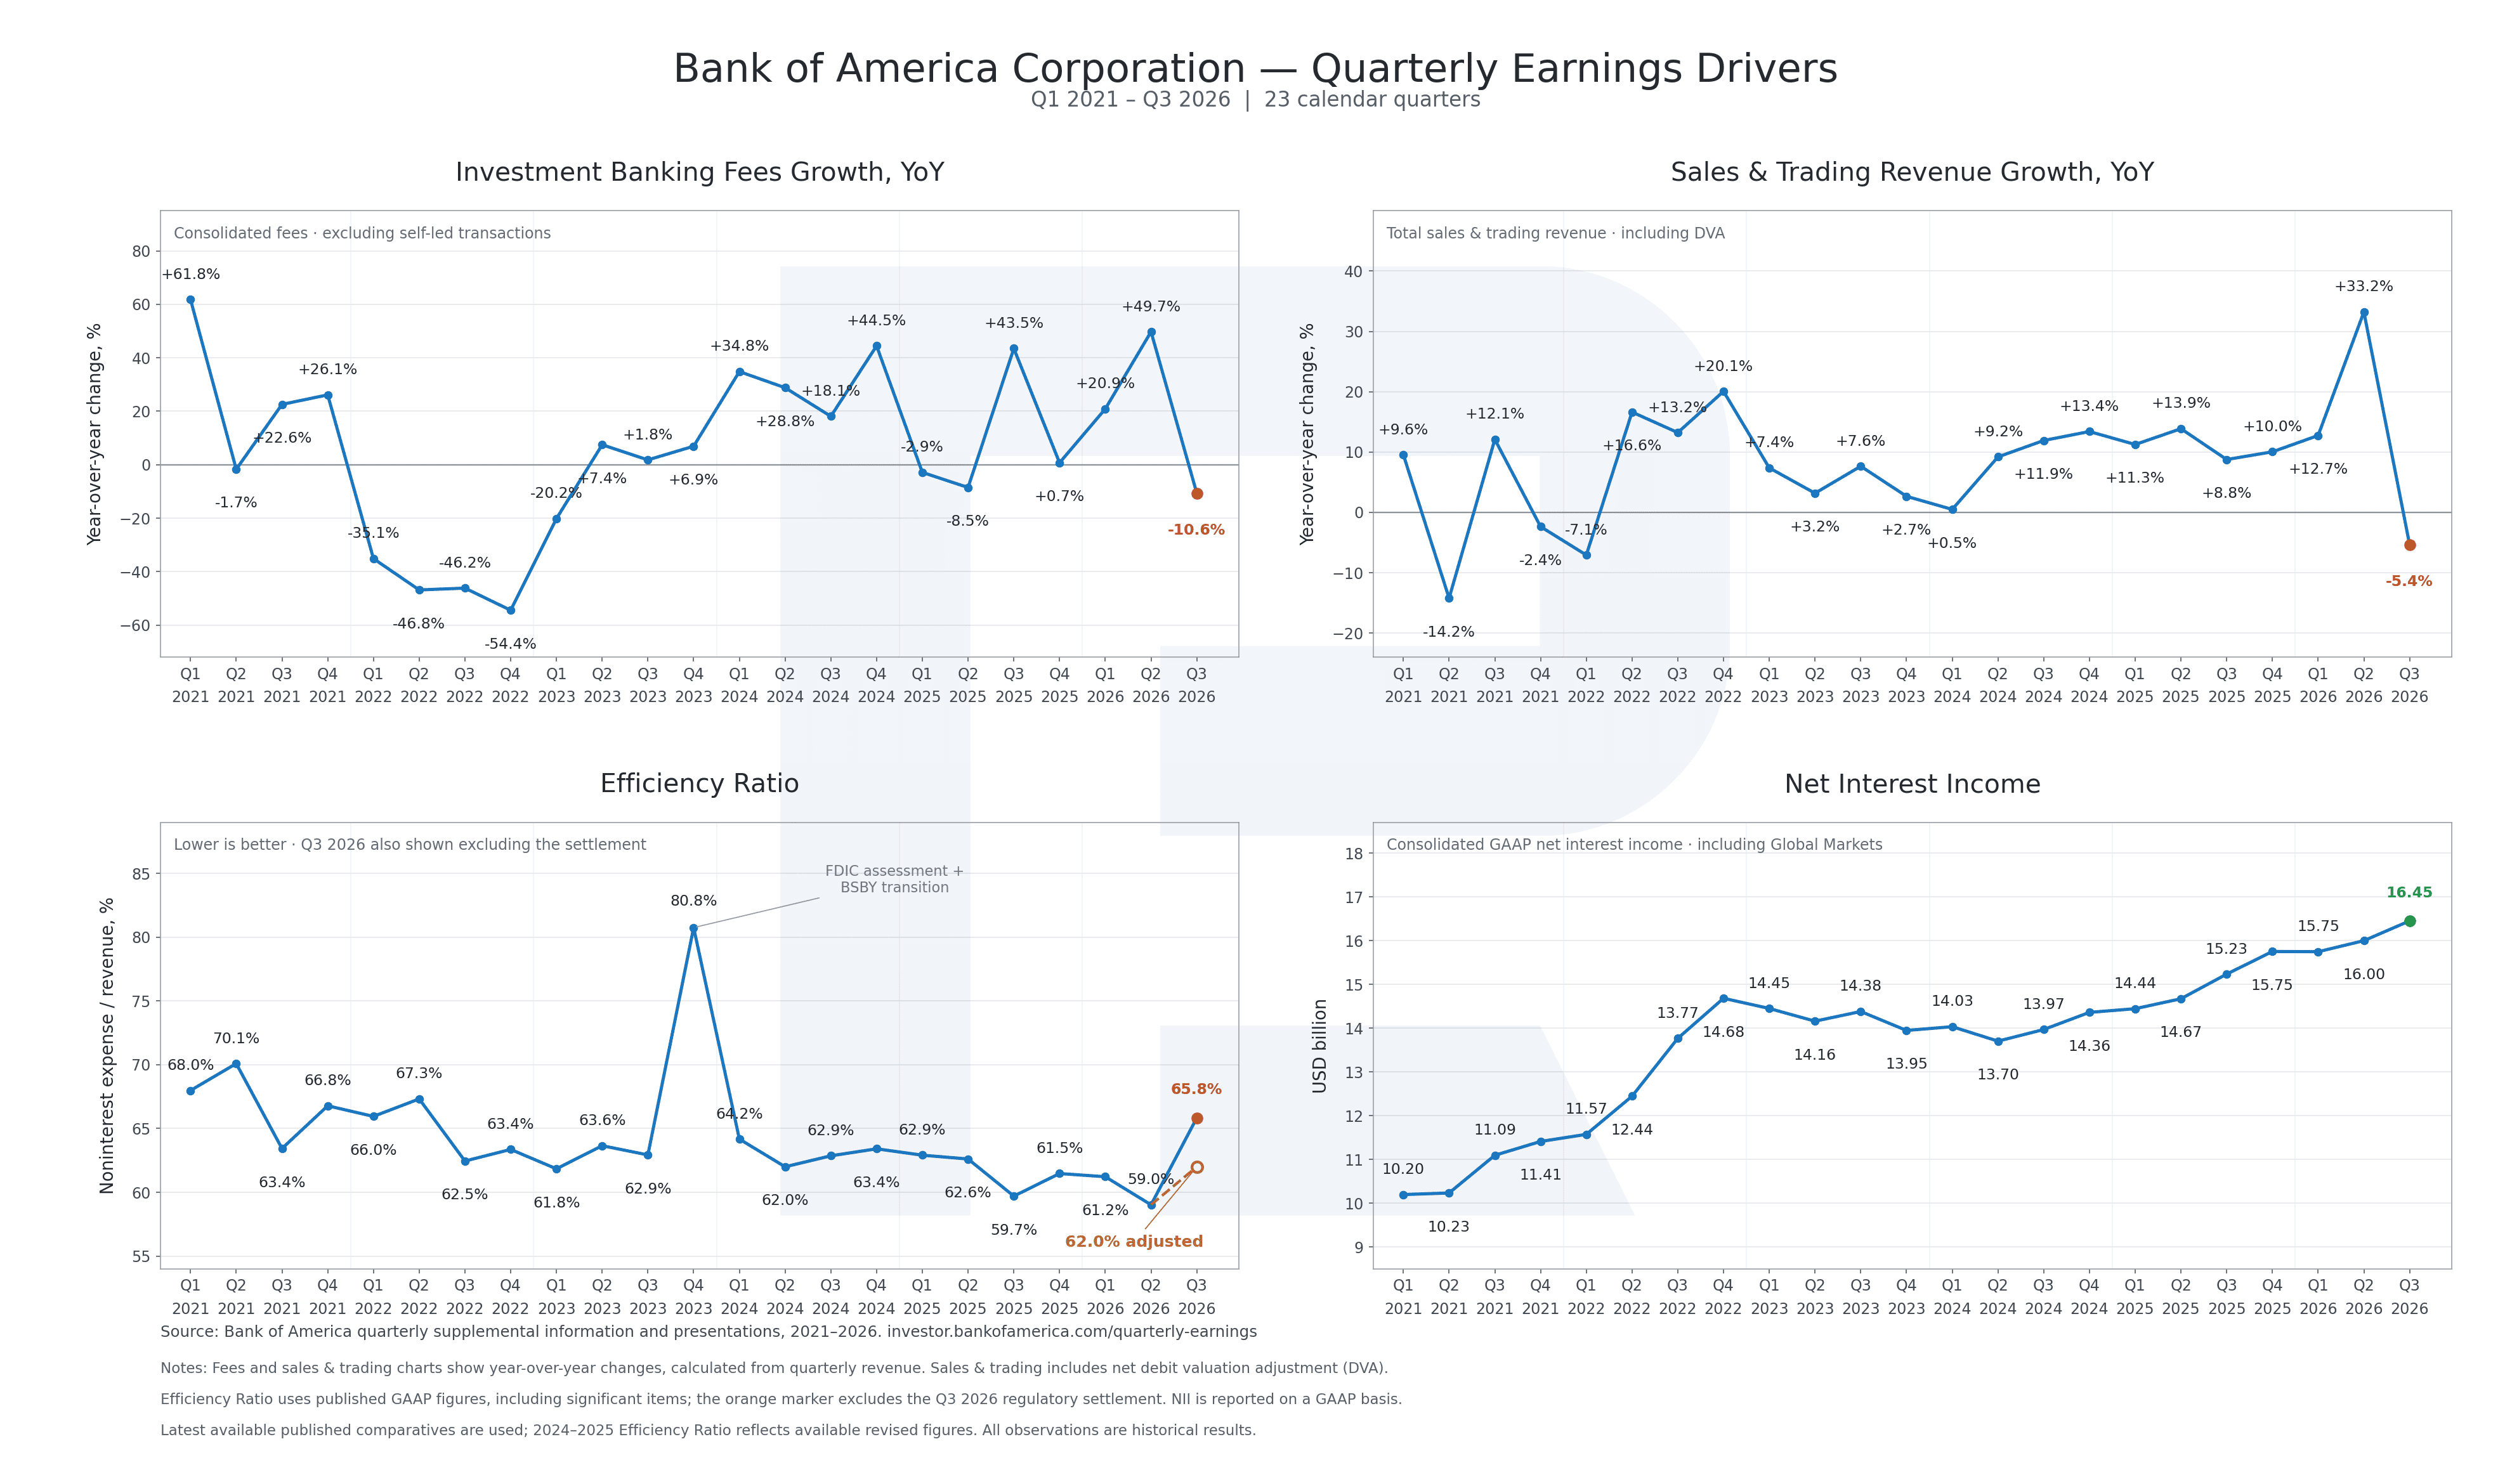
El análisis fundamental de BAC muestra que la presión sobre la rentabilidad del negocio se está convirtiendo en el principal desafío del banco. Tras un sólido primer semestre, las comisiones de banca de inversión y los ingresos de trading comenzaron a disminuir interanualmente.
El crecimiento de los ingresos netos por intereses sigue apoyando los resultados, pero los gastos absorben buena parte de la mejora. Incluso excluyendo el cargo regulatorio extraordinario, los gastos aumentaron un 7% y los ingresos un 3%. Por tanto, el deterioro del ratio de eficiencia no puede atribuirse solo al cargo: el banco gasta más para generar cada dólar de ingresos. Esto indica una menor capacidad para convertir la expansión del negocio en beneficios adicionales.
Las perspectivas de la dirección apuntan a una mejora ya en el próximo trimestre. El banco espera que el crecimiento de los ingresos vuelva a superar al de los gastos en el cuarto trimestre. Al mismo tiempo, BAC mantuvo su pronóstico de crecimiento de ingresos netos por intereses del 8% para 2026 y espera un crecimiento del 8% o más en 2027. Esto crea la posibilidad de recuperar el crecimiento de las ganancias, siempre que los mayores costos no absorban los ingresos adicionales.
La confirmación de estas perspectivas en el informe del cuarto trimestre podría ser el próximo catalizador para las acciones BAC. Si los ingresos empiezan a crecer más rápido que los gastos, el deterioro del tercer trimestre podría considerarse una pausa temporal en la mejora de los resultados. Una recuperación de las comisiones de banca de inversión y de los ingresos de trading reforzaría este escenario.
Previsiones de expertos para las acciones de Bank of America Corporation en 2026
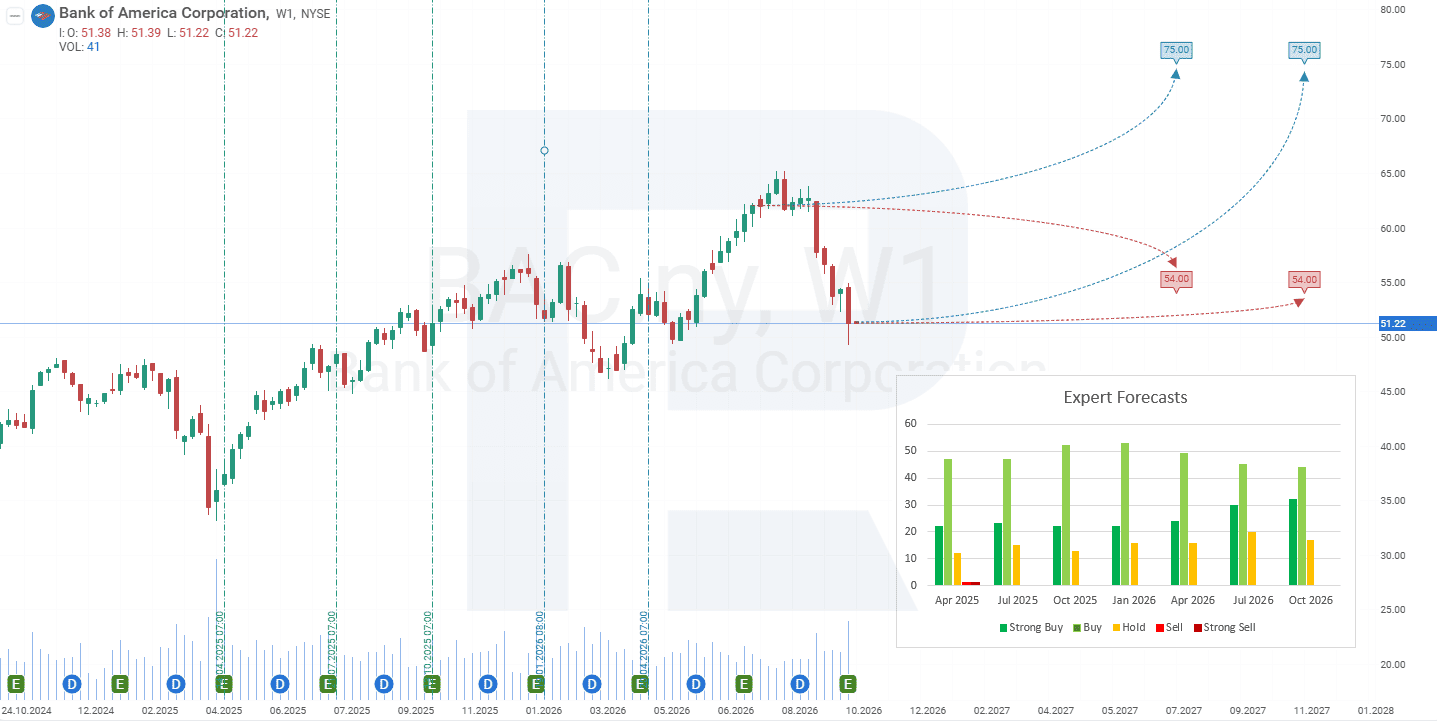
Los pronósticos de los analistas que se presentan a continuación abarcan un horizonte de 12 meses. Los límites superior e inferior corresponden a los precios objetivo de las acciones BAC durante este periodo:
Barchart : de 26 analistas, 16 recomendaron compra fuerte para las acciones de Bank of America, 4 compra moderada y 6 mantener. El límite superior del pronóstico es de 72 USD y el inferior de 55 USD.
MarketBeat : de 26 analistas, 20 recomendaron comprar las acciones y 6 mantenerlas. El límite superior es de 72 USD y el inferior de 54 USD.
TipRanks : de 16 analistas, 14 recomendaron comprar y 2 mantener. El límite superior es de 75 USD y el inferior de 56 USD.
Stock Analysis : de 25 analistas, 16 recomendaron compra fuerte, 6 compra y 3 mantener. El límite superior es de 71 USD y el inferior de 56 USD.
La perspectiva de los analistas sobre Bank of America sigue siendo predominantemente positiva. Es importante destacar que incluso los objetivos inferiores de las cuatro plataformas, entre 54 y 56 USD, superan el precio actual de aproximadamente 51,20 USD. Esto sugiere que los analistas consideran la caída actual de BAC una presión temporal sobre el precio, más que un deterioro importante de las perspectivas a largo plazo del banco.
Análisis técnico de BAC y pronóstico de las acciones de Bank of America para 2026
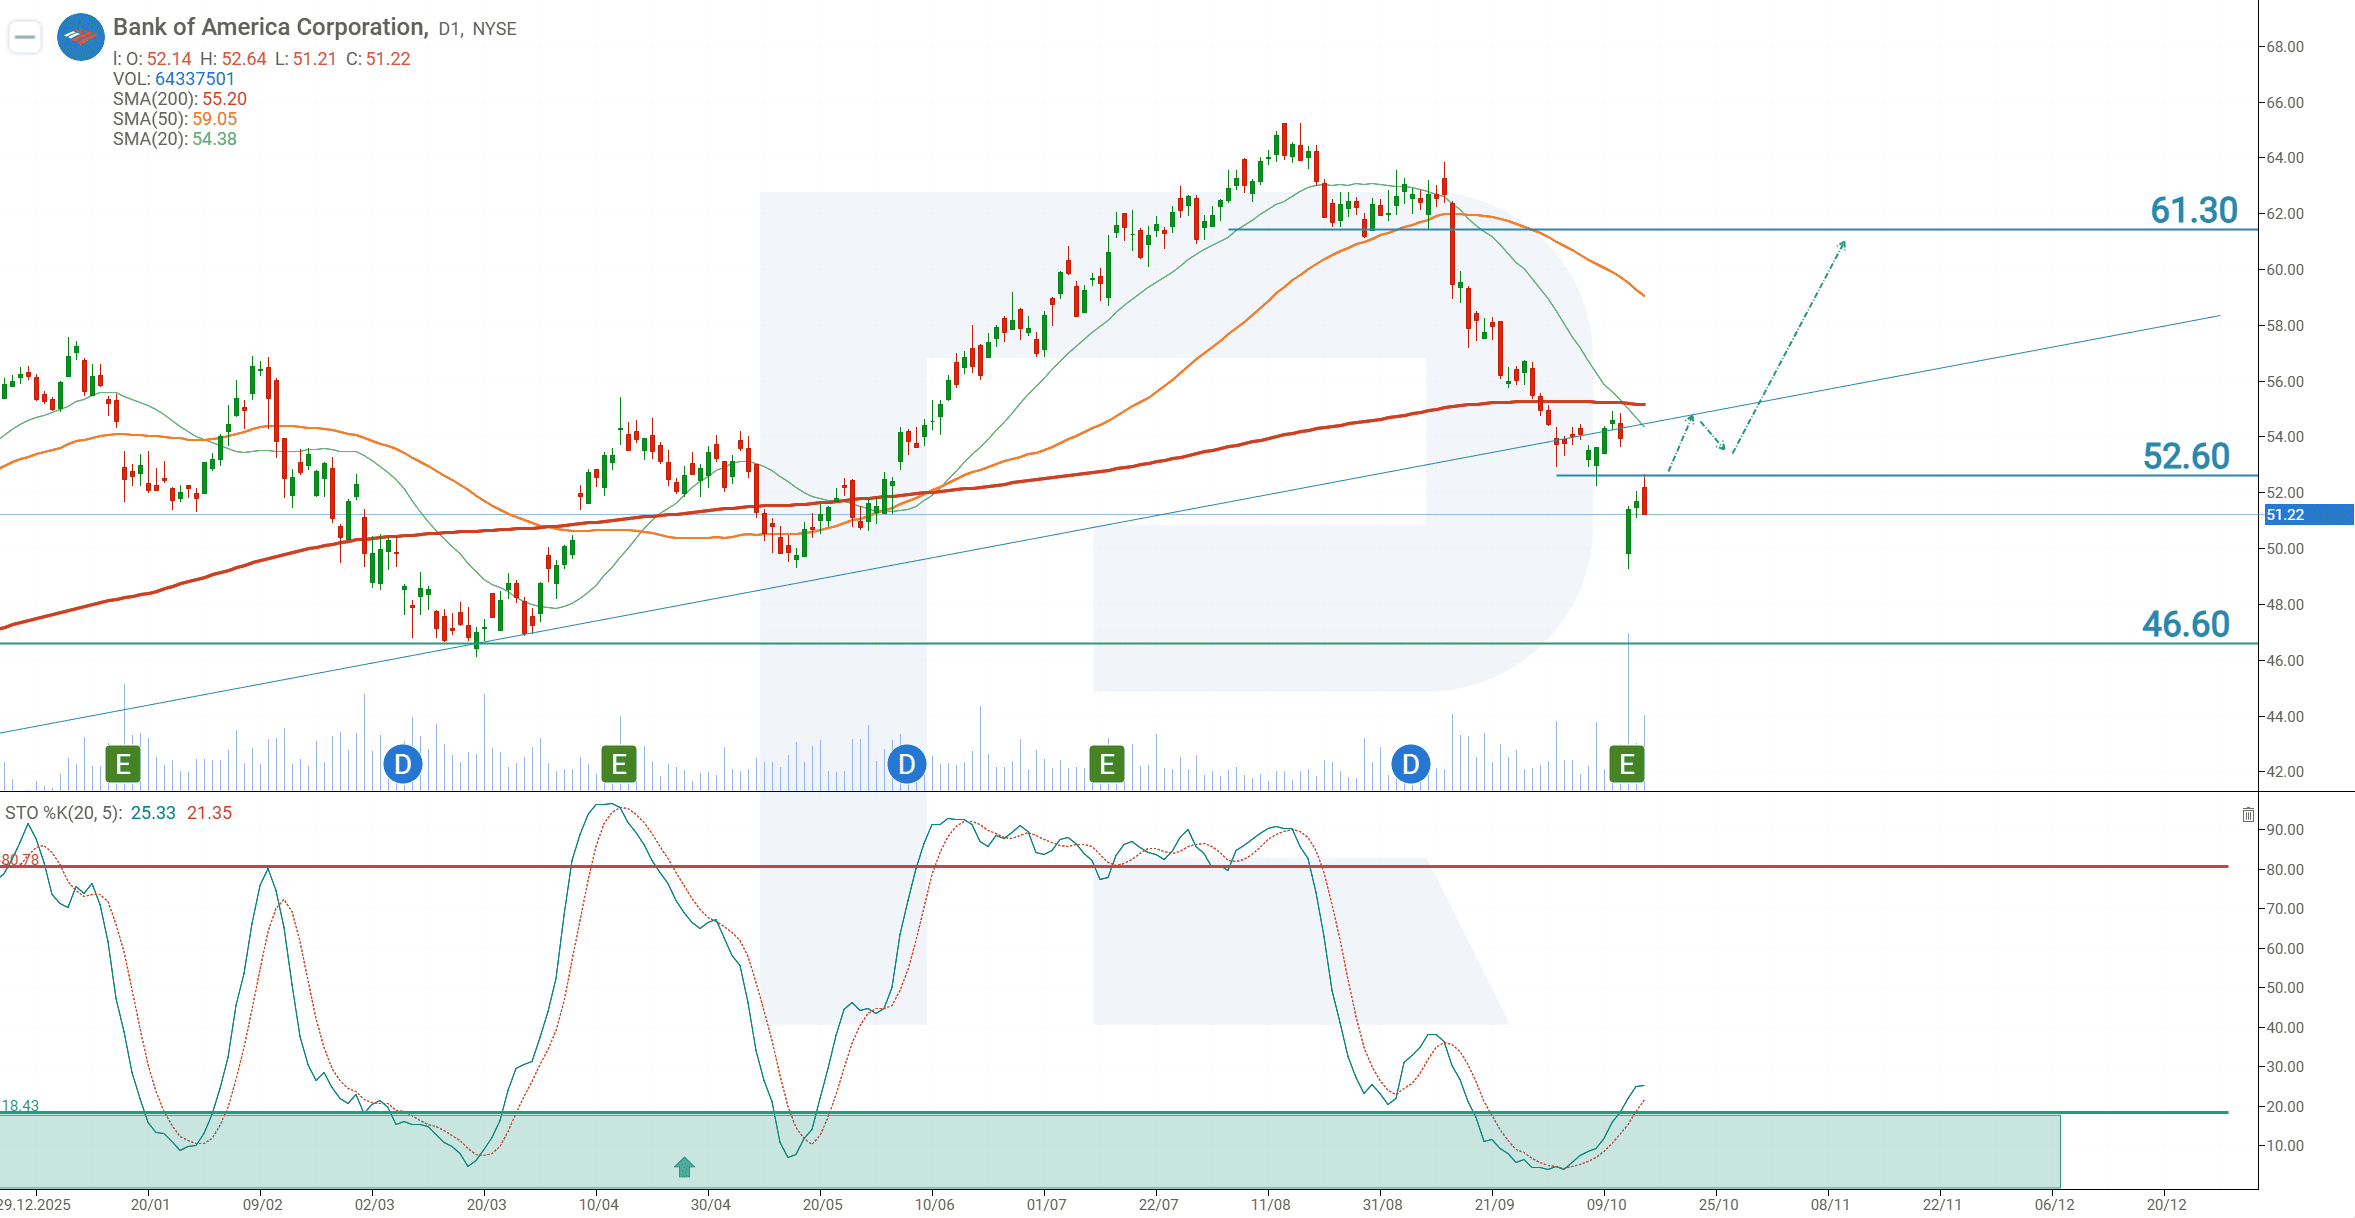
Al momento de redactar este artículo, las acciones BAC cotizan a 51,20 USD.
La evolución actual de las acciones de Bank of America indica un debilitamiento de la tendencia alcista. En el gráfico diario, BAC rompió por debajo de la media móvil de 200 periodos y se consolidó bajo ella, lo que sugiere que el mercado entra en una fase de consolidación y podría desarrollar una tendencia bajista. En este contexto, el oscilador estocástico se encuentra cerca de la zona de sobreventa. Si el mercado entra en consolidación, la posición actual del oscilador sugiere que la caída podría estar terminando, con una posible reanudación del crecimiento.
Sin embargo, el análisis de los datos históricos revela que, durante los últimos dos años, las acciones BAC cayeron por debajo de la media móvil cuatro veces y luego reanudaron su avance. Un patrón similar podría repetirse. Además, la dirección del banco espera una mejora de la rentabilidad ya en el próximo trimestre, lo que resulta favorable para las acciones.
No obstante, los inversores no deben ignorar las señales técnicas, pues reflejan el sentimiento del mercado. Esto significa que no es recomendable comprar al precio actual. Se necesita una señal técnica que confirme un aumento de la demanda de acciones BAC, como la ruptura de una resistencia. El nivel clave es 52,60 USD.
Por lo tanto, la idea de trading es colocar una orden Buy Stop en 52,80 USD. El Stop Loss debe establecerse en 51,20 USD y el Take Profit en 60,80 USD.
Buy Stop – 52,80
Take Profit – 60,80
Stop Loss – 51,20
Regla de gestión de la posición. Cuando el precio avance el 70% de la distancia total hacia el objetivo previsto, el Stop Loss se traslada al nivel de entrada. Después, la orden de protección se ajusta conforme avanza el precio, manteniendo una distancia del 10%. La gestión continúa hasta que la posición se cierre en Take Profit o Stop Loss, según cuál se alcance primero.
Riesgos de invertir en las acciones de Bank of America Corporation
Los riesgos de invertir en acciones de Bank of America Corporation incluyen varios factores:
Sensibilidad a las tasas de interés: la rentabilidad de Bank of America está estrechamente ligada a las tasas de interés. Las subidas de tasas aumentan los rendimientos de los activos, pero también elevan el coste de los depósitos captados, lo que puede reducir el ingreso neto por intereses. Si la Reserva Federal comienza a bajar las tasas, como algunos analistas pronostican, esto podría afectar negativamente al ingreso por intereses y a la valoración de las acciones de BAC.
Incertidumbre económica y política: un regreso a la política arancelaria de la administración Trump provocó volatilidad en el mercado, aumentando temporalmente los ingresos por operaciones, pero también elevando la incertidumbre. Los problemas en las relaciones internacionales, especialmente con China, podrían afectar a los mercados globales y reducir los ingresos de BAC por operaciones internacionales.
Menores ingresos por banca de inversión: ante la incertidumbre, la actividad del mercado en fusiones y adquisiciones y OPIs se ha desacelerado, lo que ha generado una caída en los ingresos por comisiones.
Riesgos crediticios: el aumento de las provisiones para pérdidas por préstamos sugiere que el banco anticipa un posible incremento de los impagos, especialmente en los préstamos comerciales. La proporción de préstamos vencidos está en aumento, lo que podría traducirse en amortizaciones y menores ingresos por comisiones.
Aunque Bank of America muestra resiliencia en diversas áreas, los inversores deben tener en cuenta los riesgos mencionados, ya que podrían ejercer presión sobre el desempeño financiero futuro de la compañía.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.