
El negocio de IA de Broadcom continúa acelerándose y respalda las acciones de AVGO
Broadcom continúa beneficiándose del aumento de la inversión en inteligencia artificial, y los ingresos por IA siguen siendo el principal motor de crecimiento de la compañía. Al mismo tiempo, una posible disminución del margen operativo se está convirtiendo en un riesgo importante para las acciones de AVGO. Este artículo analiza las acciones de Broadcom y ofrece un pronóstico para Broadcom para la segunda mitad de 2026.
Broadcom Inc. (NASDAQ: AVGO) presentó sus resultados financieros del Q3 del ejercicio fiscal 2026, confirmando que la compañía continúa registrando un crecimiento excepcionalmente sólido. Los ingresos aumentaron un 86% interanual hasta 29.59 mil millones de USD, mientras que los ingresos por semiconductores de IA crecieron un 221% hasta 16.7 mil millones de USD. El flujo de caja libre también siguió aumentando. Estos resultados muestran que la inteligencia artificial continúa siendo el principal motor de crecimiento de la compañía.
Para el Q4 FY2026, Broadcom prevé un mayor crecimiento de los ingresos y de su negocio de IA. Al mismo tiempo, la compañía espera cierta moderación de la rentabilidad. Por ello, es especialmente importante para los inversionistas evaluar si Broadcom puede mantener un rápido crecimiento de los beneficios a medida que los márgenes comienzan a estabilizarse.
Este artículo analiza las acciones de Broadcom, revisa los últimos resultados financieros de la compañía, examina los principales motores de su negocio, presenta un análisis fundamental de AVGO, revisa la evolución del precio de las acciones de Broadcom y ofrece un pronóstico para la segunda mitad de 2026.
Acerca de Broadcom Inc.
Broadcom Inc. es una empresa tecnológica con sede en EE. UU. especializada en el desarrollo de chips para equipos de red, servidores, centros de datos, comunicaciones inalámbricas y software para soluciones empresariales y en la nube. Fundada en 1961 como una división de HP, se escindió como Avago Technologies en 1991. En 2009, Avago Technologies salió a bolsa en el NASDAQ, y sus acciones se negocian desde entonces bajo el símbolo AVGO. En 2016, Avago Technologies adquirió Broadcom Corporation por 37.000 millones de USD y adoptó su nombre.
Principales fuentes de ingresos de Broadcom Inc.
Los ingresos de Broadcom se dividen en dos segmentos principales:
- Negocio de semiconductores: aproximadamente el 75 % de los ingresos provienen de la venta de chips para centros de datos, computación en la nube, aceleradores de IA, procesadores de red y chips para servidores, almacenamiento, equipos de red y módulos inalámbricos para smartphones y Wi-Fi.
- Software de infraestructura: el 25 % restante de los ingresos procede de software empresarial para computación en la nube, ciberseguridad y soluciones de red, productos de VMware, componentes de automatización y plataformas DevOps.
Informe de resultados del primer trimestre del año fiscal 2025 de Broadcom Inc.
El 6 de marzo, Broadcom publicó sus resultados financieros del primer trimestre del año fiscal 2025, correspondiente al periodo finalizado el 2 de febrero de 2025. Las cifras clave son las siguientes:
- Ingresos: 14.9 mil millones USD (+25%)
- Beneficio neto: 7.8 mil millones USD (+67%)
- Ganancias por acción (EPS): 1.60 USD (+307%)
- Beneficio operativo (non-GAAP): 9.82 mil millones USD (+44%)
Ingresos netos por segmento:
- Soluciones de semiconductores: 8.200 millones USD (+55 %)
- Software de infraestructura: 6.700 millones USD (+47 %)
Broadcom informó de unos sólidos resultados financieros para el primer trimestre del año fiscal 2025, con un incremento de ingresos del 25 % interanual. Este crecimiento se debió principalmente a un aumento del 77 % en los ingresos relacionados con la IA, que alcanzaron los 4.100 millones USD, y a un aumento del 47 % en los ingresos por software de infraestructura, que totalizaron 6.700 millones USD. La exitosa integración de VMware, adquirida en 2023, también desempeñó un papel significativo en esta expansión, fortaleciendo la posición de Broadcom en el mercado de software empresarial.
El CEO Hock Tan destacó la fuerte demanda de chips personalizados de IA por parte de gigantes de la computación en la nube, que están invirtiendo fuertemente en centros de datos impulsados por IA.
De cara al segundo trimestre de 2025, Broadcom espera que los ingresos alcancen los 14.900 millones USD, ligeramente por encima de las estimaciones de los analistas. La empresa anticipa un mayor crecimiento en el segmento de semiconductores de IA, con ingresos relacionados con IA proyectados en 4.400 millones USD para el próximo trimestre.
Informe financiero de Broadcom Inc. Q2 2025
El 5 de junio de 2025, Broadcom Inc. publicó sus resultados financieros del Q2 del ejercicio fiscal 2025 para el trimestre finalizado el 4 de mayo de 2025. Las principales cifras son las siguientes:
Ingresos: 15.0 mil millones de USD (+20%)
Beneficio neto: 7.8 mil millones de USD (+44%)
Beneficio por acción (EPS): 1.58 USD (+43%)
Beneficio operativo (non-GAAP): 9.79 mil millones de USD (+37%)
Ingresos por segmento:
Semiconductor Solutions: 8.4 mil millones de USD (+17%)
Infrastructure Software: 6.6 mil millones de USD (+25%)
Los resultados de Broadcom para el Q2 del ejercicio fiscal 2025 destacaron la sólida posición de la compañía en los mercados de IA y semiconductores. Los ingresos aumentaron un 20% interanual, mientras que los ingresos por IA crecieron un 46% hasta 4.4 mil millones de USD, impulsados por la demanda de chips de IA personalizados y soluciones de red. La compañía también recompró 3.2 mil millones de USD de sus propias acciones, reflejando un fuerte flujo de caja y la confianza de la dirección en el negocio.
Para el Q3, Broadcom previó ingresos de aproximadamente 15.8 mil millones de USD. Se esperaba que los ingresos por semiconductores de IA aumentaran a 5.1 mil millones de USD, marcando un décimo trimestre consecutivo de crecimiento. La previsión indicaba que la demanda de los productos de IA y redes de Broadcom seguiría siendo sólida.
A pesar de los sólidos resultados, la acción cayó aproximadamente un 5% tras la publicación del informe. Los inversionistas estaban preocupados por una posible desaceleración del mercado de IA y por la elevada valoración de la acción tras sus fuertes avances en los meses anteriores. No obstante, los analistas mantuvieron una visión positiva sobre Broadcom, respaldada por su elevada rentabilidad, fuerte flujo de caja libre y el crecimiento continuado de su negocio de IA.
Informe financiero de Broadcom Inc. Q3 FY2025
El 4 de septiembre de 2025, Broadcom Inc. publicó sus resultados financieros del Q3 del ejercicio fiscal 2025 para el trimestre finalizado el 3 de agosto de 2025. Las principales cifras son las siguientes:
Ingresos: 15.95 mil millones de USD (+22%)
Beneficio neto: 8.40 mil millones de USD (+37%)
Beneficio por acción (EPS): 1.69 USD (+36%)
Beneficio operativo (non-GAAP): 10.45 mil millones de USD (+31%)
Ingresos por segmento:
Semiconductor Solutions: 9.17 mil millones de USD (+26%)
Infrastructure Software: 6.79 mil millones de USD (+17%)
Los resultados de Broadcom para el Q3 del ejercicio fiscal 2025 superaron las expectativas de los analistas. Los ingresos aumentaron un 22% interanual hasta 15.95 mil millones de USD, mientras que los ingresos por IA crecieron un 63% hasta 5.2 mil millones de USD. El negocio de semiconductores siguió siendo el principal motor de crecimiento, mientras que el segmento Infrastructure Software, incluido VMware, continuó expandiéndose, respaldado por su modelo de negocio basado en suscripciones y soluciones en la nube.
El desempeño financiero de la compañía también se mantuvo sólido. El beneficio por acción ajustado alcanzó 1.69 USD, un 36% más interanual, mientras que el margen EBITDA llegó al 67%.
Para el Q4 de 2025, Broadcom previó ingresos de aproximadamente 17.4 mil millones de USD, un 24% por encima del nivel del año anterior. Se esperaba que los ingresos por IA alcanzaran 6.2 mil millones de USD, lo que representaría un crecimiento interanual del 66%. Un motor adicional de crecimiento fue un contrato de más de 10 mil millones de USD con un nuevo cliente hyperscale para suministrar aceleradores de IA XPU.
Informe financiero de Broadcom Inc. Q4 FY2025
El 11 de diciembre, Broadcom publicó sus resultados del Q4 del año fiscal 2025, que finalizó el 2 de noviembre de 2025. Las cifras clave son las siguientes:
- Ingresos: 18.02 mil millones de USD (+28%)
- Ingreso neto (non-GAAP): 9.71 mil millones de USD (+39%)
- Beneficio por acción (non-GAAP): 1.95 USD (+37%)
- Beneficio operativo (non-GAAP): 12.22 mil millones de USD (+34%)
Ingresos netos por segmento:
- Soluciones de semiconductores: 11.07 mil millones de USD (+35%)
- Software de infraestructura: 6.94 mil millones de USD (+19%)
Los resultados de Broadcom para el T4 del ejercicio fiscal 2025 fueron sólidos y superaron las expectativas del mercado. Los ingresos ascendieron a 18 mil millones de USD (+28% interanual), frente a una previsión de 17.5 mil millones de USD, mientras que el beneficio por acción ajustado (BPA no GAAP) alcanzó 1.95 USD, por encima de las expectativas de los analistas (1.87 USD). El principal motor del crecimiento fueron los chips de IA: los ingresos del segmento de semiconductores aumentaron hasta 11.1 mil millones de USD (+35% interanual), de los cuales 6.5 mil millones de USD procedieron de productos relacionados con IA (+74% interanual). El negocio de software de infraestructura, incluido VMware, también creció hasta 6.90 mil millones de USD (+19% interanual). Como resultado, Broadcom genera de forma constante beneficios tanto a partir de soluciones de hardware como de infraestructura de software. La empresa mantuvo una alta rentabilidad, con un EBITDA no GAAP de 12.2 mil millones de USD (68% de los ingresos), flujo de caja libre de 7.5 mil millones de USD y un aumento del dividendo del 10% hasta 0.65 USD por acción.
La perspectiva para el T1 de 2026 también fue positiva, con ingresos esperados de 19.1 mil millones de USD (+28% interanual), el margen EBITDA proyectado en 67% y las ventas de chips de IA previstas para aumentar hasta 8.2 mil millones de USD. Broadcom afirmó que tenía una cartera de pedidos de soluciones de IA de 73 mil millones de USD para los próximos 18 meses.
Resultados financieros de Broadcom Inc. en el T1 de 2026
El 4 de marzo de 2026, Broadcom Inc. publicó sus resultados financieros del Q1 del ejercicio fiscal 2026 para el trimestre finalizado el 1 de febrero de 2026. Las principales cifras son las siguientes:
- Ingresos: 19.31 mil millones de USD (+29%)
- Beneficio neto (non-GAAP): 10.19 mil millones de USD (+30%)
- Beneficio por acción (non-GAAP): 2.05 USD (+28%)
- Beneficio operativo (non-GAAP): 12.83 mil millones de USD (+30%)
Ingresos netos por segmento:
- Semiconductor Solutions: 12.52 mil millones de USD (+52%)
- Infrastructure Software: 6.80 mil millones de USD (+1%)
Los resultados de Broadcom para el Q1 del ejercicio fiscal 2026 superaron las expectativas del mercado. Los ingresos aumentaron un 29% interanual hasta 19.31 mil millones de USD, mientras que el beneficio por acción non-GAAP alcanzó 2.05 USD. El negocio de IA de la compañía siguió siendo el principal motor de crecimiento, con un aumento del 106% en los ingresos por IA hasta 8.4 mil millones de USD. Los ingresos de Semiconductor Solutions crecieron un 52%, mientras que los de Infrastructure Software aumentaron apenas un 1%.
La rentabilidad de la compañía siguió siendo sólida. El Adjusted EBITDA alcanzó 13.13 mil millones de USD, mientras que el flujo de caja libre totalizó 8.01 mil millones de USD. Broadcom también anunció un nuevo programa de recompra de acciones por 10 mil millones de USD.
Para el Q2 de 2026, la compañía previó ingresos de aproximadamente 22 mil millones de USD, muy por encima de las expectativas de los analistas, mientras que se esperaba que los ingresos por chips de IA aumentaran a 10.7 mil millones de USD. Broadcom también afirmó que los ingresos por chips de IA podrían superar los 100 mil millones de USD en 2027, reflejando la confianza de la dirección en la continuidad de la fuerte demanda de los mayores operadores de centros de datos del mundo.
Resultados financieros del Q2 2026 de Broadcom Inc.
El 3 de junio de 2026, Broadcom Inc. publicó sus resultados financieros del Q2 del ejercicio fiscal 2026 para el trimestre finalizado el 3 de mayo de 2026. Las principales cifras son las siguientes:
- Ingresos: 22.19 mil millones de USD (+48%)
- Beneficio neto (non-GAAP): 12.07 mil millones de USD (+55%)
- Beneficio por acción (non-GAAP): 2.44 USD (+54%)
- Beneficio operativo (non-GAAP): 14.93 mil millones de USD (+52%)
- Flujo de caja libre: 10.26 mil millones de USD (+60%)
Ingresos por segmento:
- Semiconductor Solutions: 15.01 mil millones de USD (+79%)
- Infrastructure Software: 7.18 mil millones de USD (+9%)
Los resultados de Broadcom para el Q2 del ejercicio fiscal 2026 mantuvieron un fuerte impulso del negocio. Los ingresos aumentaron un 48% interanual hasta un récord de 22.19 mil millones de USD, superando la previsión de la propia compañía. El negocio de IA siguió siendo el principal motor de crecimiento, con un aumento del 143% en los ingresos por semiconductores de IA, impulsado por la fuerte demanda de aceleradores de IA personalizados y equipos de red para centros de datos.
Los ingresos de Infrastructure Software aumentaron un 9%, continuando como una fuente de ingresos estables y elevada rentabilidad. El Adjusted EBITDA alcanzó 15.24 mil millones de USD, equivalente al 69% de los ingresos, mientras que el flujo de caja libre totalizó 10.26 mil millones de USD.
Para el Q3 de 2026, Broadcom previó ingresos de aproximadamente 29.4 mil millones de USD y un Adjusted EBITDA de alrededor del 68% de los ingresos. Se esperaba que los ingresos por semiconductores de IA superaran los 16 mil millones de USD, lo que representaría un crecimiento interanual superior al 200%.
Resultados financieros del Q3 del ejercicio fiscal 2026 de Broadcom Inc.
El 2 de septiembre de 2026, Broadcom Inc. publicó sus resultados financieros del Q3 del ejercicio fiscal 2026 para el trimestre finalizado el 2 de agosto de 2026. Las principales cifras son las siguientes:
- Ingresos: 29.59 mil millones de USD (+86%)
- Beneficio neto (non-GAAP): 16.37 mil millones de USD (+95%)
- Beneficio por acción (non-GAAP): 3.32 USD (+96%)
- Beneficio operativo (non-GAAP): 20.10 mil millones de USD (+92%)
- Flujo de caja libre: 13.67 mil millones de USD (+95%)
Ingresos por segmento:
- Semiconductor Solutions: 20.84 mil millones de USD (+127%)
- Infrastructure Software: 8.75 mil millones de USD (+29%)
Los resultados de Broadcom para el Q3 del ejercicio fiscal 2026 confirmaron que los fundamentales de la compañía siguen siendo sólidos, sin señales todavía de que el crecimiento de los ingresos haya alcanzado su máximo o de que la demanda de soluciones de IA se esté debilitando. Los ingresos alcanzaron 29.59 mil millones de USD, un aumento del 86% interanual, mientras que los ingresos por semiconductores de IA crecieron un 221% hasta 16.7 mil millones de USD. Fue especialmente alentador que la compañía superara su propia previsión de ingresos por IA y continúe anticipando un mayor crecimiento. Para el Q4, Broadcom prevé ingresos por IA de 21.7 mil millones de USD, aproximadamente un 30% más que en el trimestre anterior. Esto indica que el principal motor de crecimiento de la compañía continúa ganando impulso.
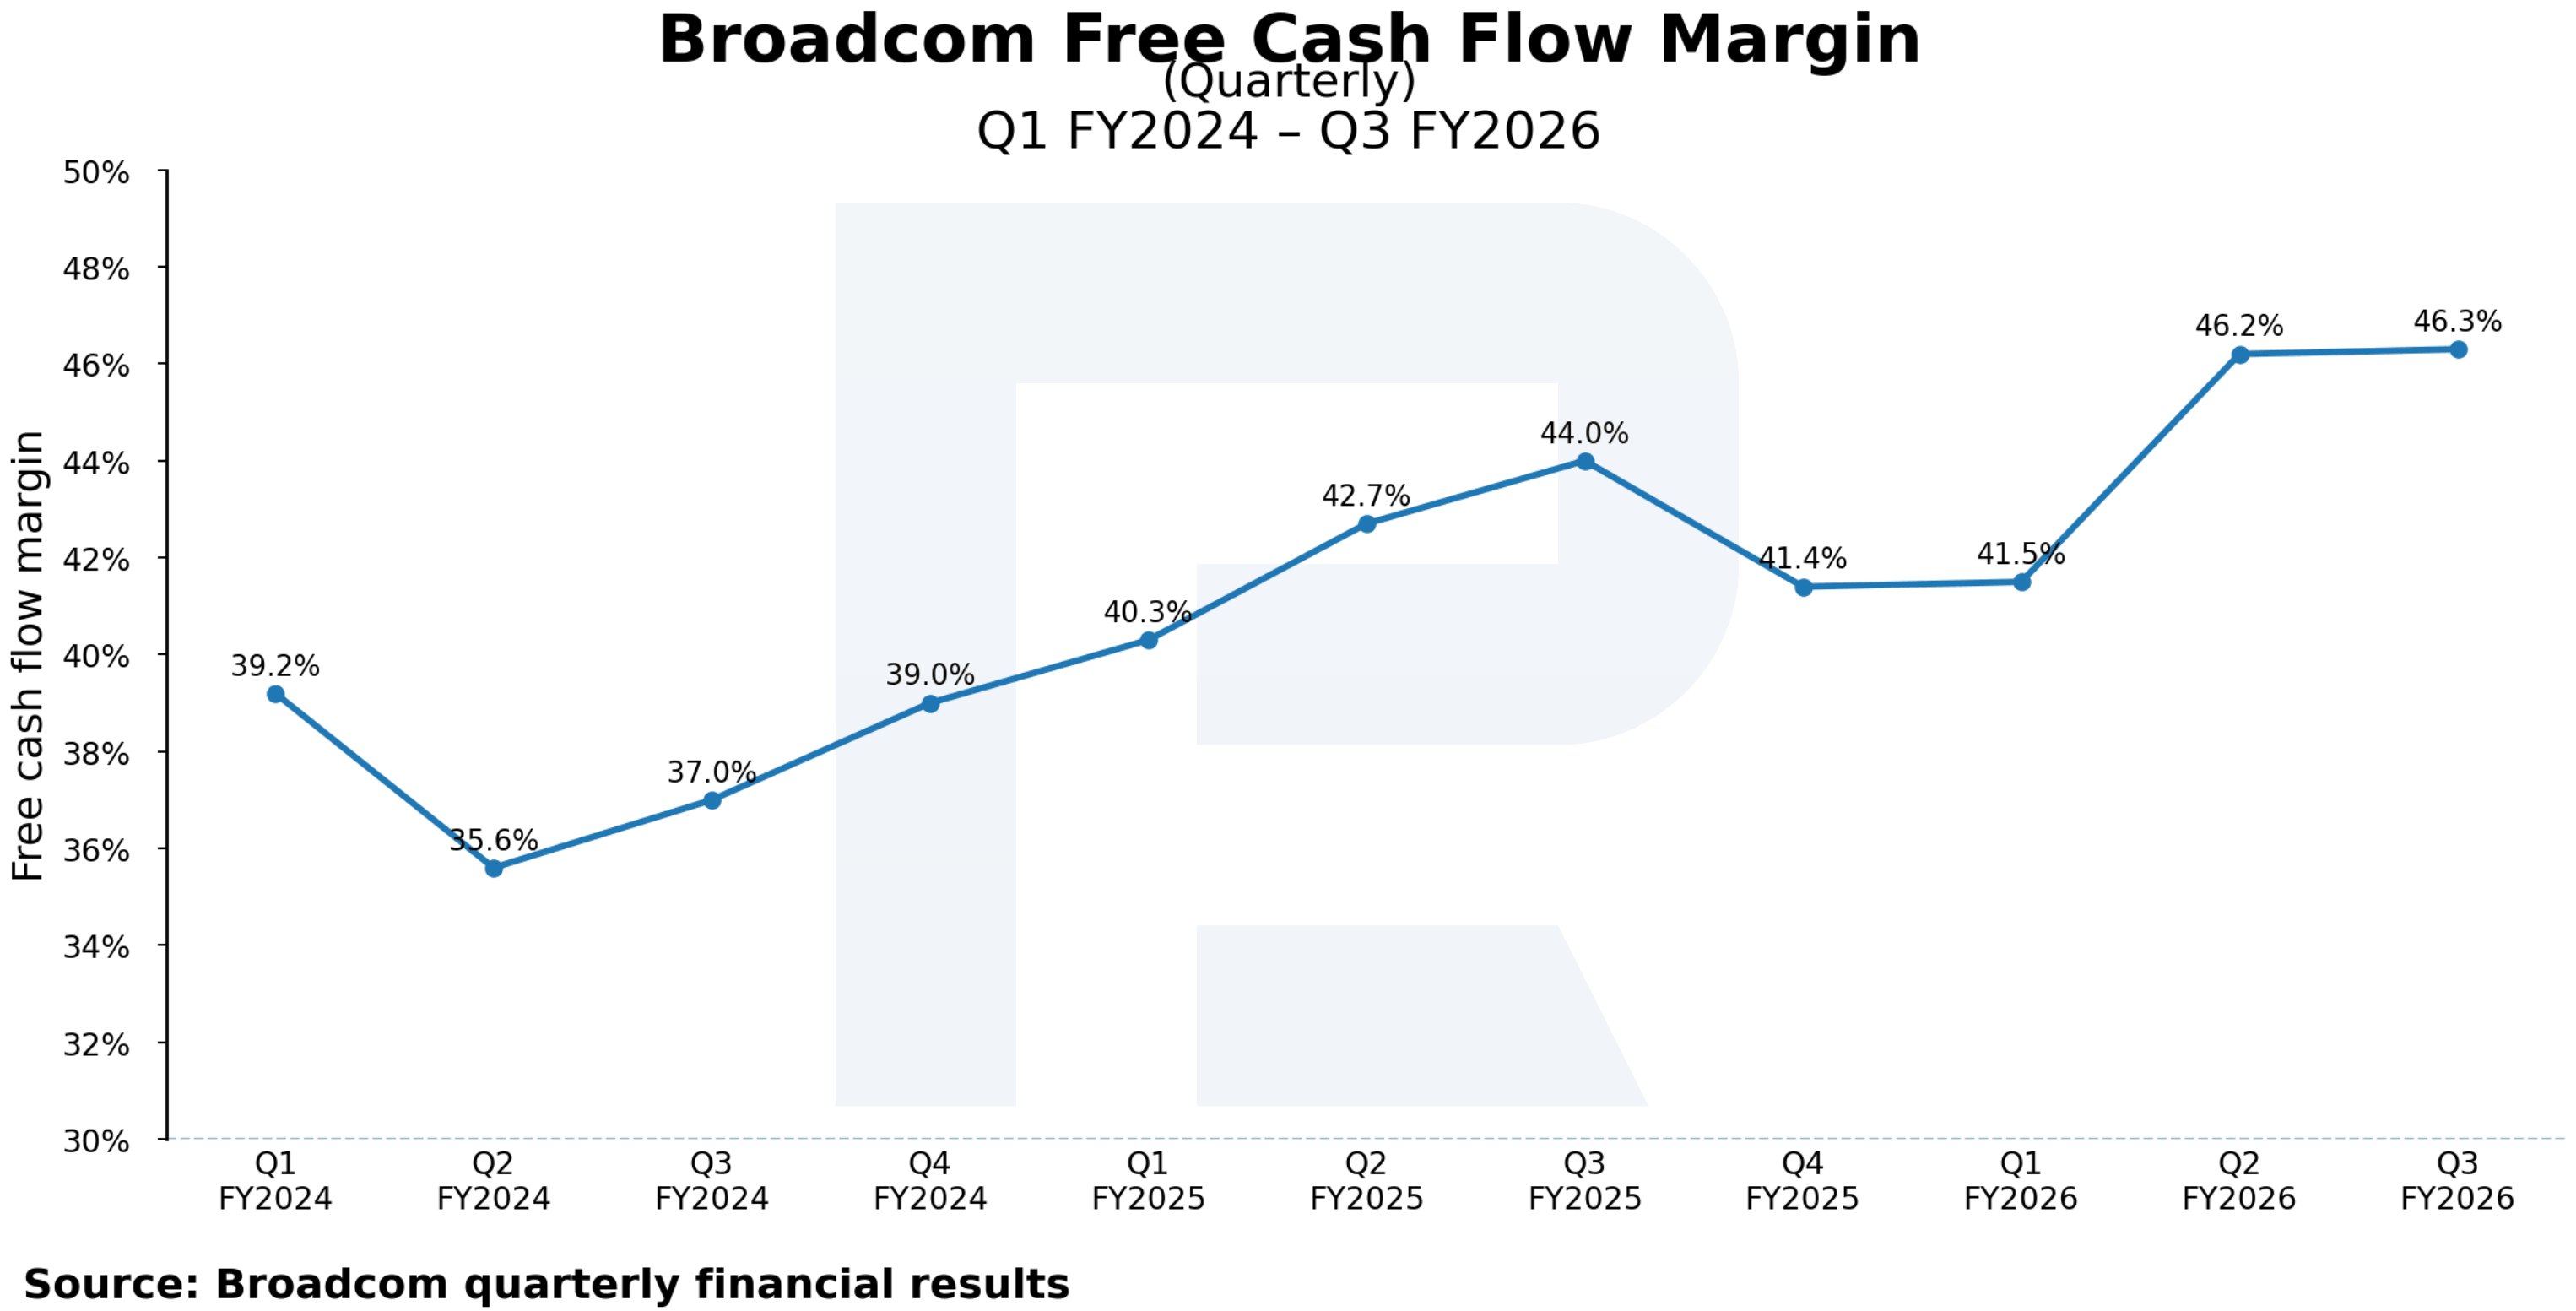
La calidad del crecimiento también sigue siendo sólida. Semiconductor Solutions continúa siendo la principal fuente de crecimiento del negocio, mientras que Infrastructure Software también mostró una mayor expansión, con un aumento de los ingresos del 29% interanual. El flujo de caja libre alcanzó 13.67 mil millones de USD, un 95% más, mientras que el margen de flujo de caja libre llegó al 46%. Esto demuestra que Broadcom continúa convirtiendo su rápido crecimiento de ingresos en un fuerte flujo de caja.
Un indicador del informe merece ahora una atención especialmente estrecha. El margen bruto non-GAAP disminuyó al 75% y la dirección espera que baje aún más, hasta el 73%, en el próximo trimestre. Esto se debe al rápido aumento de la proporción de aceleradores de IA personalizados, que requieren componentes costosos y generan márgenes brutos inferiores a los de algunos de los negocios tradicionales de Broadcom. Por ahora, este efecto está siendo compensado por el aumento de escala de la compañía y su elevada eficiencia operativa. Sin embargo, una caída sostenida tanto del margen bruto como del margen operativo podría indicar que la rentabilidad se está acercando a su máximo en el ciclo actual. Una señal especialmente negativa sería una caída simultánea de los márgenes y una desaceleración del crecimiento de los ingresos por IA.
No obstante, las perspectivas de la compañía siguen siendo muy sólidas. Broadcom espera una nueva expansión rápida de su negocio de IA y prevé 115 mil millones de USD en ingresos por IA para FY2027. Esta previsión refleja la confianza de la dirección en que los clientes hyperscale continuarán invirtiendo fuertemente en aceleradores de IA personalizados e infraestructura de red. Sin embargo, esto también representa el principal riesgo para las acciones de Broadcom. Las expectativas del mercado ya son excepcionalmente altas, lo que significa que Broadcom debe seguir cumpliendo o superando sus propias previsiones ambiciosas. Incluso un incumplimiento moderado frente a las expectativas podría provocar una corrección significativa del precio de la acción sin que exista un deterioro material del negocio subyacente.
En general, la situación actual sugiere que la rentabilidad podría estar acercándose a su máximo, incluso mientras las expectativas de los inversionistas siguen siendo excepcionalmente altas. Los ingresos por IA continúan acelerándose, el negocio de software ha vuelto a registrar un crecimiento sólido y el margen de flujo de caja libre se mantiene en un nivel excepcionalmente elevado. Para los inversionistas de largo plazo, esto todavía no indica que sea momento de salir de la acción. Las principales señales de un posible cambio en el caso de inversión serían una desaceleración simultánea del crecimiento de los ingresos por IA, una caída sostenida de la rentabilidad operativa y un deterioro significativo del margen de flujo de caja libre. Por ahora, los resultados financieros de Broadcom no muestran esta combinación de tendencias negativas, por lo que no hay evidencia suficiente para concluir que el negocio de la compañía haya alcanzado su máximo.
Análisis fundamental de AVGO: principales impulsores de las acciones de Broadcom en 2026
En 2026, el caso de inversión de Broadcom dependerá en gran medida de la expansión continua de la infraestructura de IA y de la capacidad de la compañía para convertir la fuerte demanda de sus productos en un crecimiento sostenido de los beneficios y del flujo de caja. Al analizar las acciones de Broadcom, los inversionistas deberían prestar especial atención a cuatro indicadores clave que ayudan a evaluar si la compañía puede mantener su impulso de crecimiento y seguir justificando las elevadas expectativas del mercado.
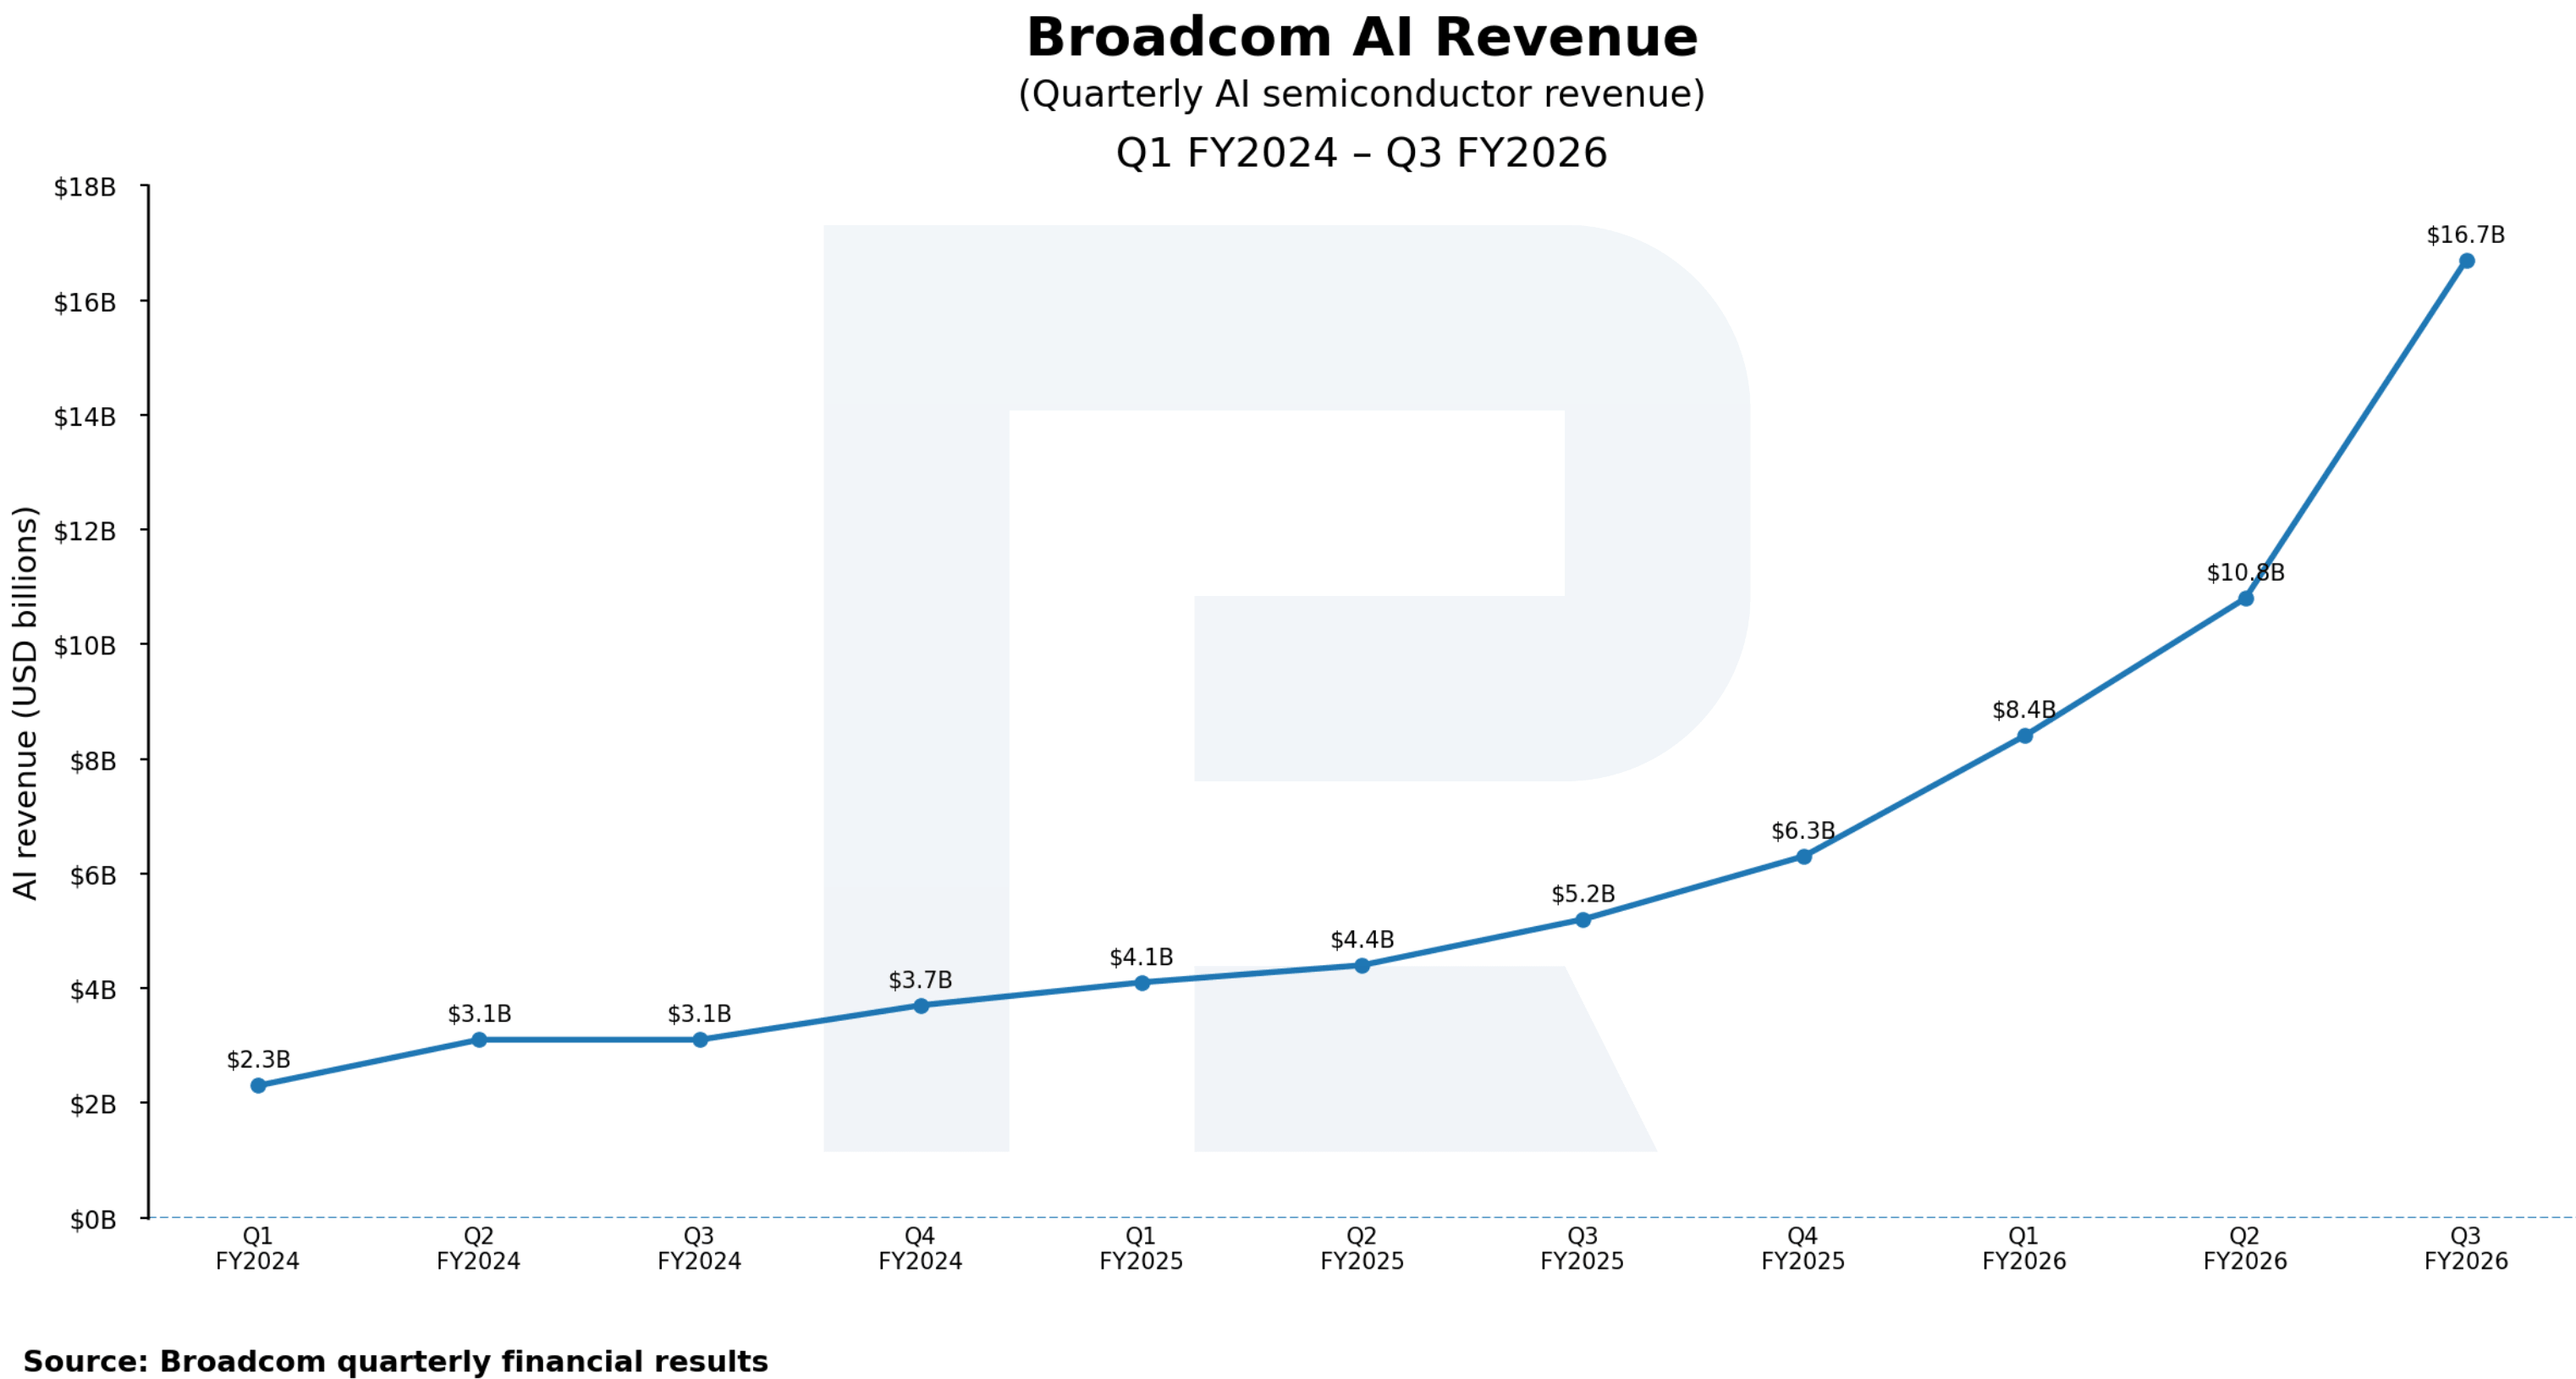
Los ingresos por IA se han convertido en el principal motor del crecimiento del negocio de Broadcom. Esta categoría incluye principalmente aceleradores de IA personalizados para grandes proveedores de servicios en la nube y soluciones de red necesarias para conectar sistemas informáticos a gran escala dentro de los centros de datos.
El crecimiento de esta métrica refleja tanto el aumento de la inversión de las mayores compañías tecnológicas del mundo en infraestructura de IA como la capacidad de Broadcom para captar una parte de ese gasto. Mientras los ingresos por IA sigan creciendo rápidamente, continuarán siendo uno de los motores de crecimiento más sólidos entre los mayores fabricantes de semiconductores del mundo.
La tendencia del crecimiento de los ingresos por IA es especialmente importante. Una desaceleración sostenida durante varios trimestres podría ser una de las primeras señales de que el actual ciclo de inversión en IA está comenzando a perder impulso.
 Margen operativo non-GAAP es el segundo indicador clave, ya que un fuerte crecimiento de los ingresos se vuelve considerablemente más valioso cuando viene acompañado de una mejora de la rentabilidad." src="/uploads/roboforecast/roboforex_com/99/2026/September/22/avgo-2026-2.png" style="width: 100%;" />
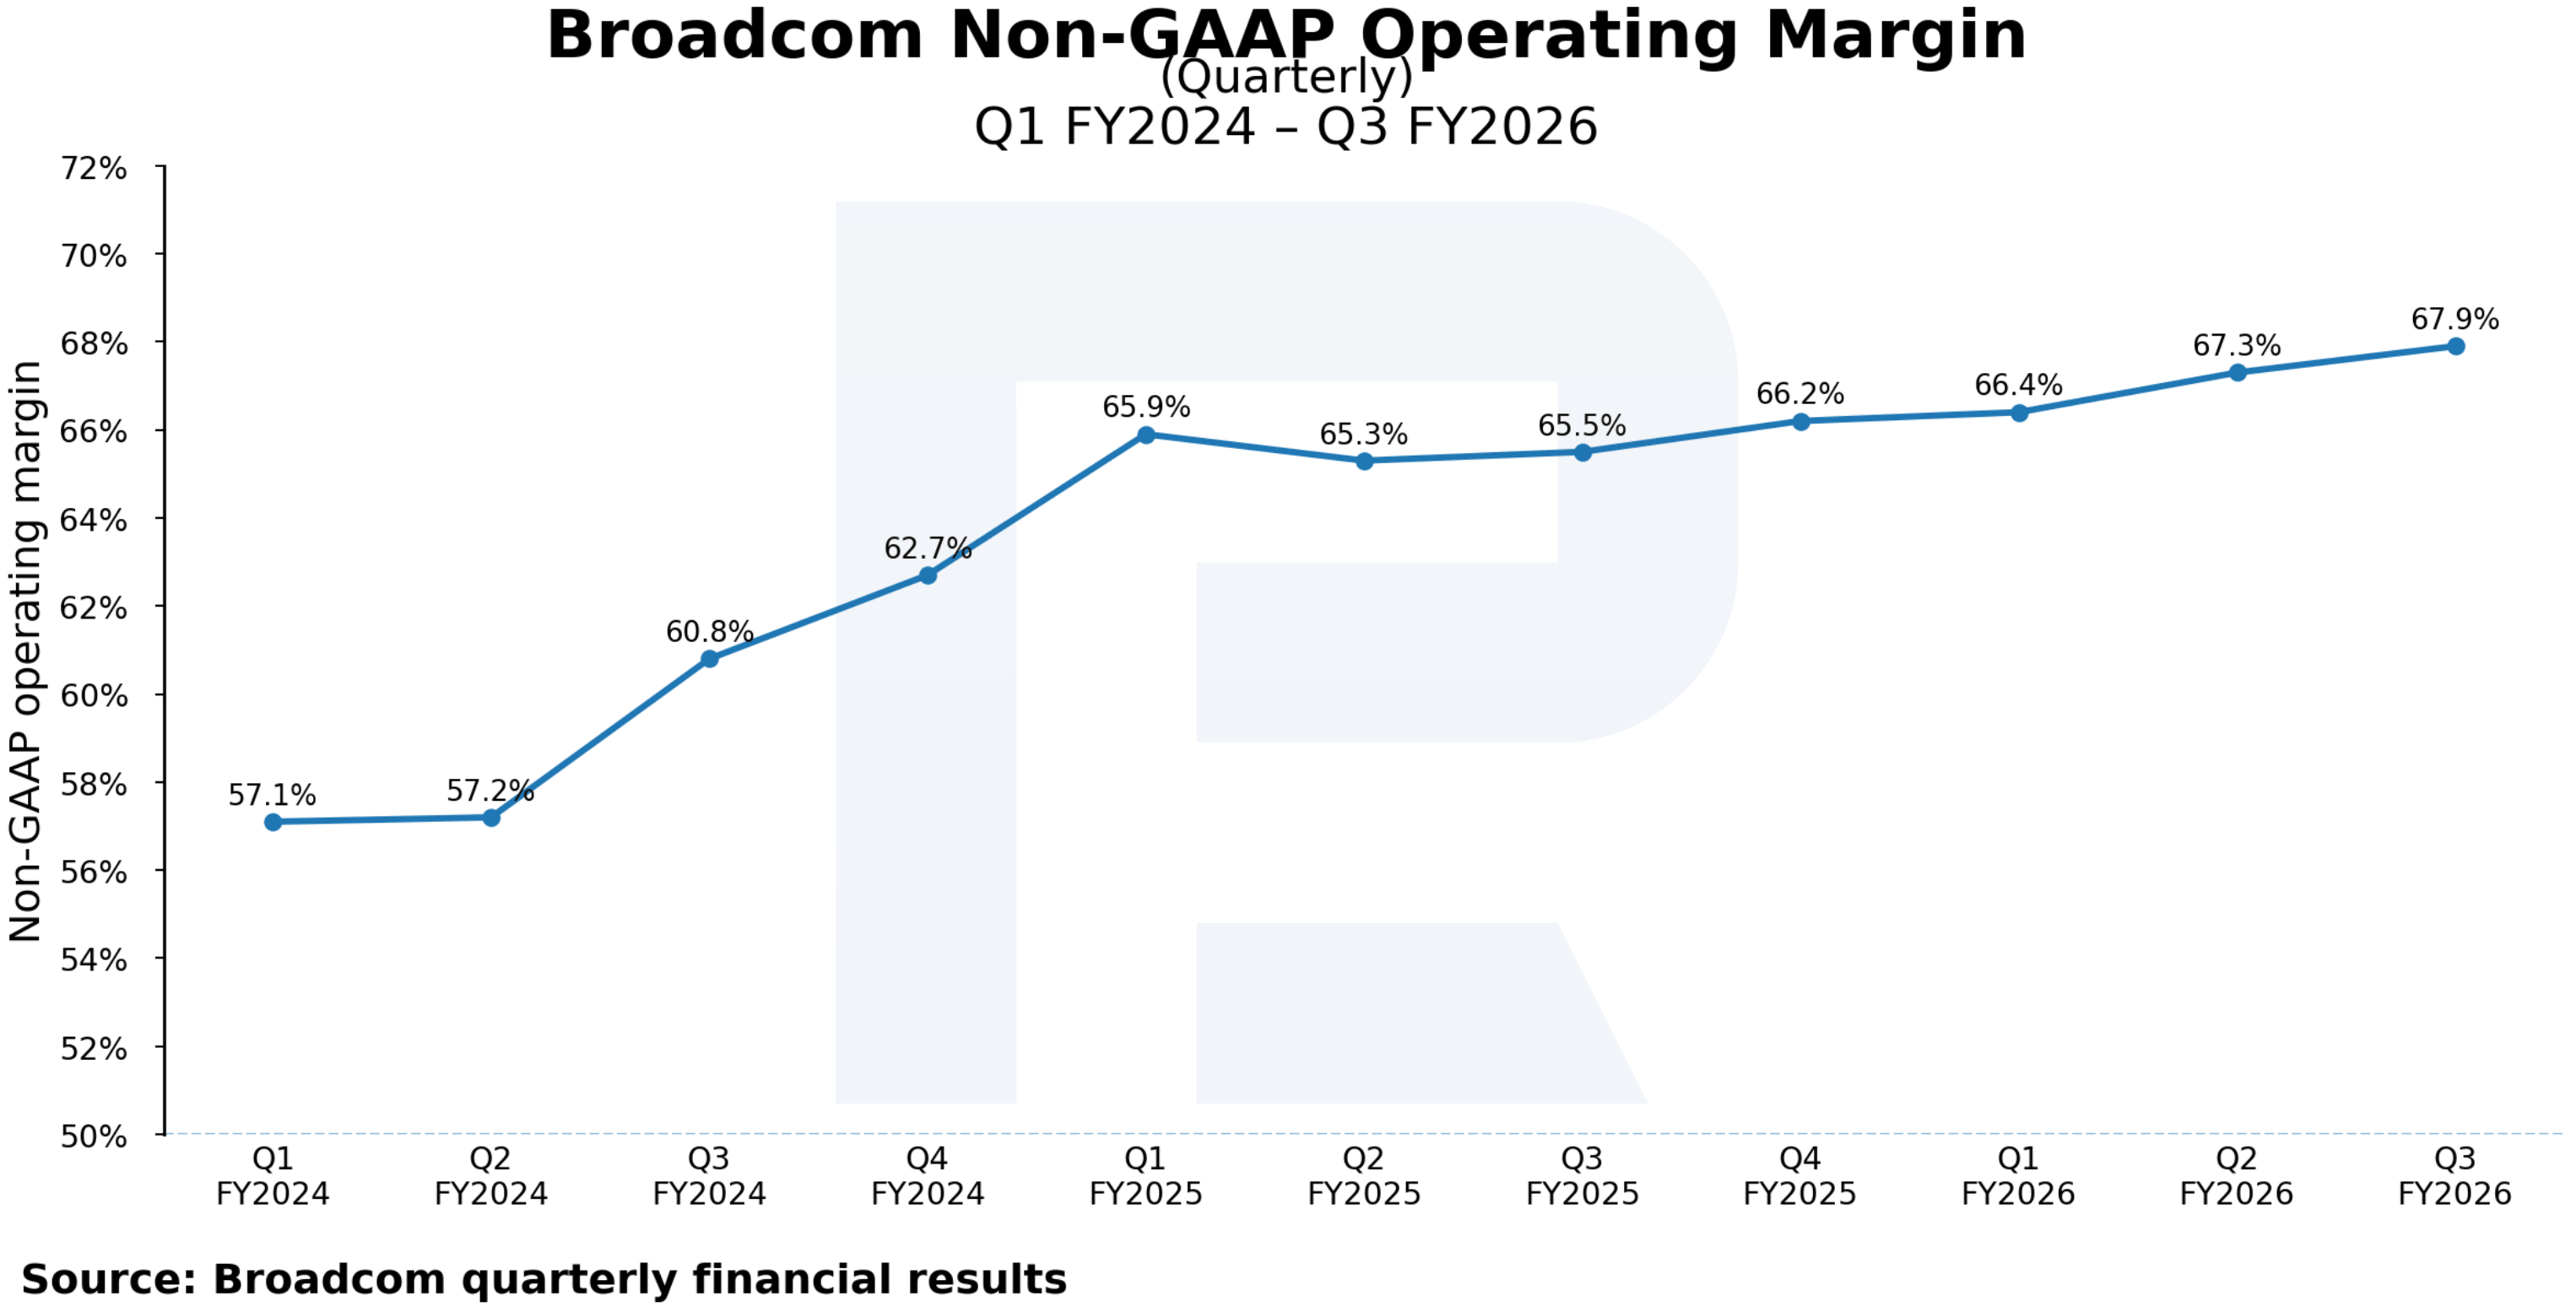
Margen operativo non-GAAP es el segundo indicador clave, ya que un fuerte crecimiento de los ingresos se vuelve considerablemente más valioso cuando viene acompañado de una mejora de la rentabilidad.
Esta métrica muestra qué proporción de los ingresos de Broadcom permanece después de los principales gastos operativos, excluyendo determinados conceptos extraordinarios y no monetarios. Un margen operativo creciente o persistentemente elevado indica un fuerte apalancamiento operativo y la capacidad de la compañía para aumentar los beneficios más rápido que los ingresos.
Si los ingresos por IA continúan creciendo mientras el margen operativo se mantiene elevado o sigue aumentando, esto apunta a un crecimiento de alta calidad. Por el contrario, una caída sostenida del margen operativo pese a que los ingresos sigan creciendo con fuerza podría indicar un aumento de los costos, un cambio en la mezcla de ventas o un debilitamiento del poder de fijación de precios de Broadcom.
 Margen de flujo de caja libre muestra qué proporción de los ingresos convierte Broadcom en flujo de caja libre después de los gastos de capital. Esta métrica es especialmente importante para Broadcom debido a la fuerte generación de efectivo de la compañía y a su considerable carga de deuda tras sus grandes adquisiciones." src="/uploads/roboforecast/roboforex_com/99/2026/September/22/avgo-2026-3.png" style="width: 100%;" />
Margen de flujo de caja libre muestra qué proporción de los ingresos convierte Broadcom en flujo de caja libre después de los gastos de capital. Esta métrica es especialmente importante para Broadcom debido a la fuerte generación de efectivo de la compañía y a su considerable carga de deuda tras sus grandes adquisiciones.
Un margen de flujo de caja libre elevado permite a la compañía reducir deuda, pagar dividendos, recomprar acciones y financiar el crecimiento futuro sin depender excesivamente de financiación externa.
Las fluctuaciones trimestrales de esta métrica pueden reflejar estacionalidad y cambios en el capital de trabajo, por lo que resulta más importante evaluar la tendencia a lo largo de varios trimestres. Una caída sostenida del margen de flujo de caja libre junto con un deterioro del margen operativo sería una señal de alerta mucho más significativa.
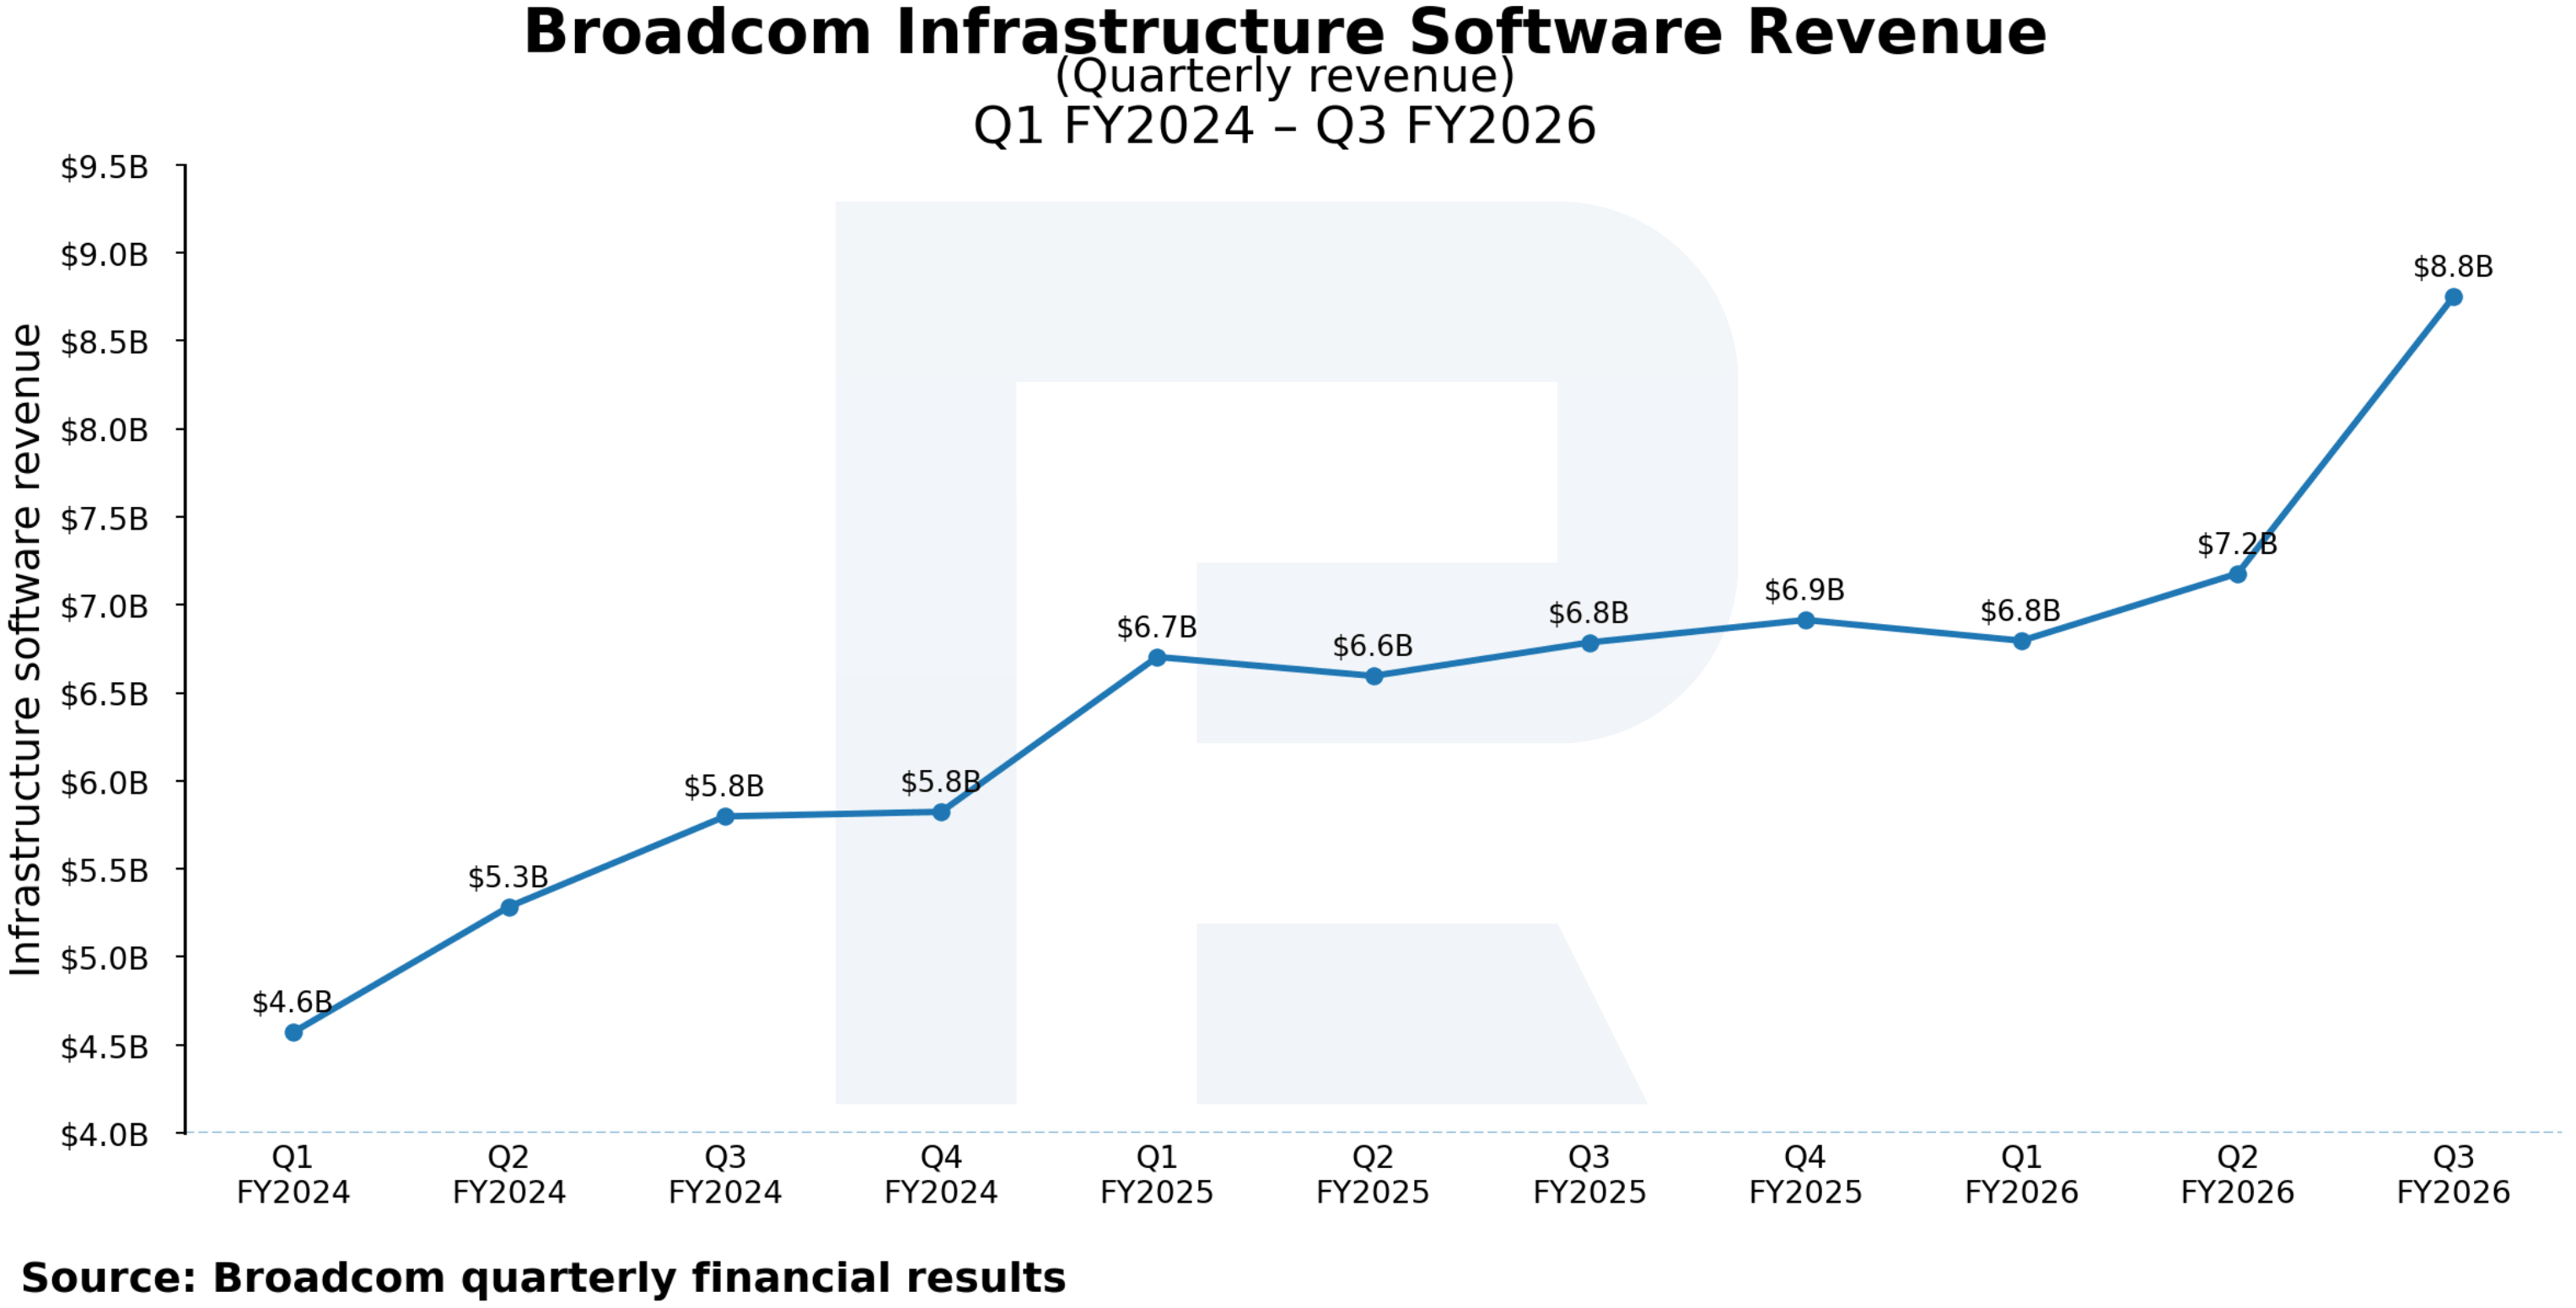
 Ingresos de Infrastructure Software. Tras la adquisición de VMware, Infrastructure Software se convirtió en el segundo gran segmento de negocio de Broadcom junto con Semiconductor Solutions. Por ello, la evolución de los ingresos de Infrastructure Software ofrece una indicación útil de la eficacia con la que la compañía está desarrollando los activos adquiridos y materializando los beneficios de la integración de VMware." src="/uploads/roboforecast/roboforex_com/99/2026/September/22/avgo-2026-4.png" style="width: 100%;" />
Ingresos de Infrastructure Software. Tras la adquisición de VMware, Infrastructure Software se convirtió en el segundo gran segmento de negocio de Broadcom junto con Semiconductor Solutions. Por ello, la evolución de los ingresos de Infrastructure Software ofrece una indicación útil de la eficacia con la que la compañía está desarrollando los activos adquiridos y materializando los beneficios de la integración de VMware.
El crecimiento de los ingresos por software diversifica el negocio de Broadcom y reduce su dependencia del carácter cíclico del mercado de semiconductores. Además, Infrastructure Software genera una elevada proporción de ingresos recurrentes y ayuda a sostener la rentabilidad general de la compañía.
Es especialmente importante que, una vez pasado el impacto inicial de la inclusión de VMware en los resultados financieros de Broadcom, el segmento de software continúe creciendo. Si los ingresos de Infrastructure Software siguen aumentando una vez desaparecido el efecto de una base de comparación excepcionalmente alta, esto confirmaría que VMware se ha convertido en un motor de crecimiento de largo plazo para Broadcom.
En conjunto, estos indicadores todavía no apuntan a un deterioro fundamental del negocio de Broadcom. Los ingresos por IA continúan acelerándose, el margen operativo non-GAAP se mantiene cerca de su máximo histórico, el margen de flujo de caja libre permanece por encima del 46% y el negocio de software ha vuelto a registrar un crecimiento sólido tras un periodo de estabilización. Esto sugiere que el aumento de la demanda de infraestructura de IA continúa acompañado de una mejora de la rentabilidad y una fuerte generación de caja.
Al mismo tiempo, hay un desarrollo que merece especial atención. El margen operativo non-GAAP ya se ha acercado al 68%, mientras que la dirección espera que disminuya al 66% en el Q4. El margen bruto también está bajo presión a medida que los semiconductores de IA representan una proporción creciente del negocio. Como resultado, la rentabilidad en el ciclo actual podría estar acercándose a su máximo, incluso si los ingresos continúan creciendo rápidamente.
La primera señal de alerta seria sería una desaceleración simultánea del crecimiento de los ingresos por IA, una caída sostenida del margen operativo y un deterioro del margen de flujo de caja libre. Por ahora, los resultados financieros de Broadcom no apuntan a una combinación de tendencias negativas de este tipo, por lo que las perspectivas fundamentales siguen siendo ampliamente positivas.
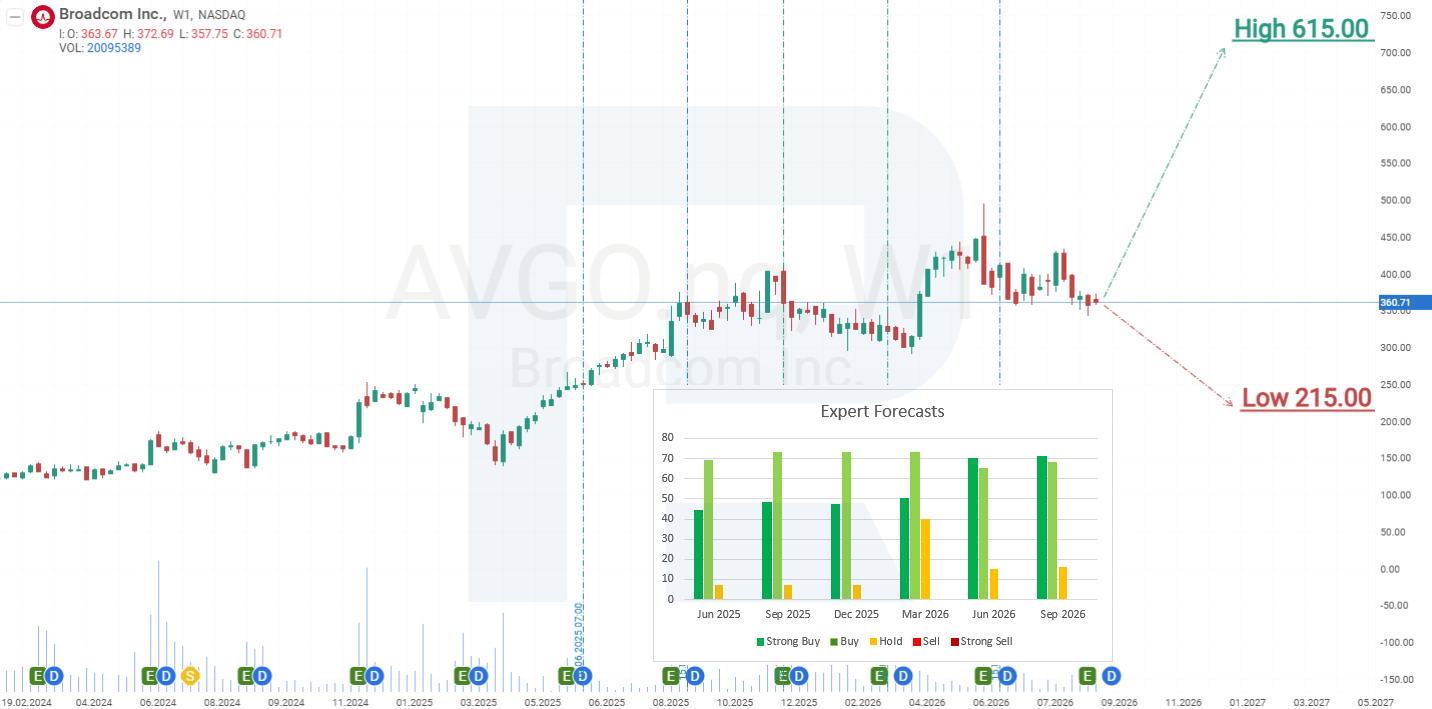
Previsiones de los expertos para las acciones de Broadcom Inc.
- Barchart: 34 de 42 analistas califican las acciones de Broadcom como Compra fuerte, 3 como Comprar y 5 como Mantener. El precio objetivo más alto es de 715 USD, mientras que el más bajo es de 350 USD.
- MarketBeat: 30 de 34 analistas califican las acciones como Comprar, mientras que 4 recomiendan Mantener. El precio objetivo más alto es de 600 USD, mientras que el más bajo es de 350 USD.
- TipRanks: 27 de 30 analistas califican las acciones como Comprar, mientras que 3 recomiendan Mantener. El precio objetivo más alto es de 630 USD, mientras que el más bajo es de 350 USD.
- Stock Analysis: 37 de 49 analistas califican las acciones de Broadcom como Compra fuerte, 8 como Comprar y 4 como Mantener. El precio objetivo más alto es de 715 USD, mientras que el más bajo es de 215 USD.
Los analistas siguen mostrando una visión ampliamente positiva sobre las acciones de Broadcom. En las cuatro plataformas, la mayoría recomienda comprar AVGO, aunque el amplio rango de precios objetivo pone de relieve diferencias considerables en las estimaciones del valor razonable de la compañía. Por ello, el consenso de los analistas debe considerarse junto con los fundamentales de Broadcom y el panorama técnico actual.
Previsión del precio de las acciones de Broadcom Inc. para 2026
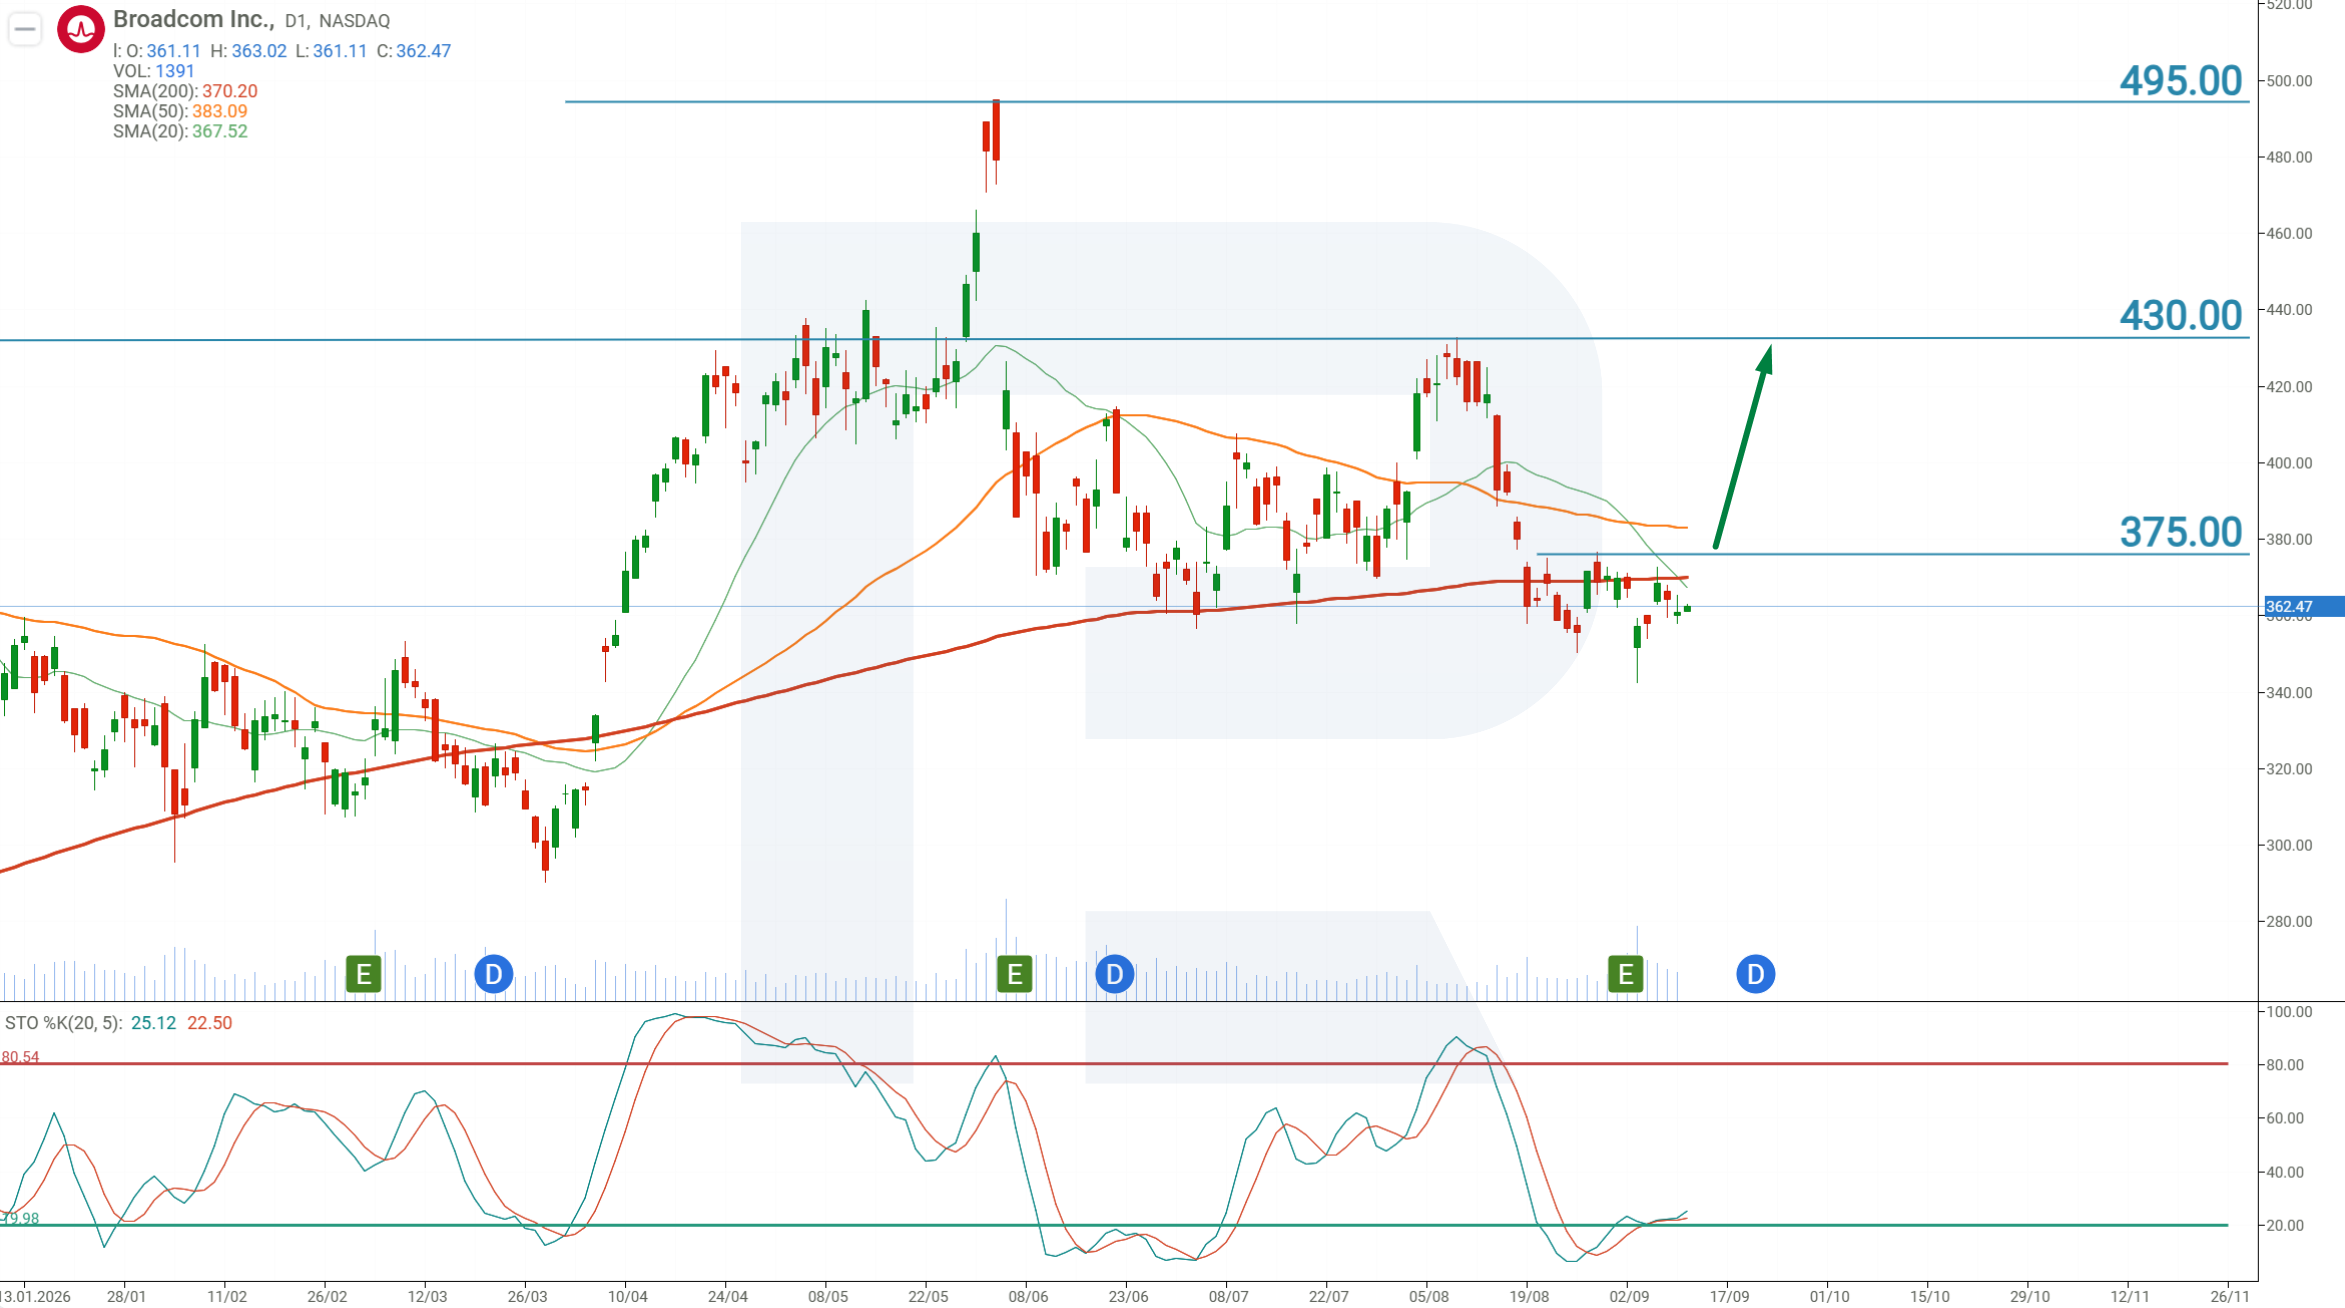
Al momento de redactar este artículo, las acciones de AVGO cotizan alrededor de 362 USD.
En el marco temporal diario, las acciones de AVGO cotizan cerca de su Media Móvil de 200 periodos. Dado que anteriormente la acción se encontraba en una tendencia alcista sostenida, la reciente caída hacia la Media Móvil de 200 periodos y la posterior ruptura por debajo de ella sugieren que el impulso alcista se está debilitando y aumentan la probabilidad de un periodo de movimiento lateral o del inicio de una tendencia bajista.
Al mismo tiempo, el análisis fundamental todavía no apunta a un deterioro material del negocio de Broadcom. Uno de los principales riesgos sigue siendo la posibilidad de una reducción del margen operativo en los próximos periodos de resultados. Por ello, el escenario base supone que la acción cotizará dentro de un rango de 350–430 USD hasta que aparezca un nuevo catalizador importante de crecimiento o la compañía demuestre que la estabilización de los márgenes operativos por encima del 65% no impide un mayor crecimiento de los beneficios.
Bajo este escenario, el precio de la acción podría intentar recuperarse desde los niveles actuales hacia la parte superior del rango. El indicador Stochastic también ofrece una señal de apoyo, ya que se encuentra cerca de territorio de sobreventa, aumentando la probabilidad de una recuperación a corto plazo.
No obstante, comprar la acción en los niveles actuales sigue siendo arriesgado, ya que la próxima reunión de la Fed podría aumentar la volatilidad en el mercado de renta variable. Un enfoque más conservador sería abrir una posición después de que la acción rompa la resistencia en 375 USD y se consolide por encima de ese nivel. En ese caso, la dinámica de las acciones de Broadcom confirmaría una demanda suficiente para respaldar un nuevo avance.
En consecuencia, la estrategia de trading para las acciones de Broadcom consiste en colocar una orden Buy Stop en 378.00 USD. Se recomienda un Stop Loss en 356.00 USD, mientras que el Take Profit se sitúa cerca del límite superior del rango de negociación, en 425.00 USD.
Buy Stop – 378.00 USD
Take Profit – 425.00 USD
Stop Loss – 356.00 USD
Gestión de la posición. Una vez que la acción haya recorrido el 70% del trayecto hacia el objetivo, mueva el Stop Loss al precio de entrada. Después, el stop de protección debe seguir al precio manteniendo una distancia del 10%. Continúe ajustando el stop hasta que la posición se cierre en el Take Profit o en el Stop Loss, según cuál de los niveles se alcance primero.
¿Deberías comprar acciones de Broadcom?
El análisis de las acciones de Broadcom sugiere que los fundamentales de la compañía siguen siendo sólidos. Los ingresos por IA continúan acelerándose, Infrastructure Software ha vuelto a registrar un crecimiento sólido y el flujo de caja libre se mantiene en niveles elevados. El principal cambio es que el margen operativo podría estar acercándose a su máximo, lo que hace especialmente importante la evolución futura de la rentabilidad.
Para los inversionistas de largo plazo, el desempeño financiero actual todavía no indica un deterioro del negocio de Broadcom. Sin embargo, la elevada valoración de la compañía y la posibilidad de una reducción de los márgenes hacen que el precio de entrada sea especialmente importante. Desde una perspectiva técnica, la acción se encuentra en una fase de transición después de caer por debajo de la Media Móvil de 200 periodos. Por ello, esperar la confirmación de un movimiento por encima de 375 USD parece un enfoque más prudente.
Si Broadcom continúa registrando un rápido crecimiento de los ingresos por IA al tiempo que mantiene un margen operativo elevado y un fuerte flujo de caja libre, los fundamentos para una mayor apreciación del precio de la acción seguirán intactos. Un deterioro simultáneo de varios de los principales indicadores del negocio de la compañía sería una señal clara de que estas perspectivas deben reevaluarse.
Aviso legal: Este artículo ha sido traducido con la ayuda de herramientas de IA. Si bien se ha hecho todo lo posible para preservar su significado original, pueden existir algunas inexactitudes u omisiones. En caso de duda, consulte la fuente original en inglés.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.