
Pronóstico de las acciones de CrowdStrike para 2026 tras los resultados del Q2 2027
Las acciones de CrowdStrike siguen respaldadas por un sólido desempeño financiero. El net new ARR alcanzó un nivel récord, Falcon Flex continúa creciendo rápidamente y el margen operativo está mejorando. Este artículo analiza qué significan estos avances para las acciones de CRWD e identifica niveles de entrada potencialmente atractivos.
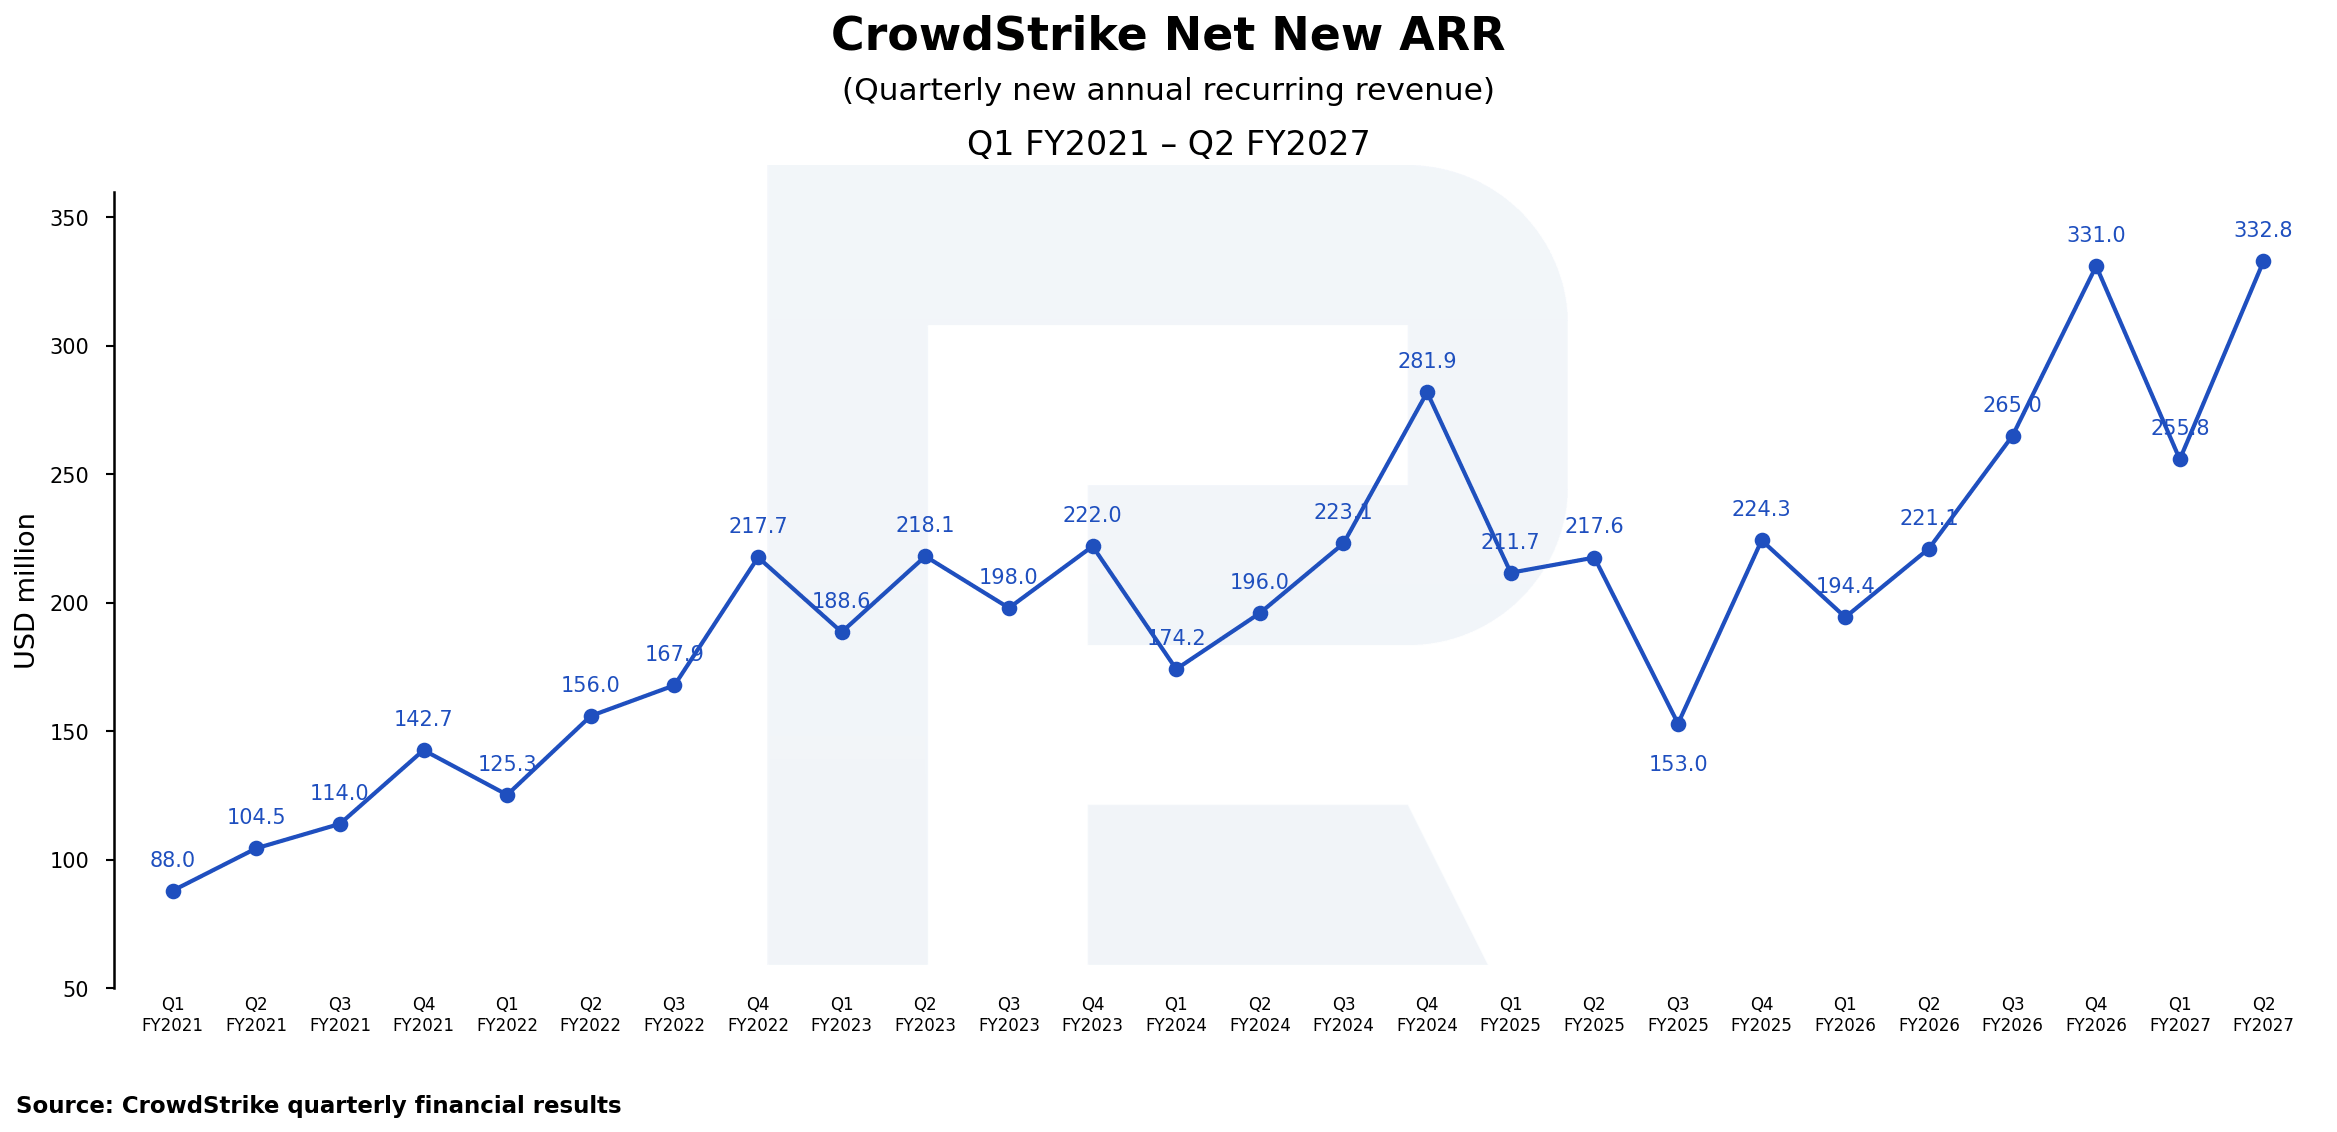
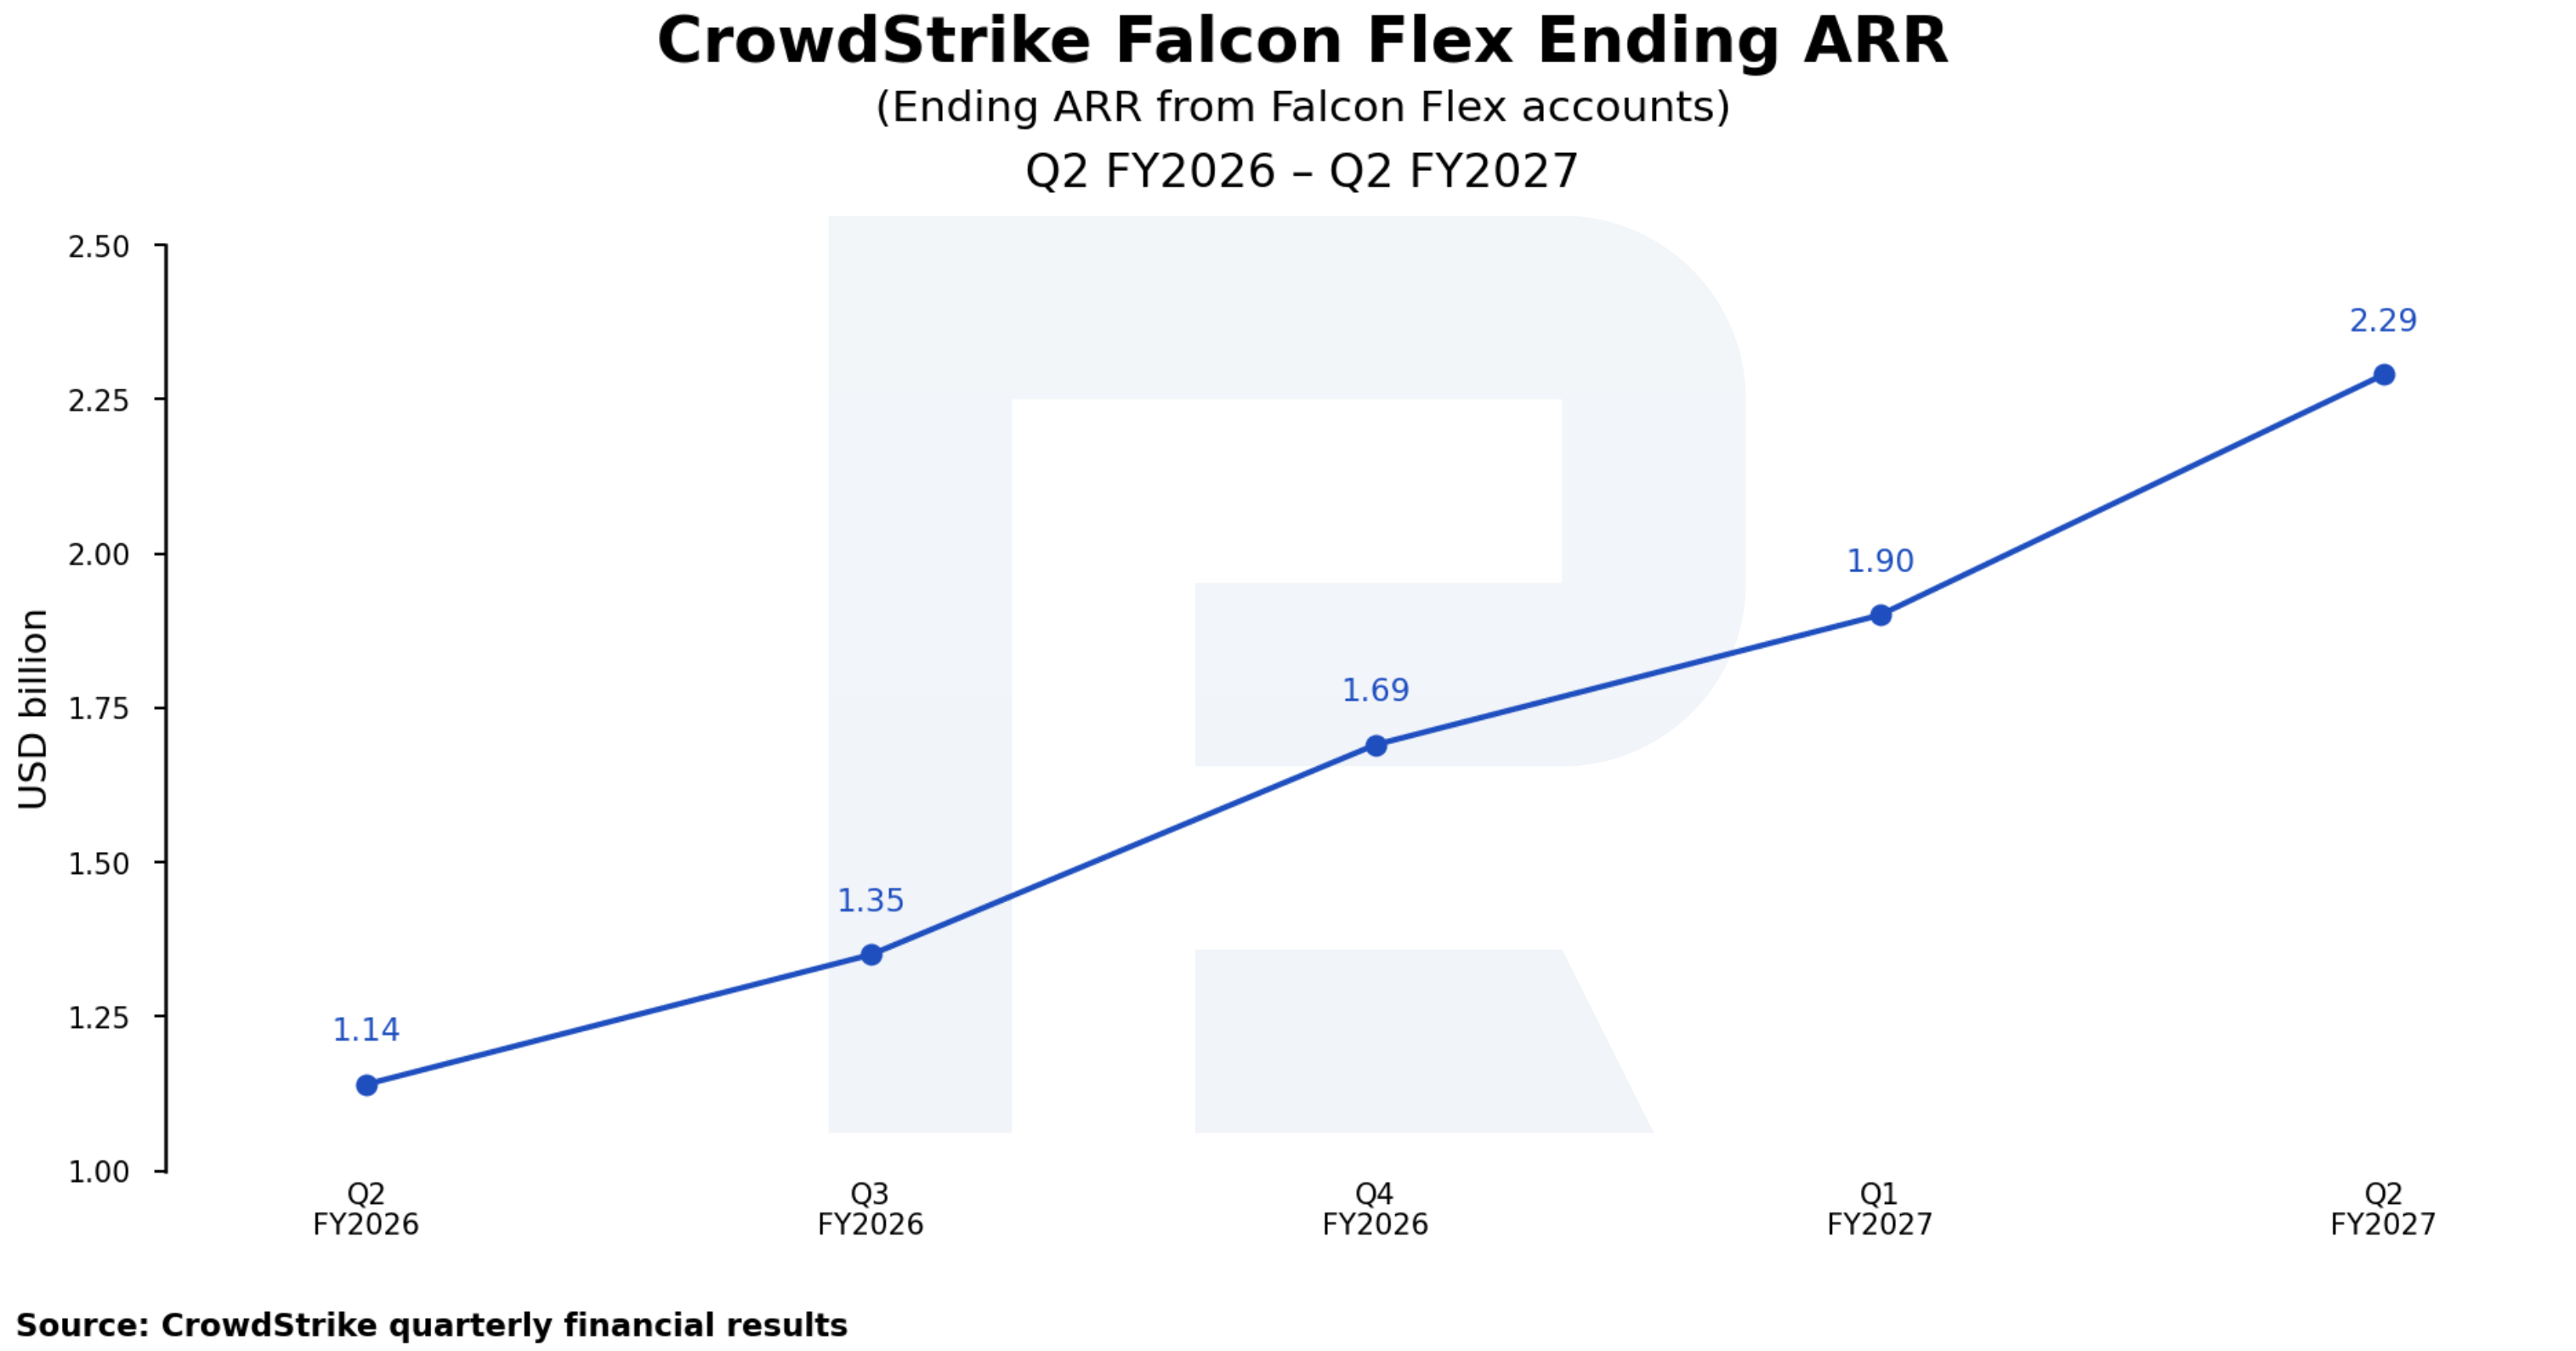
CrowdStrike Holdings, Inc. (NASDAQ: CRWD) presentó resultados superiores a lo esperado para el Q2 del ejercicio fiscal 2027, confirmando que la compañía continúa registrando un fuerte crecimiento. Los ingresos aumentaron un 26% interanual, el ARR creció un 25% y el net new ARR alcanzó un récord de 332.8 millones de USD. Falcon Flex también sigue siendo un importante motor de crecimiento, con un ARR que aumentó hasta 2.29 mil millones de USD.
La dirección mantuvo una perspectiva positiva y elevó sus previsiones para todo el año tanto de ingresos como de ARR. El desempeño financiero de la compañía todavía no apunta a una desaceleración sostenida y continúa confirmando una fuerte demanda de la plataforma Falcon.
Este artículo analiza las acciones de CrowdStrike, revisa los resultados financieros de la compañía, examina los principales motores de su negocio y presenta tanto un análisis fundamental como un análisis técnico de CRWD, junto con un pronóstico para la segunda mitad de 2026.
Acerca de CrowdStrike Holdings, Inc.
CrowdStrike Holdings, Inc., fundada en 2011, es una empresa estadounidense de ciberseguridad especializada en soluciones basadas en la nube para proteger contra ciberataques, amenazas a la seguridad de la información y fraudes en el comercio electrónico.
El 12 de junio de 2019, CrowdStrike salió a bolsa en el NASDAQ bajo el símbolo CRWD. Ese mismo día, sus acciones subieron un 70%, cerrando en 58 USD.
Su producto insignia es la plataforma CrowdStrike Falcon, una solución de ciberseguridad en la nube que utiliza inteligencia artificial (IA), aprendizaje automático y análisis de macrodatos para detectar, neutralizar y prevenir amenazas en tiempo real.
Cómo gana dinero CrowdStrike
Las líneas de negocio clave de CrowdStrike Holdings incluyen:
- Seguridad de endpoints: CrowdStrike Falcon proporciona seguridad para dispositivos electrónicos, incluyendo ordenadores, servidores y dispositivos móviles. Ayuda a detectar y prevenir intrusiones no autorizadas como virus, ransomware y otros programas maliciosos.
- Gestión y respuesta a incidentes: la empresa ofrece servicios de respuesta rápida a incidentes de seguridad e investigaciones detalladas de ciberataques. Esto permite a las organizaciones abordar las consecuencias de brechas de datos o compromisos en sus sistemas.
- Inteligencia sobre amenazas: CrowdStrike proporciona análisis de información y datos sobre amenazas cibernéticas, ayudando a las organizaciones a comprender mejor las fuentes de ataques, tendencias y vulnerabilidades existentes.
- Protección en la nube: las soluciones de la empresa protegen datos e infraestructuras en la nube, incluyendo servicios como AWS, Microsoft Azure y Google Cloud.
Principales fuentes de ingresos de CrowdStrike Holdings, Inc.
Los principales ingresos reportados por CrowdStrike incluyen:
- Software como Servicio (SaaS) por suscripción: la principal fuente de ingresos de CrowdStrike proviene de suscripciones a la plataforma CrowdStrike Falcon. Esto permite a los clientes usar de forma flexible sus soluciones basadas en la nube, pagando por el acceso en función del número de dispositivos protegidos u otros parámetros.
- Servicios profesionales: la empresa también obtiene ingresos por consultorías, gestión de incidentes y auditorías de sistemas de seguridad.
Informe del segundo trimestre del año fiscal 2025 de CrowdStrike Holdings, Inc.
CrowdStrike Holdings presentó sólidos resultados para el segundo trimestre del año fiscal 2025. A continuación, se muestran las cifras clave en comparación con el mismo periodo del año anterior:
- Ingresos: 963.90 millones USD (+32%)
- Ingreso neto: 260.76 millones USD (+44%)
- Ganancias por acción: 1.04 USD (+40%)
- Margen bruto: 75.37% (+133 puntos básicos)
- Ingresos por suscripción: 918.30 millones USD (+33%)
- Ingresos por servicios profesionales: 45.60 millones USD (+10%)
En comparación con el año anterior, la empresa mostró un sólido crecimiento en ingresos, rentabilidad y facturación por suscripciones, lo que confirma la fuerte demanda por las soluciones de ciberseguridad de CrowdStrike. Las suscripciones de los clientes a los servicios de la compañía siguen siendo su principal fuente de ingresos.
Tras el incidente relacionado con el software, la dirección de CrowdStrike revisó a la baja su previsión de ingresos para 2024. Se proyectó que los ingresos anuales oscilarían entre 3.89 y 3.90 mil millones USD, por debajo del pronóstico anterior de 3.97-4.00 mil millones USD. Se esperaba que las ganancias ajustadas por acción estuvieran entre 3.61 y 3.65 USD, frente a la estimación anterior de 3.88 USD. La dirección de la empresa explicó la revisión a la baja por el posible impacto negativo del pago de 60 millones USD en compensaciones a clientes relacionadas con la interrupción del servicio.
Informe del tercer trimestre del año fiscal 2025 de CrowdStrike Holdings, Inc.
El 26 de noviembre de 2024, CrowdStrike Holdings, Inc. publicó su informe correspondiente al tercer trimestre del año fiscal 2025, que finalizó el 31.10.2024. A continuación se presenta un resumen de los datos clave del informe:
- Ingresos: 1.01 mil millones USD (+29%)
- Ingreso neto: 234.25 millones USD (+18%)
- Ganancias por acción: 0.93 USD (+13%)
- Margen bruto: 74.75% (–79 bps)
- Ingresos por suscripciones: 962.73 millones USD (+31%)
- Ingresos por servicios profesionales: 47.44 millones USD (-9%)
En el informe del tercer trimestre del año fiscal 2025, la dirección de CrowdStrike destacó un sólido crecimiento en los indicadores financieros clave. En particular, el incidente causado por una actualización defectuosa del software que afectó a sistemas de Microsoft Windows a nivel mundial y provocó importantes interrupciones no tuvo un impacto severo en los ingresos ni en las ganancias de la compañía.
Dado el aumento en la demanda de soluciones de ciberseguridad, la dirección mantiene su confianza en la trayectoria de crecimiento a largo plazo de CrowdStrike. La previsión de ingresos para el cuarto trimestre del año fiscal 2025 se elevó a 1.02-1.03 mil millones USD, con ingresos esperados de entre 210.90 y 215.80 millones USD.
El CEO George Kurtz reafirmó que la empresa continúa centrada en las innovaciones en ciberseguridad impulsadas por inteligencia artificial y en la expansión de su cartera de productos. También se espera que CrowdStrike mantenga un fuerte impulso en la atracción y retención de clientes gracias al continuo desarrollo de soluciones de seguridad en la nube y protección de datos personales.
Informe del cuarto trimestre del año fiscal 2025 de CrowdStrike Holdings, Inc.
El 4 de marzo de 2025, CrowdStrike Holdings, Inc. publicó sus resultados financieros del Q4 del ejercicio fiscal 2025 para el trimestre finalizado el 31 de enero de 2025. Las principales cifras son las siguientes:
- Ingresos: 1.06 mil millones de USD (+25%)
- Beneficio neto: 260.95 millones de USD (+10%)
- Beneficio por acción: 1.03 USD (+8%)
- Margen bruto: 74.12% (–121 puntos básicos)
- Ingresos por suscripción: 1.00 mil millones de USD (+26%)
- Ingresos por servicios profesionales: 50.22 millones de USD (+2%)
El CEO George Kurtz destacó un aumento del 23% en los ingresos recurrentes anuales (ARR), hasta 4.24 mil millones de USD, incluido un récord de 223.90 millones de USD en net new ARR. Señaló que CrowdStrike cerró con fuerza el cuarto trimestre y el ejercicio fiscal, y que la adopción de IA era cada vez más crítica para prevenir las amenazas cibernéticas.
El director financiero Burt Podbere informó de un aumento del 31% en los ingresos por suscripción, un flujo de caja operativo de 1.38 mil millones de USD y un flujo de caja libre de 1.07 mil millones de USD, destacando la resiliencia del negocio y la disciplina operativa de la compañía.
Para el ejercicio fiscal 2026, CrowdStrike esperaba un mayor crecimiento, respaldado por la demanda sostenida de la plataforma Falcon. Para el Q1, se preveían ingresos de aproximadamente 1.05 mil millones de USD, mientras que los ingresos de todo el año se esperaban en 4.63–4.67 mil millones de USD, lo que representa un crecimiento del 23–24%. El beneficio operativo se esperaba en 1.09–1.13 mil millones de USD y el beneficio diluido por acción en 4.27–4.40 USD.
Informe del primer trimestre del año fiscal 2026 de CrowdStrike Holdings, Inc.
El 3 de junio de 2025, CrowdStrike Holdings, Inc. publicó sus resultados financieros del Q1 del ejercicio fiscal 2026 para el trimestre finalizado el 30 de abril de 2025. Las principales cifras son las siguientes:
- Ingresos: 1.10 mil millones de USD (+20%)
- Beneficio neto: 184.70 millones de USD (–6%)
- Beneficio por acción: 0.73 USD (–7%)
- Margen bruto: 73.80% (–177 puntos básicos)
- Ingresos por suscripción: 1.05 mil millones de USD (+20%)
- Ingresos por servicios profesionales: 52.66 millones de USD (+8%)
Los resultados de CrowdStrike para el Q1 del ejercicio fiscal 2026 confirmaron la solidez sostenida del negocio. Los ingresos recurrentes anuales (ARR) aumentaron un 22% interanual hasta 4.44 mil millones de USD, mientras que la tasa de retención de clientes se mantuvo en el 97%, reflejando una fuerte demanda continuada de la plataforma Falcon.
Otra prueba de la fortaleza competitiva de CrowdStrike fue un importante contrato con una compañía de atención médica de Fortune 100. Tras un incidente de seguridad, el cliente cambió de las soluciones de Microsoft a Falcon, desplegó más de 46,000 sensores y sustituyó a varios proveedores existentes.
Para el Q2, la compañía previó ingresos de 1.145–1.152 mil millones de USD y elevó su previsión de ingresos para todo el año a 4.74–4.80 mil millones de USD, lo que representa un crecimiento del 23–25%. La dirección también esperaba que el net new ARR se acelerara, respaldado por Falcon Flex.
Al mismo tiempo, el impacto de la interrupción de Falcon del 19 de julio de 2024 continuó afectando los resultados y generó costos de 39.7 millones de USD. Pese a ello, el sólido flujo de caja, el crecimiento del ARR, la expansión de Falcon Flex y las alianzas con Microsoft, Alphabet y NVIDIA siguieron respaldando el atractivo de inversión de CrowdStrike.
CrowdStrike Holdings, Inc. Q2 FY2026 financial report
El 27 de agosto de 2025, CrowdStrike Holdings, Inc. publicó sus resultados financieros del Q2 del ejercicio fiscal 2026 para el trimestre finalizado el 31 de julio de 2025. Las principales cifras son las siguientes:
- Ingresos: 1.17 mil millones de USD (+21%)
- Beneficio neto: 237.40 millones de USD (+7%)
- Beneficio por acción: 0.93 USD (+6%)
- Margen bruto: 73.46% (–191 puntos básicos)
- Ingresos por suscripción: 1.10 mil millones de USD (+20%)
- Ingresos por servicios profesionales: 66.00 millones de USD (+45%)
CrowdStrike presentó sólidos resultados para el Q2 del ejercicio fiscal 2026. Los ingresos aumentaron un 21% interanual hasta 1.17 mil millones de USD, superando las expectativas de los analistas, mientras que el beneficio por acción ajustado alcanzó 0.93 USD. Los ingresos por suscripción siguieron siendo la principal fuente de ingresos de la compañía, representando aproximadamente el 94% de los ingresos totales.
Los ingresos recurrentes anuales (ARR) aumentaron un 20% hasta 4.66 mil millones de USD, mientras que el net new ARR alcanzó un récord de 221 millones de USD. La dirección esperaba que el net new ARR se acelerara en la segunda mitad del año.
Para el Q3, CrowdStrike previó ingresos de 1.208–1.218 mil millones de USD y un EPS ajustado de 0.93–0.95 USD. Para todo el ejercicio fiscal 2026, la compañía previó ingresos de 4.749–4.806 mil millones de USD y un beneficio por acción de 3.60–3.72 USD. La dirección también esperaba que el margen de flujo de caja libre aumentara hasta aproximadamente el 27% en el Q4 y superara el 30% en 2027.
Resultados financieros de CrowdStrike Holdings, Inc. Q3 FY2026
El 2 de diciembre de 2025, CrowdStrike Holdings, Inc. publicó sus resultados financieros del Q3 del ejercicio fiscal 2026 para el trimestre finalizado el 31 de octubre de 2025. Las principales cifras son las siguientes:
- Ingresos: 1.23 mil millones de USD (+22%)
- Beneficio neto: 245.40 millones de USD (+29%)
- Beneficio por acción: 0.96 USD (+26%)
- Margen bruto: 74.96% (+21 puntos básicos)
- Ingresos por suscripción: 1.17 mil millones de USD (+21%)
- Ingresos por servicios profesionales: 65.50 millones de USD (+38%)
Los resultados de CrowdStrike para el Q3 del ejercicio fiscal 2026 superaron las expectativas del mercado. Los ingresos aumentaron un 22% interanual hasta 1.23 mil millones de USD, mientras que el beneficio por acción ajustado alcanzó 0.96 USD. El beneficio operativo non-GAAP llegó a 264.6 millones de USD y el margen operativo non-GAAP aumentó al 21%.
Los ingresos recurrentes anuales (ARR) aumentaron un 23% hasta 4.92 mil millones de USD, mientras que el net new ARR alcanzó un récord de 265 millones de USD, un 73% más interanual. El flujo de caja operativo alcanzó 398 millones de USD, el flujo de caja libre totalizó 296 millones de USD y el efectivo y equivalentes de efectivo llegaron a 4.8 mil millones de USD.
Para el Q4, CrowdStrike previó ingresos de 1.29–1.30 mil millones de USD y un EPS non-GAAP de 1.09–1.11 USD. La compañía elevó su previsión para todo el año a 4.80–4.81 mil millones de USD en ingresos y 3.70–3.72 USD de EPS non-GAAP. La dirección esperaba que la fuerte demanda de la plataforma Falcon y el desarrollo continuo de productos de ciberseguridad impulsados por IA respaldaran un mayor crecimiento.
Resultados financieros de CrowdStrike Holdings, Inc. del Q1 del ejercicio fiscal 2027
El 3 de junio de 2026, CrowdStrike Holdings, Inc. publicó sus resultados financieros del Q1 del ejercicio fiscal 2027 para el trimestre finalizado el 30 de abril de 2026. Las principales cifras son las siguientes:
- Ingresos: 1.39 mil millones de USD (+26%)
- ARR: 5.51 mil millones de USD (+24%)
- Net new ARR: 255.8 millones de USD (+32%)
- Beneficio neto non-GAAP: 278.0 millones de USD (+48%)
- Beneficio por acción non-GAAP: 1.10 USD (+51%)
- Flujo de caja libre: 468.5 millones de USD (+68%)
Los resultados de CrowdStrike para el Q1 del ejercicio fiscal 2027 superaron las expectativas del mercado. Los ingresos aumentaron un 26% interanual hasta 1.39 mil millones de USD, el EPS non-GAAP alcanzó 1.10 USD y el margen operativo non-GAAP aumentó al 24%, frente al 18% de un año antes.
Los ingresos por suscripción aumentaron un 26% hasta 1.32 mil millones de USD, mientras que el ARR alcanzó 5.51 mil millones de USD, un 24% más interanual. El net new ARR aumentó un 32% hasta 255.8 millones de USD, confirmando la continuidad de una fuerte demanda de la plataforma Falcon.
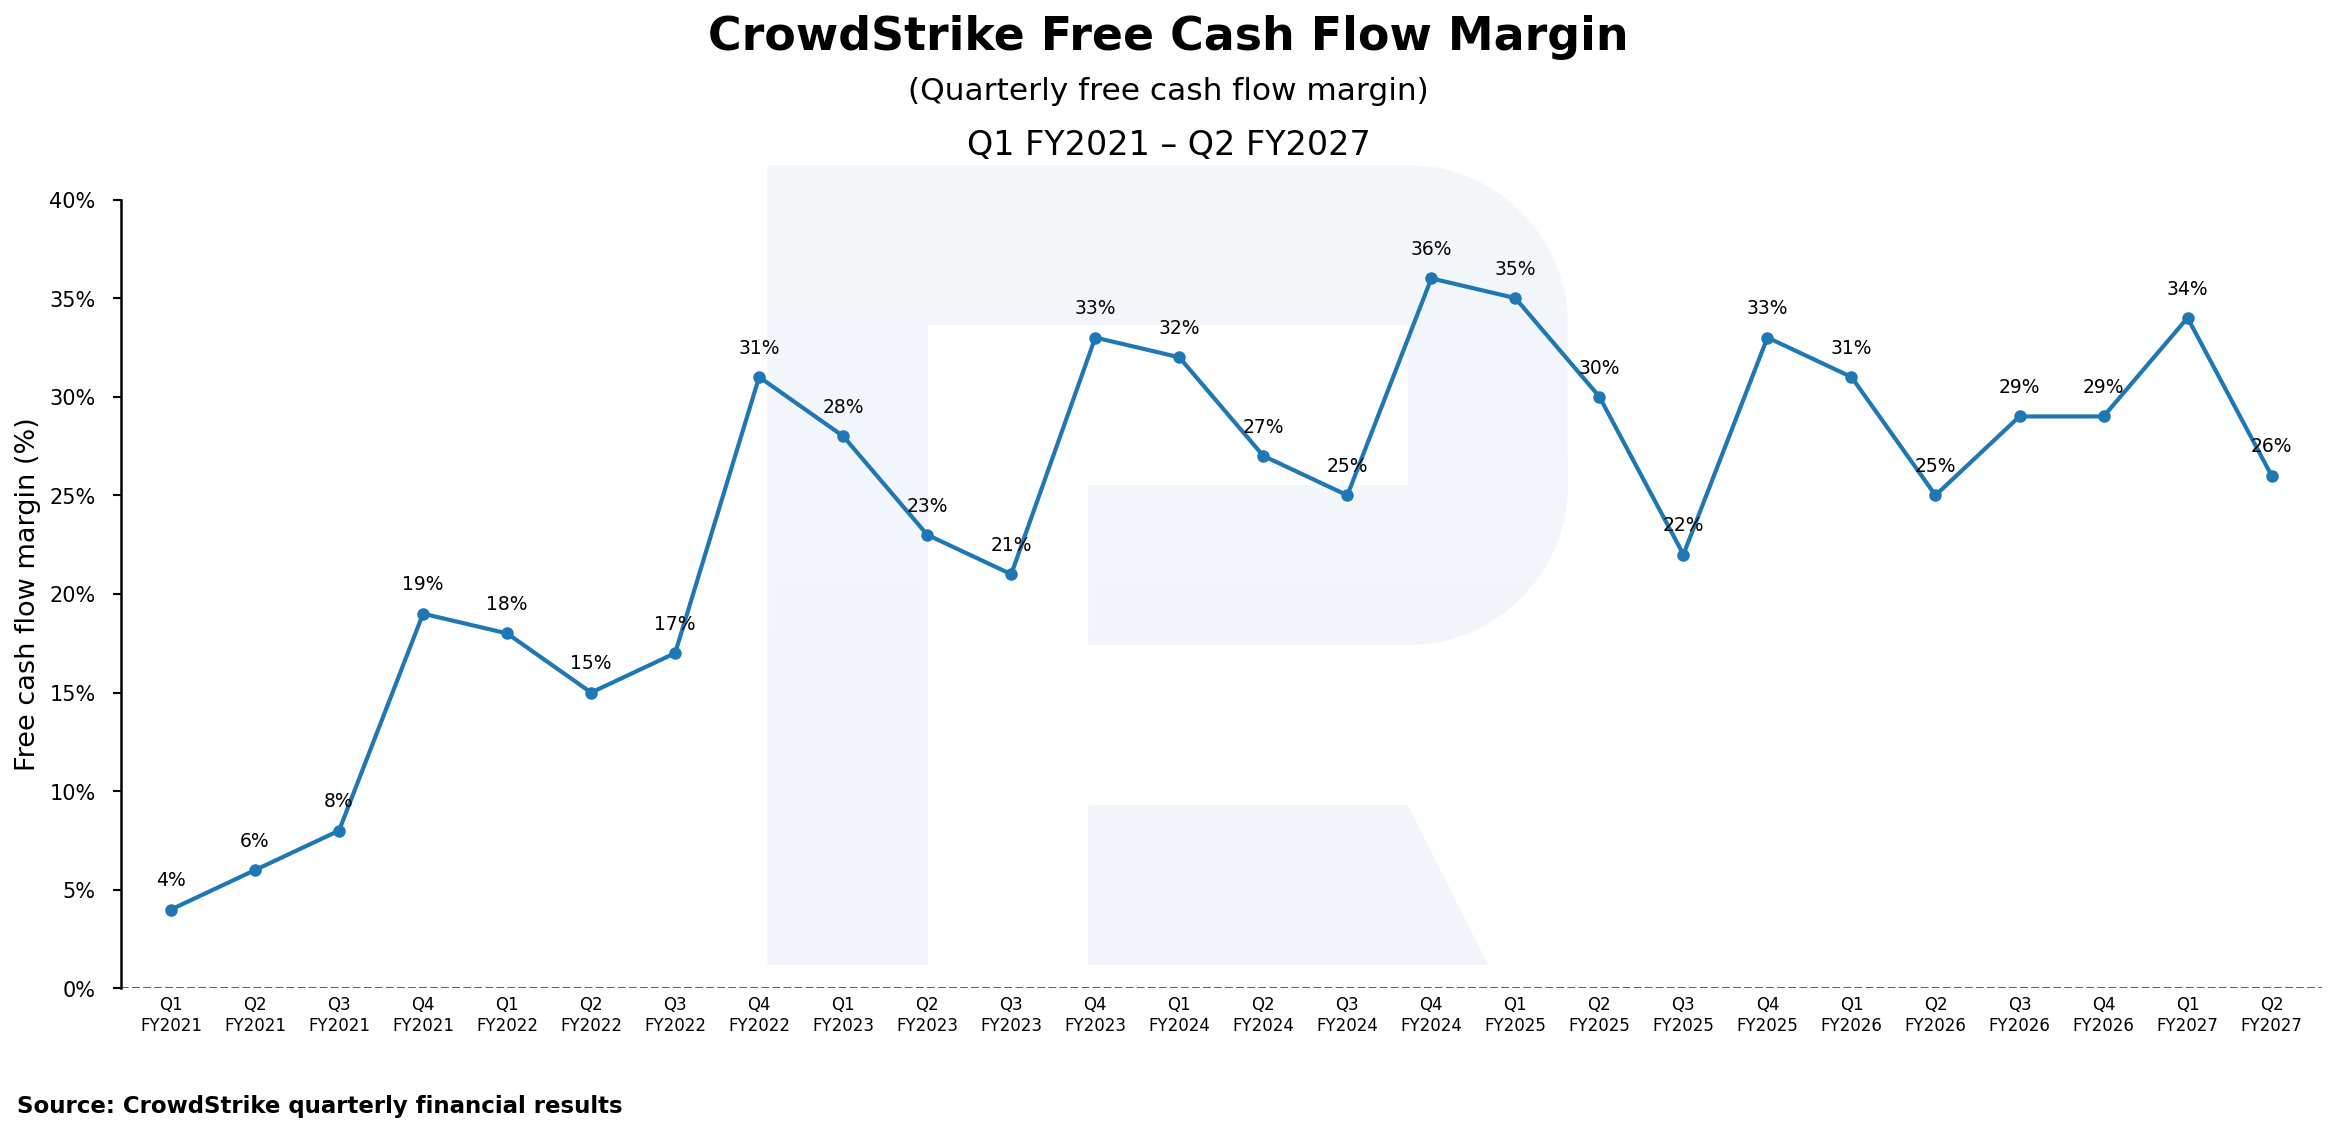
El flujo de caja operativo alcanzó 590.9 millones de USD, mientras que el flujo de caja libre totalizó 468.5 millones de USD y el margen de flujo de caja libre aumentó al 34%.
Para el Q2, CrowdStrike previó ingresos de 1.436–1.442 mil millones de USD y un EPS non-GAAP de 1.16–1.17 USD. La compañía elevó su previsión para todo el año a 5.91–5.96 mil millones de USD en ingresos, 6.53–6.56 mil millones de USD en ARR y 4.88–4.96 USD de EPS non-GAAP.
Resultados financieros del Q2 2027 de CrowdStrike Holdings, Inc.
El 26 de agosto de 2026, CrowdStrike Holdings, Inc. publicó sus resultados financieros del Q2 del ejercicio fiscal 2027 para el trimestre finalizado el 31 de julio de 2026. Las principales cifras son las siguientes:
- Ingresos: 1.47 mil millones de USD (+26%)
- ARR: 5.84 mil millones de USD (+25%)
- Net new ARR: 332.8 millones de USD (+51%)
- Beneficio neto non-GAAP: 322.9 millones de USD (+36%)
- Beneficio por acción non-GAAP: 0.31 USD (tras el split de acciones de CrowdStrike de 4 por 1 en julio de 2026, esta cifra se presenta sobre una base posterior al split y, por lo tanto, no es directamente comparable con el Q2 de 2026)
- Flujo de caja libre: 377.4 millones de USD (+33%)
Los resultados de CrowdStrike para el Q2 del ejercicio fiscal 2027 confirmaron que el crecimiento de la compañía continúa acelerándose. Los ingresos aumentaron un 26% interanual hasta 1.47 mil millones de USD, mientras que los ingresos por suscripción, que representaron aproximadamente el 95% de los ingresos totales, crecieron un 27% hasta 1.40 mil millones de USD. Los ingresos también aumentaron aproximadamente un 6% frente al Q1. La cifra reportada superó además de forma significativa la previsión propia de CrowdStrike de 1.436–1.442 mil millones de USD emitida en el trimestre anterior.
Aún más importante es la evolución de los ingresos recurrentes anuales (ARR). El ARR aumentó un 25% interanual hasta 5.84 mil millones de USD, tras crecer un 24% en el Q1. El net new ARR alcanzó un récord de 332.8 millones de USD, un 51% más interanual. En comparación, la compañía generó 255.8 millones de USD de net new ARR en el Q1. Como resultado, el crecimiento secuencial del net new ARR se aceleró aproximadamente un 30%. Esta es una de las señales más sólidas del informe, ya que el ARR refleja futuros ingresos por suscripción y muestra que el crecimiento actual de CrowdStrike sigue respaldado por una fuerte entrada de nuevos contratos.
La demanda está creciendo tanto entre los clientes existentes como por la captación de nuevos clientes. La dirección informó de un net new ARR récord procedente de nuevos clientes y de una mejora en la retención de clientes frente al trimestre anterior. Falcon Flex continúa expandiéndose con especial rapidez. El ARR de los clientes que utilizan Falcon Flex superó los 2.29 mil millones de USD, un 101% más interanual. Esto representa ahora el 39% del ARR total de CrowdStrike. Durante el trimestre, más de 935 cuentas se incorporaron a Flex, mientras que los clientes existentes que migran de suscripciones tradicionales a Flex suelen aumentar su ARR en más de un 40%. Además, el 34% del net new ARR del trimestre generado a través de Falcon Flex procedió de nuevos clientes. Esto es importante porque demuestra que Flex funciona tanto como herramienta para aumentar el gasto de los clientes existentes como para atraer nuevos clientes.
La estrategia de plataforma Falcon de CrowdStrike también continúa dando resultados. Al cierre del trimestre, el 51% de los clientes de suscripción utilizaba seis o más módulos de CrowdStrike, el 35% utilizaba siete o más y el 26% utilizaba ocho o más. Esta última cifra fue del 25% en el Q1. El crecimiento ya no es tan rápido como el de Falcon Flex. Sin embargo, los clientes continúan ampliando el uso de la plataforma, reduciendo la dependencia de la compañía de un único producto.
La calidad del crecimiento también está mejorando. El negocio de suscripciones registró un margen bruto GAAP del 78% y un margen bruto non-GAAP del 81%, frente al 77% y 80%, respectivamente, un año antes. El margen bruto non-GAAP general mejoró del 78% al 79%. Al mismo tiempo, el beneficio operativo non-GAAP aumentó de 255 millones de USD a 371.6 millones de USD.
A nivel GAAP, sin embargo, el panorama sigue siendo menos claro. CrowdStrike continuó registrando una pérdida operativa, aunque se redujo a 33.2 millones de USD desde 105.5 millones de USD un año antes. Al mismo tiempo, la compañía registró un beneficio neto GAAP de 5.3 millones de USD, frente a una pérdida neta de 70.2 millones de USD el año anterior. Sin embargo, es importante señalar que el beneficio neto GAAP sigue estando respaldado en parte por los ingresos por intereses generados por el importante saldo de efectivo de la compañía. En el Q2, CrowdStrike generó 43.9 millones de USD en ingresos por intereses, frente a 6 millones de USD en gastos por intereses. Como resultado, el negocio operativo principal de la compañía todavía no ha alcanzado una rentabilidad sostenible según GAAP, aunque la brecha se ha reducido significativamente.
El principal factor detrás de la gran diferencia entre los resultados GAAP y non-GAAP sigue siendo la compensación basada en acciones. En el Q2, la stock-based compensation totalizó aproximadamente 377 millones de USD, lo que representa alrededor del 26% de los ingresos trimestrales. Incluidos los efectos fiscales relacionados, la cifra alcanzó aproximadamente 399 millones de USD. Este sigue siendo uno de los aspectos más débiles del modelo financiero de CrowdStrike. La generosa compensación en acciones permite a la compañía retener empleados altamente cualificados y continuar invirtiendo de forma agresiva en el desarrollo de productos. Sin embargo, también provoca una dilución continua para los accionistas. A pesar del programa de recompra de acciones de la compañía, el número medio ponderado de acciones en circulación continúa aumentando gradualmente.
Al mismo tiempo, los costos siguen estando bien controlados. Los gastos de ventas y marketing aumentaron aproximadamente un 14% interanual, frente a un crecimiento de los ingresos del 26%, mientras que los gastos generales y administrativos se mantuvieron prácticamente sin cambios. El gasto en investigación y desarrollo creció a un ritmo mucho mayor, aumentando aproximadamente un 30% hasta 444 millones de USD. En esta etapa, esto refleja la inversión continua de CrowdStrike en nuevos productos, IA, seguridad en la nube y la expansión de la plataforma Falcon, más que un deterioro de la eficiencia operativa. La compañía está reasignando efectivamente recursos desde las funciones administrativas y comerciales hacia investigación y desarrollo, al tiempo que continúa ampliando su margen operativo non-GAAP general.
La posición financiera de CrowdStrike sigue siendo excepcionalmente sólida. A finales de julio, la compañía tenía 5.01 mil millones de USD en efectivo y equivalentes de efectivo, frente a aproximadamente 746 millones de USD de deuda a largo plazo. Como resultado, su posición de caja neta superó los 4.2 mil millones de USD. Los activos corrientes totalizaron 6.96 mil millones de USD, frente a 4.43 mil millones de USD de pasivos corrientes, lo que indica que la compañía no enfrenta problemas de liquidez. Además, su deuda consiste principalmente en bonos convertibles al 3% por un total de 750 millones de USD con vencimiento en 2029, que representan una carga moderada dada la posición de caja y la generación de efectivo actuales de CrowdStrike.
Los efectos de la interrupción a gran escala de Falcon en julio de 2024 aún no han desaparecido por completo. CrowdStrike continúa advirtiendo en sus informes financieros sobre litigios en curso, posibles reclamaciones de clientes y riesgos regulatorios. Sin embargo, el impacto directo sobre los gastos actuales ha disminuido significativamente. En el Q2, la compañía reconoció una recuperación neta de 14.5 millones de USD en costos relacionados con el incidente, frente a costos de 35.7 millones de USD un año antes. La mejora de la retención de clientes y el net new ARR récord también sugieren que el impacto comercial del incidente está desapareciendo gradualmente.
La previsión de la dirección confirma que la compañía no considera el trimestre actual como un repunte puntual. Para el Q3, CrowdStrike prevé ingresos de 1.523–1.529 mil millones de USD y un ARR de 6.184–6.188 mil millones de USD. En el punto medio del rango de previsión, el crecimiento de los ingresos se desaceleraría modestamente hasta el 24% interanual, frente al 26% del Q2. Sin embargo, el crecimiento del ARR podría acelerarse hasta el 26%. Esto sugiere que, aunque el crecimiento de los ingresos reconocidos pueda desacelerarse algo, el impulso subyacente de las nuevas suscripciones sigue siendo sólido.
Aún más significativa es la revisión al alza de la previsión anual de la compañía. Tras el Q1, CrowdStrike esperaba ingresos de 5.915–5.959 mil millones de USD y un ARR de 6.532–6.556 mil millones de USD. La compañía ha elevado ahora su previsión a 5.991–6.011 mil millones de USD en ingresos y 6.603–6.612 mil millones de USD en ARR. La previsión de beneficio operativo non-GAAP también aumentó a 1.497–1.508 mil millones de USD. Además, la dirección elevó en 630 puntos básicos su expectativa de crecimiento del net new ARR para todo el año, del 27.7% al 34.0%. Esto indica que la dirección observa ahora una demanda más fuerte que hace apenas tres meses.
En conjunto, el Q2 del ejercicio fiscal 2027 puede considerarse una confirmación de una nueva fase de aceleración del crecimiento de CrowdStrike. Los ingresos siguen creciendo a tasas superiores al 20% anual, el crecimiento del ARR se está acelerando, el net new ARR ha alcanzado un nivel récord, Falcon Flex continúa escalando rápidamente y la retención de clientes está mejorando. Al mismo tiempo, el margen operativo y el flujo de caja libre siguen aumentando, mientras que el balance permanece prácticamente libre de restricciones financieras, respaldado por una posición de caja neta superior a 4 mil millones de USD.
Análisis de las acciones de CrowdStrike basado en indicadores financieros clave
Tras la publicación de los resultados financieros de la compañía, es importante evaluar si siguen vigentes los factores que respaldan la valoración premium que el mercado otorga a las acciones de CrowdStrike. Dado que la compañía opera con un modelo de negocio basado en suscripciones, su crecimiento futuro depende de su capacidad para atraer nuevos clientes, aumentar el gasto de los existentes y mejorar gradualmente la rentabilidad a medida que gana escala.
Cuatro indicadores clave pueden utilizarse para evaluar estas tendencias. En conjunto, permiten seguir el recorrido desde la captación de nuevos clientes hasta la generación de flujo de caja libre. El deterioro de una sola métrica durante un trimestre no implica necesariamente un problema. Sin embargo, un debilitamiento sostenido de varios indicadores podría servir como una señal temprana de que el crecimiento del negocio comienza a desacelerarse.
El net new ARR mide los nuevos ingresos recurrentes anuales que CrowdStrike añade cada trimestre mediante nuevos clientes y la ampliación de contratos con clientes existentes.
Esta métrica puede señalar cambios en la demanda antes que los ingresos reportados. Los ingresos trimestrales se generan en gran medida a partir de contratos firmados en periodos anteriores, por lo que pueden seguir creciendo incluso después de que el ritmo de captación de nuevos clientes haya comenzado a desacelerarse.
Mientras el net new ARR continúe aumentando y mantenga una tasa de crecimiento sólida, CrowdStrike seguirá construyendo la base para el crecimiento futuro de sus ingresos. Una caída sostenida durante varios trimestres sería una de las primeras señales de que el flujo de nuevos negocios comienza a debilitarse. Por este motivo, el net new ARR puede considerarse uno de los indicadores adelantados más importantes del desempeño de CrowdStrike.
Falcon Flex ARR mide los ingresos recurrentes anuales generados por los clientes que utilizan el programa Falcon Flex. Su importancia radica en su capacidad para ayudar a CrowdStrike a aumentar los ingresos procedentes de su base de clientes existente.
Un cliente puede adoptar inicialmente una sola solución de ciberseguridad y luego añadir gradualmente seguridad en la nube, protección de identidades, seguridad de datos y otros productos. Como resultado, CrowdStrike puede aumentar los ingresos de cada cliente sin necesidad de adquirir nuevos clientes.
Un fuerte crecimiento del Falcon Flex ARR indica que los clientes están ampliando el uso de la plataforma y destinando una mayor proporción de su gasto en ciberseguridad a CrowdStrike. Si la tasa de crecimiento de esta métrica comienza a disminuir de forma sostenida, podría indicar que las oportunidades para ampliar las ventas dentro de la base de clientes existente se están volviendo cada vez más limitadas.
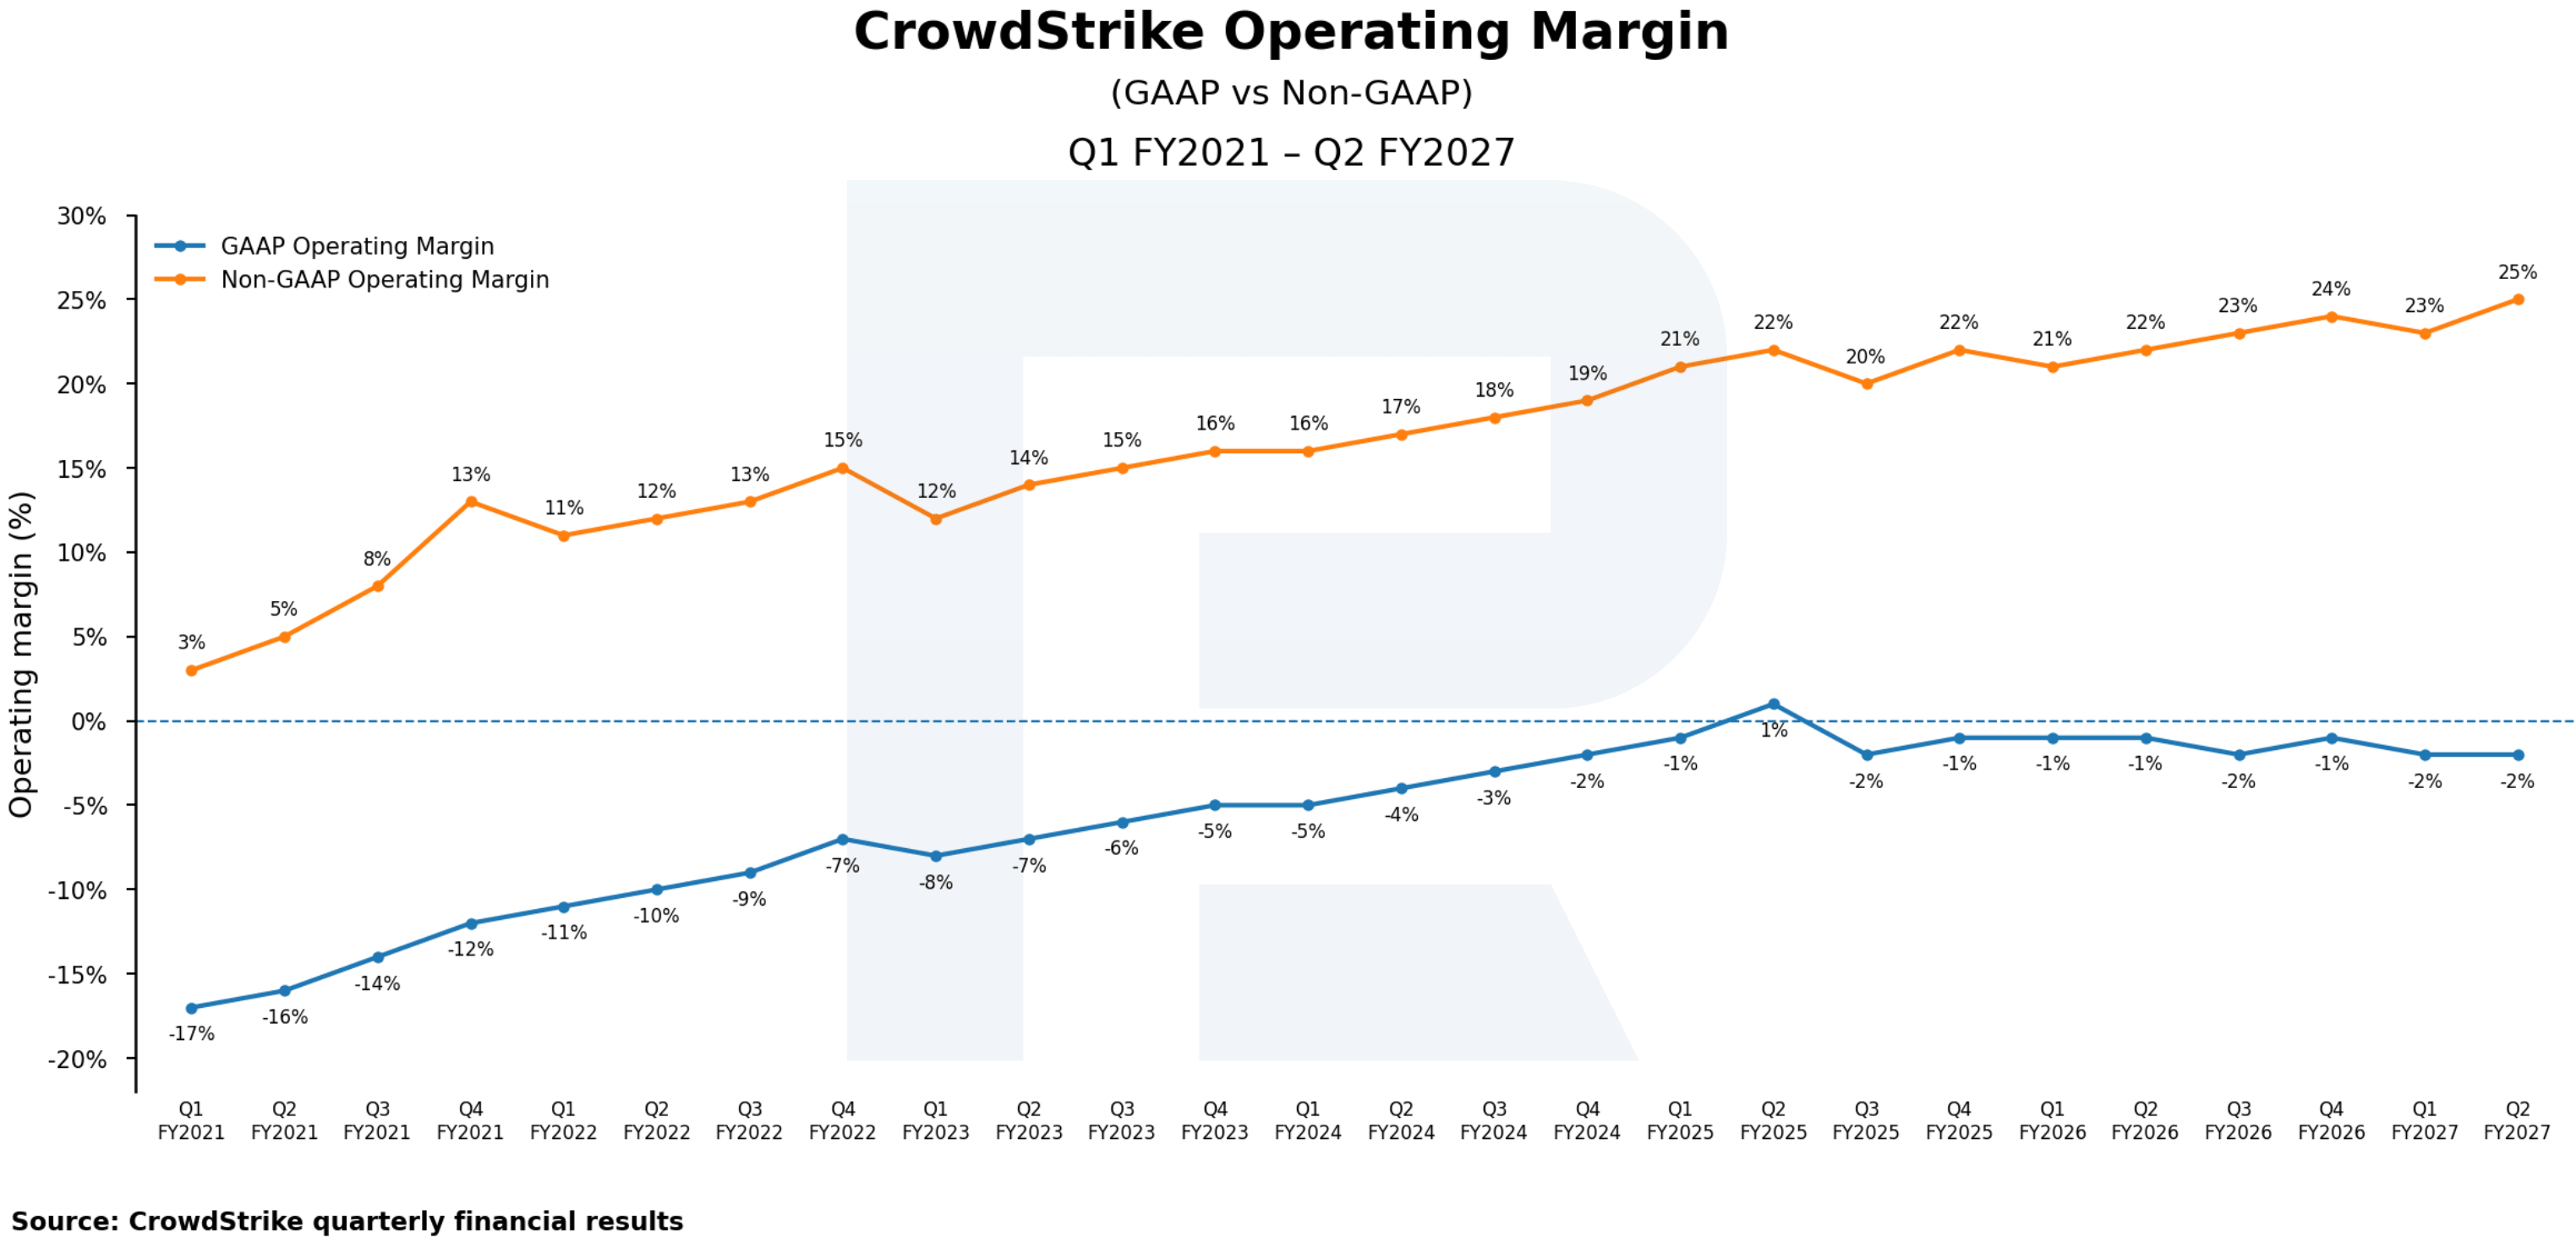
Margen operativo muestra qué parte de los ingresos de la compañía permanece después de sus principales gastos operativos. Para un negocio en crecimiento, esta métrica debería mejorar con el tiempo.
A medida que CrowdStrike crece, su gasto en investigación y desarrollo, ventas y administración no debería aumentar al mismo ritmo que los ingresos. Si los ingresos crecen más rápido que los gastos, el beneficio operativo comienza a aumentar aún más rápidamente.
Al analizar CrowdStrike, es útil comparar sus márgenes operativos GAAP y non-GAAP. La brecha entre ambos sigue siendo significativa debido a la considerable stock-based compensation de la compañía. Una señal especialmente positiva sería la mejora continua del margen operativo non-GAAP junto con un fortalecimiento gradual de la rentabilidad GAAP.
Una caída del margen operativo junto con una desaceleración del crecimiento del negocio sería una señal de alerta más seria. Indicaría que la compañía tiene que gastar cada vez más para generar cada dólar adicional de ingresos.
Margen de flujo de caja libre muestra qué proporción de los ingresos termina convirtiéndose en flujo de caja libre que CrowdStrike puede utilizar después de cubrir los costos necesarios para operar y hacer crecer el negocio.
Un margen de flujo de caja libre elevado y en mejora confirma la fortaleza del modelo de negocio de la compañía. Permite a CrowdStrike financiar el crecimiento futuro, adquirir otros negocios, aumentar sus reservas de efectivo o devolver capital a los accionistas mediante recompras de acciones.
Para una compañía tecnológica en crecimiento, una de las combinaciones más sólidas es el aumento simultáneo de los ingresos y del flujo de caja libre, con el flujo de caja libre representando una proporción cada vez mayor de los ingresos. Esto indica que la expansión de la escala de la compañía está creando realmente valor adicional.
Si el margen de flujo de caja libre comienza a disminuir mientras el net new ARR se desacelera y el margen operativo se deteriora, podría señalar un cambio más fundamental en el desempeño financiero de CrowdStrike.
El análisis fundamental de CRWD sugiere que el desempeño futuro de CrowdStrike dependerá principalmente de su capacidad para mantener un fuerte crecimiento del negocio de suscripciones mientras continúa mejorando la rentabilidad. Para evaluar estas tendencias, los inversionistas deberían seguir el net new ARR, Falcon Flex ARR, el margen operativo y el margen de flujo de caja libre.
Al mismo tiempo, el panorama financiero sigue siendo algo mixto. El margen operativo GAAP se mantiene alrededor del –2%. Sin embargo, continúa estando presionado principalmente por la considerable stock-based compensation otorgada a empleados y ejecutivos, que CrowdStrike excluye de sus métricas non-GAAP. Como resultado, la amplia brecha entre los márgenes operativos GAAP y non-GAAP sigue siendo un factor clave que debe vigilarse.
El margen de flujo de caja libre disminuyó del 34% en el Q1 al 26% en el Q2 del ejercicio fiscal 2027. Sin embargo, estas fluctuaciones son en gran medida estacionales para CrowdStrike. La métrica permanece ligeramente por encima de su nivel de un año antes, por lo que la caída aún no puede considerarse evidencia de un deterioro sostenido de la capacidad de la compañía para generar flujo de caja libre.
En general, el análisis de CRWD no apunta actualmente a un deterioro sostenido del negocio. El net new ARR se mantiene cerca de un máximo histórico, Falcon Flex continúa escalando rápidamente y el margen operativo non-GAAP ha alcanzado un nivel récord. Para el pronóstico de las acciones de CrowdStrike, la cuestión clave es si estas tendencias pueden mantenerse durante los próximos trimestres.
Pronósticos de los expertos sobre las acciones de CrowdStrike Holdings, Inc. para 2025
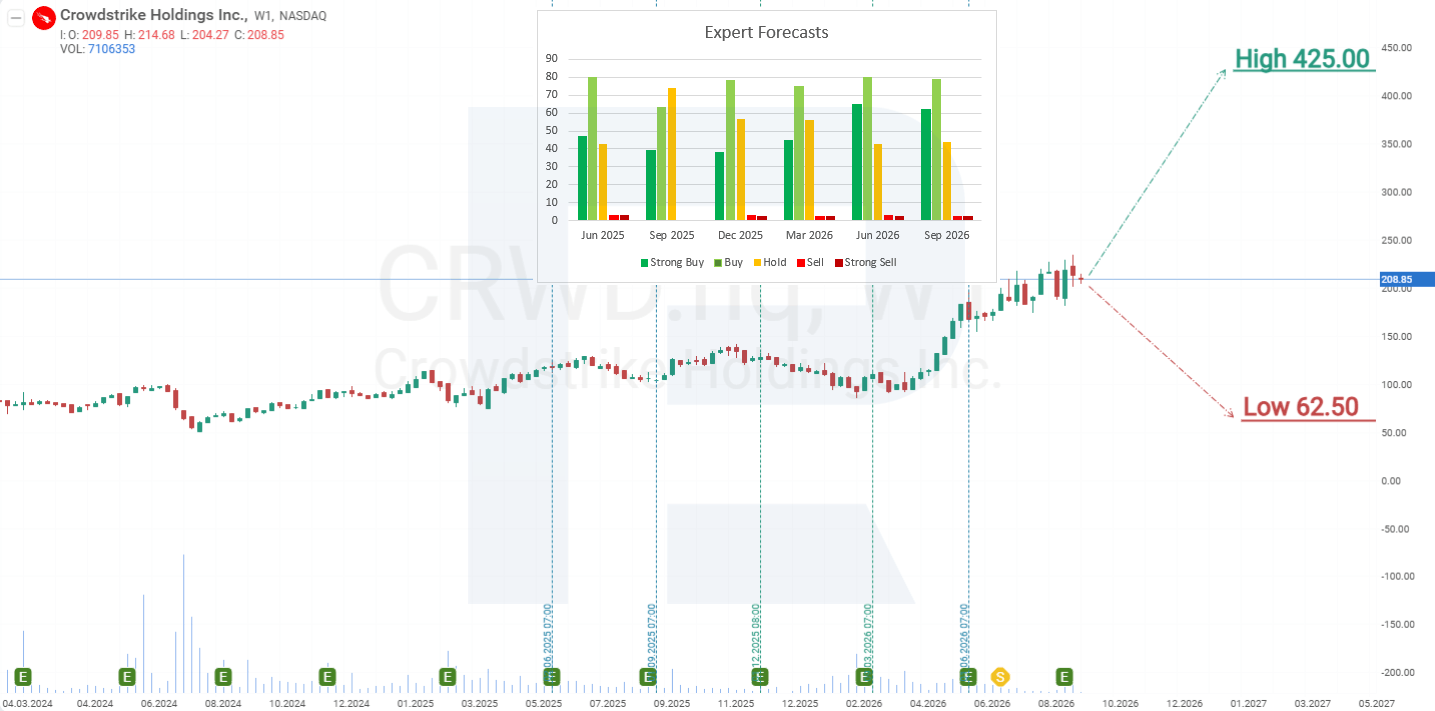
- Barchart: 33 de 50 analistas califican las acciones de CrowdStrike Holdings como Compra fuerte, 3 como Comprar, 12 como Mantener y 2 como Venta fuerte. El precio objetivo más alto es de 425 USD, mientras que el más bajo es de 119 USD.
- MarketBeat: 37 de 51 analistas califican las acciones como Comprar, 13 como Mantener y 1 como Vender. El precio objetivo más alto es de 425 USD, mientras que el más bajo es de 112 USD.
- TipRanks: 29 de 36 analistas califican las acciones como Comprar, mientras que 7 las califican como Mantener. El precio objetivo más alto es de 425 USD, mientras que el más bajo es de 119 USD.
- Stock Analysis: 29 de 52 analistas califican las acciones de CrowdStrike como Compra fuerte, 10 como Comprar, 12 como Mantener y 1 como Vender. El precio objetivo más alto es de 300 USD, mientras que el más bajo es de 62.5 USD.
Las perspectivas de los analistas para las acciones de CrowdStrike siguen siendo predominantemente positivas. Sin embargo, el amplio rango de precios objetivo refleja una considerable incertidumbre sobre el valor razonable de CRWD. Por ello, las previsiones de los analistas deben considerarse junto con el desempeño financiero de la compañía y el panorama técnico de las acciones.
Pronóstico del precio de las acciones de CrowdStrike Holdings, Inc. para 2026
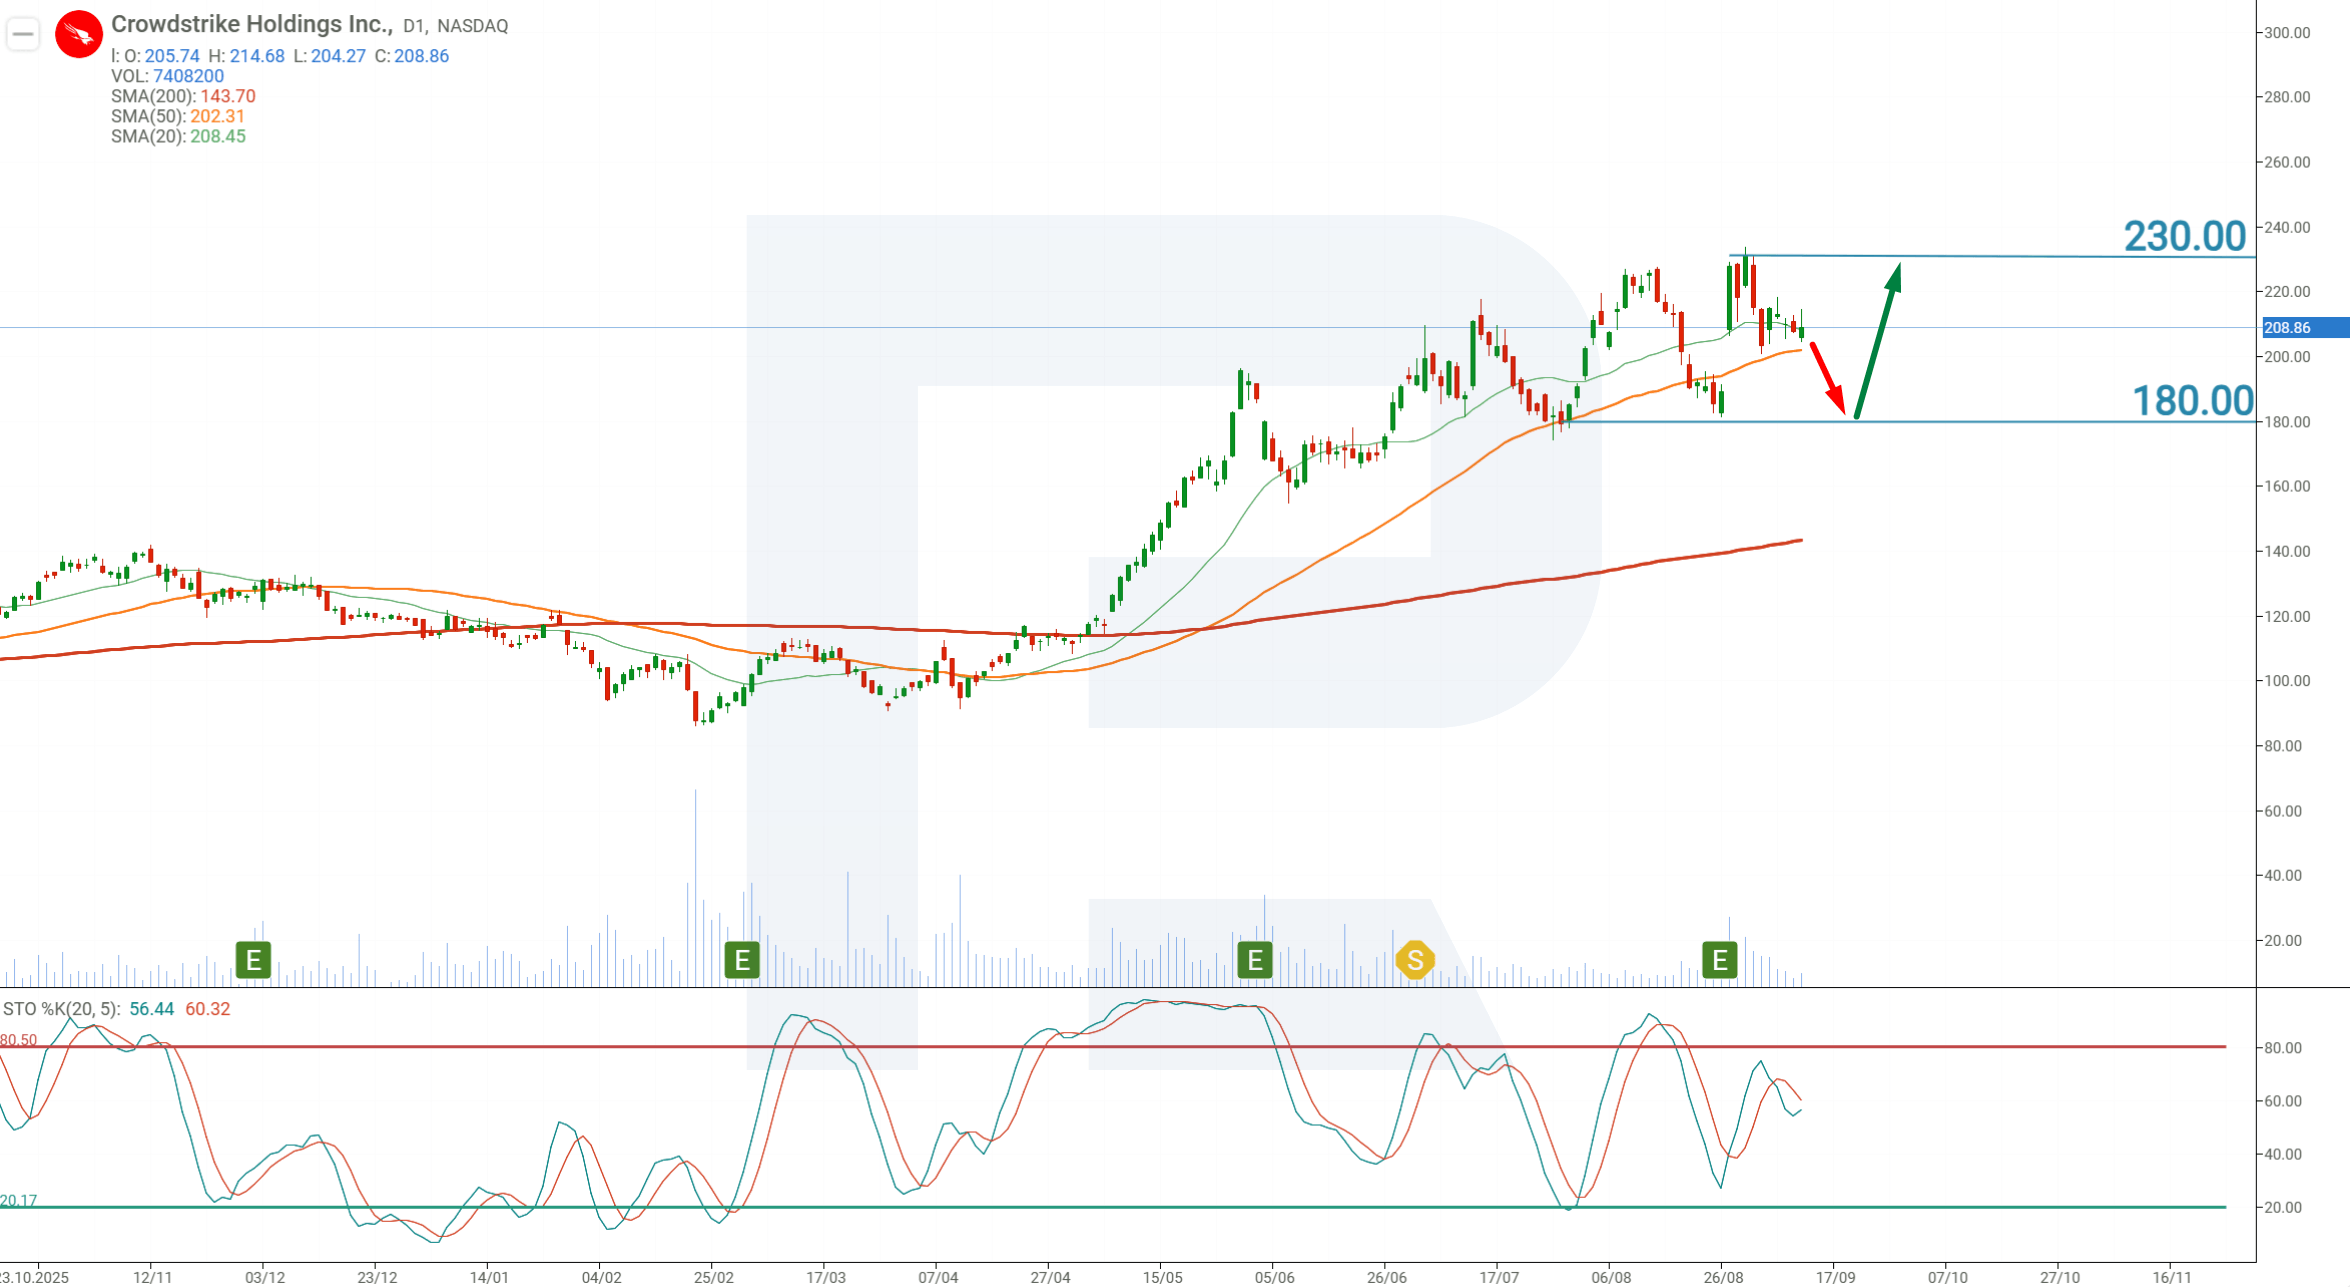
Al momento de redactar este artículo, las acciones de CRWD cotizan alrededor de 209 USD.
El análisis técnico de CRWD indica que la tendencia alcista de largo plazo sigue intacta, ya que las acciones continúan cotizando por encima de su Media Móvil de 200 periodos. Sin embargo, cada repunte sucesivo ha mostrado señales de debilitamiento, lo que hace cada vez más arriesgado comprar cerca del máximo histórico de la acción.
Históricamente, el interés comprador se ha fortalecido cuando el precio de la acción ha caído hasta alrededor de 180 USD o menos. Por ello, la zona de 180 USD parece ofrecer un punto de entrada más atractivo desde una perspectiva de risk-to-reward. Si el indicador Stochastic también se aproxima a territorio de sobreventa, esto proporcionaría una confirmación adicional de una oportunidad de compra dentro de la tendencia alcista predominante.
Con base en el panorama técnico y el impulso actual del negocio de la compañía, el pronóstico para las acciones de CrowdStrike sugiere que el precio podría rebotar desde alrededor de 180 USD antes de avanzar hacia su máximo histórico de 230 USD.
En consecuencia, la estrategia de trading para las acciones de CrowdStrike Holdings Inc. consiste en colocar una orden Buy Limit en 180.00 USD. Se recomienda un Stop Loss en 169.00 USD, mientras que el Take Profit se recomienda cerca del máximo histórico anterior, en 230.00 USD.
Buy Limit - 180.00
Take Profit - 230.00
Stop Loss - 169.00
Gestión de la posición: una vez que la acción haya avanzado un 10% en la dirección prevista, mueva el Stop Loss al nivel de entrada. Después, el stop de protección debe seguir al precio manteniendo una distancia del 10%. Continúe ajustando el stop hasta que la posición se cierre en el Take Profit o en el Stop Loss, según cuál de los niveles se alcance primero.
¿Deberías comprar acciones de CrowdStrike?
Un análisis de las acciones de CrowdStrike sugiere que los fundamentos de la compañía siguen siendo sólidos. Los ingresos y el ARR continúan creciendo a tasas superiores al 20%, el net new ARR ha alcanzado un nivel récord, Falcon Flex sigue escalando rápidamente y el margen operativo non-GAAP está mejorando. Al mismo tiempo, la reciente caída del margen de flujo de caja libre parece más una fluctuación estacional que una evidencia de un deterioro sostenido del negocio.
Los principales riesgos siguen siendo la elevada valoración de las acciones y el importante nivel de stock-based compensation. Por ello, el precio de entrada es especialmente importante. Con cotizaciones cercanas al máximo histórico de la acción, el risk-to-reward ratio resulta menos atractivo, mientras que una corrección hacia 180 USD ofrecería un punto de entrada más interesante.
El escenario base supone que la tendencia alcista de largo plazo se mantiene intacta y que las acciones de CRWD se recuperan hasta 230 USD tras una posible corrección. Un deterioro sostenido del net new ARR, Falcon Flex ARR, el margen operativo y el flujo de caja libre justificaría una reevaluación de estas perspectivas. Por ahora, los resultados financieros de CrowdStrike no muestran una combinación de tendencias negativas de este tipo.
Aviso legal: Este artículo ha sido traducido con la ayuda de herramientas de IA. Si bien se ha hecho todo lo posible para preservar su significado original, pueden existir algunas inexactitudes u omisiones. En caso de duda, consulte la fuente original en inglés.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.