
Las acciones de JPMorgan mantienen su potencial alcista tras los resultados del tercer trimestre de 2026
JPMorgan sigue aumentando sus ingresos netos por intereses y su cartera de préstamos, pero el incremento de los gastos limita el crecimiento de las ganancias. Las sólidas perspectivas para 2027 respaldan las acciones JPM, mientras que una ruptura por encima de la resistencia de 344 USD podría señalar nuevas subidas.
JPMorgan Chase & Co. (NYSE: JPM) cerró el tercer trimestre de 2026 con crecimiento en sus principales áreas de negocio. Los ingresos aumentaron un 8%, hasta 50,9 mil millones de USD, mientras que las ganancias por acción se situaron en 5,57 USD. Sin una importante pérdida extraordinaria, las ganancias por acción fueron de 5,75 USD, por debajo de las expectativas de los analistas. El aumento de los ingresos netos por intereses, la expansión del crédito y la reducción de las pérdidas crediticias respaldaron los resultados. Al mismo tiempo, los gastos de personal, tecnología y marketing crecieron más rápido que los ingresos, lo que limitó el crecimiento de las ganancias.
El banco prevé alrededor de 107 mil millones de USD en ingresos netos por intereses en 2027, un 10% por encima de la proyección comparable para 2026.
Este artículo presenta una descripción general de JPMorgan Chase & Co. y un análisis fundamental de las acciones JPM. Examina los resultados trimestrales del banco para comparar su desempeño financiero entre periodos. También analiza la evolución de las acciones de JPMorgan Chase & Co. y ofrece un análisis técnico de JPM que sirve de base para un pronóstico de las acciones de JPMorgan Chase & Co. para el segundo semestre de 2026.
Acerca de JPMorgan Chase & Co.
JPMorgan Chase & Co. tiene sus orígenes en el Bank of the Manhattan Company, fundado en 1799. El conglomerado moderno se formó a partir de una larga historia de consolidaciones, que culminó con la fusión en el año 2000 entre Chase Manhattan Corporation y J.P. Morgan & Co. La empresa no realizó una oferta pública inicial, ya que se formó mediante sucesivas fusiones y adquisiciones. No obstante, las acciones de JPMorgan Chase están listadas en la Bolsa de Nueva York bajo el símbolo JPM.
JPMorgan Chase ofrece una amplia gama de servicios financieros, incluidos banca de inversión y comercial, servicios bancarios minoristas, gestión de activos y patrimonios, y soluciones de gestión de riesgos y pagos. Es el banco más grande de EE.UU. por activos y una de las principales instituciones de banca de inversión, comercial y minorista. A nivel global, la empresa ocupa una posición destacada en servicios de inversión y financieros, y está clasificada como una institución financiera de importancia sistémica.
Principales fuentes de ingresos de JPMorgan Chase & Co.
Los ingresos de JPMorgan Chase & Co. provienen de varias fuentes clave:
- Consumer & Community Banking: el segmento de ingresos más grande, que incluye ingresos por banca minorista, tales como intereses sobre préstamos y depósitos, comisiones por tarjetas de crédito, cargos por cajeros automáticos y otros servicios bancarios para individuos y pequeñas empresas
- Corporate & Investment Bank: ingresos generados por servicios de banca de inversión, como comisiones por emisiones de acciones y bonos, honorarios de asesoramiento en fusiones y adquisiciones, e ingresos por actividades de negociación en mercados de capitales, incluidos renta fija y acciones
- Commercial Banking: ingresos por servicios prestados a empresas medianas y grandes, incluyendo préstamos, gestión de flujo de efectivo y otros servicios bancarios comerciales
- Asset & Wealth Management: ingresos por la gestión de inversiones para clientes institucionales e individuales, incluidos honorarios de gestión de activos, retiros de cuentas de depósito y otros ingresos relacionados con inversiones
- Net Interest Income: beneficio derivado de la diferencia entre los intereses devengados por préstamos e inversiones y los intereses pagados sobre los depósitos
Los ingresos de JPMorgan Chase están altamente diversificados a lo largo de una amplia gama de servicios financieros, desde banca minorista hasta banca de inversión. Esta diversificación permite al banco mantener un flujo de ingresos estable incluso en condiciones cambiantes del mercado.
Informe del tercer trimestre de 2024 de JPMorgan Chase & Co.
Los bancos son tradicionalmente los primeros en presentar resultados al final de cada trimestre. Los resultados del tercer trimestre de 2024 de JPMorgan Chase & Co. se detallan a continuación, en comparación con el mismo periodo de 2023:
- Ingresos: 43.3 mil millones USD (+6%)
- Ingreso neto: 12.9 mil millones USD (−2%)
- Ganancias por acción (EPS): 4.37 USD (+1%)
- Ingresos netos por interés: 23.5 mil millones USD (+3%)
- Ingresos de banca de consumo y comunitaria: 17.8 mil millones USD (−3%)
- Ingresos de banca corporativa y de inversión: 17.0 mil millones USD (+8%)
- Ingresos de gestión de activos y patrimonios: 5.4 mil millones USD (+9%)
- Ingresos corporativos: 3.1 mil millones USD (+97%)
- Activos bajo gestión: 3.9 billones USD (+23%)
- Activos de clientes: 5.7 billones USD (+23%)
En su comentario sobre los resultados, la dirección de JPMorgan Chase destacó que el banco sigue mostrando un desempeño estable a pesar de un entorno económico desafiante. Los ingresos del tercer trimestre de 2024 superaron las expectativas, aunque el ingreso neto disminuyó ligeramente debido a mayores provisiones para pérdidas crediticias. El director financiero Jeremy Barnum señaló que los consumidores se mantienen en una posición financiera sólida y que el aumento de las provisiones se debió al crecimiento de la cartera de préstamos más que a un deterioro en la calidad crediticia.
El banco anticipó una disminución gradual en el ingreso neto por intereses (NII) durante el cuarto trimestre de 2024, con un posible punto mínimo a mediados de 2025, seguido de una recuperación impulsada por la expansión de la cartera de préstamos y un mayor uso de tarjetas de crédito. El banco identificó como posibles riesgos el deterioro del panorama geopolítico, el considerable déficit presupuestario de EE.UU. y los cambios en los acuerdos comerciales existentes.
Informe del cuarto trimestre de 2024 de JPMorgan Chase & Co.
JPMorgan Chase & Co. publicó sus estadísticas del cuarto trimestre de 2024 el 15 de enero de 2025. Tal como lo había pronosticado la dirección del banco, el ingreso neto por intereses trimestral cayó un 2%. A continuación, se presentan los aspectos clave del informe en comparación con el mismo periodo de 2023:
- Ingresos: 42.8 mil millones USD (+11%)
- Ingreso neto: 14.0 mil millones USD (+50%)
- Ganancias por acción (EPS): 4.81 USD (+58%)
- Ingresos netos por interés: 23.0 mil millones USD (−2%)
- Ingresos de banca de consumo y comunitaria: 18.4 mil millones USD (−6%)
- Ingresos de banca corporativa y de inversión: 17.6 mil millones USD (+18%)
- Ingresos de gestión de activos y patrimonios: 5.8 mil millones USD (+13%)
- Ingresos corporativos: 2.0 mil millones USD (+13%)
- Activos bajo gestión: 4.0 billones USD (+18%)
- Activos de clientes: 5.9 billones USD (+18%)
El presidente y director ejecutivo del banco, Jamie Dimon, señaló que todos los segmentos de negocio tuvieron un desempeño sólido. El área de Corporate and Investment Bank (CIB) registró una fuerte actividad por parte de los clientes. También se observó un aumento de dos dígitos en las comisiones por pagos durante cuatro trimestres consecutivos, lo que contribuyó a un ingreso récord anual por pagos. La banca minorista continuó atrayendo nuevos clientes en todas las áreas, desde banca de consumo hasta gestión de activos, lo que resultó en la apertura de casi dos millones de nuevas cuentas en 2024.
Dimon señaló que el banco mantiene un balance sólido, que incluye una capacidad de absorción de pérdidas de 547.000 millones USD y 1,4 billones USD en efectivo y valores líquidos. Evaluó la economía estadounidense como estable, con una baja tasa de desempleo y un gasto del consumidor constante. Sin embargo, destacó dos riesgos principales: los posibles efectos inflacionarios del gasto futuro y la inestabilidad geopolítica.
JPMorgan Chase & Co. proyectó un ingreso neto por intereses (excluyendo mercados) de aproximadamente 90.000 millones USD en 2025, una disminución de 2.000 millones USD respecto a 2024.
El banco anticipó gastos por aproximadamente 95.000 millones USD, lo que representa un aumento de 3.900 millones USD en comparación con 2024. La dirección atribuyó este aumento de costes a la inflación.
Informe del primer trimestre de 2025 de JPMorgan Chase & Co.
El 11 de abril de 2025, JPMorgan Chase & Co. publicó sus resultados financieros del primer trimestre de 2025. Los principales indicadores frente al mismo periodo de 2024 fueron:
- Ingresos: 45,3 mil millones de USD (+8%)
- Beneficio neto: 14,6 mil millones de USD (+9%)
- Beneficio por acción (EPS): 5,07 USD (+14%)
- Ingresos netos por intereses: 23,4 mil millones de USD (+1%)
- Ingresos de Consumer & Community Banking: 18,3 mil millones de USD (+4%)
- Ingresos de Commercial & Investment Bank: 19,7 mil millones de USD (+12%)
- Ingresos de Asset & Wealth Management: 5,7 mil millones de USD (+12%)
- Ingresos de Corporate: 2,3 mil millones de USD (+5%)
- Activos bajo gestión: 4,1 billones de USD (+15%)
- Activos de clientes: 6,0 billones de USD (+15%)
JPMorgan Chase & Co. presentó sólidos resultados del primer trimestre de 2025, superiores a las expectativas de Wall Street. La banca de inversión y las operaciones de trading impulsaron el crecimiento: las comisiones de banca de inversión subieron un 12% y los ingresos de trading aumentaron un 21%, incluidos unos ingresos récord de 3,8 mil millones de USD por negociación de acciones.
Entre enero y abril de 2025, las acciones JPM cayeron más del 5% pese a los buenos resultados trimestrales, reflejando la cautela del mercado. Sin embargo, varios factores favorecían la inversión a largo plazo.
Primero, JPMorgan sigue siendo un banco de importancia sistémica, con una red mundial, flujos de efectivo resistentes y un modelo de negocio diversificado. Es uno de los pocos bancos capaces de generar beneficios en distintas etapas del ciclo económico, tanto de expansión como de estancamiento o recesión.
Segundo, la rentabilidad por dividendo de JPM se ha mantenido elevada, en torno al 2,5–3% anual en abril de 2025. La dirección sigue una estrategia de aumentos regulares de dividendos, lo que hace atractivas las acciones para inversores centrados en ingresos.
Tercero, el banco recompra activamente sus acciones. Durante el primer trimestre de 2025, JPMorgan Chase & Co. mantuvo su política de devolución de capital, recomprando acciones por valor de 7,1 mil millones de USD.
Resultados del Q2 de 2025 de JPMorgan Chase & Co.
El 15 de julio de 2025, JPMorgan Chase & Co. publicó sus resultados financieros del segundo trimestre de 2025. Las principales cifras frente al mismo periodo de 2024 fueron:
- Ingresos: 45,7 mil millones de USD (–10%)
- Beneficio neto: 15,0 mil millones de USD (–17%)
- Beneficio por acción (EPS): 5,24 USD (–14%)
- Ingresos netos por intereses: 23,3 mil millones de USD (+2%)
- Ingresos de Consumer & Community Banking: 18,8 mil millones de USD (+6%)
- Ingresos de Commercial & Investment Bank: 19,5 mil millones de USD (+9%)
- Ingresos de Asset & Wealth Management: 5,8 mil millones de USD (+10%)
- Ingresos de Corporate: 1,5 mil millones de USD (–85%)
- Activos bajo gestión: 4,3 billones de USD (+18%)
- Activos de clientes: 6,4 billones de USD (+19%)
A pesar del descenso de los ingresos y del beneficio neto, los resultados del segundo trimestre de 2025 de JPMorgan Chase & Co. superaron las expectativas de los analistas. El beneficio neto fue de 15,0 mil millones de USD y el beneficio por acción de 5,24 USD, frente a una previsión cercana a 4,96 USD, mientras que los ingresos de 45,7 mil millones de USD superaron ligeramente el consenso. Destacaron dos segmentos: los ingresos de Commercial & Investment Bank aumentaron un 9% y su beneficio neto alcanzó 6,7 mil millones de USD, respaldado por un aumento del 15% en ingresos de trading y del 7% en comisiones de banca de inversión. Asset & Wealth Management también mantuvo un fuerte crecimiento, con activos bajo gestión que subieron un 18%, hasta 4,3 billones de USD, e ingresos por comisiones que crecieron a una tasa de dos dígitos, reflejando la diversificación más allá de los ingresos netos por intereses.
Una señal positiva importante fue la mejora de la previsión de ingresos netos por intereses (NII) para todo 2025. El director financiero Jeremy Barnum elevó la proyección de 94,5 a 95,5 mil millones de USD, citando el crecimiento sostenido de los préstamos hipotecarios, automotores y de tarjetas de crédito. También se esperaba una tasa de castigos netos de tarjetas de crédito de alrededor del 3,6%, indicando riesgos controlados y potencial de expansión del margen neto por intereses. El aumento del dividendo a 1,50 USD en el tercer trimestre confirmó la confianza de la dirección en la estabilidad del flujo de efectivo.
Resultados del Q3 de 2025 de JPMorgan Chase & Co.
El 14 de octubre de 2025, JPMorgan Chase & Co. publicó sus resultados financieros del tercer trimestre de 2025. Los principales datos frente al mismo periodo de 2024 son:
- Ingresos: 47,1 mil millones de USD (+9%)
- Beneficio neto: 14,4 mil millones de USD (+12%)
- Beneficio por acción (EPS): 5,07 USD (+16%)
- Ingresos netos por intereses: 24,1 mil millones de USD (+2%)
- Ingresos de Consumer & Community Banking: 19,5 mil millones de USD (+9%)
- Ingresos de Commercial & Investment Bank: 19,9 mil millones de USD (+17%)
- Ingresos de Asset & Wealth Management: 6,1 mil millones de USD (+12%)
- Ingresos de Corporate: 1,7 mil millones de USD (–45%)
- Activos bajo gestión: 4,6 billones de USD (+18%)
- Activos de clientes: 6,8 billones de USD (+20%)
Los resultados del tercer trimestre de 2025 de JPMorgan superaron las expectativas del mercado. El beneficio neto alcanzó 14,4 mil millones de USD y el beneficio por acción fue de 5,07 USD, frente a las previsiones de unos 4,85 USD. Los ingresos ascendieron a 47,1 mil millones de USD, un 9% más interanual. Las operaciones de trading y banca de inversión fueron los principales impulsores. Frente al trimestre anterior, el beneficio neto disminuyó ligeramente, un 4%, principalmente por mayores gastos y provisiones adicionales para posibles pérdidas crediticias.
El banco continuó devolviendo capital a sus accionistas: pagó 4,1 mil millones de USD en dividendos y recompró acciones por 8 mil millones de USD durante el trimestre. La rentabilidad sobre el capital tangible ordinario (ROTCE) fue del 20%, reflejando una elevada eficiencia del negocio.
La dirección elevó su previsión de ingresos netos por intereses para 2025 a 95,8 mil millones de USD. Para el cuarto trimestre, el banco esperaba unos 25 mil millones de USD de ingresos netos por intereses y alrededor de 24,5 mil millones de USD en gastos. También mejoró ligeramente la previsión de castigos de créditos de tarjetas.
Los principales desafíos del trimestre se debieron al aumento de los costos crediticios, que alcanzaron 3,4 mil millones de USD, incluidos castigos y provisiones adicionales. Parte de estos costos reflejaron pérdidas tras la quiebra de la financiera automotriz Tricolor, por aproximadamente 170 millones de USD.
Resultados financieros de JPMorgan Chase & Co. del Q4 2025
El 13 de enero de 2026, JPMorgan Chase & Co. publicó sus resultados financieros del cuarto trimestre de 2025. Los principales indicadores frente al mismo periodo de 2024 fueron:
- Ingresos: 46,8 mil millones de USD (+7%)
- Beneficio neto: 13,0 mil millones de USD (–7%)
- Beneficio por acción (EPS): 4,63 USD (–4%)
- Ingresos netos por intereses: 25,1 mil millones de USD (+7%)
- Ingresos de Consumer & Community Banking: 19,4 mil millones de USD (+6%)
- Ingresos de Commercial & Investment Bank: 19,4 mil millones de USD (+10%)
- Ingresos de Asset & Wealth Management: 6,5 mil millones de USD (+13%)
- Ingresos de Corporate: 1,5 mil millones de USD (–26%)
- Activos bajo gestión: 4,8 billones de USD (+18%)
- Activos de clientes: 7,1 billones de USD (+20%)
JPMorgan Chase registró sólidos ingresos en el cuarto trimestre de 2025, aunque una provisión extraordinaria relacionada con la operación Apple Card afectó los beneficios totales. El beneficio neto fue de 13,0 mil millones de USD, el beneficio por acción de 4,63 USD y los ingresos declarados de 45,8 mil millones de USD. Sobre una base de gestión, los ingresos fueron de 46,8 mil millones de USD, un 7% más interanual.
Excluyendo el factor extraordinario, los resultados fueron considerablemente mejores. El banco constituyó una provisión de 2,2 mil millones de USD por la adquisición prevista de la cartera Apple Card, que redujo el beneficio por acción en 0,60 USD. Sin esta provisión, habría sido de 5,23 USD, por encima de las expectativas del mercado, mientras que los ingresos coincidieron con el consenso.
Las métricas crediticias parecieron deteriorarse, pero principalmente por el factor extraordinario. Los costos crediticios ascendieron a 4,7 mil millones de USD y los castigos netos a 2,5 mil millones de USD. La provisión de Apple Card de 2,2 mil millones de USD explicó la mayor parte del aumento. La cartera existente de tarjetas de crédito se mantuvo estable, con una tasa de castigos netos del 3,14%.
El banco siguió devolviendo capital a sus accionistas. Durante el trimestre pagó 4,1 mil millones de USD en dividendos, equivalentes a 1,50 USD por acción, y recompró acciones por 7,9 mil millones de USD.
Las perspectivas para 2026 apuntaban a un crecimiento sostenido de los ingresos junto con mayores gastos. JPMorgan esperaba alrededor de 103 mil millones de USD de ingresos netos por intereses, gastos de 105 mil millones de USD y una tasa de castigos netos de tarjetas cercana al 3,4%. Esto sugería que los ingresos seguirían siendo sólidos, aunque ya se contemplaban mayores costos.
Resultados del Q1 2026 de JPMorgan Chase & Co.
El 14 de abril de 2026, JPMorgan Chase & Co. publicó sus resultados financieros del primer trimestre de 2026. Los principales indicadores frente al mismo periodo de 2025 fueron:
- Ingresos: 50,5 mil millones de USD (+10%)
- Beneficio neto: 16,5 mil millones de USD (+13%)
- Beneficio por acción (EPS): 5,94 USD (+17%)
- Ingresos netos por intereses: 25,5 mil millones de USD (+7%)
- Ingresos de Consumer & Community Banking: 19,6 mil millones de USD (+7%)
- Ingresos de Commercial & Investment Bank: 23,4 mil millones de USD (+19%)
- Ingresos de Asset & Wealth Management: 6,4 mil millones de USD (+11%)
- Ingresos de Corporate: 1,2 mil millones de USD (–47%)
- Activos bajo gestión: 4,8 billones de USD (+16%)
- Activos de clientes: 7,1 billones de USD (+18%)
JPMorgan Chase & Co. presentó sólidos resultados en el primer trimestre de 2026, con cifras menos afectadas por extraordinarios que en el trimestre anterior. A diferencia del cuarto trimestre de 2025, cuando una provisión de 2,2 mil millones de USD relacionada con la operación de la cartera Apple Card redujo los beneficios, esta vez no hubo un efecto extraordinario comparable. El beneficio neto fue de 16,5 mil millones de USD, el beneficio por acción de 5,94 USD y los ingresos llegaron a 50,5 mil millones de USD, un 10% más interanual. Los resultados superaron las expectativas: los analistas proyectaban un beneficio por acción de 5,45 USD e ingresos de 49,2 mil millones de USD.
La calidad crediticia se mantuvo resistente. Los costos crediticios totales fueron de 2,5 mil millones de USD, frente a 3,3 mil millones de USD un año antes. Los castigos netos permanecieron prácticamente estables en 2,3 mil millones de USD, mientras que la adición neta a reservas crediticias bajó de 973 millones de USD a 191 millones de USD. La tasa de castigos netos de Card Services fue de aproximadamente 3,46–3,47%.
El banco continuó devolviendo capital activamente a sus accionistas. Durante el trimestre pagó dividendos por 4,1 mil millones de USD, equivalentes a 1,50 USD por acción, y recompró acciones por 8,1 mil millones de USD.
Las perspectivas para 2026 se mantuvieron sólidas, aunque más prudentes. El banco esperaba ingresos netos por intereses cercanos a 103 mil millones de USD y aproximadamente 95 mil millones de USD excluyendo Markets. Proyectaba una tasa de castigos netos de tarjetas de crédito del 3,4% y gastos ajustados de unos 105 mil millones de USD. Esto indicaba que la dirección esperaba mantener ingresos elevados, incorporando mayores costos y una postura cautelosa ante la exposición del banco a las condiciones del mercado y las tasas de interés.
Resultados financieros del Q2 de 2026 de JPMorgan Chase & Co.
El 14 de julio de 2026, JPMorgan Chase & Co. publicó sus resultados financieros del segundo trimestre de 2026, finalizado el 30 de junio. Los principales indicadores frente al mismo periodo de 2025 fueron:
- Ingresos: 58,0 mil millones de USD (+27%)
- Beneficio neto: 21,2 mil millones de USD (+41%)
- Beneficio por acción (EPS): 7,70 USD (+47%)
- Ingresos netos por intereses: 25,6 mil millones de USD (+10%)
- Ingresos de Consumer & Community Banking: 20,3 mil millones de USD (+8%)
- Ingresos de Commercial & Investment Bank: 24,9 mil millones de USD (+27%)
- Ingresos de Asset & Wealth Management: 6,9 mil millones de USD (+19%)
- Ingresos de Corporate: 6,0 mil millones de USD (+293%)
- Activos bajo gestión: 5,1 billones de USD (+18%)
- Activos de clientes: 7,7 billones de USD (+18%)
JPMorgan Chase & Co. presentó resultados aún más sólidos en el segundo trimestre de 2026 que en el anterior. Sin embargo, parte del crecimiento se debió a factores extraordinarios. Durante el trimestre, el banco registró 4,6 mil millones de USD de beneficio neto relacionados con operaciones con acciones de Visa, además de alrededor de 1,0 mil millones de USD en ganancias de determinadas inversiones en acciones. Excluyendo estas partidas importantes, el beneficio neto fue de 16,9 mil millones de USD y el beneficio por acción de 6,14 USD.
La calidad crediticia se mantuvo estable. Los costos crediticios ascendieron a 2,5 mil millones de USD, sin cambios frente al primer trimestre, mientras que la tasa de castigos netos de tarjetas de crédito bajó del 3,46% del trimestre anterior al 3,34%.
El banco siguió devolviendo activamente capital a sus accionistas. Durante el trimestre pagó 4,0 mil millones de USD en dividendos, o 1,50 USD por acción, y recompró acciones por 6,2 mil millones de USD. El ratio CET1 se mantuvo elevado en el 14,1%, mientras que el valor contable por acción aumentó a 133,01 USD.
Las perspectivas para 2026 mejoraron ligeramente en ingresos netos por intereses, pero se volvieron más prudentes respecto a los gastos. JPMorgan elevó su previsión de ingresos netos por intereses excluyendo Markets a 105,5 mil millones de USD y la de gastos a 107,5 mil millones de USD. Esto indicaba que el banco esperaba una actividad comercial sólida, aunque el aumento de los costos seguiría limitando la eficiencia.
Resultados financieros de JPMorgan Chase & Co. del tercer trimestre de 2026
El 13 de octubre de 2026, JPMorgan Chase & Co. publicó sus resultados financieros del tercer trimestre de 2026, finalizado el 30 de septiembre. Las principales cifras frente al mismo periodo de 2025 son:
- Ingresos: 50,9 mil millones de USD (+8%)
- Beneficio neto: 15,3 mil millones de USD (+6%)
- Beneficio por acción (EPS): 5,57 USD (+10%)
- Ingresos netos por intereses: 27,1 mil millones de USD (+13%)
- Ingresos de Consumer & Community Banking: 21,2 mil millones de USD (+9%)
- Ingresos de Commercial & Investment Bank: 22,7 mil millones de USD (+14%)
- Ingresos de Asset & Wealth Management: 6,9 mil millones de USD (+14%)
- Ingresos de Corporate: 0,093 mil millones de USD (–95%)
- Activos bajo gestión: 5,2 billones de USD (+13%)
- Activos de clientes: 7,9 billones de USD (+15%)
JPMorgan cerró el tercer trimestre de 2026 con ingresos crecientes y una cartera crediticia resistente, aunque convertir el crecimiento del negocio en más beneficios resultó más difícil. Los ingresos sobre una base de gestión aumentaron un 8%, hasta 50,9 mil millones de USD, y el beneficio neto subió un 6%, hasta 15,3 mil millones de USD. El beneficio por acción fue de 5,57 USD. Los resultados muestran que el banco sigue expandiéndose, pero sus ingresos crecen ahora más rápido que sus beneficios.
El principal respaldo provino de los mayores ingresos netos por intereses. El banco gana dinero con la diferencia entre los intereses cobrados por préstamos y otros activos y los pagados a depositantes y acreedores. Los ingresos netos por intereses crecieron un 13%, hasta 27,1 mil millones de USD. Excluyendo Markets, el crecimiento fue más moderado, del 6%, hasta 24,7 mil millones de USD. Los préstamos promedio aumentaron un 10% y los depósitos, un 8%.
El negocio de consumo volvió a demostrar la solidez de la base de clientes. Los ingresos de Consumer & Community Banking subieron un 9%, hasta 21,2 mil millones de USD, y el beneficio neto creció un 13%, hasta 5,7 mil millones de USD. El volumen de compras con tarjetas de débito y crédito aumentó un 10%. Además, el banco incorporó más de 650.000 nuevas cuentas corrientes netas. Esto amplía sus oportunidades de generar ingresos mediante servicios bancarios cotidianos, préstamos e inversiones.
La banca corporativa y de inversión presentó resultados mixtos. Los ingresos por negociación de acciones crecieron un 49%, mientras que los de renta fija disminuyeron un 4%. Las comisiones de banca de inversión aumentaron un 14% interanual, pero cayeron un 8% respecto al segundo trimestre. Esto indica que la actividad de los clientes siguió siendo elevada, aunque perdió impulso tras un primer semestre sólido.
La gestión de activos y patrimonios aportó mayor resistencia. Los ingresos del segmento aumentaron un 14%, hasta 6,9 mil millones de USD, y los activos bajo gestión alcanzaron 5,2 billones de USD. El crecimiento se apoyó en entradas netas de fondos de clientes y en mayores valoraciones de sus inversiones. El banco cobra comisiones por administrar estos activos, por lo que su crecimiento sustenta los ingresos futuros. Sin embargo, persiste la exposición al mercado bursátil: una caída del valor de las carteras podría reducir las comisiones incluso sin salidas de clientes.
La principal debilidad del informe fue que los gastos crecieron más rápido que los ingresos: aumentaron un 12%, hasta 27,3 mil millones de USD. Por cada 100 USD de ingresos, el banco destina ahora unos 54 USD a operar, frente a 52 USD un año antes. El beneficio antes de pérdidas crediticias aumentó solo alrededor de un 3%. Así, la expansión del negocio está acompañada de un incremento considerable de los costos.
El aspecto más alentador fue la previsión de ingresos netos por intereses. Las proyecciones de la dirección implicaban aproximadamente 106,2 mil millones de USD para todo 2026, incluido Markets. La previsión preliminar para 2027 apuntaba a unos 107 mil millones de USD excluyendo Markets, aproximadamente un 10% por encima de la previsión comparable para 2026.
En conjunto, el informe sigue respaldando una evaluación positiva del negocio de JPMorgan: la base de clientes se amplía, crecen los ingresos por intereses y comisiones y las pérdidas crediticias permanecen controlables. Una mayor subida de las acciones dependerá principalmente de que el banco cumpla sus previsiones para 2027 y contenga los gastos. Si el crecimiento de ingresos se traduce de forma más significativa en beneficios, su atractivo de inversión aumentará.
Análisis fundamental de JPM y principales factores que impulsan a JPMorgan Chase
En 2026, el atractivo de inversión de JPMorgan depende del crecimiento de los ingresos netos por intereses, la calidad crediticia y la capacidad del banco para controlar sus gastos. El banco continúa ampliando su base de clientes y su cartera de préstamos, pero el crecimiento del negocio genera más valor para los accionistas cuando va acompañado de una mayor rentabilidad. Cuatro indicadores clave permiten evaluar las perspectivas de las acciones JPM:
- Ingresos netos por intereses excluyendo Markets
- Rentabilidad sobre el capital tangible ordinario – ROTCE
- Tasa de castigos netos de Card Services
- Ratio de gastos operativos sobre ingresos ajustados
Ingresos netos por intereses excluyendo Markets muestra cuánto gana el banco con activos que generan intereses después de descontar el coste de financiación, sin incluir Markets. En el tercer trimestre de 2026, aumentó un 6%, hasta 24,7 mil millones de USD. Un mayor crecimiento sin deteriorar la calidad crediticia respaldaría las ganancias y las acciones JPM.
Rentabilidad sobre el capital tangible ordinario – ROTCE mide la eficiencia con la que el banco utiliza el capital de los accionistas. En el tercer trimestre de 2026, alcanzó una tasa anualizada del 20%. Mantener niveles elevados aumenta el atractivo de las acciones. Los aumentos derivados de ingresos extraordinarios de Visa deben evaluarse por separado.
Tasa de castigos netos de Card Services refleja las pérdidas por tarjetas de crédito después de las recuperaciones. En 2026, la tasa anualizada bajó del 3,47% en el primer trimestre al 2,91% en el tercero. Menores castigos respaldan las ganancias, mientras que un aumento indicaría una mayor presión financiera sobre los prestatarios.
Ratio de gastos operativos sobre ingresos ajustados indica qué proporción de los ingresos se destina a gastos operativos. En el tercer trimestre de 2026, fue del 54%, frente al 52% del año anterior. Un ratio menor indica mayor eficiencia. Otro aumento limitaría el crecimiento de las ganancias incluso si los ingresos siguen subiendo.
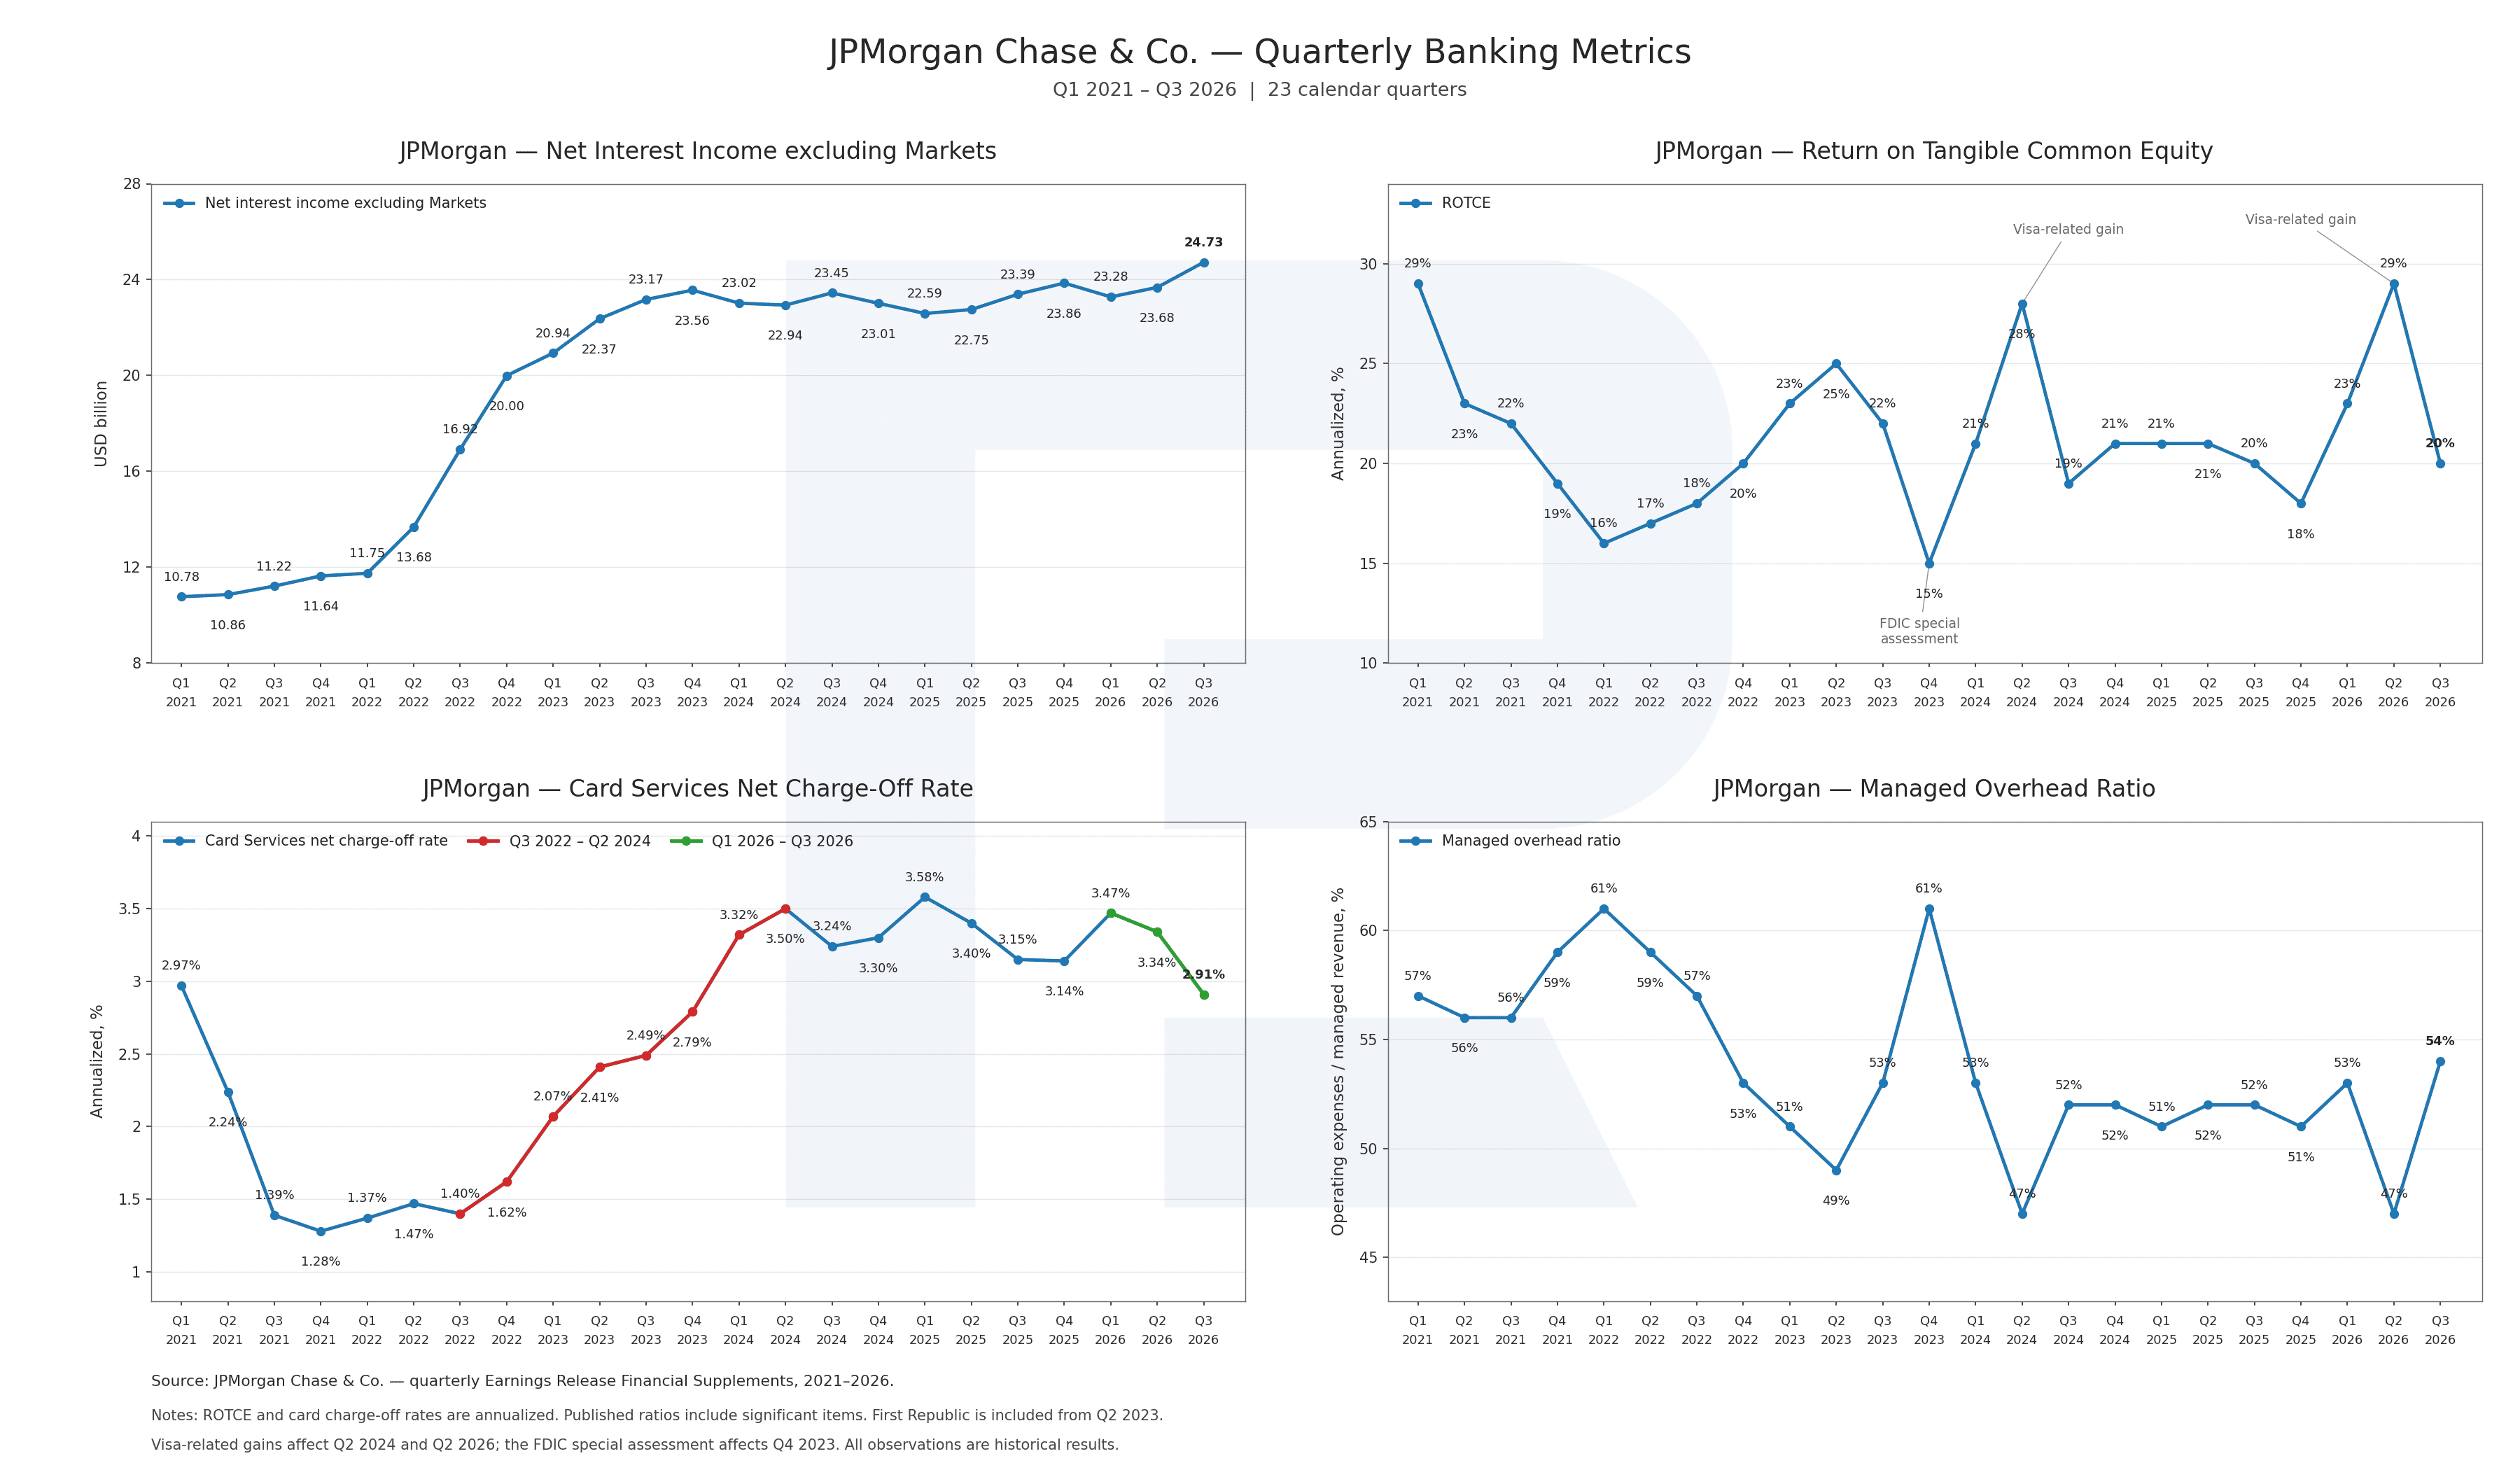
El análisis fundamental de JPM muestra que el negocio principal del banco sigue siendo sólido. Tras resultados relativamente estables en 2024–2025, los ingresos netos por intereses alcanzaron un nuevo máximo de 24,73 mil millones de USD en el tercer trimestre de 2026. Al mismo tiempo, la tasa de castigos netos de tarjetas de crédito cayó al 2,91%, lo que respaldó las ganancias. La rentabilidad sobre el capital tangible ordinario se mantuvo elevada, con un 20% anualizado.
Los gastos siguen siendo el principal obstáculo. Su proporción sobre los ingresos aumentó al 54%, frente al 52% del año anterior, lo que significa que el crecimiento de los ingresos todavía no se ha traducido en una mejora equivalente de la eficiencia. A la vez, el ROTCE bajó desde su máximo del segundo trimestre de 2026, en parte porque no se repitieron los importantes ingresos extraordinarios de Visa. Estas tendencias respaldan una evaluación positiva del negocio de JPMorgan, aunque una mayor subida de la acción dependerá de la capacidad del banco para aumentar las ganancias y controlar los costos.
Las previsiones de la dirección apuntan a un crecimiento continuo de los ingresos netos por intereses. Para el cuarto trimestre de 2026 se proyectan gastos operativos ajustados, excluidos los costos legales, de 27,5 mil millones de USD. La tasa de castigos netos de tarjetas de crédito prevista para todo 2026 es del 3,2%.
Para 2027, JPMorgan presentó un escenario base preliminar de alrededor de 107 mil millones de USD en ingresos netos por intereses excluyendo Markets, aproximadamente un 10% por encima de la previsión comparable para 2026. Esto sienta las bases para un mayor crecimiento de las ganancias, siempre que se mantengan bajo control los aumentos de los gastos y las pérdidas crediticias.
Pronósticos de analistas para las acciones de JPMorgan Chase & Co. en 2026
Los pronósticos de los analistas que se presentan a continuación abarcan un horizonte de 12 meses. Los límites superior e inferior corresponden a los precios objetivo de las acciones JPM durante ese periodo.
- Barchart : de 26 analistas, 11 calificaron las acciones de JPMorgan Chase & Co. como compra fuerte, 2 como compra moderada y 13 recomendaron mantenerlas. El precio objetivo más alto es de 425 USD y el más bajo, de 310 USD.
- MarketBeat : de 27 analistas, 14 recomendaron comprar las acciones y 13 mantenerlas. El precio objetivo más alto es de 425 USD y el más bajo, de 310 USD.
- TipRanks : de 19 analistas, 10 recomendaron comprar las acciones y 9 mantenerlas. El precio objetivo más alto es de 425 USD y el más bajo, de 312 USD.
- Stock Analysis : de 25 analistas, 9 calificaron las acciones como compra fuerte, 4 como compra y 12 recomendaron mantenerlas. El precio objetivo más alto es de 425 USD y el más bajo, de 312 USD.
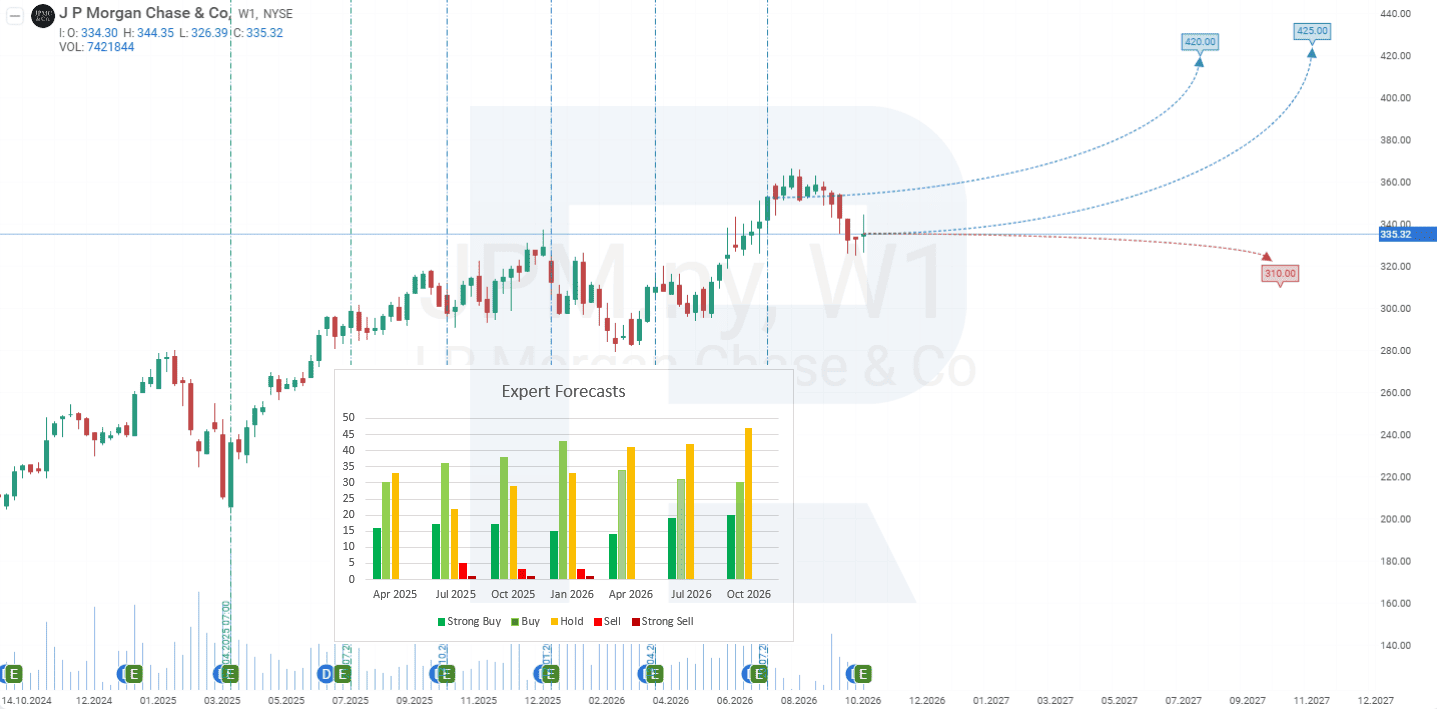
Previsión del precio de las acciones de JPMorgan Chase & Co. para 2026
Al momento de redactar este artículo, las acciones JPM cotizan a 335 USD.
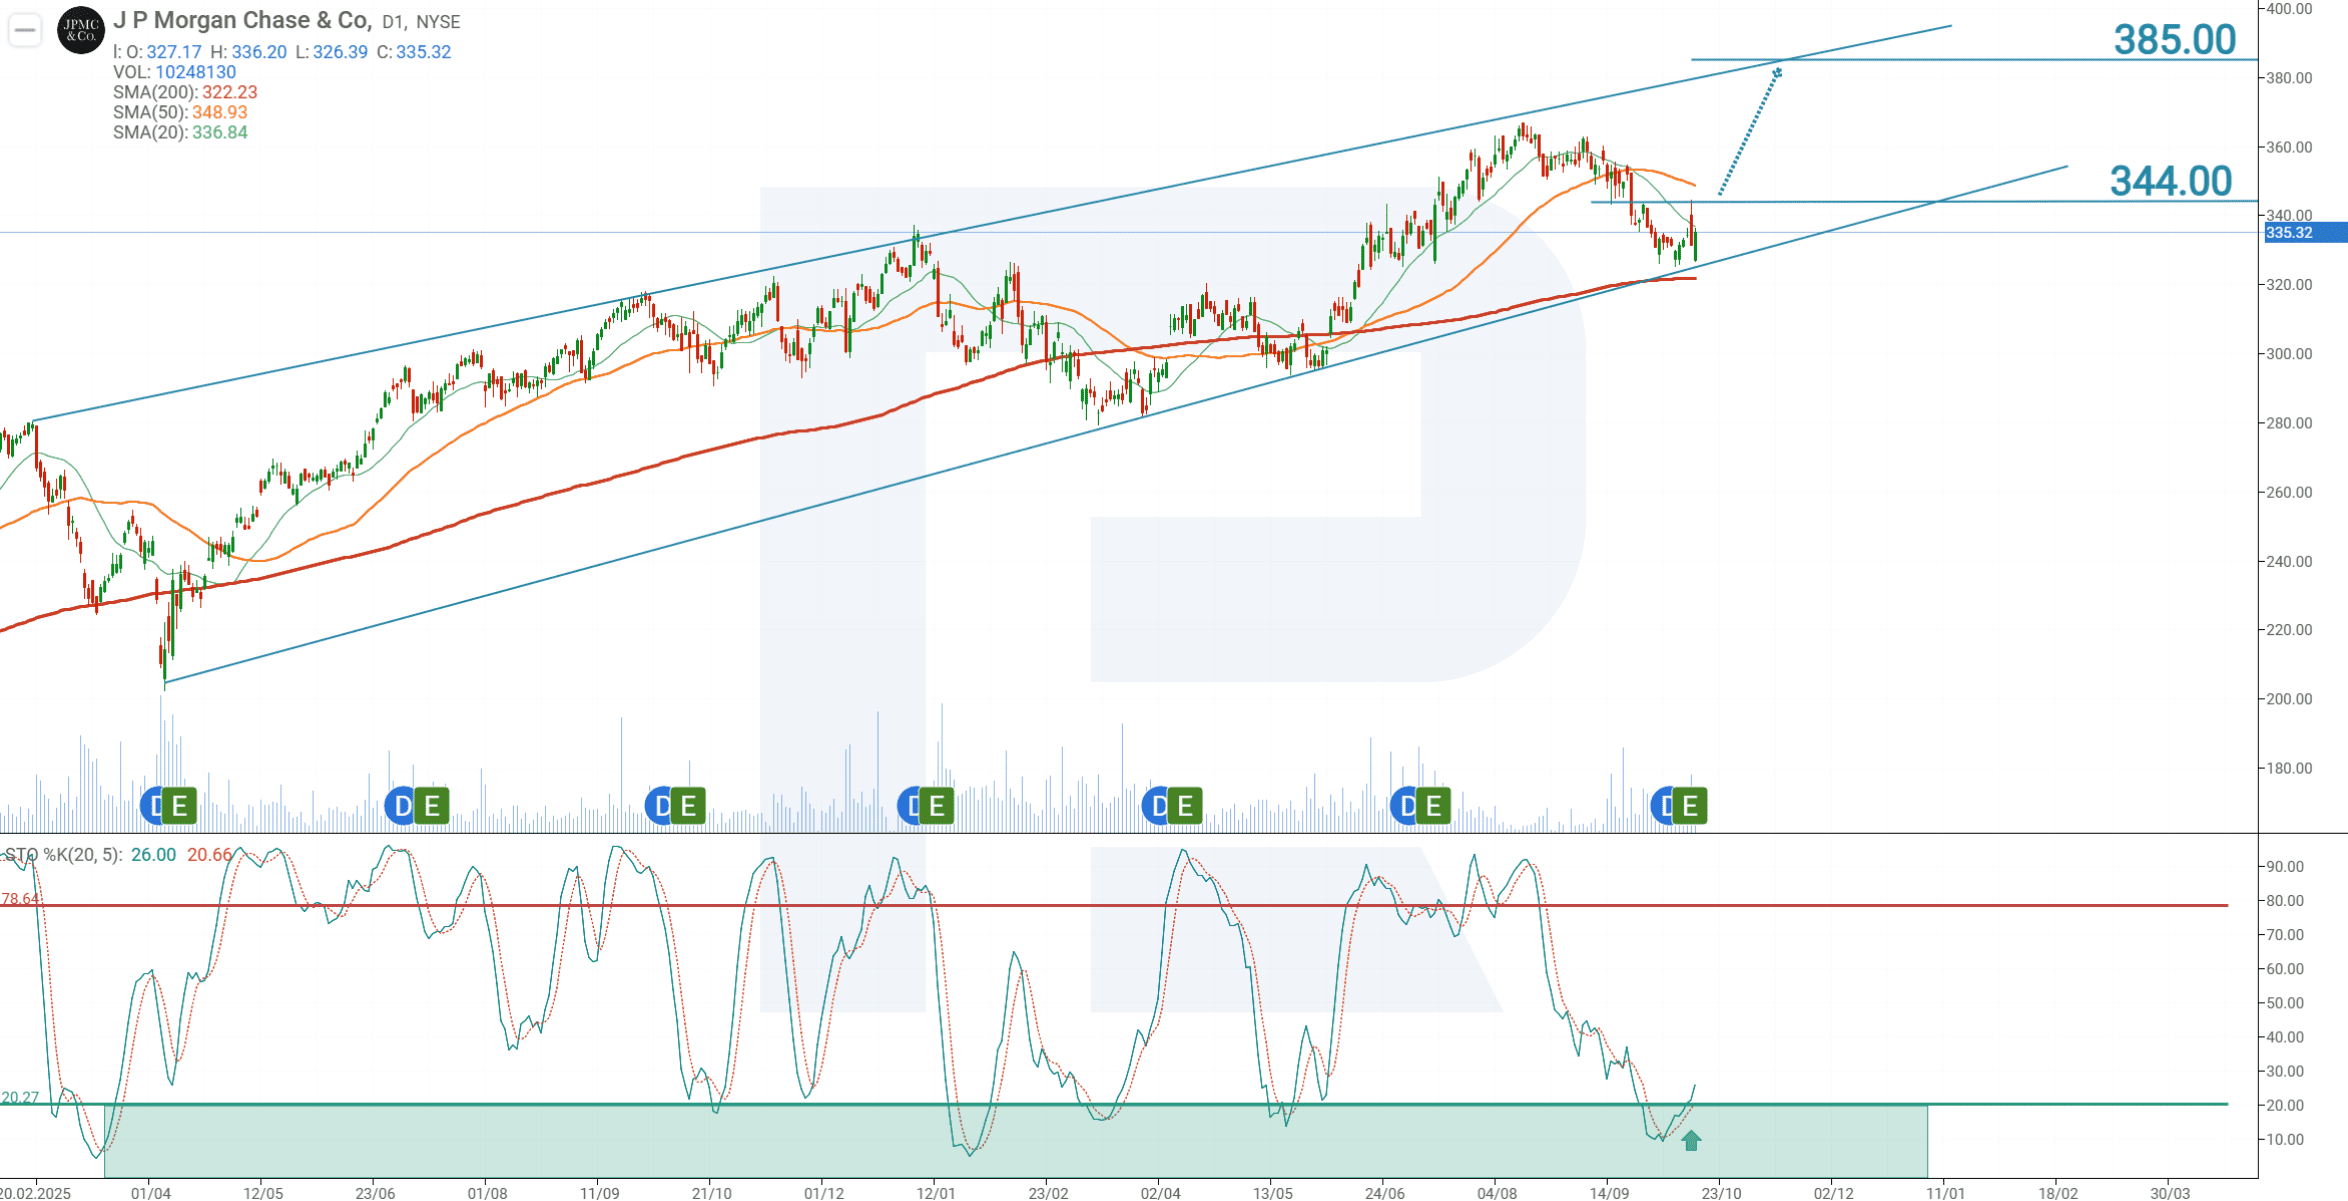
En el gráfico diario, las acciones de JPMorgan mantienen una tendencia alcista y JPM cotiza por encima de la media móvil de 200 periodos. El oscilador estocástico salió de la zona de sobreventa, lo que sugiere que la caída correctiva podría estar terminando y que podría comenzar otra onda alcista dentro de la tendencia predominante.
Según el análisis técnico de JPM, la idea de trading consiste en colocar una orden pendiente Buy Stop en 346 USD. La orden se activará si el precio supera la resistencia de 344 USD, lo que aportaría una señal adicional de nuevas subidas. El Take Profit se sitúa cerca de la línea de resistencia en 384 USD y el Stop Loss debe colocarse en 329 USD.
Buy Stop – 346,00
Take Profit – 384,00
Stop Loss – 329,00
Regla de gestión de la posición. Una vez que el precio recorra el 70% de la distancia total hasta el objetivo previsto, el Stop Loss se establece en el nivel de entrada. Después, la orden de protección se ajusta conforme avanza el precio, manteniendo una distancia del 7%. Este procedimiento continúa hasta que la posición se cierre en el Take Profit o en el Stop Loss, según cuál se alcance primero.
Riesgos de invertir en acciones de JPMorgan Chase & Co.
Los riesgos de inversión en las acciones de JPMorgan Chase incluyen los siguientes factores:
- Resurgimiento de la inflación: si la inflación comienza a repuntar, la Reserva Federal podría verse obligada a retrasar los recortes de tasas de interés o, en el peor de los casos, a aumentarlas aún más. Esto podría provocar una ola de morosidad en los préstamos, lo que requeriría mayores provisiones para pérdidas crediticias y resultaría en un aumento de los cargos por deterioro en esta línea de gastos.
- Aumento de las tasas de interés sobre depósitos: si las tasas de política monetaria suben, el banco también necesitará aumentar las tasas de interés que paga por los depósitos para mantenerse competitivo, o bien corre el riesgo de perder clientes. El aumento resultante en los pagos por intereses sobre depósitos afectaría negativamente la rentabilidad del banco.
- Caída en los índices bursátiles: dado que la banca de inversión es actualmente el segmento que genera el mayor crecimiento de ingresos, una caída en los índices bursátiles podría afectar negativamente las operaciones de inversión de JPMorgan Chase. Esto también podría impactar el sector crediticio, ya que las acciones suelen utilizarse como garantía para préstamos.
- Guerra comercial: los aranceles impuestos por la administración Trump podrían afectar negativamente los ingresos de JPMorgan. Los aumentos arancelarios suelen generar mayores costos para las empresas, una reducción de la demanda del consumidor y una desaceleración de la actividad económica. Esto, a su vez, reduce la demanda de servicios bancarios, ya que las empresas se vuelven más cautelosas, disminuyen su actividad en los mercados de capitales y reducen las fusiones y adquisiciones, lo que disminuye los ingresos por comisiones de JPMorgan. Además, si las tensiones comerciales persisten, los clientes globales del banco podrían reducir sus planes de inversión, congelar flujos de exportación y recortar su actividad general, lo que impactaría negativamente todas las áreas de operación del banco, desde cobertura y divisas hasta préstamos tradicionales.
Los riesgos asociados con la inflación, las tasas de interés y las guerras comerciales representan amenazas significativas para las ganancias de JPMorgan Chase. Estos factores deben ser considerados cuidadosamente al evaluar el atractivo de inversión de sus acciones.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.