
Las acciones de McDonald’s podrían recuperarse tras una ruptura por encima de la resistencia en 245 USD
La debilidad del tráfico de clientes en EE. UU. está presionando las acciones de McDonald’s a pesar de la resiliencia de los resultados financieros de la compañía. Las perspectivas para las acciones de McDonald’s dependerán de una recuperación del tráfico de clientes y de la capacidad de MCD para consolidarse por encima de la resistencia en 245 USD.
Los resultados financieros del Q2 de 2026 de McDonald’s Corporation (NYSE: MCD) mostraron que el crecimiento de las ventas continúa desacelerándose. El crecimiento de las ventas comparables en restaurantes abiertos durante más de un año se ralentizó frente al mismo periodo del año anterior. La desaceleración fue aún más pronunciada en EE. UU. Al mismo tiempo, el tráfico de clientes en los restaurantes estadounidenses disminuyó, mientras que las ventas aumentaron porque el gasto promedio por cliente fue mayor.
La compañía sigue siendo altamente rentable. Los ingresos aumentaron un 4% hasta 7.10 mil millones de USD, mientras que el beneficio por acción, excluyendo gastos extraordinarios, aumentó un 6% hasta 3.38 USD. Las ventas de todo el sistema, incluidas las de restaurantes franquiciados, aumentaron un 4% excluyendo el impacto de los movimientos de divisas. Sin embargo, la pregunta clave sigue sin respuesta: ¿cuándo comenzará a recuperarse el tráfico de clientes en los restaurantes de EE. UU.?
Las perspectivas para el Q3 todavía no apuntan a una mejora en EE. UU. Según la dirección, las ventas comparables en julio y agosto fueron ligeramente inferiores a las de un año antes. La compañía espera crecimiento en septiembre, pero considera que las ventas comparables en EE. UU. seguirán disminuyendo ligeramente en el trimestre en su conjunto. Fuera de EE. UU., la dirección había previsto anteriormente un crecimiento más rápido que en el Q2.
Este artículo analiza las acciones de McDonald’s tras sus resultados financieros del Q2 de 2026 y examina los principales indicadores del negocio y las expectativas para el próximo trimestre. También presenta un análisis fundamental de MCD y analiza la acción desde una perspectiva técnica. Esto sirve de base para el pronóstico de las acciones de McDonald’s para la segunda mitad de 2026.
Acerca de McDonald's Corporation
McDonald's Corporation es la cadena de restaurantes de comida rápida más grande del mundo, fundada en 1940 por los hermanos Richard y Maurice McDonald (Hermanos McDonald) en San Bernardino, California. En 1955, Ray Kroc (Raymond Kroc) se unió a la compañía y la transformó en una franquicia internacional. La empresa salió a bolsa el 21 de abril de 1965, cotizando en la Bolsa de Valores de Nueva York (NYSE: MCD).
McDonald's se especializa en la venta de hamburguesas, papas fritas, bebidas y otros productos de comida rápida. La compañía está expandiendo sus servicios digitales y programas de lealtad, mientras adapta su menú a los mercados locales.
McDonald's también posee una de las mayores carteras inmobiliarias del mundo. Una parte significativa de sus ganancias proviene del arrendamiento de locales a sus franquiciados, lo que la convierte no solo en un negocio de restaurantes, sino también en un actor importante en el sector inmobiliario comercial.
Principales flujos financieros de McDonald's Corporation
El modelo de negocio de McDonald’s es único, ya que combina elementos de la industria tradicional de restaurantes con la franquicia y la gestión inmobiliaria. Las principales fuentes de ingresos de la empresa se dividen en cuatro categorías clave:
- Franquicias: muchos de los restaurantes de McDonald’s operan bajo el modelo de franquicia, en el que la empresa otorga a sus socios el derecho a utilizar su marca, recetas, estándares de calidad y otras directrices corporativas. Los ingresos en este segmento provienen de una tarifa inicial de franquicia que los socios pagan para abrir un restaurante McDonald’s, así como de un porcentaje continuo de las ventas.
- Restaurantes operados por la compañía: los ingresos en este segmento provienen directamente de la venta de productos y servicios, siendo la empresa la responsable de todos los gastos operativos de estas ubicaciones.
- Ingresos inmobiliarios: McDonald’s posee numerosas propiedades en las que operan los restaurantes. Como propietaria del terreno o arrendataria principal, obtiene ingresos alquilando o subarrendando el terreno a sus franquiciados. En algunos casos, McDonald’s solo posee el terreno, mientras que los socios construyen y son propietarios de los edificios. Esta estrategia le permite a la empresa generar ingresos estables y a largo plazo, independientemente del éxito de restaurantes específicos.
- Cadena de suministro y logística: McDonald’s a menudo controla toda la cadena de suministro y adquisición de sus franquiciados, generando ingresos adicionales mediante márgenes aplicados a productos e ingredientes.
Este modelo de negocio diversificado permite a la empresa sostener un crecimiento a largo plazo y reducir la dependencia de una única fuente de ingresos. En sus informes de resultados trimestrales, McDonald’s proporciona datos financieros separados para los restaurantes franquiciados y los operados directamente, mientras que los ingresos de otros segmentos se registran bajo "Otros ingresos".
Informe de resultados del Q3 2024 de McDonald’s Corporation
McDonald's publicó sus resultados financieros del tercer trimestre de 2024 el 29 de octubre. A continuación, una comparación con el mismo período de 2023:
- Ingresos: 6.87 mil millones USD (+3%)
- Ingreso neto: 2.25 mil millones USD (-3%)
- Ganancias por acción: 3.13 USD (-1%)
- Ingreso operativo: 3.18 mil millones USD (-1%)
- Ingresos de restaurantes franquiciados: 4.09 mil millones USD (+1%)
- Gastos de ocupación de restaurantes franquiciados: 646 millones USD (+3%)
- Ingresos de restaurantes propiedad de la compañía: 2.65 mil millones USD (+4%)
- Gastos de restaurantes propiedad de la compañía: 2.24 mil millones USD (+5%)
- Otros ingresos: 124 millones USD (+39%)
En su comentario sobre el informe, la gerencia de McDonald's destacó el gasto cauteloso de los consumidores y las presiones inflacionarias, que afectaron las ventas, resultando en un desempeño general plano. En EE.UU., se registró un modesto aumento, con ventas comparables subiendo un 0.3%, impulsadas por promociones efectivas y mejoras en el menú. Sin embargo, los mercados internacionales vieron un declive, reflejando cambios en las preferencias de los consumidores.
Para su perspectiva del cuarto trimestre de 2024, la gerencia no proporcionó pronósticos numéricos específicos, pero expresó una postura prudente respecto al entorno económico futuro. Señalaron que anticipaban desafíos continuos relacionados con el gasto de los consumidores y posibles efectos adversos de las fluctuaciones cambiarias, particularmente en mercados emergentes. A pesar de estos desafíos, el liderazgo de McDonald's se mantuvo optimista sobre sus iniciativas estratégicas a largo plazo, con un enfoque en restaurar la confianza del consumidor tras un reciente incidente de E. coli en EE.UU., que había afectado la reputación de la marca, y en mejorar los esfuerzos de marketing para atraer clientes.
Informe de resultados del Q4 2024 de McDonald’s Corporation
El 10 de febrero, McDonald's publicó su informe del cuarto trimestre de 2024, indicando que los ingresos se mantuvieron sin cambios en comparación con el mismo período de 2023. A continuación, las métricas financieras clave:
- Ingresos: 6.39 mil millones USD (sin cambios)
- Ingreso neto: 2.02 mil millones USD (-1%)
- Ganancias por acción: 2.8 USD (sin cambios)
- Ingreso operativo: 2.86 mil millones USD (+2%)
- Ingresos de restaurantes franquiciados: 3.96 mil millones USD (+2%)
- Gastos de ocupación de restaurantes franquiciados: 635 millones USD (sin cambios)
- Ingresos de restaurantes propiedad de la compañía: 2.31 mil millones USD (-7%)
- Gastos de restaurantes propiedad de la compañía: 1.98 mil millones USD (-5%)
- Otros ingresos: 120 millones USD (+88%)
Según el CEO Chris Kempczinski, McDonald's enfrentó desafíos externos en el cuarto trimestre de 2024, incluyendo una disminución en el gasto de los consumidores y un incidente de contaminación bacteriana en sus productos, lo cual afectó negativamente el desempeño general. Señaló que, aunque los resultados fueron en general sólidos, estuvieron por debajo de las expectativas en ciertos mercados internacionales y en los patrones de tráfico de clientes.
Para 2025, la empresa se mantuvo optimista sobre el crecimiento de beneficios. La gerencia pronosticó que el margen operativo aumentaría a un rango medio-alto, superando el margen ajustado de 46.3% alcanzado en 2024. En 2025, McDonald's planeó enfocarse en expandir opciones de menú asequibles para atraer a consumidores sensibles al precio, así como en su transformación digital global, que ya se ha convertido en un motor clave de crecimiento de ingresos.
A pesar de ingresos e ingresos netos planos en el cuarto trimestre de 2024, los inversores respondieron positivamente a la perspectiva optimista de McDonald's para 2025, lo que llevó a un aumento del 4.7% en el precio de sus acciones tras la publicación del informe.
Informe de resultados del Q1 2025 de McDonald’s Corporation
El 1 de mayo, McDonald’s publicó sus resultados financieros del Q1 de 2025 para el trimestre finalizado el 31 de marzo. Las principales cifras se presentan a continuación:
- Ingresos: 5.96 mil millones de USD (–3%)
- Beneficio neto: 1.87 mil millones de USD (–3%)
- Beneficio por acción: 2.60 USD (–2%)
- Beneficio operativo: 2.64 mil millones de USD (–3%)
- Ingresos de restaurantes franquiciados: 3.66 mil millones de USD (–2%)
- Gastos de ocupación de restaurantes franquiciados: 620 millones de USD (–1%)
- Ingresos de restaurantes propios: 2.31 mil millones de USD (–7%)
- Gastos de restaurantes propios: 2.13 mil millones de USD (–9%)
- Otros ingresos: 162 millones de USD (+78%)
En el Q1 de 2025, las ventas comparables de McDonald’s disminuyeron un 3.6% en EE. UU. y un 1% a nivel mundial. El principal problema fue la caída del tráfico de clientes, ya que los consumidores de ingresos bajos y medios redujeron cada vez más sus comidas fuera del hogar. Sin embargo, parte del descenso global reflejó la comparación con 2024, cuando el trimestre incluyó un día adicional. Las ventas aumentaron en Oriente Medio y Japón, pero no fue suficiente para compensar la debilidad de otros mercados.
La disminución de las ventas presionó la rentabilidad, con una caída del 3% del beneficio operativo, mientras que el beneficio por acción ajustado se situó en 2.67 USD, frente a 2.70 USD un año antes. En el Q2, la compañía esperaba una mejora del tráfico de clientes, respaldada por las ofertas económicas de McValue, la publicidad y nuevos productos del menú, aunque no proporcionó previsiones numéricas para el trimestre. Para el conjunto de 2025, McDonald’s planeaba abrir alrededor de 2,200 restaurantes e invertir entre 3.0 y 3.2 mil millones de USD en gasto de capital. La pregunta clave para el próximo informe de resultados era si estas medidas lograrían que los clientes regresaran y restaurarían el crecimiento de las ventas comparables en EE. UU.
Resultados de McDonald's Corporation para el 2T de 2025
El 6 de agosto, McDonald’s publicó sus resultados financieros del Q2 de 2025 para el trimestre finalizado el 30 de junio. Las principales cifras se presentan a continuación:
- Ingresos: 6.84 mil millones de USD (+5%)
- Beneficio neto: 2.25 mil millones de USD (+11%)
- Beneficio por acción: 3.19 USD (+12%)
- Beneficio operativo: 3.23 mil millones de USD (+11%)
- Ingresos de restaurantes franquiciados: 4.21 mil millones de USD (+7%)
- Gastos de ocupación de restaurantes franquiciados: 654 millones de USD (+4%)
- Ingresos de restaurantes propios: 2.46 mil millones de USD (0%)
- Gastos de restaurantes propios: 2.08 mil millones de USD (0%)
- Otros ingresos: 172 millones de USD (+93%)
En el Q2 de 2025, McDonald’s volvió al crecimiento tras un débil inicio de año. Las ventas comparables globales aumentaron un 3.8% frente al Q2 de 2024, después de una caída interanual del 1% en el Q1. El desempeño en EE. UU. también mejoró, con un crecimiento de las ventas comparables que pasó de –3.6% en el Q1 a +2.5% en el Q2. Los ingresos aumentaron un 5% hasta 6.84 mil millones de USD, mientras que el beneficio por acción ajustado subió un 7% hasta 3.19 USD. Sin embargo, el crecimiento de las ventas en EE. UU. fue impulsado principalmente por un mayor gasto promedio por cliente, por lo que la recuperación del tráfico de clientes sigue siendo una cuestión abierta.
Las ofertas económicas, nuevos productos y la publicidad ayudaron a atraer clientes. Las ventas de todo el sistema a miembros del programa de fidelidad alcanzaron 9 mil millones de USD, frente a 8 mil millones de USD en el Q1. La dirección esperaba resultados más sólidos en la segunda mitad del año, pero no proporcionó previsiones numéricas para el Q3. Los puntos clave a vigilar en el próximo informe de resultados eran si las ventas comparables en EE. UU. continuarían creciendo y si aumentaría el tráfico de clientes. El plan anual de la compañía contemplaba alrededor de 2,200 aperturas de restaurantes y un margen operativo en la zona media-alta del 40%.
Resultados de McDonald's Corporation para el 3T de 2025
El 5 de noviembre, McDonald’s publicó sus resultados financieros del Q3 de 2025 para el trimestre finalizado el 30 de septiembre. Las principales cifras se presentan a continuación:
- Ingresos: 7.08 mil millones de USD (+3%)
- Beneficio neto (non-GAAP): 2.31 mil millones de USD (–1%)
- Beneficio por acción (non-GAAP): 3.22 USD (0%)
- Beneficio operativo: 3.36 mil millones de USD (+5%)
- Ingresos de restaurantes franquiciados: 4.36 mil millones de USD (+7%)
- Gastos de ocupación de restaurantes franquiciados: 666 millones de USD (+3%)
- Ingresos de restaurantes propios: 2.56 mil millones de USD (–3%)
- Gastos de restaurantes propios: 2.17 mil millones de USD (–3%)
- Otros ingresos: 151 millones de USD (+22%)
En el Q3 de 2025, McDonald’s mantuvo el crecimiento de las ventas, aunque el ritmo se desaceleró ligeramente frente al Q2. Las ventas comparables globales aumentaron un 3.6% interanual, frente al 3.8% del trimestre anterior, mientras que las ventas comparables en EE. UU. aumentaron un 2.4%, frente al 2.5%. Los ingresos aumentaron un 3% hasta 7.08 mil millones de USD, mientras que el beneficio por acción ajustado se mantuvo sin cambios interanuales en 3.22 USD. En comparación, el beneficio por acción ajustado aumentó un 7% en el Q2. En EE. UU., las ventas volvieron a estar respaldadas principalmente por un mayor gasto promedio por cliente, por lo que la recuperación del tráfico de clientes siguió siendo una cuestión abierta.
Las ofertas de comidas económicas y el regreso del Snack Wrap apoyaron la demanda, pero los consumidores de menores ingresos continuaron visitando los restaurantes de comida rápida con menor frecuencia. Para el Q4, la dirección esperaba que el crecimiento de las ventas comparables en EE. UU. se acelerara, respaldado por nuevas ofertas y por la comparación con un débil Q4 de 2024. Al mismo tiempo, la compañía planeaba gastar alrededor de 75 millones de USD para apoyar descuentos de los franquiciados. El próximo informe de resultados mostraría si McDonald’s podía atraer a más clientes y convertir el crecimiento de las ventas en crecimiento de beneficios.
Resultados de McDonald's Corporation del Q4 2025
El 11 de febrero, McDonald’s publicó sus resultados financieros del Q4 de 2025 para el trimestre finalizado el 31 de diciembre. Las principales cifras se presentan a continuación:
- Ingresos: 7.01 mil millones de USD (+10%)
- Beneficio neto (non-GAAP): 2.23 mil millones de USD (+9%)
- Beneficio por acción (non-GAAP): 3.12 USD (+10%)
- Beneficio operativo: 3.16 mil millones de USD (+10%)
- Ingresos de restaurantes franquiciados: 4.31 mil millones de USD (+9%)
- Gastos de ocupación de restaurantes franquiciados: 678 millones de USD (+7%)
- Ingresos de restaurantes propios: 2.54 mil millones de USD (+10%)
- Gastos de restaurantes propios: 2.16 mil millones de USD (+9%)
- Otros ingresos: 162 millones de USD (+35%)
En el Q4 de 2025, el crecimiento de McDonald’s se aceleró y superó las expectativas del mercado. Las ventas comparables globales aumentaron un 5.7% interanual, frente al 3.6% del Q3, mientras que las ventas comparables en EE. UU. aumentaron un 6.8%, frente al 2.4%. Es importante destacar que el crecimiento de las ventas en EE. UU. también estuvo respaldado por un mayor tráfico de clientes, mientras que en el Q3 el principal motor había sido un mayor gasto promedio por cliente. Los ingresos alcanzaron 7.01 mil millones de USD, un 10% más, mientras que el beneficio por acción ajustado aumentó un 10% interanual hasta 3.12 USD, tras no registrar crecimiento en el Q3. El beneficio operativo aumentó un 10%, o un 13% excluyendo gastos extraordinarios.
Para el Q1 de 2026, la dirección esperaba que el crecimiento de las ventas comparables en EE. UU. se desacelerara frente al fuerte ritmo del Q4, pero no proporcionó una cifra concreta. Para 2026 en su conjunto, la compañía planeaba abrir alrededor de 2,600 restaurantes, o 2,100 netos después de cierres, con un gasto de capital de 3.7–3.9 mil millones de USD. La expansión requerirá una estrecha vigilancia del flujo de caja: en 2025, el flujo de caja libre ascendió a alrededor de 7.2 mil millones de USD, casi igualando los 7.1 mil millones de USD que la compañía devolvió a los accionistas mediante dividendos y recompras de acciones. La deuda a largo plazo alcanzó 40.0 mil millones de USD. El próximo informe de resultados mostrará si el crecimiento del tráfico de clientes puede sostenerse a medida que aumenta la inversión.
Resultados financieros del Q1 de 2026 de McDonald's Corporation
El 7 de mayo, McDonald’s publicó sus resultados financieros del Q1 de 2026 para el trimestre finalizado el 31 de marzo. Las principales cifras se presentan a continuación:
- Ingresos: 6.52 mil millones de USD (+9%)
- Beneficio neto (non-GAAP): 2.02 mil millones de USD (+5%)
- Beneficio por acción (non-GAAP): 2.83 USD (+6%)
- Beneficio operativo: 2.95 mil millones de USD (+12%)
- Ingresos de restaurantes franquiciados: 4.01 mil millones de USD (+9%)
- Gastos de ocupación de restaurantes franquiciados: 676 millones de USD (+9%)
- Ingresos de restaurantes propios: 2.32 mil millones de USD (+9%)
- Gastos de restaurantes propios: 2.03 mil millones de USD (+9%)
- Otros ingresos: 193 millones de USD (+19%)
En el Q1 de 2026, McDonald’s mantuvo el crecimiento, aunque el ritmo se desaceleró tras un fuerte Q4 de 2025. Las ventas comparables globales aumentaron un 3.8% interanual, frente al 5.7% del trimestre anterior, mientras que las ventas comparables en EE. UU. aumentaron un 3.9%, frente al 6.8%. En EE. UU., las ventas estuvieron respaldadas principalmente por un mayor gasto promedio por cliente. Los ingresos alcanzaron 6.52 mil millones de USD, aunque el aumento del 6% del beneficio por acción ajustado se debió en parte a los movimientos de divisas. Excluyendo este impacto, el crecimiento fue de apenas un 1%. Por lo tanto, los sólidos resultados financieros aún no confirmaban que la recuperación del tráfico de clientes observada en el Q4 se hubiera vuelto sostenible.
En el momento de la publicación de resultados, la dirección esperaba una desaceleración notable de las ventas comparables en el Q2. En abril, las ventas comparables disminuyeron ligeramente interanual tanto en EE. UU. como en International Operated Markets. La compañía atribuyó el débil inicio del trimestre en parte a una comparación difícil con la exitosa promoción de Minecraft del año anterior. Su plan para 2026 se mantuvo sin cambios: alrededor de 2,600 aperturas de restaurantes y un gasto de capital de 3.7–3.9 mil millones de USD. El próximo informe de resultados mostrará si McDonald’s puede hacer que los clientes regresen a medida que se desacelera el crecimiento de las ventas.
Resultados financieros del Q2 de 2026 de McDonald's Corporation
El 4 de agosto, McDonald’s publicó sus resultados financieros del Q2 de 2026 para el trimestre finalizado el 30 de junio. Las principales cifras se presentan a continuación, con los cambios mostrados frente al Q2 de 2025:
- Ingresos: 7.10 mil millones de USD (+4%)
- Beneficio neto (non-GAAP): 2.40 mil millones de USD (+5%)
- Beneficio por acción (non-GAAP): 3.38 USD (+6%)
- Beneficio operativo: 3.34 mil millones de USD (+3%)
- Ingresos de restaurantes franquiciados: 4.39 mil millones de USD (+4%)
- Gastos de ocupación de restaurantes franquiciados: 680 millones de USD (+4%)
- Ingresos de restaurantes propios: 2.53 mil millones de USD (+3%)
- Gastos de restaurantes propios: 2.14 mil millones de USD (+3%)
- Otros ingresos: 182 millones de USD (+6%)
Tras un sólido Q4 de 2025, el crecimiento interanual de las ventas comparables globales se desaceleró del 5.7% al 3.8% en el Q1 de 2026 y luego al 1.3% en el Q2. La tendencia fue aún más débil en EE. UU., donde el crecimiento se desaceleró del 6.8% al 3.9% y luego al 0.8% en esos mismos tres trimestres. Estas cifras comparan cada trimestre con el mismo periodo del año anterior y no representan cambios de ventas de un trimestre a otro. En el Q2, los restaurantes de EE. UU. recibieron menos visitas de clientes que en el mismo trimestre del año anterior. Por lo tanto, la recuperación del tráfico de clientes observada en el Q4 todavía no se ha sostenido.
La dirección atribuyó la debilidad en EE. UU. al comportamiento cauteloso de los consumidores y a la propia ejecución de la compañía. Un nuevo menú con productos de menos de 3 USD atrajo menos clientes adicionales de lo esperado. Al mismo tiempo, McDonald’s redujo las promociones digitales y descontinuó su oferta Buy One, Add One for 1 USD, que había sido popular entre los clientes habituales. La compañía estima que las deficiencias de sus ofertas de valor explicaron alrededor de dos tercios de la diferencia entre el tráfico de clientes real y sus expectativas. La presión adicional provino de un servicio más lento debido a lanzamientos de productos complejos y de una campaña publicitaria de FIFA con resultados inferiores a lo esperado.
Fuera de EE. UU., el crecimiento también se desaceleró, aunque ambos segmentos internacionales mantuvieron un impulso positivo. Las ventas comparables en International Operated Markets aumentaron un 1.5%, tras un crecimiento del 3.9% en el Q1. Alemania, Australia y Reino Unido brindaron apoyo, mientras que Francia siguió débil. En International Developmental Licensed Markets, las ventas comparables aumentaron un 1.9%, tras un crecimiento del 3.4% en el Q1.
El modelo de franquicias de McDonald’s continúa respaldando la resiliencia financiera de la compañía. Los ingresos de restaurantes franquiciados aumentaron un 4%, mientras que el beneficio del segmento después de gastos de ocupación también aumentó un 4% hasta 3.71 mil millones de USD. Sin embargo, el beneficio de los restaurantes propios en EE. UU. cayó un 6% hasta 91 millones de USD debido a presiones de costes. Los gastos administrativos aumentaron un 17%. Como resultado, el beneficio operativo ajustado aumentó solo un 4%, a pesar de un aumento del 6% del beneficio por acción ajustado. Las mayores ganancias por ventas de restaurantes también apoyaron el resultado operativo, por lo que el crecimiento del beneficio por acción por sí solo no ofrece una imagen completa de la demanda subyacente.
Las perspectivas para el Q3 de 2026 se deterioraron tras la reunión con inversionistas del 23 de septiembre. Según el CFO, las ventas comparables en EE. UU. fueron ligeramente negativas en julio y agosto. La compañía espera crecimiento en septiembre, pero prevé una ligera caída para el trimestre en su conjunto. Esto refuerza la preocupación de que la recuperación de la demanda tras un Q2 débil tardará más tiempo. Al mismo tiempo, McDonald’s mantiene su plan de abrir alrededor de 2,600 restaurantes en 2026 e invertir 3.7–3.9 mil millones de USD. El objetivo de alcanzar 50,000 restaurantes se ha aplazado hasta 2028. Un nuevo programa de apoyo a franquiciados por 8.5 mil millones de USD estará vigente hasta 2036, mientras que la compañía aspira a elevar su margen operativo por encima del 50% para 2030. Por lo tanto, la principal señal de mejora en los próximos informes de resultados será el retorno al crecimiento del tráfico de clientes y de las ventas comparables en EE. UU.
Análisis fundamental de MCD y principales impulsores de las acciones de McDonald’s
En 2026, el caso de inversión de McDonald’s depende en gran medida de la capacidad de la compañía para mantener el crecimiento de las ventas en los restaurantes existentes, ampliar su red sin comprometer la eficiencia y convertir este crecimiento en beneficios y flujo de caja libre. Se pueden utilizar cuatro indicadores clave para evaluar las perspectivas de la compañía:
- Crecimiento de las ventas comparables
- Crecimiento de las ventas de todo el sistema
- Margen operativo
- Flujo de caja libre
Crecimiento de las ventas comparables mide el desempeño de las ventas en restaurantes que llevan operando durante un periodo prolongado y, por lo tanto, es uno de los mejores indicadores de la demanda orgánica de McDonald’s. Para los inversionistas, el desempeño en EE. UU. es especialmente importante, ya que es el mercado más grande y rentable de la compañía. Una aceleración del crecimiento de las ventas comparables indica un mayor tráfico de clientes, un mayor gasto promedio por cliente o ambos. Una desaceleración sostenida, especialmente en EE. UU., podría ser una señal temprana de debilitamiento de la demanda de los consumidores.
Crecimiento de las ventas de todo el sistema refleja los cambios en las ventas de todo el sistema de McDonald’s en monedas constantes, incluido el impacto de las nuevas aperturas de restaurantes. Este indicador ofrece una medida más amplia del crecimiento de todo el sistema. Incluso con un crecimiento moderado de las ventas comparables, la compañía puede mantener un crecimiento más sólido de todo el sistema mediante la expansión de su red de restaurantes. Una caída sostenida del crecimiento de las ventas de todo el sistema indicaría que ni el crecimiento orgánico ni las nuevas aperturas mantienen el ritmo de crecimiento anterior.
Margen operativo muestra la eficiencia con la que McDonald’s convierte los ingresos en beneficio operativo. Dada la elevada proporción de restaurantes franquiciados, el modelo de negocio de la compañía debería mantener una alta rentabilidad, por lo que un margen estable o creciente confirmaría la calidad del crecimiento. Si las ventas continúan aumentando mientras el margen operativo comienza a disminuir, esto podría indicar un aumento de los costes, presión sobre los franquiciados o un deterioro de la combinación del negocio.
Flujo de caja libre muestra cuánto efectivo genera McDonald’s después del gasto de capital. Este flujo de caja permite a la compañía pagar dividendos, recomprar acciones, reducir deuda y financiar una mayor expansión de la red. Para una compañía madura como McDonald’s, un FCF sostenible es especialmente importante porque confirma que el crecimiento de ventas y beneficios se está traduciendo en generación real de efectivo.
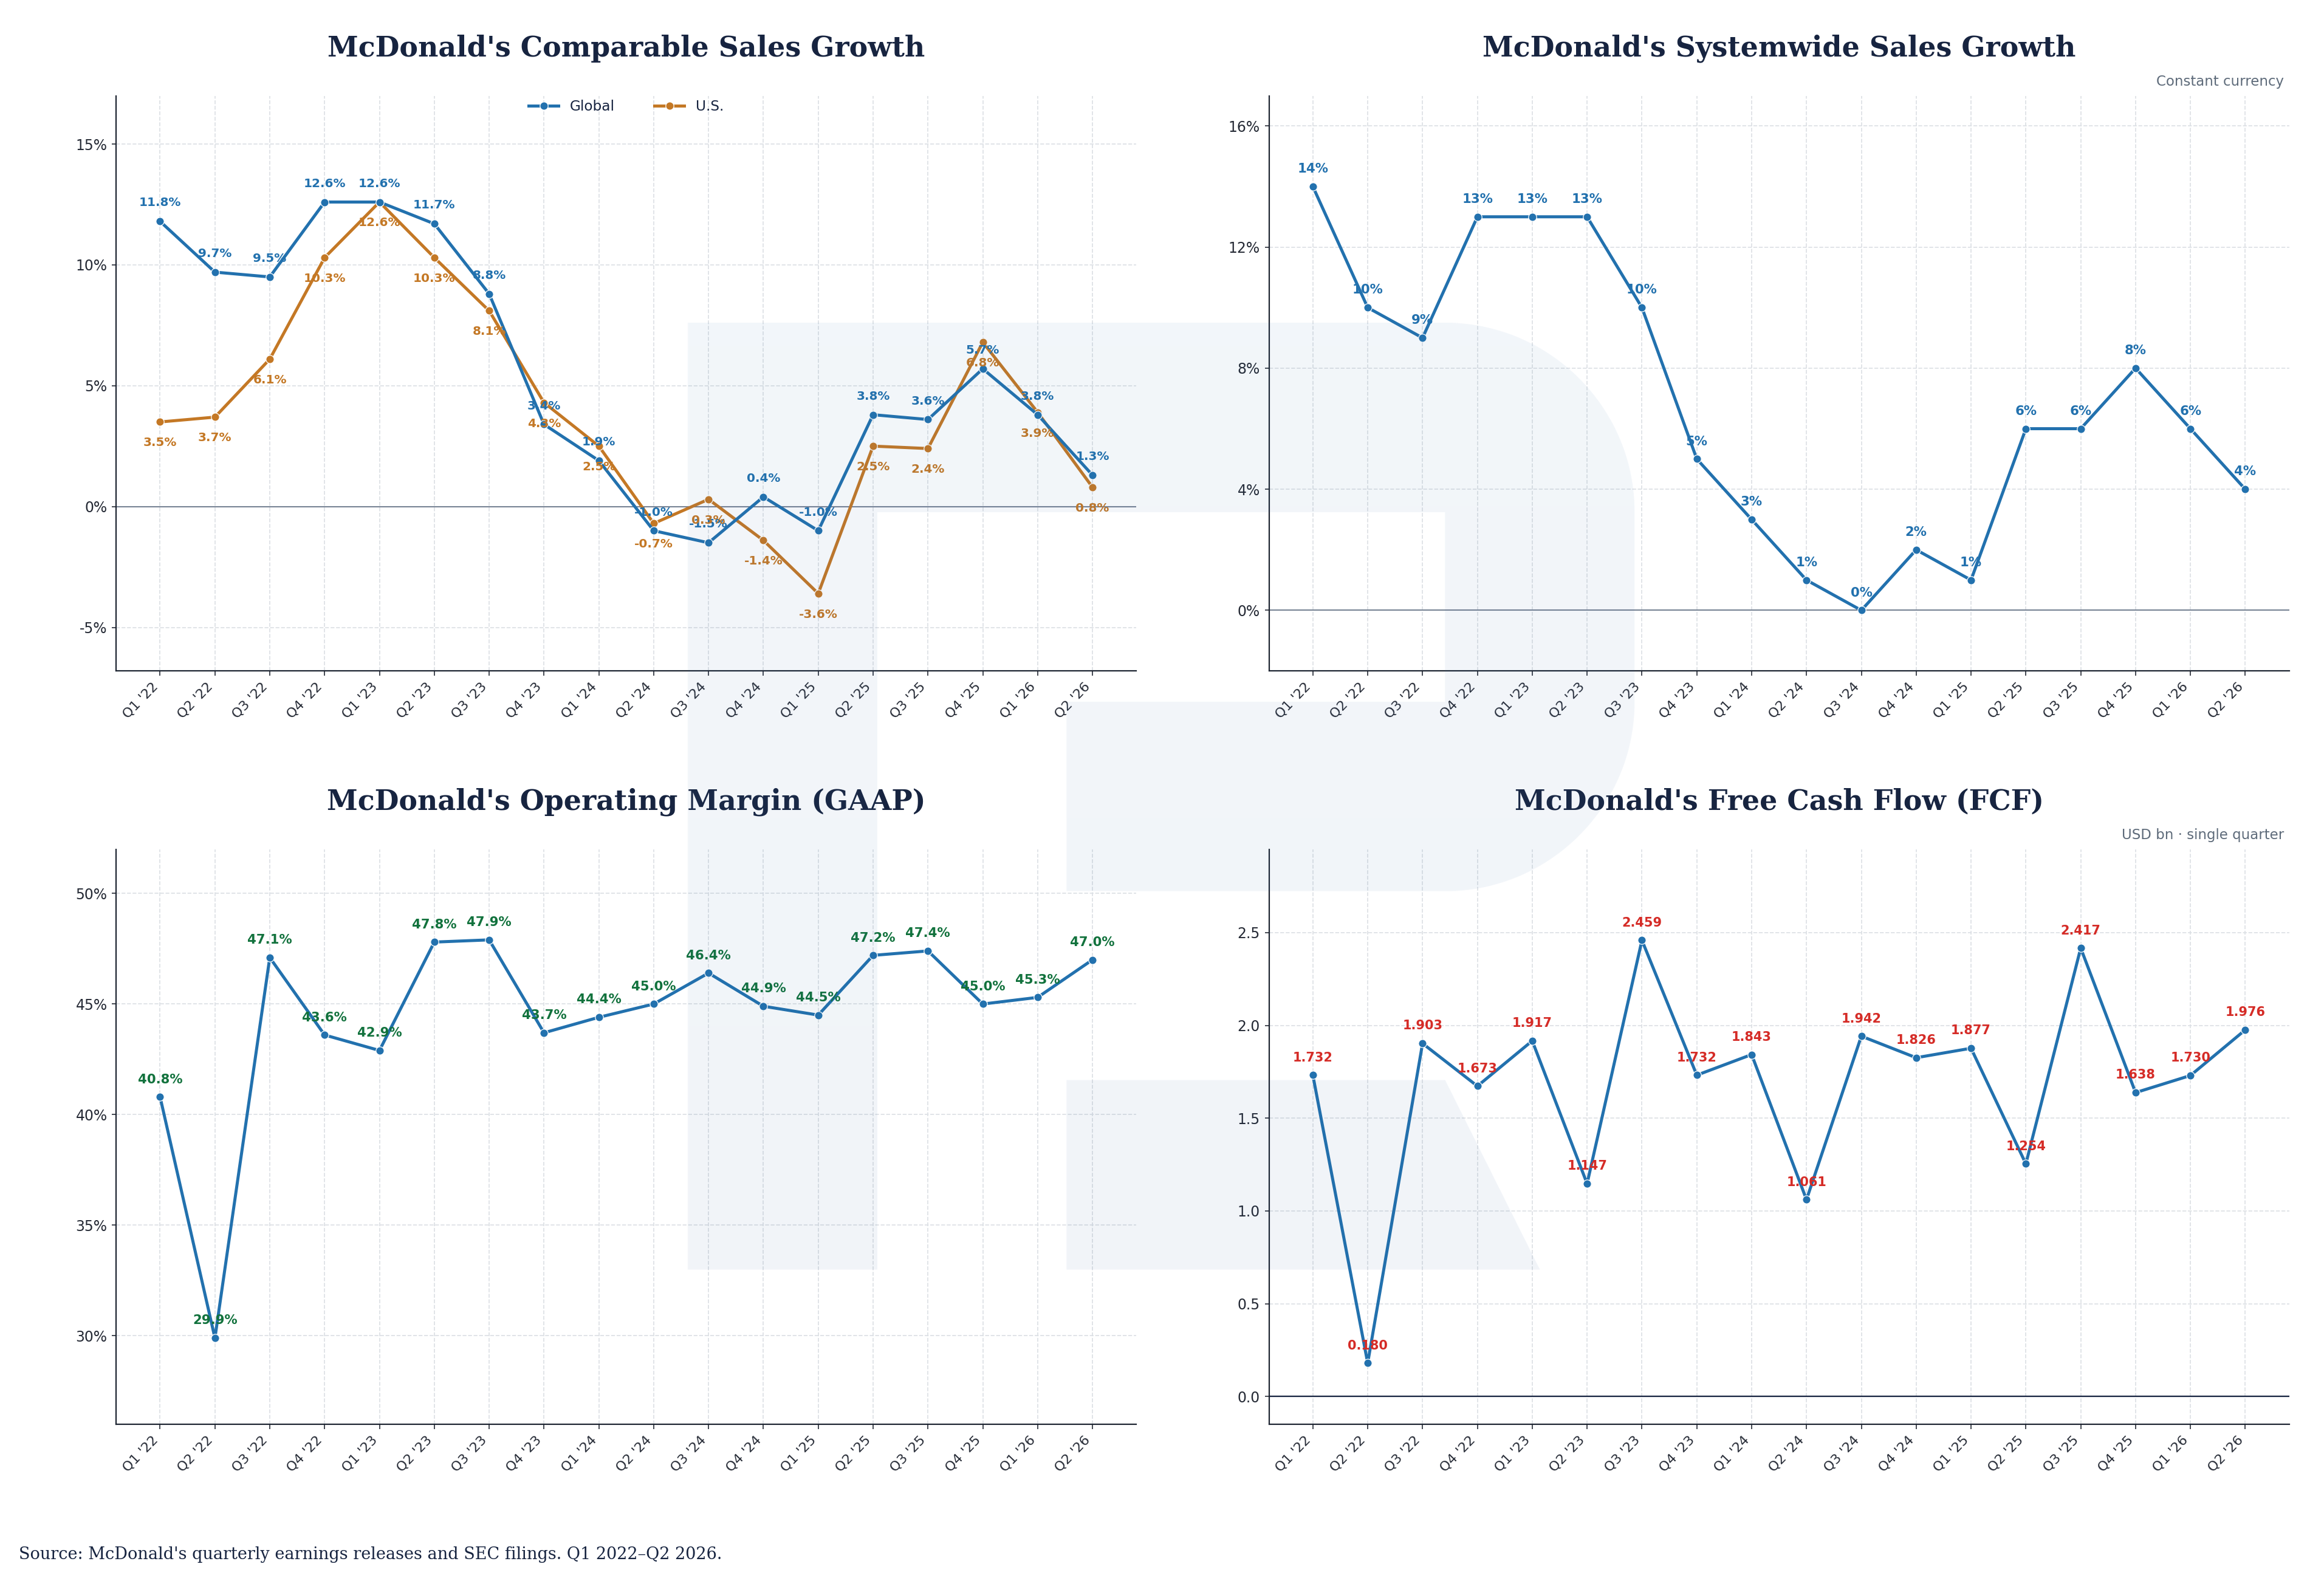
Los cuatro indicadores muestran que McDonald’s sigue siendo altamente rentable, pero la demanda en los restaurantes existentes se está debilitando. En el Q2, las ventas comparables aumentaron un 1.3% a nivel mundial y solo un 0.8% en EE. UU. Las ventas de todo el sistema aumentaron un 4%, respaldadas en parte por nuevas aperturas de restaurantes. Al mismo tiempo, los restaurantes de EE. UU. recibieron menos visitas de clientes que en el mismo periodo del año anterior. La dirección espera que las ventas comparables en EE. UU. disminuyan en el Q3.
La posición financiera de la compañía sigue siendo resiliente por ahora. McDonald’s continúa manteniendo una alta rentabilidad, mientras que el flujo de caja libre del primer semestre alcanzó 3.71 mil millones de USD, frente a 3.13 mil millones de USD un año antes. Sin embargo, parte de la mejora del flujo de caja se debió a cambios en el capital de trabajo, por lo que será importante comprobar si esto puede mantenerse en los próximos trimestres. Además, el programa NEXT anunciado contempla 8.5 mil millones de USD en apoyo a franquiciados hasta 2036, incluidos alivios de alquiler y contribuciones al gasto de capital. Por lo tanto, será importante vigilar cómo estos costes adicionales afectan el flujo de caja libre en futuros informes de resultados.
Las acciones de McDonald’s han estado cayendo desde comienzos de 2026, y la caída se aceleró tras los últimos comentarios de la dirección. Los inversionistas están preocupados porque los restaurantes de EE. UU. están perdiendo tráfico de clientes y porque la compañía espera que las ventas comparables disminuyan en el Q3. Las nuevas aperturas de restaurantes y la alta rentabilidad aún no han cambiado este panorama. Para que mejoren las perspectivas de MCD, será importante ver si regresan los clientes y cuánto efectivo conserva la compañía después de gastar en mejoras de restaurantes.
Previsiones de los analistas para las acciones de McDonald’s en 2026
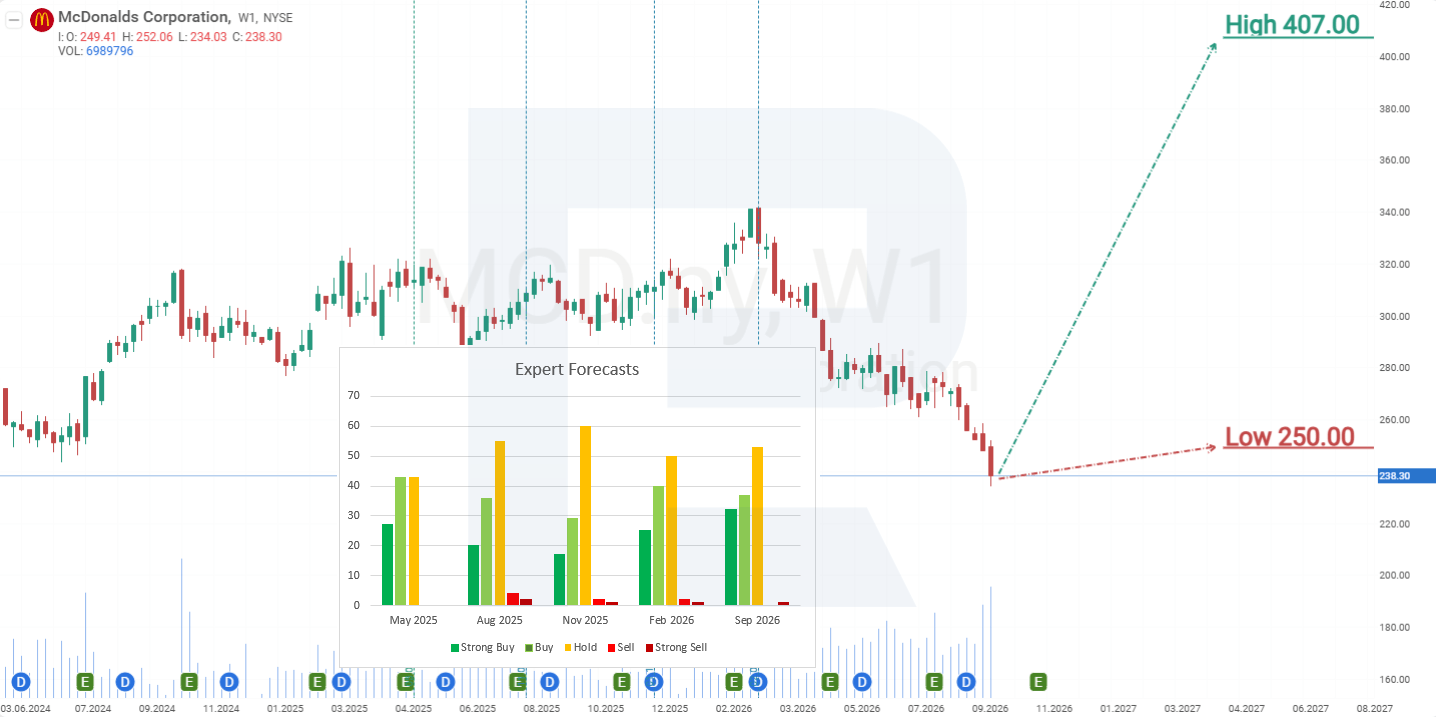
- Barchart : 36 analistas evaluaron las acciones de McDonald’s: 17 como Compra fuerte, 2 como Compra moderada y 17 como Mantener. El precio objetivo más alto es de 390 USD, mientras que el más bajo es de 268 USD.
- MarketBeat : 28 analistas evaluaron las acciones: 17 como Comprar y 11 como Mantener. El precio objetivo más alto es de 390 USD, mientras que el más bajo es de 282 USD.
- TipRanks : 25 analistas evaluaron las acciones: 14 como Comprar y 11 como Mantener. El precio objetivo más alto es de 390 USD, mientras que el más bajo es de 280 USD.
- Stock Analysis : 34 analistas evaluaron las acciones: 15 como Compra fuerte, 4 como Comprar, 14 como Mantener y 1 como Venta fuerte. El precio objetivo más alto es de 407 USD, mientras que el más bajo es de 250 USD.
Las previsiones de los analistas para las acciones de McDonald’s siguen siendo predominantemente positivas. Una característica destacada de las previsiones actuales es que incluso los precios objetivo más bajos de las principales plataformas están por encima del precio actual de la acción, de 239 USD. Los objetivos más bajos se sitúan entre 250 USD y 282 USD, mientras que los más altos oscilan entre 390 USD y 407 USD. Esto sugiere que, en general, los analistas consideran la caída actual de MCD como una presión temporal sobre el precio de la acción, más que como una señal de deterioro significativo de las perspectivas de negocio a largo plazo de la compañía.
Análisis técnico de MCD y pronóstico de las acciones de McDonald’s para 2026
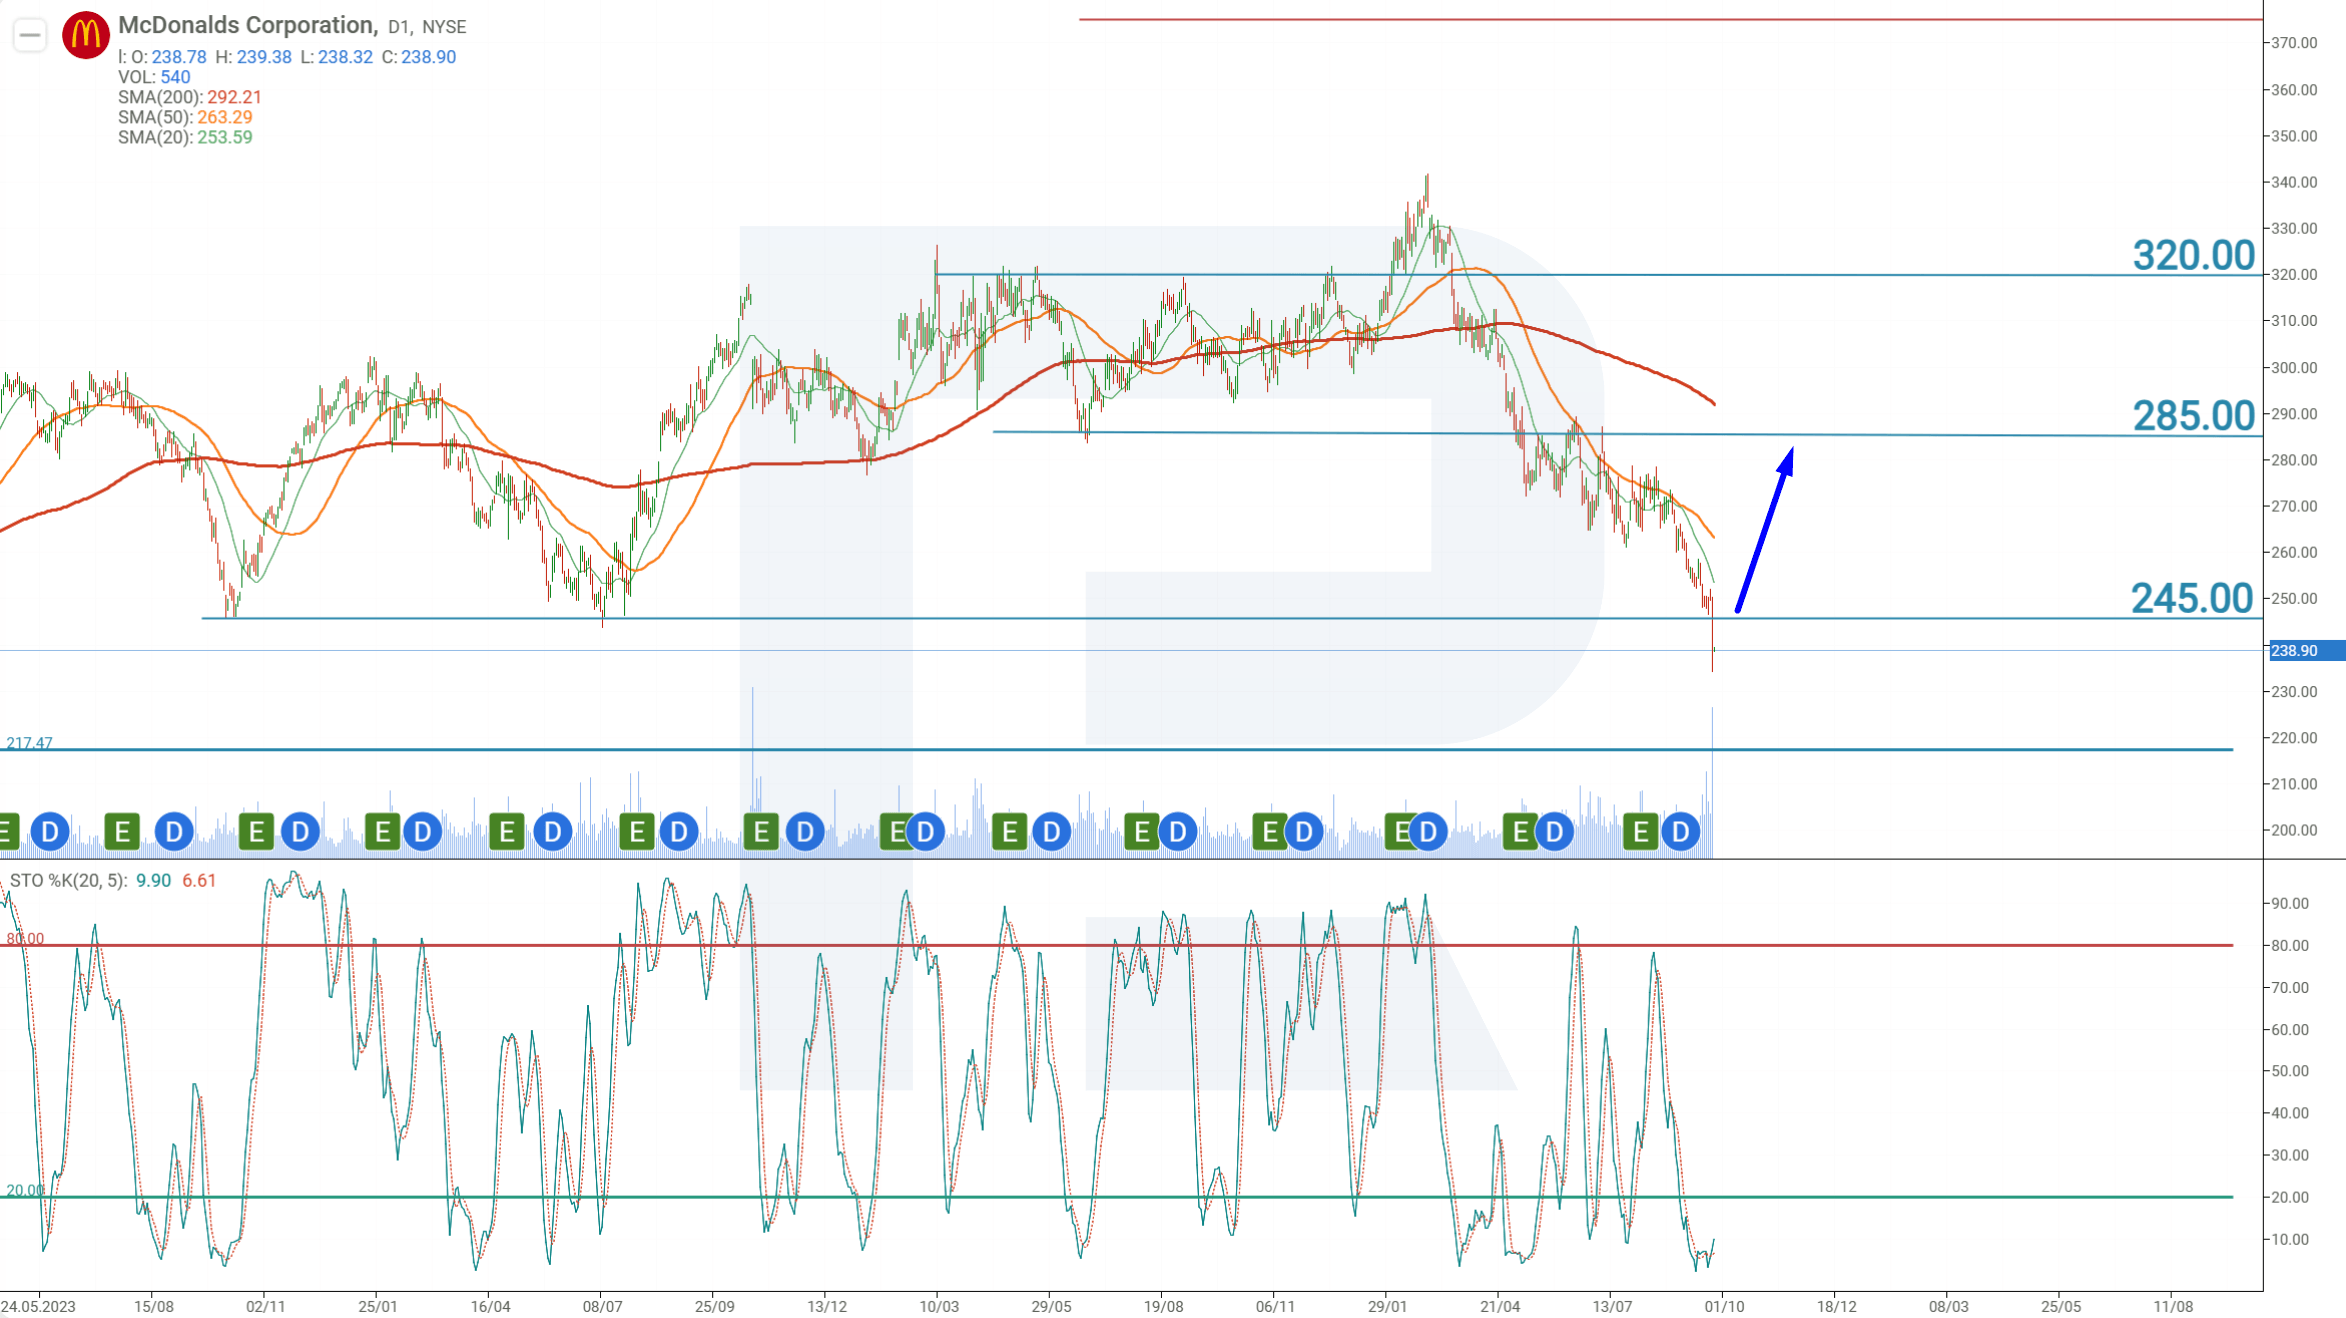
Al momento de redactar este artículo, las acciones de MCD cotizan a 239 USD.
En el gráfico diario, las acciones de McDonald’s cotizan por debajo de la Media Móvil de 200 periodos, lo que indica que la tendencia bajista sigue siendo dominante. El oscilador Stochastic se encuentra en territorio de fuerte sobreventa. Esto deja margen para un movimiento correctivo al alza en las acciones de MCD.
Tras los comentarios de la dirección sobre una posible caída de las ventas comparables para el Q3 en su conjunto, los participantes del mercado ya están descontando un escenario negativo en la acción. En estas circunstancias, intentar «atrapar un cuchillo que cae» buscando un punto de reversión es demasiado arriesgado. Sin embargo, dadas las condiciones de sobreventa, vender la acción en los niveles actuales tampoco sería prudente.
Por lo tanto, un enfoque más cauteloso sería esperar una ruptura por encima de la resistencia más cercana en 245 USD y que el precio se consolide por encima de este nivel. El modelo de negocio resiliente de McDonald’s, el flujo estable de ingresos por franquicias y unos fundamentos sólidos protegen a la acción frente a una caída prolongada. Dado que el precio actual de la acción está incluso por debajo de los precios objetivo más pesimistas de los analistas, el regreso de capital de gran escala a la acción es solo cuestión de tiempo.
Por lo tanto, la idea de trading para las acciones de MCD consiste en colocar una orden Buy Stop en 246 USD. El Take Profit se fija en 280 USD, ligeramente por debajo de la resistencia en 285 USD, con el Stop Loss en 234 USD.
Buy Stop – 246.00
Take Profit – 280.00
Stop Loss – 234.00
Regla de gestión de la posición. Una vez que el precio haya recorrido el 70% de la distancia total hacia el objetivo en la dirección del pronóstico, el Stop Loss se mueve al nivel de entrada. Después, la orden de protección sigue al precio manteniendo una distancia del 10%. Esto continúa hasta que la posición se cierre en el Take Profit o el Stop Loss, según cuál de los niveles se alcance primero.
Riesgos de invertir en acciones de McDonald's Corporation
Al invertir en acciones de McDonald's Corporation, es esencial considerar los riesgos que la empresa puede enfrentar en 2025. A continuación se detallan los principales riesgos:
- Problemas de seguridad alimentaria: el descubrimiento de E. coli en productos de McDonald's en octubre de 2024 resultó en una disminución del 0.3% en los ingresos en el cuarto trimestre, afectando la confianza del consumidor. Aunque la FDA confirmó que no existen problemas actuales de seguridad alimentaria en los productos de McDonald's, este incidente puso de manifiesto los riesgos asociados con enfermedades transmitidas por alimentos, impactando tanto las ventas como la reputación de la marca
- Mayor competencia y cambios en las preferencias de los consumidores: con un número creciente de competidores y un cambio de los consumidores hacia opciones más saludables, McDonald's planea expandir su menú de pollo, incluyendo el regreso de artículos populares como el Snack Wrap, para satisfacer las expectativas cambiantes de los consumidores
- Desafíos operativos: la introducción del Snack Wrap en el menú busca impulsar las ventas en EE.UU., pero podría generar problemas operativos debido a tiempos de preparación más largos, afectando potencialmente la velocidad del servicio y la satisfacción general de los clientes
- Factores económicos: la inflación sigue afectando el gasto de los consumidores. El CEO Chris Kempczinski pronostica un 2025 desafiante y señala que los clientes de bajos ingresos probablemente seguirán enfrentando dificultades financieras, lo que podría reducir sus gastos en comer fuera de casa
Aviso legal: Este artículo ha sido traducido con la ayuda de herramientas de IA. Si bien se ha hecho todo lo posible para preservar su significado original, pueden existir algunas inexactitudes u omisiones. En caso de duda, consulte la fuente original en inglés.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.