
Las acciones de Micron podrían seguir subiendo tras unos sólidos resultados del cuarto trimestre
Micron sigue marcando nuevos récords gracias a la fuerte demanda de memoria utilizada en IA y centros de datos. Los ingresos, los beneficios y los márgenes se mantienen en niveles históricamente altos, mientras que el análisis técnico de MU apunta a un mayor potencial alcista si la acción rompe por encima del nivel de resistencia más cercano.
Micron Technology, Inc. (NASDAQ: MU) cerró el Q4 del ejercicio 2026 con resultados récord. Los ingresos aumentaron hasta 54.23 mil millones de USD, el beneficio ajustado alcanzó 33.42 USD por acción y el margen bruto non-GAAP subió al 87%. La demanda de memoria utilizada en centros de datos e infraestructura de IA siguió siendo el principal motor de crecimiento, mientras que los precios de DRAM y NAND continuaron aumentando, aunque el ritmo de estas subidas ya había comenzado a desacelerarse.
Las perspectivas de la compañía para el próximo trimestre siguen siendo sólidas: Micron espera que los ingresos continúen creciendo y que el margen bruto se mantenga alrededor de los niveles actuales. Al mismo tiempo, los inversionistas deben vigilar el rápido aumento del gasto de capital, ya que la expansión de la capacidad de producción podría aumentar el riesgo de una mayor oferta de memoria a largo plazo.
Este artículo presenta un análisis de las acciones de Micron Technology tras los resultados financieros récord del Q4 de 2026, examinando sus principales impulsores de crecimiento e indicadores clave del negocio. También ofrece un análisis fundamental y técnico de MU, que sirve de base para el pronóstico de las acciones de Micron para la segunda mitad de 2026.
Acerca de Micron Technology, Inc.
Fundada en 1978, Micron Technology Inc. es una empresa estadounidense que desarrolla y fabrica chips de memoria (DRAM, NAND) y proporciona soluciones tecnológicas para almacenamiento de datos. Micron es uno de los mayores fabricantes de memoria electrónica del mundo, con productos utilizados en automóviles, computadoras, dispositivos móviles, servidores y otros equipos electrónicos. La compañía salió a bolsa en la Bolsa de Nueva York en 1984 y cotiza bajo el símbolo MU.
Actualmente, Micron continúa desarrollando e implementando módulos de memoria avanzados y tecnologías de almacenamiento de datos para los mercados de inteligencia artificial, redes 5G, vehículos autónomos y computación en la nube.
Principales fuentes de ingresos de Micron Technology, Inc.
El modelo de negocio de Micron se centra en desarrollar, producir y vender módulos de memoria semiconductores y soluciones de almacenamiento de datos. Los segmentos de la empresa se categorizan según los mercados de productos enumerados a continuación:
- Computadoras personales y dispositivos: incluye ingresos por ventas de memoria utilizada en PC, laptops y estaciones de trabajo
- Dispositivos móviles: chips de memoria para smartphones y tablets, donde Micron compite con empresas que fabrican productos comparables para dispositivos de alto rendimiento
- Dispositivos de almacenamiento: productos y soluciones para almacenamiento de datos basados en memoria flash NAND
- Sistemas embebidos: componentes y módulos de memoria para integración en sistemas utilizados en los sectores automotriz, de salud y manufactura
La empresa presenta datos detallados para cada segmento y los agrupa en dos grandes sectores en sus informes. El primer sector es DRAM (memoria dinámica de acceso aleatorio), que representa una parte sustancial de los ingresos de la empresa (alrededor del 70%). DRAM se utiliza en computadoras personales, servidores, teléfonos inteligentes, tarjetas gráficas y otros dispositivos. El segundo sector, NAND (memoria flash), representa aproximadamente entre el 25% y 30% de los ingresos. Los productos NAND se utilizan en SSDs (unidades de estado sólido), dispositivos móviles, sistemas de almacenamiento de datos y otros productos que requieren acceso rápido y confiable a la información.
Informe del Q4 FY 2024 de Micron Technology Inc.
El 25 de septiembre de 2024, Micron publicó su informe del cuarto trimestre de 2024, correspondiente al período que finalizó el 25 de agosto. El desempeño financiero sorprendió a los inversores y superó las previsiones. A continuación, los datos reportados:
- Ingresos: 7.75 mil millones USD (+93%)
- Ingreso neto: 1.34 mil millones USD (comparado con una pérdida de 1.17 mil millones USD)
- Ganancias por acción: 1.18 USD (comparado con una pérdida de 1.07 USD)
- Beneficio operativo: 1.74 mil millones USD (comparado con una pérdida de 1.20 mil millones USD)
Ingresos por segmento:
- DRAM: 5.33 mil millones USD (+69%)
- NAND: 2.36 mil millones USD (+31%)
- Cómputo y redes: 3.01 mil millones USD (+152%)
- Móvil: 1.87 mil millones USD (+55%)
- Almacenamiento: 1.68 mil millones USD (+127%)
- Embebido: 1.17 mil millones USD (+36%)
Tras anunciar los resultados financieros del Q4 2024, la dirección de Micron destacó un impresionante crecimiento interanual del 93% en los ingresos, impulsado por la fuerte demanda de productos DRAM para centros de datos y ventas récord de NAND, que superaron por primera vez los 1 mil millones USD por trimestre.
El CEO de Micron, Sanjay Mehrotra, señaló que la compañía se encuentra en la mejor posición competitiva de su historia y pronosticó cifras récord de ingresos y rentabilidad para el Q1 2025. También subrayó la importancia de la demanda de soluciones de inteligencia artificial, que fortalece la posición de la empresa en el mercado.
Micron espera ingresos récord en el Q1 2025, con una previsión de 8.70 mil millones USD (más/menos 200 millones USD) y un margen bruto del 39.5%. Las ganancias por acción esperadas ascienden a 1.74 USD. Estas cifras son considerablemente más altas que las de trimestres anteriores, lo que indica un aumento de la demanda de productos de la empresa, particularmente en los segmentos de inteligencia artificial y computación en la nube.
Micron también señaló que sigue beneficiándose del aumento de precios en los mercados de memoria y almacenamiento de datos, debido al incremento de la demanda de servidores para IA.
Informe del Q1 FY 2025 de Micron Technology Inc.
El 18 de diciembre de 2024, Micron publicó su informe del primer trimestre del ejercicio fiscal 2025, correspondiente al período que finalizó el 28 de noviembre. A continuación se presentan los aspectos destacados del informe:
- Ingresos: 8.70 mil millones USD (+84%)
- Ingreso neto: 2.04 mil millones USD (versus una pérdida de 1.05 mil millones USD)
- Ganancias por acción: 1.79 USD (versus una pérdida de 0.95 USD)
- Beneficio operativo: 2.39 mil millones USD (versus una pérdida de 0.95 mil millones USD)
Ingresos por segmento:
- DRAM: 6.40 mil millones USD (+73%)
- NAND: 2.32 mil millones USD (+26%)
- Cómputo y redes: 4.40 mil millones USD (+153%)
- Móvil: 1.50 mil millones USD (+16%)
- Almacenamiento: 1.70 mil millones USD (+160%)
- Embebido: 1.10 mil millones USD (+6%)
Sanjay Mehrotra señaló que, por primera vez en la historia de la empresa, los centros de datos representaron más del 50% de los ingresos, impulsados por la fuerte demanda de chips de memoria para inteligencia artificial. También reconoció debilidad en los segmentos de consumo como PC y smartphones, pero expresó confianza en que el crecimiento se reanudará en la segunda mitad del año fiscal.
Para el Q2 del año fiscal 2025, Micron emitió una previsión por debajo de las expectativas de Wall Street, proyectando ingresos de 7.90 mil millones USD (± 200 millones USD) y BPA de 1.43 USD (± 0.10 USD). Esta previsión refleja una caída anticipada en los ingresos por DRAM y NAND debido al exceso de oferta y a la débil demanda del consumidor.
Los inversores reaccionaron negativamente a la perspectiva, y las acciones de Micron cayeron más del 13% tras la publicación del informe.
Informe del Q2 FY 2025 de Micron Technology Inc.
El 20 de marzo de 2025, Micron publicó sus resultados financieros del Q2 de 2025 para el trimestre finalizado el 27 de febrero. Las principales cifras se presentan a continuación:
- Ingresos: 8.05 mil millones de USD (+38%)
- Beneficio neto (non-GAAP): 1.78 mil millones de USD (+273%)
- Beneficio por acción (non-GAAP): 1.56 USD (+323%)
- Beneficio operativo (non-GAAP): 2.01 mil millones de USD (+800%)
Ingresos por segmento:
- DRAM: 6.12 mil millones de USD (+47%)
- NAND: 1.85 mil millones de USD (+18%)
- Compute and Networking: 4.60 mil millones de USD (+153%)
- Mobile: 1.10 mil millones de USD (+16%)
- Storage: 1.40 mil millones de USD (+160%)
- Embedded: 1.00 mil millones de USD (+6%)
Sanjay Mehrotra señaló que los ingresos de DRAM para centros de datos alcanzaron un nuevo récord, y que los ingresos de memoria de alto ancho de banda (HBM) aumentaron más de un 50% frente al trimestre anterior, superando 1 mil millones de USD.
Para el Q3 de 2025, Micron pronosticó ingresos de 8.6–9.0 mil millones de USD y un beneficio por acción de 1.47–1.67 USD. También se esperaba que el margen bruto descendiera al 36.5%, 1.5 puntos porcentuales menos que en el trimestre anterior. Esta disminución se atribuyó al aumento de las ventas de productos de menor margen en el segmento de consumo y al exceso de oferta persistente en el mercado NAND, que presionaba los precios.
En general, la demanda de memoria utilizada en IA crecía rápidamente, pero la rentabilidad disminuyó frente al trimestre anterior pese al fuerte crecimiento interanual.
Informe del Q3 FY 2025 de Micron Technology Inc.
El 25 de junio de 2025, Micron publicó sus resultados financieros del Q3 de 2025 para el trimestre finalizado el 29 de mayo. Las principales cifras comparadas con el mismo periodo del ejercicio anterior se presentan a continuación:
- Ingresos: 9.30 mil millones de USD (+37%)
- Beneficio neto (non-GAAP): 2.18 mil millones de USD (+210%)
- Beneficio por acción (non-GAAP): 1.91 USD (+208%)
- Beneficio operativo (non-GAAP): 2.49 mil millones de USD (+164%)
Ingresos por segmento:
- DRAM: 7.07 mil millones de USD (+51%)
- NAND: 2.15 mil millones de USD (+4%)
- Compute and Networking: 5.06 mil millones de USD (+97%)
- Mobile: 1.55 mil millones de USD (–2%)
- Storage: 1.45 mil millones de USD (+7%)
- Embedded: 1.22 mil millones de USD (–5%)
Micron presentó sólidos resultados del Q3 de 2025, superando significativamente las expectativas del mercado. Los ingresos alcanzaron 9.3 mil millones de USD, un 15% más que en el trimestre anterior y un 37% interanual. El beneficio por acción ajustado aumentó de 1.56 USD a 1.91 USD. Los ingresos de HBM para aplicaciones de IA aumentaron casi un 50% intertrimestral, mientras que las ventas a centros de datos se más que duplicaron interanualmente.
La rentabilidad también mejoró, con el margen bruto alcanzando el 39%, por encima del extremo superior del rango de previsiones de la compañía. Para el Q4 se esperaba un nuevo aumento al 42% ±1%.
Las perspectivas para el Q4 reflejaron la visión optimista de la dirección. Se esperaba que los ingresos alcanzaran 10.7 mil millones de USD (+38% interanual), mientras que el beneficio por acción se pronosticó en 2.50 USD (+111% interanual), significativamente por encima de las estimaciones de consenso de los analistas.
En general, la posición de Micron mejoró tras el Q3: la demanda de memoria utilizada en IA continuó creciendo, mientras que los ingresos y la rentabilidad aumentaron. En esa etapa, las preocupaciones sobre una nueva caída de los márgenes no se habían materializado.
Informe del Q4 FY2025 de Micron Technology, Inc.
El 23 de septiembre de 2025, Micron publicó sus resultados financieros del Q4 de 2025 para el trimestre finalizado el 28 de agosto. Las principales cifras comparadas con el mismo periodo del ejercicio anterior se presentan a continuación:
- Ingresos: 11.32 mil millones de USD (+46%)
- Beneficio neto (non-GAAP): 3.47 mil millones de USD (+158%)
- Beneficio por acción (non-GAAP): 3.03 USD (+156%)
- Beneficio operativo (non-GAAP): 3.96 mil millones de USD (+126%)
Ingresos por segmento:
- Cloud Memory Business Unit: 4.54 mil millones de USD (+213%)
- Core Data Center Business Unit: 1.58 mil millones de USD (–23%)
- Mobile and Client Business Unit: 3.76 mil millones de USD (+25%)
- Automotive and Embedded Business Unit: 1.43 mil millones de USD (+17%)
En el Q4 de 2025, Micron continuó mejorando sus resultados. Los ingresos aumentaron hasta 11.32 mil millones de USD, un 22% más que en el trimestre anterior y un 46% interanual. El beneficio ajustado alcanzó 3.03 USD por acción, frente a 1.91 USD en el Q3. La memoria para centros de datos fue el principal motor de crecimiento y representó el 56% de los ingresos de la compañía durante todo el ejercicio.
El aumento de las ventas de memoria más cara para servidores y aplicaciones de IA ayudó a elevar el margen bruto non-GAAP del 39.0% al 45.7%. A pesar del elevado gasto en expansión de la producción, el flujo de caja libre non-GAAP trimestral se mantuvo positivo en 803 millones de USD.
Para el Q1 de 2026, Micron pronosticó ingresos de alrededor de 12.5 mil millones de USD, un beneficio non-GAAP de 3.75 USD por acción y un nuevo aumento del margen bruto hasta el 51.5%. Las perspectivas apuntaban a una mejora continua, aunque la compañía necesitaría aumentar las inversiones para ampliar la producción.
Resultados financieros de Micron Technology, Inc. Q1 2026
El 17 de diciembre de 2025, Micron publicó sus resultados financieros del Q1 de 2026 para el trimestre finalizado el 27 de noviembre. Las principales cifras, comparadas con el mismo periodo del ejercicio anterior, se presentan a continuación:
- Ingresos: 13.64 mil millones de USD (+57%)
- Beneficio neto (non-GAAP): 5.48 mil millones de USD (+169%)
- Beneficio por acción: 4.78 USD (+167%)
- Beneficio operativo: 6.42 mil millones de USD (+168%)
Ingresos por segmento:
- Cloud Memory Business Unit: 5.28 mil millones de USD (+100%)
- Core Data Center Business Unit: 2.38 mil millones de USD (+4%)
- Mobile and Client Business Unit: 4.26 mil millones de USD (+63%)
- Automotive and Embedded Business Unit: 1.72 mil millones de USD (+49%)
En el Q1 de 2026, los ingresos de Micron alcanzaron 13.64 mil millones de USD, un 57% más interanual y un 21% por encima del Q4. El beneficio neto ajustado alcanzó 5.48 mil millones de USD, o 4.78 USD por acción. Los ingresos y el beneficio por acción superaron las propias previsiones de la compañía.
La demanda de memoria utilizada en IA y el aumento de los precios respaldaron el crecimiento. Las ventas de DRAM aumentaron un 69% interanual, mientras que las ventas de NAND subieron un 22%. El margen bruto non-GAAP aumentó del 45.7% al 56.8% intertrimestral, lo que significa que Micron obtuvo más beneficio por cada dólar de ingresos.
Para el Q2, la compañía pronosticó ingresos de alrededor de 18.7 mil millones de USD, un margen bruto non-GAAP del 68% y un beneficio de 8.42 USD por acción. Para satisfacer la creciente demanda, Micron planeaba invertir alrededor de 20 mil millones de USD en ampliar la producción durante el ejercicio 2026.
Micron Technology, Inc. resultados financieros del Q2 2026
El 18 de marzo de 2026, Micron publicó sus resultados financieros del Q2 de 2026 para el trimestre finalizado el 26 de febrero. Las principales cifras, comparadas con el mismo periodo del ejercicio anterior, se presentan a continuación:
- Ingresos: 23.86 mil millones de USD (+196%)
- Beneficio neto (non-GAAP): 14.02 mil millones de USD (+686%)
- Beneficio por acción: 12.20 USD (+682%)
- Beneficio operativo: 16.46 mil millones de USD (+720%)
Ingresos por segmento:
- Cloud Memory Business Unit: 7.75 mil millones de USD (+163%)
- Core Data Center Business Unit: 5.69 mil millones de USD (+211%)
- Mobile and Client Business Unit: 7.71 mil millones de USD (+245%)
- Automotive and Embedded Business Unit: 2.71 mil millones de USD (+162%)
En el Q2 de 2026, los ingresos de Micron alcanzaron un récord de 23.86 mil millones de USD, un 196% más interanual y un 75% frente al trimestre anterior. El beneficio neto ajustado aumentó hasta 14.02 mil millones de USD, o 12.20 USD por acción. Los resultados superaron las propias previsiones de la compañía.
La fuerte demanda de memoria utilizada en IA, combinada con una oferta limitada, permitió a Micron subir los precios. El margen bruto non-GAAP aumentó del 56.8% del trimestre anterior al 74.9%, mientras que el margen operativo alcanzó el 69%.
Para el Q3, Micron pronosticó un mayor crecimiento, con ingresos de alrededor de 33.5 mil millones de USD, un margen bruto de aproximadamente el 81% y un beneficio ajustado de 19.15 USD por acción.
Resultados financieros de Micron Technology, Inc. del Q3 de 2026
El 24 de junio de 2026, Micron publicó sus resultados financieros del Q3 de 2026 para el trimestre finalizado el 28 de mayo. Las principales cifras, comparadas con el mismo periodo del ejercicio anterior, se presentan a continuación:
- Ingresos: 41.46 mil millones de USD (+346%)
- Beneficio neto (non-GAAP): 28.86 mil millones de USD (+1223%)
- Beneficio por acción: 25.11 USD (+1215%)
- Beneficio operativo (non-GAAP): 33.68 mil millones de USD (+1252%)
- Margen bruto (non-GAAP): 84.9% (+45.9 puntos porcentuales)
- Margen operativo (non-GAAP): 81.2% (+54.4 puntos porcentuales)
- Flujo de caja libre: 18.30 mil millones de USD (+839%)
Ingresos por segmento:
- Cloud Memory: 13.77 mil millones de USD (+307%)
- Core Data Center: 11.52 mil millones de USD (+653%)
- Mobile and Client: 11.52 mil millones de USD (+254%)
- Automotive and Embedded: 4.63 mil millones de USD (+311%)
En el Q3 de 2026, los ingresos de Micron aumentaron un 74% frente al trimestre anterior hasta un récord de 41.46 mil millones de USD. El beneficio ajustado aumentó de 12.20 USD a 25.11 USD por acción, mientras que el margen bruto subió del 74.9% al 84.9%. Los resultados superaron las propias previsiones de la compañía.
El crecimiento estuvo impulsado por la demanda de memoria utilizada en IA y fuertes aumentos de precios: los precios de DRAM subieron más de un 60% durante el trimestre, mientras que los precios de NAND aumentaron alrededor de un 85%, mientras que los volúmenes de envíos crecieron mucho más lentamente. Esto mejoró la rentabilidad de Micron, pero hizo que dependiera de que continuara la escasez de memoria.
Micron suscribió 16 acuerdos plurianuales con clientes. El valor mínimo de los envíos futuros bajo 14 de estos acuerdos se estima en alrededor de 100 mil millones de USD. Estos acuerdos hacen más predecibles los ingresos futuros.
Para el Q4, la compañía pronosticó ingresos de alrededor de 50 mil millones de USD, un margen bruto del 86%, un beneficio ajustado de 31 USD por acción y un mayor crecimiento del flujo de caja libre.
Resultados financieros del Q4 de 2026 de Micron Technology, Inc.
El 30 de septiembre de 2026, Micron publicó sus resultados financieros para el trimestre finalizado el 3 de septiembre. Las principales cifras comparadas con el Q4 del ejercicio anterior son las siguientes:
- Ingresos: 54.23 mil millones de USD (+379%)
- Beneficio neto (non-GAAP): 38.40 mil millones de USD (+1007%)
- Beneficio por acción (non-GAAP): 33.42 USD (+1003%)
- Beneficio operativo (non-GAAP): 44.64 mil millones de USD (+1029%)
- Margen bruto (non-GAAP): 87.0% (+41.3 puntos porcentuales)
- Margen operativo (non-GAAP): 82.3% (+47.3 puntos porcentuales)
- Flujo de caja libre (ajustado): 33.20 mil millones de USD (+4034%)
Ingresos por segmento
- Cloud Memory: 16.28 mil millones de USD (+258%)
- Core Data Center: 18.00 mil millones de USD (+1042%)
- Mobile and Client: 13.11 mil millones de USD (+249%)
- Automotive and Embedded: 6.82 mil millones de USD (+376%)
Micron cerró el Q4 de 2026 con otro récord. Los ingresos alcanzaron 54.23 mil millones de USD, un 31% más que en el Q3 y un 379% interanual. El beneficio ajustado aumentó de 25.11 USD a 33.42 USD por acción. La compañía superó sus propias previsiones de ingresos, margen y beneficio.
La memoria para centros de datos fue el principal motor de crecimiento. Los ingresos combinados de los segmentos Cloud Memory y Core Data Center aumentaron de 25.29 mil millones de USD en el Q3 a 34.29 mil millones de USD en el Q4. Micron también informó de que las ventas de HBM para aplicaciones de IA crecieron más rápido que los ingresos totales de la compañía, mientras que las ventas de productos de almacenamiento para centros de datos se acercaron a 10 mil millones de USD. Por lo tanto, el crecimiento estuvo impulsado por una gama más amplia de productos para servidores.
Los precios elevados siguieron desempeñando un papel importante. Durante el trimestre, los precios medios de DRAM aumentaron un 15–20%, mientras que los precios de NAND subieron alrededor de un 30%. Esto ayudó a elevar el margen bruto non-GAAP del 84.9% al 87.0%. Sin embargo, los precios ya crecían más lentamente que en el Q3. Si la escasez de memoria disminuye, será más difícil para la compañía aumentar los beneficios al mismo ritmo.
El flujo de caja también mejoró. Después de invertir en producción, Micron generó 33.20 mil millones de USD de flujo de caja libre ajustado, frente a 18.30 mil millones de USD en el trimestre anterior. Además, el número de acuerdos plurianuales con clientes aumentó a 26. Estos acuerdos hacen más predecibles los envíos futuros.
Para el Q1 de 2027, Micron pronostica un mayor crecimiento de los ingresos hasta 61.5 mil millones de USD y un beneficio ajustado de 38.15 USD por acción.
Análisis fundamental de MU y principales impulsores de las acciones de Micron Technology
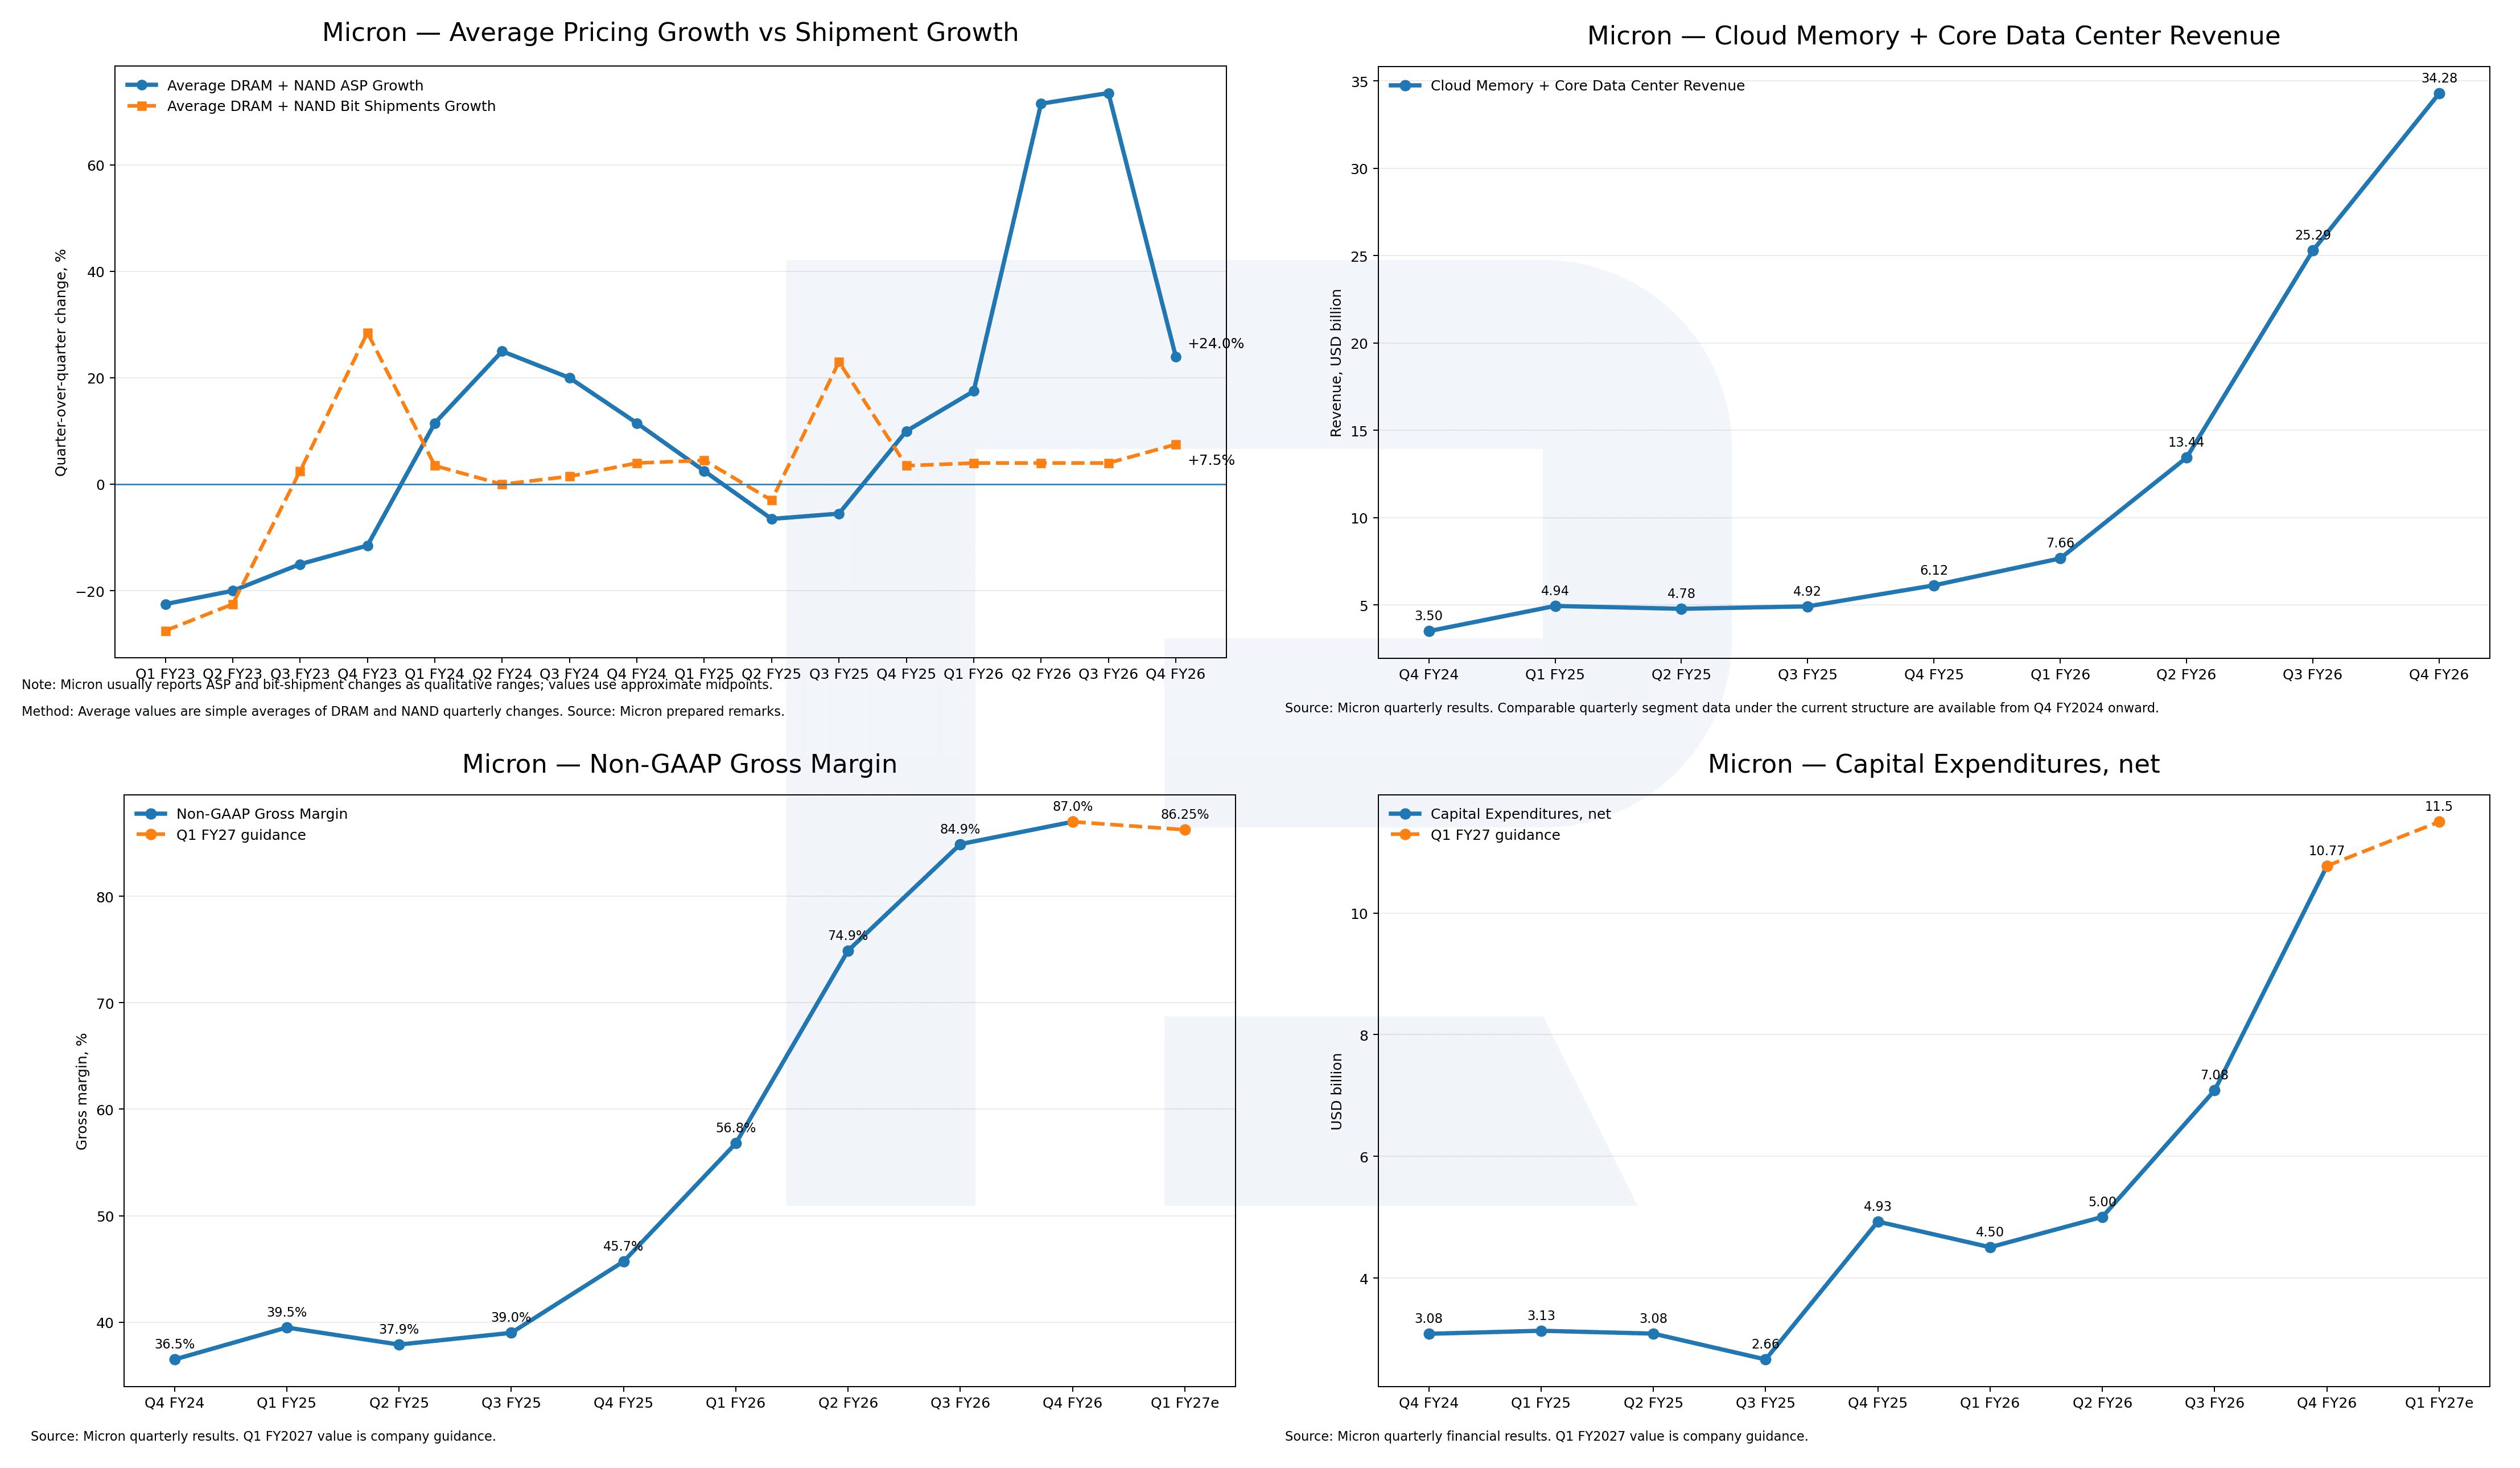
En 2026, el caso de inversión de Micron está impulsado en gran medida por una combinación de fuerte demanda de memoria utilizada en infraestructura de IA y fuertes aumentos de los precios de DRAM y NAND. Sin embargo, para que la acción continúe subiendo, será importante evaluar durante cuánto tiempo la compañía puede mantener precios y márgenes elevados mientras conserva disciplina en la expansión de la producción. Se pueden utilizar cuatro indicadores clave para evaluar las perspectivas de Micron:
- Precios de DRAM y NAND y crecimiento de los envíos
- Ingresos de Cloud Memory + Core Data Center
- Margen bruto non-GAAP
- Gastos de capital
Precios de DRAM y NAND y crecimiento de los envíos muestra qué está impulsando los cambios en los resultados de Micron: precios más altos de la memoria o mayores volúmenes de envíos. Mientras los precios de DRAM y NAND suban más rápido que los envíos, Micron puede aumentar rápidamente los ingresos y los beneficios incluso sin un incremento del volumen de envíos. Sin embargo, si el crecimiento del ASP comienza a desacelerarse de forma sostenida y los volúmenes de envíos no se aceleran, esto podría indicar que la escasez de memoria se está reduciendo y que el actual periodo de rentabilidad excepcionalmente alta se acerca a su pico.
Ingresos de Cloud Memory + Core Data Center muestra la rapidez con la que está creciendo la demanda de memoria de Micron por parte de proveedores de servicios cloud y centros de datos. Esto es especialmente importante ahora, ya que las compañías cloud y los operadores de centros de datos requieren cantidades crecientes de memoria para servidores de IA, incluidas HBM y DRAM para servidores.
Si este negocio continúa creciendo más rápido que los demás segmentos, indicaría que los resultados de Micron están respaldados no solo por precios más altos de la memoria, sino también por un crecimiento real de la demanda de infraestructura de IA. Sería una señal positiva de que el negocio podría seguir creciendo incluso cuando las subidas de precios de la memoria empiecen a desacelerarse.
Margen bruto non-GAAP muestra cuánto de los ingresos de Micron queda después de los principales costes de producción de memoria. Esta métrica ha aumentado significativamente en los últimos trimestres, respaldada por los elevados precios de DRAM y NAND y por una mayor proporción de HBM y memoria para servidores, más costosas.
Si el margen bruto se mantiene elevado, indicaría que la demanda sigue superando a la oferta y que Micron mantiene una combinación de ventas favorable. Sin embargo, si los precios de la memoria y el margen bruto comienzan a caer al mismo tiempo, podría indicar que el actual periodo de rentabilidad excepcionalmente alta de la compañía está llegando a su fin.
Gastos de capital muestra cuánto gasta Micron en construir y ampliar capacidad de producción. Cuando los precios de la memoria son elevados, los fabricantes tienen incentivos para aumentar la producción de DRAM y NAND. Sin embargo, expandir la producción demasiado rápido podría acabar provocando un exceso de oferta de memoria y precios más bajos.
Por lo tanto, es importante vigilar tanto el gasto de capital como la rapidez con la que Micron amplía la producción en relación con la demanda. Si el CAPEX aumenta bruscamente mientras la demanda comienza a desacelerarse, esto podría ser una señal temprana de un futuro exceso de oferta y un deterioro de los precios de la memoria.
El escenario más favorable para Micron sería que continuaran creciendo los precios de la memoria y los ingresos de centros de datos, con un margen bruto que se mantenga elevado y una expansión moderada de la capacidad de producción. Esto indicaría que la demanda sigue siendo fuerte y que la compañía continúa aumentando los beneficios sin incrementar excesivamente la oferta.
Sin embargo, si el crecimiento de los precios de DRAM y NAND y de los ingresos de centros de datos se desacelera, el margen bruto disminuye y Micron aumenta al mismo tiempo de forma brusca el gasto de capital, esto podría indicar que el ciclo actual se está acercando a su pico y que aumenta el riesgo de caída de las acciones de MU.
El desempeño actual de las acciones de Micron Technology refleja unos fundamentales sólidos y expectativas de un crecimiento continuo de la demanda de memoria para IA. Sin embargo, tras la importante subida del precio de la acción, es especialmente importante vigilar señales de que el ciclo actual pueda estar acercándose a su pico.
Los principales indicadores de Micron sugieren que, por ahora, los fundamentales de la compañía siguen siendo sólidos. Los ingresos de Cloud Memory y Core Data Centre continúan creciendo rápidamente, el margen bruto se mantiene cerca de niveles récord y los mayores volúmenes de envíos compensan parcialmente la desaceleración del crecimiento de los precios de DRAM y NAND. Esto significa que tanto los elevados precios de la memoria como la demanda real de centros de datos e infraestructura de IA están respaldando el crecimiento actual de la compañía.
Al mismo tiempo, el rápido aumento del gasto de capital se está convirtiendo en el principal riesgo. Por ahora, Micron está aumentando la inversión en respuesta a la fuerte demanda. Sin embargo, a más largo plazo, la nueva capacidad de producción podría aumentar la oferta de memoria. Si para entonces el crecimiento de la demanda se desacelera, esto podría ejercer una presión adicional sobre los precios y los márgenes.
En general, los fundamentales de Micron siguen respaldando claramente un mayor crecimiento del negocio. Mientras persistan la fuerte demanda, el aumento de los precios y los altos márgenes, las perspectivas para las acciones de Micron seguirán siendo favorables. Una señal clara para reevaluar estas perspectivas sería una caída simultánea de los precios de la memoria y del margen bruto mientras el gasto de capital sigue siendo elevado.
Pronósticos de expertos para Micron Technology, Inc.
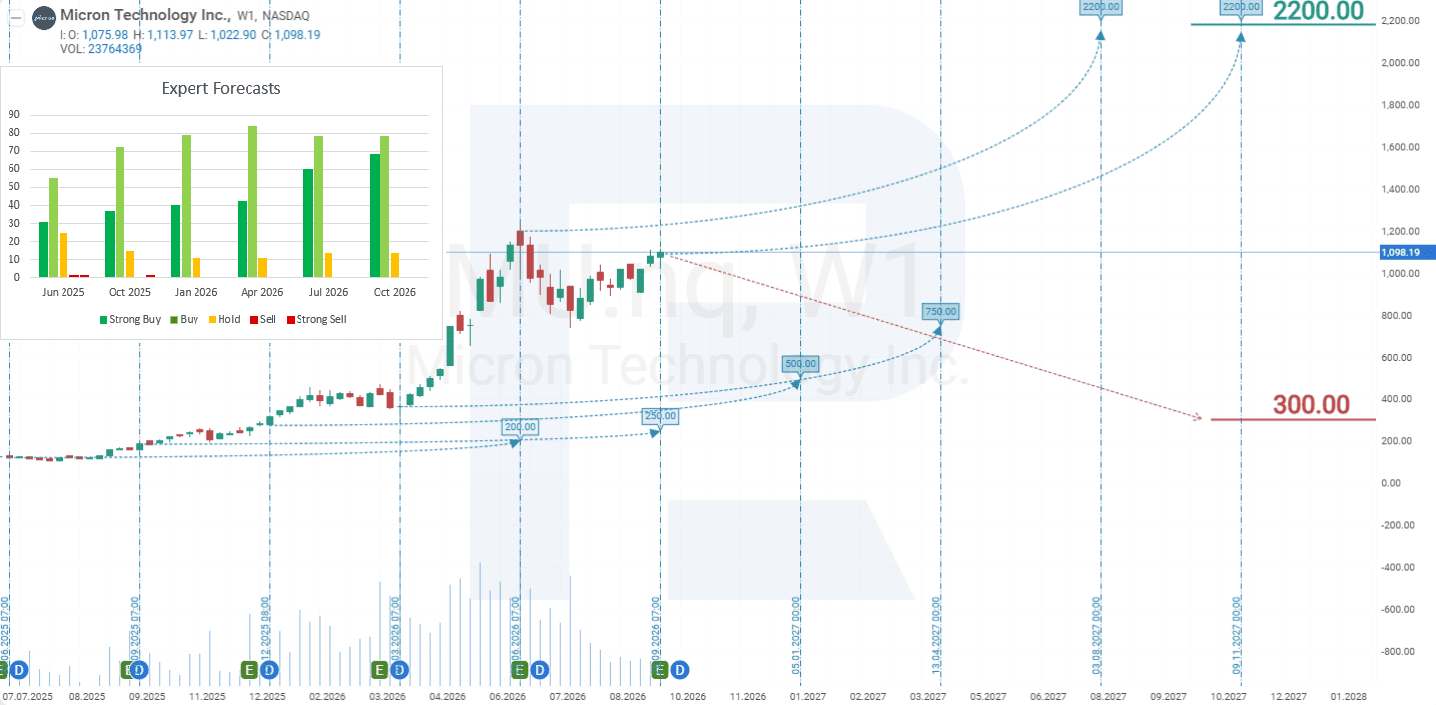
Las previsiones de los analistas que se presentan a continuación abarcan un periodo de 12 meses. Los extremos superior e inferior de los rangos representan los precios objetivo de las acciones de Micron durante este horizonte.
- Barchart : 32 de 40 analistas calificaron las acciones de Micron Technology como Compra fuerte, 4 como Compra moderada y 4 como Mantener. El precio objetivo más alto es de 2,000 USD y el más bajo de 852 USD.
- MarketBeat : 40 de 45 analistas calificaron las acciones como Comprar y 5 como Mantener. El precio objetivo más alto es de 2,100 USD y el más bajo de 300 USD.
- TipRanks : 25 de 26 analistas calificaron las acciones como Comprar y 1 como Mantener. El precio objetivo más alto es de 2,200 USD y el más bajo de 1,200 USD.
- Stock Analysis : 36 de 49 analistas calificaron las acciones como Compra fuerte, 9 como Comprar y 4 como Mantener. El precio objetivo más alto es de 2,200 USD y el más bajo de 361 USD.
Análisis técnico de MU y perspectivas para las acciones de Micron en 2026
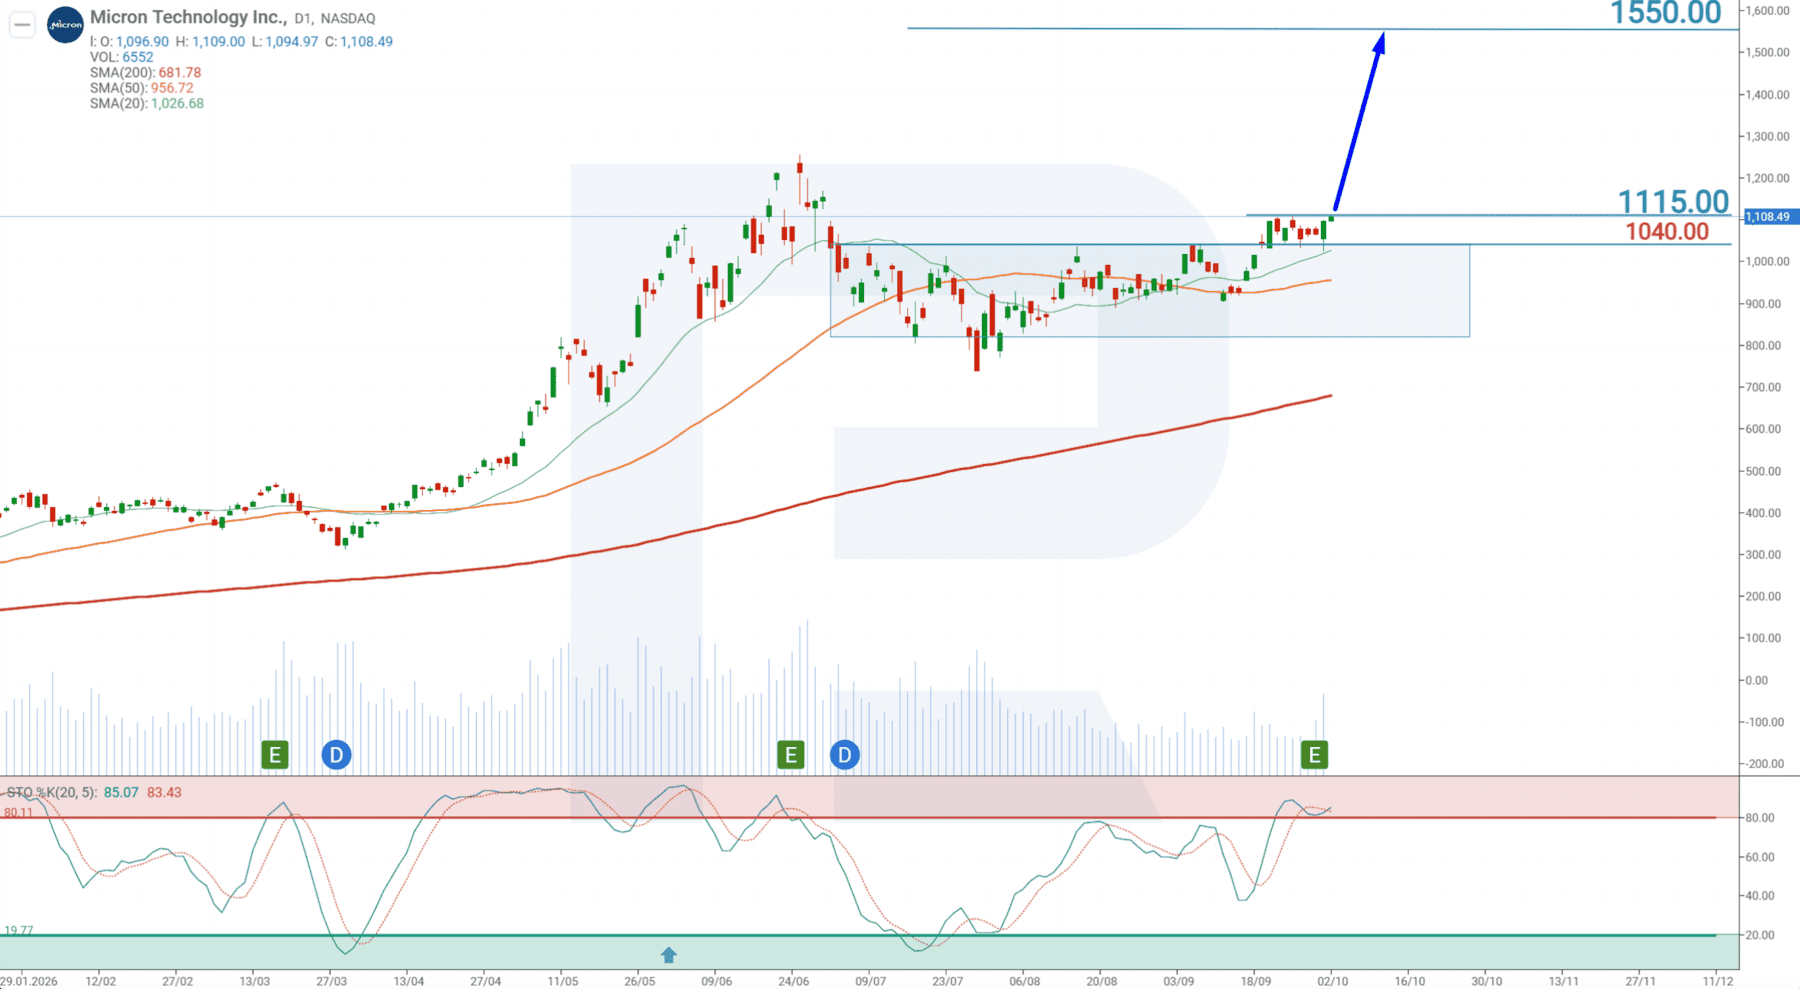
Al momento de redactar este artículo, las acciones de MU cotizan a 1,108 USD.
En el marco temporal diario, las acciones de MU cotizan por encima de la Media Móvil de 200 periodos, lo que indica que la tendencia alcista sigue intacta. Desde julio de 2026, el precio probó repetidamente la resistencia alrededor de 1,040 USD, pero no pudo romperla. En septiembre, la acción rompió por encima de este nivel y se consolidó por encima, lo que puede considerarse una señal de que la fase correctiva ha terminado y se está desarrollando una nueva ola de crecimiento dentro de la tendencia alcista dominante.
El análisis fundamental de Micron también sigue siendo favorable para las acciones de MU. Los principales indicadores de Micron no apuntan actualmente a ningún deterioro de la situación financiera de la compañía: la demanda de los centros de datos sigue siendo fuerte, los volúmenes de envíos aumentan y el margen bruto se mantiene cerca de niveles récord.
Por lo tanto, la idea de trading para las acciones de MU consiste en colocar una orden Buy Stop en 1,120 USD tras una ruptura por encima del nivel de resistencia más cercano, alrededor de 1,115 USD. El Take Profit puede fijarse en 1,550 USD, un objetivo calculado utilizando niveles de Fibonacci. El Stop Loss puede colocarse en 1,015 USD, por debajo de la zona de resistencia previamente superada.
Buy Stop - 1120.00
Take Profit - 1550.00
Stop Loss - 1015.00
Regla de gestión de la posición. Una vez que el precio haya recorrido el 70% de la distancia total hacia el objetivo previsto, el Stop Loss se establece en el nivel de entrada. Después, la orden de protección se ajusta a medida que avanza el precio, manteniendo una distancia del 10%. La gestión de la posición continúa hasta que se cierre en el Take Profit o el Stop Loss, según cuál de los niveles se alcance primero.
Riesgos de invertir en acciones de Micron Technology, Inc.
Invertir en acciones de Micron Technology conlleva varios riesgos que podrían impactar negativamente los ingresos y beneficios de la empresa:
- Ciclicidad del mercado de memoria: la industria de semiconductores, especialmente el segmento de memoria, es altamente cíclica, con fluctuaciones en la demanda y los precios. Una recesión prolongada en segmentos como NAND y DRAM podría provocar exceso de inventario, caída de precios y reducción de rentabilidad
- Alta competencia en la industria: Micron enfrenta una competencia intensa de actores como Samsung Electronics y SK Hynix. La inversión constante en tecnología e innovación es vital en este entorno competitivo. Si la empresa no mantiene el ritmo de los avances, podría perder cuota de mercado y reducir su rentabilidad
- Tensiones geopolíticas y restricciones comerciales: Micron opera a nivel global y genera ingresos significativos fuera de EE. UU. Las tensiones geopolíticas, disputas comerciales y controles regulatorios pueden limitar ventas y operaciones. Por ejemplo, los productos de Micron han sido objeto de escrutinio en China, lo que resalta los riesgos en los mercados internacionales
- Eficiencia operativa y control de costos: a pesar del crecimiento en ingresos, Micron enfrenta desafíos persistentes de eficiencia operativa. Los altos costos de producción indican oportunidades de reducción. Optimizar procesos y controlar gastos será clave para mejorar la rentabilidad
Los inversores deben considerar cuidadosamente estos riesgos al evaluar una inversión en Micron Technology, ya que podrían afectar significativamente el desempeño financiero y el precio de sus acciones.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.