
Las acciones de Netflix caen pese al aumento de las ganancias – previsión de las acciones NFLX
Netflix sigue aumentando sus beneficios, pero el crecimiento de los ingresos se desacelera, mientras que las perspectivas de publicidad quedaron por debajo de las expectativas. Tras la caída, las acciones NFLX se han abaratado considerablemente según los múltiplos de valoración y ahora se encuentran cerca del límite inferior de los rangos de previsión de los analistas, lo que crea condiciones para la posible formación de un mínimo local.
Netflix, Inc. (NASDAQ: NFLX) cerró el tercer trimestre de 2026 con un aumento del 12% en los ingresos, del 44% en el beneficio neto y un margen operativo del 34,6%. Sin embargo, estos sólidos resultados no lograron revertir el sentimiento negativo de los inversores. Las principales preocupaciones fueron la continua desaceleración del crecimiento de los ingresos y una previsión más baja para el negocio publicitario.
Para el cuarto trimestre, la dirección prevé ingresos de aproximadamente 13,44 mil millones de USD, un beneficio por acción de 0,67 USD y un margen operativo cercano al 26%, lo que apunta a resultados más débiles que en el tercer trimestre.
Los cambios internos en Netflix generan incertidumbre adicional. La empresa anunció planes para recortar 1.000 puestos de trabajo, alrededor del 6% de su plantilla, y comenzó a reestructurar la dirección de su división de contenidos. Estas medidas podrían reducir costos y mejorar la eficiencia, pero también sugieren que Netflix está adaptando su estructura corporativa a un crecimiento más lento.
Este artículo analiza las acciones de Netflix tras el informe del tercer trimestre de 2026, examinando los resultados financieros de la empresa, sus principales fuentes de ingresos y las causas de la caída de la cotización. También presenta un análisis fundamental de NFLX, previsiones de analistas y niveles técnicos clave que sustentan el pronóstico de las acciones de Netflix.
Acerca de Netflix, Inc.
Netflix, Inc. fue fundada el 29 de agosto de 1997 por Reed Hastings y Marc Randolph. Inicialmente, la empresa se dedicaba a entregar DVD por suscripción. Los clientes podían pedir una película a través del sitio web y recibirla por correo. En 2007, Netflix lanzó un servicio de streaming, permitiendo a los usuarios ver películas y programas de televisión en línea a través de internet.
La transición al streaming fue un punto de inflexión en la historia de la compañía. Netflix comenzó a expandir activamente su biblioteca de contenido para incluir películas licenciadas, series y proyectos originales. Para julio de 2024, Netflix contaba con 277 millones de suscriptores en todo el mundo, consolidándose como la plataforma de streaming más grande.
Principales flujos financieros de Netflix, Inc.
Los ingresos de Netflix provienen principalmente de los servicios de streaming, la publicidad y otras fuentes adicionales. Los principales componentes se detallan a continuación:
- Cuotas de suscripción: esta es la principal fuente de ingresos de Netflix, dividida entre suscripciones con anuncios y sin anuncios
- Ingresos publicitarios: pagos de empresas por la colocación de anuncios en la plataforma
- Licenciamiento y distribución de contenido: ingresos generados por la concesión de licencias pagadas de contenido original y adquirido de Netflix a otras plataformas y canales de televisión. Este segmento también incluye los ingresos de asociaciones con proveedores de telecomunicaciones, compañías de cable y otros distribuidores que ofrecen Netflix como parte de sus paquetes
- Otras fuentes de ingresos: ventas de productos relacionados con series y películas de Netflix (como juguetes, ropa y artículos coleccionables). Además, la compañía ha comenzado a invertir en la industria de los videojuegos, ofreciendo juegos móviles basados en su propiedad intelectual, lo que abre oportunidades adicionales para el crecimiento de ingresos
La mayor parte de los ingresos de Netflix proviene de las suscripciones de streaming, mientras que la publicidad, el licenciamiento y otros segmentos de negocio ofrecen potencial adicional para el crecimiento de los ingresos.
Informe del segundo trimestre de 2024 de Netflix, Inc.
Netflix publicó su informe del segundo trimestre de 2024 el 18 de julio. A continuación, la comparación de sus resultados con el mismo período de 2023:
- Ingresos: 9.56 mil millones USD (+17%)
- Ingreso neto: 2.15 mil millones USD (+44%)
- Ganancias por acción (EPS): 0.49 USD (+48%)
- Beneficio operativo: 2.60 mil millones USD (+44%)
- Margen operativo: 27.2% (+490 puntos básicos)
- Total de suscriptores: 277.65 millones (+16%)
Aunque la compañía sigue aumentando el número de suscriptores trimestre tras trimestre, este crecimiento se está desacelerando progresivamente. El aumento de membresías en el cuarto trimestre de 2023 fue de 13.13 millones, seguido por 9.32 millones en el primer trimestre de 2024 y 8.05 millones en el segundo trimestre de 2024. Netflix enfrenta desafíos para identificar nuevos catalizadores de crecimiento de suscriptores. El comportamiento de la acción cuando Netflix reportó una pérdida de 200 mil suscriptores en el primer trimestre de 2022 —provocando una caída superior al 30% en su precio— refleja la sensibilidad del mercado ante estas estadísticas.
La dirección de Netflix planea dejar de publicar estadísticas de suscriptores a partir de 2025 para mitigar estos desafíos y centrar la atención de los inversores en el ingreso por usuario, el ingreso total y el margen operativo.
Frente a la desaceleración en el crecimiento de miembros, la compañía está explorando nuevos impulsores de crecimiento, considerando la publicidad como una fuente potencial. La dirección ha señalado que la publicidad está adquiriendo una importancia creciente en las operaciones de Netflix. No obstante, desarrollar este negocio llevará tiempo, por lo que no se espera que sea el motor principal de crecimiento de ingresos en 2024 y 2025.
Netflix prevé un crecimiento de ingresos del 14% interanual en el tercer trimestre de 2024, aunque con un aumento menor en usuarios de pago respecto al mismo período de 2023. Asimismo, no se anticipan cambios en el ingreso promedio global por usuario.
Según los resultados de 2024, se proyecta un incremento en los ingresos de entre el 14% y 15%, en comparación con la previsión anterior del 13%-15%, mientras que se espera que el margen operativo alcance el 26%, por encima de la estimación previa del 25%. El objetivo de la compañía sigue siendo aumentar su beneficio operativo.
Informe del tercer trimestre de 2024 de Netflix, Inc.
El 17 de octubre, Netflix publicó su informe del Q3 2024. A continuación, se muestra una comparación de sus resultados con el mismo período de 2023:
- Ingresos: 9.82 mil millones USD (+15%).
- Ingresos netos: 2.36 mil millones USD (+41%).
- Ganancias por acción (EPS): 0.54 USD (+20%).
- Beneficio operativo: 2.94 mil millones USD (+25%).
- Margen operativo: 29.6% (+720 puntos básicos).
- Total de suscriptores: 282.7 millones (+14%).
El codirector ejecutivo Theodore Sarandos señaló que la producción de contenido se está recuperando tras las huelgas en Hollywood del año anterior, con las series mostrando una recuperación más rápida que las películas. El negocio publicitario de la compañía mostró un crecimiento significativo, con un aumento del 35% en el número de suscriptores de los planes con publicidad en comparación con el trimestre anterior. Más de la mitad de los nuevos usuarios en regiones con servicios publicitarios eligieron esta opción de paquete. Sin embargo, la empresa enfatizó que la monetización efectiva de los anuncios llevará tiempo y que este segmento no se convertirá en una fuente principal de ingresos en el corto plazo.
Para el Q4 2024, Netflix pronostica un EPS de 4.20 USD y unos ingresos de 10.12 mil millones USD, con un crecimiento anual de ingresos esperado del 15%. Se proyecta que el número total de suscriptores aumente en 8.2 millones, alcanzando aproximadamente 290.9 millones.
Se espera que los ingresos por publicidad de la compañía se dupliquen en 2025, impulsados por un aumento del 150% en las obligaciones de contratos publicitarios concluidos en 2024. A pesar de este panorama optimista, Netflix reconoce que la publicidad no se convertirá en un motor clave de ingresos a corto plazo. Estos datos subrayan los esfuerzos de Netflix por fortalecer su posición en el mercado de streaming y diversificar sus fuentes de ingresos.
Informe del cuarto trimestre de 2024 de Netflix, Inc.
El 21 de enero, Netflix publicó un sólido informe para el Q4 2024. A continuación, se presenta una comparación de sus resultados con el mismo período de 2023:
- Ingresos: 10.24 mil millones USD (+16%).
- Ingresos netos: 1.87 mil millones USD (+99%).
- Ganancias por acción (EPS): 0.23 USD (+102%).
- Beneficio operativo: 2.27 mil millones USD (+51%).
- Margen operativo: 22.2% (+530 puntos básicos).
- Total de suscriptores: 301.6 millones (+15%).
En su comentario sobre el informe del Q4 2024, la dirección de Netflix expresó satisfacción con su sólido desempeño financiero y logros estratégicos. Destacaron un aumento del 16% en los ingresos respecto al año anterior y un incremento del 102% en el EPS, superando las expectativas del mercado. También subrayaron un crecimiento significativo en el número de suscriptores, alcanzando los 301.6 millones, impulsado por contenido atractivo, incluidas producciones destacadas como Jake Paul vs Michael Tyson y juegos de la NFL.
La dirección enfatizó la importancia de continuar invirtiendo en contenido original, lo que ayudó a aumentar el compromiso de los usuarios y reducir la rotación de suscriptores. Además, anunciaron planes para expandir su plataforma publicitaria propia a 12 países más, lo que mejorará los márgenes y la monetización al reducir la dependencia de intermediarios. La dirección de Netflix reiteró su confianza en la dirección estratégica de la compañía, subrayando que la inversión en contenido y el desarrollo de tecnología publicitaria son impulsores clave para el crecimiento y el éxito a largo plazo.
Netflix presentó proyecciones para 2025 con un pronóstico de ingresos anuales de aproximadamente 44 mil millones USD (un aumento de 0.5 mil millones respecto a estimaciones anteriores). Se espera que el margen operativo alcance el 29%, un incremento del 1% en comparación con las proyecciones anteriores. Además, la dirección mencionó planes de inversión y expansión en los sectores de juegos, publicidad y transmisiones en vivo para mejorar su atractivo ante los suscriptores.
Informe del primer trimestre de 2025 de Netflix, Inc.
El 17 de abril, Netflix publicó sus resultados financieros del primer trimestre de 2025, que siguieron mostrando un sólido desempeño. Principales cifras frente al mismo periodo de 2024:
- Ingresos: 10,54 mil millones de USD (+13%)
- Beneficio neto: 2,89 mil millones de USD (+24%)
- Beneficio por acción: 0,66 USD (+25%)
- Beneficio operativo: 3,34 mil millones de USD (+27%)
- Margen operativo: 31,7% (+360 puntos básicos)
En un contexto de dificultades económicas, incluidas las preocupaciones por la política arancelaria de EE. UU., Netflix mostró una resiliencia notable. Los ingresos crecieron un 13% interanual, hasta 10,5 mil millones de USD, y el beneficio neto llegó a 2,9 mil millones de USD. El codirector ejecutivo Greg Peters señaló que Netflix históricamente ha resistido incluso las recesiones, sin cambios significativos en el comportamiento de los clientes.
Un acontecimiento importante fue el giro estratégico hacia la publicidad. El plan con anuncios representó el 55% de las nuevas suscripciones en las regiones donde estaba disponible, lo que indica avances en la diversificación de ingresos. La empresa planeaba duplicar los ingresos publicitarios en 2025 mediante su propia plataforma de anuncios.
Para el segundo trimestre de 2025, Netflix preveía ingresos de 11,04 mil millones de USD, reflejando el crecimiento impulsado por más suscripciones y publicidad. La empresa mantuvo su previsión anual de ingresos de 43,5–44,5 mil millones de USD y elevó su margen operativo objetivo del 28% al 29%. Estas proyecciones reflejaban su confianza en la estrategia y en su capacidad de afrontar las dificultades económicas.
Informe del segundo trimestre de 2025 de Netflix, Inc.
El 17 de julio, Netflix publicó los resultados financieros del segundo trimestre de 2025, superando nuevamente las expectativas. Las principales cifras frente al mismo periodo de 2024 son:
- Ingresos: 11,08 mil millones de USD (+16%)
- Beneficio neto: 3,13 mil millones de USD (+46%)
- Beneficio por acción: 0,72 USD (+47%)
- Beneficio operativo: 3,77 mil millones de USD (+45%)
- Margen operativo: 34,1% (+690 puntos básicos)
Netflix obtuvo excelentes resultados en el segundo trimestre de 2025. Los ingresos crecieron un 16% interanual hasta aproximadamente 11,08 mil millones de USD. El beneficio neto y el beneficio por acción aumentaron un 46–47%, hasta 3,13 mil millones de USD y 0,72 USD por acción, respectivamente, superando las expectativas de los analistas.
La publicidad se convirtió en un nuevo motor de crecimiento. Netflix siguió desarrollando su plataforma Ads Suite, incluidas la segmentación, la compra programática y los formatos interactivos. Confirmó que esperaba duplicar los ingresos publicitarios en 2025. Esta actividad podría diversificar considerablemente las fuentes de ingresos.
El contenido siguió siendo una de sus fortalezas. Aunque ya no divulga las cifras de suscriptores, Netflix informó una alta participación de los usuarios: la tercera temporada de Squid Game alcanzó 122 millones de visualizaciones. Para el segundo semestre se esperaban Stranger Things y otros estrenos importantes, lo que respaldaba el tiempo de visualización y la retención de suscriptores.
Además, la adopción de IA contribuyó al aumento del margen. La dirección esperaba alcanzar un margen operativo cercano al 30% en todo 2025. El uso de IA en la producción de contenidos y las recomendaciones personalizadas ayudó a reducir costos y aumentar la interacción.
Para el tercer trimestre de 2025, la dirección pronosticó ingresos de 11,53 mil millones de USD, por encima del consenso de 11,31 mil millones de USD. Se esperaba mayor gasto en contenidos en el tercer y, especialmente, cuarto trimestre, incluidas transmisiones deportivas. Aun así, la empresa preveía una mejora de los márgenes tanto trimestral como interanual.
Resultados del tercer trimestre de 2025 de Netflix, Inc.
El 21 de octubre, Netflix publicó sus resultados del tercer trimestre de 2025. Las cifras clave en comparación con el mismo período de 2024 son las siguientes:
- Ingresos: 11.51 mil millones USD (+17%)
- Beneficio neto: 2.55 mil millones USD (+8%)
- Ganancia por acción: 0.59 USD (+9%)
- Beneficio operativo: 3.25 mil millones USD (+12%)
- Margen operativo: 28.2% (–140 pb)
- Flujo de caja libre: 2.66 mil millones USD (+21%)
Netflix logró un sólido crecimiento de ingresos en el Q3 2025 – un 16% interanual – en línea con las previsiones de la empresa. Sin embargo, el beneficio quedó ligeramente por debajo de las expectativas debido a gastos puntuales de 619 millones de USD relacionados con una disputa fiscal en Brasil. La empresa reconoció estos costes dentro del coste de ingresos, reduciendo así el margen operativo en más de cinco puntos porcentuales. Sin este factor, el margen habría superado el nivel proyectado del 31.5%. El beneficio por acción fue de 0.59 USD – superior al de hace un año (0.54 USD) pero aproximadamente 1 USD por debajo de la previsión interna de Netflix debido al cargo relacionado con impuestos.
A pesar de esto, los indicadores del negocio principal se mantuvieron muy sólidos. Netflix informó ventas publicitarias récord y un aumento sustancial en contratos a largo plazo con anunciantes estadounidenses. La cuota de visualización de la plataforma alcanzó su nivel más alto desde finales de 2022 tanto en EE. UU. como en el Reino Unido. La empresa destacó el fuerte interés de la audiencia por el contenido – con KPop Demon Hunters liderando entre las películas – mientras que el streaming en directo continuó expandiéndose, incluyendo transmisiones populares de eventos deportivos como el combate Canelo vs Crawford. La dirección informó que el negocio publicitario continúa creciendo rápidamente y, según estimaciones externas, podría más que duplicarse en 2025.
Para el Q4 2025, Netflix esperaba ingresos de alrededor de 11.96 mil millones de USD, un 17% interanual. Se previó que el margen operativo se situara alrededor del 23.9%, dos puntos porcentuales más que en el mismo trimestre del año anterior. Para todo el año 2025, la empresa anticipó ingresos de aproximadamente 45.1 mil millones de USD, un aumento del 16% respecto a 2024. La previsión de margen operativo se redujo ligeramente a alrededor del 29%, desde la proyección anterior del 30%, debido a los costes fiscales puntuales en Brasil.
Resultados de Netflix, Inc. del Q4 2025
El 20 de enero, Netflix publicó los resultados financieros del cuarto trimestre de 2025. Las principales cifras frente al mismo periodo de 2024 son:
- Ingresos: 12,05 mil millones de USD (+18%)
- Beneficio neto: 2,42 mil millones de USD (+29%)
- Beneficio por acción: 0,56 USD (+31%)
- Beneficio operativo: 2,95 mil millones de USD (+30%)
- Margen operativo: 24,5% (+220 puntos básicos)
- Flujo de caja libre: 1,87 mil millones de USD (+35%)
Netflix obtuvo sólidos resultados en el cuarto trimestre de 2025, superando las previsiones del mercado tanto en ingresos como en beneficio por acción. Los ingresos alcanzaron 12,05 mil millones de USD, frente al consenso de alrededor de 11,97 mil millones de USD. El crecimiento se debió al aumento de las suscripciones de pago, que llegaron a 325 millones en todo el mundo, frente a 301,6 millones un año antes. Esto respaldó los ingresos por suscripciones, que siguieron creciendo gracias a una mayor demanda de contenidos. El beneficio neto fue de 2,42 mil millones de USD, un 29% más interanual. El beneficio por acción (EPS) llegó a 0,56 USD, por encima de los aproximadamente 0,55 USD previstos por el mercado.
Los principales motores de crecimiento durante el trimestre fueron el aumento de suscripciones de pago y de los ingresos publicitarios. Según la empresa, los ingresos publicitarios se multiplicaron por más de 2,5 respecto al año anterior, reforzando su estrategia de diversificación de ingresos.
La dirección también presentó una perspectiva positiva para el primer trimestre de 2026, con ingresos previstos de unos 12,16 mil millones de USD, equivalentes a un crecimiento del 15% interanual. La previsión de beneficio por acción fue de 0,76 USD, recibida también positivamente por el mercado. Netflix esperaba un margen operativo del 32,1% en el trimestre siguiente, señal de alta rentabilidad. Frente al mismo trimestre del año anterior, esta mejora mostraba que Netflix seguía controlando los costos a pesar del mayor gasto en contenidos.
Resultados financieros del primer trimestre de 2026 de Netflix, Inc.
El 16 de abril, Netflix publicó sus resultados financieros del primer trimestre de 2026. Las principales cifras frente al mismo periodo de 2025 fueron:
- Ingresos: 12,25 mil millones de USD (+16%)
- Beneficio neto: 5,28 mil millones de USD (+83%)
- Beneficio por acción: 1,23 USD (+86%)
- Beneficio operativo: 3,96 mil millones de USD (+18%)
- Margen operativo: 32,3% (+60 puntos básicos)
- Flujo de caja libre: 5,09 mil millones de USD (+91%)
Netflix obtuvo sólidos resultados en el primer trimestre de 2026, superando las expectativas del mercado en ingresos y beneficios. Los ingresos aumentaron a 12,25 mil millones de USD y el beneficio operativo a 3,96 mil millones de USD. Los principales motores fueron la ampliación de la base de usuarios, los mayores precios de suscripción y el crecimiento de los ingresos publicitarios. La empresa señaló que los ingresos superaron ligeramente su propia previsión.
Al mismo tiempo, los fuertes aumentos del beneficio neto y por acción se debieron en parte a un factor extraordinario. Netflix indicó expresamente que el EPS diluido de 1,23 USD recibió un impulso adicional de una indemnización de 2,8 mil millones de USD por la ruptura del acuerdo con Warner Bros. Por la misma razón, el flujo de caja libre también creció significativamente, hasta 5,09 mil millones de USD, desde 2,66 mil millones de USD un año antes. Es decir, el trimestre fue sólido, pero la rentabilidad general recibió un impulso adicional del pago extraordinario.
Para el segundo trimestre de 2026, Netflix esperaba ingresos de 12,57 mil millones de USD, un margen operativo del 32,6% y un beneficio por acción de 0,78 USD. Mantuvo su previsión para todo 2026 de ingresos de 50,7–51,7 mil millones de USD y un margen operativo del 31,5%. Sin embargo, elevó su previsión de flujo de caja libre de 11 a 12,5 mil millones de USD, principalmente por el mismo pago extraordinario relacionado con el acuerdo fallido con Warner Bros.
Resultados financieros del segundo trimestre de 2026 de Netflix, Inc.
El 16 de julio, Netflix publicó sus resultados financieros del segundo trimestre de 2026. Las principales cifras frente al mismo periodo de 2025 fueron:
- Ingresos: 12,56 mil millones de USD (+13%)
- Beneficio neto: 3,40 mil millones de USD (+9%)
- Beneficio por acción: 0,80 USD (+11%)
- Beneficio operativo: 4,19 mil millones de USD (+11%)
- Margen operativo: 33,4% (–70 puntos básicos)
- Flujo de caja libre: 1,53 mil millones de USD (–33%)
Netflix registró un crecimiento estable de sus principales indicadores financieros en el segundo trimestre de 2026. Los ingresos alcanzaron 12,56 mil millones de USD gracias a la ampliación de la base de usuarios, el aumento de los precios de suscripción y el crecimiento de la publicidad. Todas las regiones registraron un crecimiento de los ingresos de dos dígitos, mientras que el beneficio operativo y el beneficio por acción superaron ligeramente las previsiones de la empresa.
El margen operativo disminuyó del 34,1% al 33,4% debido a que los gastos de amortización de contenidos crecieron más rápido que los ingresos. Netflix ya había advertido que la mayor parte del aumento de esos gastos se produciría durante el primer semestre del año.
El flujo de caja libre cayó de 2,27 mil millones de USD un año antes a 1,53 mil millones de USD. El principal motivo fueron mayores pagos de impuestos, relacionados en parte con la indemnización recibida de Warner Bros. en el trimestre anterior. Así, el ingreso extraordinario impulsó el beneficio y el flujo de caja en el primer trimestre, pero provocó pagos fiscales adicionales en el segundo.
El negocio publicitario siguió desarrollándose y mantuvo su papel como una de las principales fuentes de crecimiento futuro. Netflix todavía esperaba generar alrededor de 3 mil millones de USD en ingresos publicitarios en 2026, aproximadamente el doble que el año anterior.
Para el tercer trimestre de 2026, Netflix esperaba ingresos de 12,86 mil millones de USD, equivalentes a un crecimiento interanual cercano al 12%, un beneficio por acción de 0,82 USD y un margen operativo del 33,2%, frente al 28,2% del año anterior. La previsión de ingresos para todo 2026 se redujo de un rango de 50,7–51,7 mil millones de USD a 51,0–51,4 mil millones de USD, aunque el punto medio prácticamente no cambió. La previsión del margen operativo permaneció en el 31,5%.
Resultados financieros de Netflix, Inc. del tercer trimestre de 2026
El 20 de octubre, Netflix publicó sus resultados del tercer trimestre de 2026, finalizado el 30 de septiembre. Principales cifras frente al mismo periodo de 2025:
- Ingresos: 12,87 mil millones de USD (+12%)
- Beneficio neto: 3,66 mil millones de USD (+44%)
- Beneficio por acción: 0,87 USD (+49%)
- Beneficio operativo: 4,49 mil millones de USD (+37%)
- Margen operativo: 34,6% (+640 puntos básicos)
- Flujo de caja libre: 2,88 mil millones de USD (+8%)
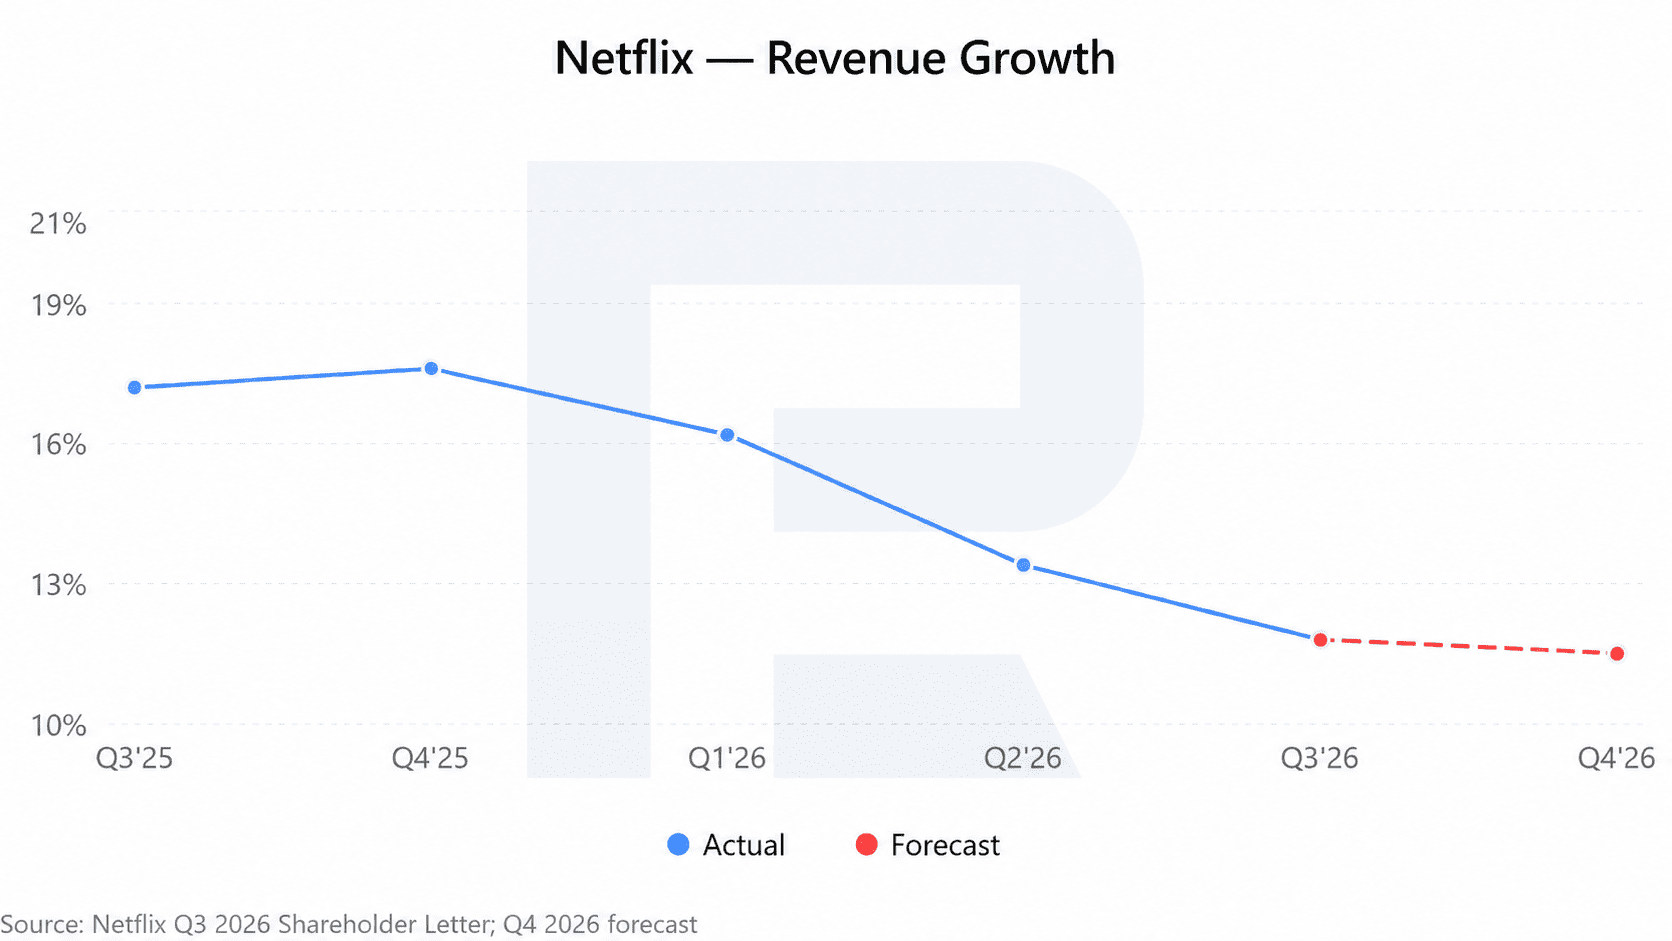
Los resultados del tercer trimestre de 2026 mostraron una mejora considerable del desempeño financiero de Netflix, pero también confirmaron una desaceleración del crecimiento empresarial. Los ingresos aumentaron un 12%, hasta 12,87 mil millones de USD; el beneficio neto creció un 44%, hasta 3,66 mil millones de USD; y el margen operativo alcanzó el 34,6%. Pese al desempeño positivo, las acciones siguieron cayendo tras la publicación del informe el 20 de octubre.
La principal preocupación sigue siendo la desaceleración del crecimiento de los ingresos. A finales de 2025, los ingresos crecían más del 17% interanual, pero la tasa se redujo al 12% en el tercer trimestre de 2026. La dirección prevé una nueva desaceleración hasta el 11,5% en el cuarto trimestre. Esta tendencia supone un importante factor negativo para una empresa cuyas acciones tradicionalmente cotizaban con una prima considerable basada en las expectativas de fuerte crecimiento.
El negocio publicitario, considerado antes un motor clave del crecimiento futuro, fue otra decepción. Netflix redujo su previsión de ingresos publicitarios de 2026 de 3,0 a 2,7 mil millones de USD debido a retrasos en el lanzamiento de nuevas herramientas publicitarias. Aunque se espera un crecimiento anual superior al 80%, la previsión revisada indica un desarrollo más lento de lo esperado.
A primera vista, la rentabilidad de Netflix parece sólida. El beneficio operativo creció un 37% y el margen mejoró del 28,2% al 34,6%, un resultado destacable en un contexto de crecimiento más lento. Sin embargo, en el tercer trimestre de 2025 Netflix registró un gasto extraordinario de 619 millones de USD relacionado con un conflicto fiscal en Brasil. Este factor redujo el beneficio del año anterior y creó una base de comparación favorable.
Sin ese gasto en el tercer trimestre de 2025, el margen operativo del año anterior habría sido del 33,6%. Así, la mejora comparable de la rentabilidad en el tercer trimestre de 2026 fue de aproximadamente 1 punto porcentual y no de los 6,4 puntos comunicados.
Otro motivo de preocupación fue la magnitud de los cambios internos. En octubre, Netflix anunció que recortaría unos 1.000 empleos, el 6% de su plantilla, en la mayor ronda de despidos desde 2022. También comenzó a reorganizar la dirección de producción de cine y televisión. Peter Rice asumió como nuevo responsable de contenidos en sustitución de Bela Bajaria.
El flujo de caja libre sigue siendo positivo: aumentó un 8%, hasta 2,88 mil millones de USD. Sin embargo, Netflix redujo su previsión anual de 2026 de 12,5 a 12,0 mil millones de USD, principalmente por una operación inmobiliaria prevista. Esto no indica por sí solo un deterioro del negocio principal, pero refuerza el panorama de expectativas más prudentes de la dirección.
La previsión para el cuarto trimestre de 2026 también quedó por debajo de las expectativas. Netflix prevé ingresos de 13,44 mil millones de USD y un beneficio por acción de 0,67 USD, frente a los 13,5 mil millones de USD y 0,73 USD previstos por el mercado. El margen operativo esperado es del 26%, muy inferior al del tercer trimestre.
El informe del tercer trimestre de 2026 confirmó que el principal reto de Netflix es el deterioro de las perspectivas de crecimiento futuro. Aunque la empresa sigue aumentando los ingresos, genera miles de millones de dólares en beneficios y mantiene un flujo de caja libre positivo, el crecimiento interanual se desacelera continuamente, la publicidad avanza más despacio de lo previsto y las perspectivas del próximo trimestre quedaron por debajo de las estimaciones de los analistas.
Otras preocupaciones son la caída de la actividad de los espectadores, la creciente competencia y los amplios cambios directivos. Todo ello plantea dudas sobre si Netflix podrá mantener su ritmo anterior de crecimiento sin aumentar continuamente el precio de las suscripciones.
Análisis de múltiplos clave de valoración de Netflix, Inc.
A continuación se presentan los principales múltiplos de valoración de Netflix tras los resultados financieros del tercer trimestre de 2026, calculados con un precio de la acción de 62 USD.
| Multiplicador | Qué muestra | Valor | Comentario |
|---|---|---|---|
| P/E (TTM) | El precio de 1 USD de beneficios de los últimos 12 meses | 17,34 | ¡Atención! Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas. |