
Las acciones de Nike han caído más del 80%: ¿está NKE listo para una reversión?
Las acciones de Nike han perdido más del 80% desde su máximo histórico, pero el negocio muestra las primeras señales de mejora en la eficiencia operativa. ¿Podría NKE formar un suelo cerca de 30 USD e iniciar una recuperación hacia 47 USD?
Nike, Inc. (NYSE: NKE) cerró el Q1 del ejercicio 2027 con descensos en sus principales indicadores financieros. Los ingresos cayeron un 4% hasta 11.21 mil millones de USD, el beneficio neto disminuyó un 2% hasta 0.71 mil millones de USD y el beneficio por acción se situó en 0.48 USD. La debilidad también siguió siendo evidente en áreas clave del negocio: NIKE Direct cayó un 8%, las ventas digitales descendieron un 13% y los ingresos en Greater China bajaron un 22%. Como aspecto positivo, el margen bruto se recuperó hasta el 42.8%, mientras que los gastos operativos disminuyeron.
Las perspectivas de la compañía para el ejercicio 2027 siguen siendo débiles. Nike se prepara para una nueva caída de los ingresos al mismo tiempo que reduce los volúmenes de determinados modelos de Nike Sportswear y Jordan Brand y reestructura sus operaciones en China. La dirección espera que la presión sobre los resultados persista tanto en el ejercicio 2027 como en el 2028.
Este artículo presenta un análisis de las acciones de Nike tras la publicación de los resultados financieros del Q1 de 2027, examinando sus principales indicadores de negocio y las razones de la continua caída de las ventas. También ofrece un análisis fundamental de NKE y un análisis técnico de NKE. A partir de estos resultados, el artículo presenta un pronóstico para las acciones de Nike y evalúa las condiciones en las que el actual escenario bajista podría dar paso a una recuperación.
Acerca de Nike, Inc.
Nike, Inc. es una compañía estadounidense fundada el 25 de enero de 1964 por Phil Knight y Bill Bowerman bajo el nombre Blue Ribbon Sports antes de cambiar su nombre a Nike en 1971. La compañía diseña, fabrica, comercializa y vende calzado deportivo, ropa, accesorios y equipamiento. Su principal segmento de negocio es el calzado deportivo, que genera la mayor parte de sus ingresos. Nike produce productos para una variedad de deportes, incluyendo running, baloncesto, fútbol, tenis, golf y fitness.
La compañía fue listada en la NYSE el 2 de diciembre de 1980 bajo el símbolo de cotización NKE.
Principales fuentes de ingresos de Nike, Inc.
Los ingresos de Nike se generan a partir de diversas fuentes dentro de sus operaciones comerciales, con un enfoque principal en áreas clave como calzado, ropa y equipamiento, así como licencias de marca y plataformas digitales. Las principales fuentes de ingresos de Nike se describen a continuación:
- Ventas de calzado: la mayor fuente de ingresos de Nike es el calzado, incluidos los deportivos, casuales y modelos especializados para running, baloncesto y fitness. En el Q3 del año fiscal 2025, el calzado siguió siendo la categoría dominante; sin embargo, los datos trimestrales muestran una disminución de ingresos en este segmento, destacando desafíos relacionados con el exceso de inventario y la presión competitiva
- Ventas de ropa: esta categoría abarca ropa deportiva y casual, incluyendo camisetas, shorts, tops y prendas exteriores. La ropa complementa la gama de calzado de Nike y es una fuente significativa de ingresos, a menudo relacionada con la demanda estacional y las colaboraciones con compañías deportivas
- Ventas de equipamiento deportivo: Nike genera ingresos por equipamiento deportivo, incluyendo bolsos, calcetines, guantes y accesorios. Aunque es más pequeño que los segmentos de calzado y ropa, esta categoría juega un papel de apoyo en el ecosistema de la marca
- Nike Direct: los ingresos por ventas directas al consumidor –incluyendo el sitio web de Nike, la app móvil y las tiendas físicas– se incluyen en el segmento Nike Direct. Este canal prioriza las ventas directas a los consumidores, evitando intermediarios. Las ventas digitales siguen siendo un enfoque clave para Nike, con inversión continua en comercio electrónico
Informe del tercer trimestre del año fiscal 2025 de Nike, Inc.
El 20 de marzo, Nike publicó sus resultados financieros del Q3 de 2025 para el trimestre finalizado el 28 de febrero. Las principales cifras, comparadas con el mismo periodo del ejercicio anterior, se presentan a continuación:
- Ingresos: 11.27 mil millones de USD (–9%)
- Beneficio neto: 0.79 mil millones de USD (–32%)
- Beneficio por acción: 0.54 USD (–30%)
- Margen bruto: 41.5% (–330 puntos básicos)
Ingresos por región:
- Norteamérica: 4.86 mil millones de USD (–4%)
- Europa, Oriente Medio y África: 2.81 mil millones de USD (–10%)
- Greater China: 1.73 mil millones de USD (–17%)
- Asia-Pacífico y Latinoamérica: 1.47 mil millones de USD (–11%)
La dirección atribuyó la caída del 9% de los ingresos a descensos de dos dígitos en las ventas de enero y febrero tras una exitosa temporada navideña en diciembre. La caída fue especialmente pronunciada en China, donde las ventas disminuyeron un 17%.
La dirección de Nike pronosticó una caída significativa de los ingresos para el Q4 de 2025, que finalizaba el 31 de mayo de 2025, con una disminución prevista de las ventas del 13.0–15.0%, frente a las expectativas de los analistas de una caída del 11.4–12.2%. Las perspectivas reflejaban los esfuerzos para liquidar el exceso de inventario y renovar líneas de productos envejecidas en medio de presiones externas como los aranceles y la incertidumbre económica.
La dirección de Nike describió el Q3 como un periodo de avances en condiciones difíciles. La compañía superó las expectativas de beneficios, pero siguió enfrentando presión sobre los ingresos y los márgenes. Para el trimestre siguiente, la dirección pronosticó una caída más pronunciada de las ventas y una mayor presión sobre los márgenes como parte del reajuste estratégico del negocio, mientras esperaba que las condiciones mejoraran en el ejercicio 2026.
Informe financiero del 4T de 2025 de Nike, Inc.
El 26 de junio, Nike publicó sus resultados financieros del Q4 de 2025 para el trimestre finalizado el 31 de mayo. Las principales cifras, comparadas con el mismo periodo del ejercicio anterior, se presentan a continuación:
- Ingresos: 11.10 mil millones de USD (–12%)
- Beneficio neto: 0.21 mil millones de USD (–86%)
- Beneficio por acción: 0.14 USD (–86%)
- Margen bruto: 40.3% (–440 puntos básicos)
Ingresos por región:
- Norteamérica: 4.70 mil millones de USD (–11%)
- Europa, Oriente Medio y África: 3.00 mil millones de USD (–9%)
- Greater China: 1.48 mil millones de USD (–21%)
- Asia-Pacífico y Latinoamérica: 1.58 mil millones de USD (–8%)
El Q4 fue uno de los trimestres más débiles de Nike. Los ingresos cayeron un 12%, mientras que el beneficio neto disminuyó un 86%. La caída de las ventas siguió siendo especialmente pronunciada en China, donde los ingresos descendieron un 21%. A pesar de ello, los resultados superaron las expectativas del mercado.
La dirección describió el Q4 como el punto más bajo del actual reajuste del negocio. Nike continuó reduciendo inventario antiguo, disminuyendo su dependencia de los descuentos y renovando su gama de productos, con un mayor enfoque en categorías deportivas clave.
Para el Q1 de 2026, Nike pronosticó una caída de los ingresos de un porcentaje de un solo dígito medio, una perspectiva mejor que las estimaciones anteriores del mercado. Al mismo tiempo, la compañía esperaba que el margen bruto se contrajera entre 350 y 425 puntos básicos debido a costes relacionados con aranceles y cambios en la combinación de ventas.
El mercado respondió con una subida del 14% en las acciones de Nike. Analistas de JPMorgan, HSBC, Jefferies y otras firmas de inversión elevaron sus precios objetivo para la acción, señalando indicios de que comenzaba una recuperación sostenible del negocio de la compañía.
Informe del 1T del año fiscal 2026 de Nike, Inc.
El 30 de septiembre, Nike publicó sus resultados financieros del Q1 de 2026 para el trimestre finalizado el 31 de agosto. Las principales cifras, comparadas con el mismo periodo del ejercicio anterior, se presentan a continuación:
- Ingresos: 11.72 mil millones de USD (+1%)
- Beneficio neto: 0.72 mil millones de USD (–31%)
- Beneficio por acción: 0.49 USD (–30%)
- Margen bruto: 42.2% (–320 puntos básicos)
Ingresos por región:
- Norteamérica: 5.02 mil millones de USD (+4%)
- Europa, Oriente Medio y África: 3.33 mil millones de USD (+6%)
- Greater China: 1.51 mil millones de USD (–9%)
- Asia-Pacífico y Latinoamérica: 1.49 mil millones de USD (+2%)
Los resultados de Nike superaron las expectativas de los analistas. Los ingresos aumentaron un 1% hasta 11.72 mil millones de USD, respaldados por el crecimiento de las ventas mayoristas y la recuperación de la demanda en Norteamérica. Running, training y basketball siguieron siendo las categorías más fuertes.
Sin embargo, los desafíos persistieron. Las ventas de NIKE Direct cayeron un 4%, las ventas digitales un 12% y los ingresos en China un 9%. El margen bruto disminuyó al 42.2% debido a los descuentos, un cambio en la combinación de ventas y mayores costes, incluidos los aranceles.
Para el trimestre siguiente, la compañía esperaba que los ingresos disminuyeran unos pocos puntos porcentuales y que el margen bruto se contrajera otros 3.0–3.75 puntos porcentuales. La dirección también advirtió que era poco probable que las ventas directas a través de los propios canales de Nike volvieran a crecer durante el ejercicio 2026.
En general, Nike mostró las primeras señales de recuperación de las ventas, pero la rentabilidad y los canales de venta directa siguieron débiles. La pregunta clave para los siguientes trimestres era si el crecimiento de las ventas mayoristas podría traducirse en una recuperación más sostenible del negocio.
Informe del año fiscal 2026 Q2 de Nike, Inc.
El 18 de diciembre, Nike publicó sus resultados financieros del Q2 de 2026 para el trimestre finalizado el 30 de noviembre. Las principales cifras, comparadas con el mismo periodo del ejercicio anterior, se presentan a continuación:
- Ingresos: 12.43 mil millones de USD (+1%)
- Beneficio neto: 0.79 mil millones de USD (–32%)
- Beneficio por acción: 0.53 USD (–32%)
- Margen bruto: 40.6% (–300 puntos básicos)
Ingresos por región:
- Norteamérica: 5.63 mil millones de USD (+9%)
- Europa, Oriente Medio y África: 3.39 mil millones de USD (–1%)
- Greater China: 1.42 mil millones de USD (–17%)
- Asia-Pacífico y Latinoamérica: 1.67 mil millones de USD (–4%)
Los ingresos de Nike aumentaron un 1% y se situaron ligeramente por encima de las expectativas del mercado, pero la rentabilidad siguió deteriorándose. El margen bruto cayó al 40.6%, mientras que el beneficio neto disminuyó casi un tercio.
El crecimiento estuvo impulsado principalmente por el canal mayorista, donde las ventas aumentaron un 8%. Mientras tanto, NIKE Direct cayó un 8% y las ventas digitales disminuyeron un 14%, lo que indica una debilidad persistente en los canales directos, más rentables.
La presión adicional procedió de China, los aranceles y la liquidación de inventario antiguo. Los ingresos en Greater China cayeron un 17%, mientras que la dirección estimó el coste adicional de los nuevos aranceles en alrededor de 1.5 mil millones de USD al año.
Para el Q3 de 2026, Nike esperaba que los ingresos disminuyeran en un porcentaje bajo de un solo dígito, con los márgenes aún bajo presión. En general, las ventas de la compañía se mantuvieron relativamente resilientes, pero la recuperación de la rentabilidad aún no había comenzado.
Resultados financieros del Q3 2026 de Nike, Inc.
El 31 de marzo, Nike publicó sus resultados financieros del Q3 de 2026 para el trimestre finalizado el 28 de febrero. Las principales cifras, comparadas con el mismo periodo del ejercicio anterior, se presentan a continuación:
- Ingresos: 11.28 mil millones de USD (+0%)
- Beneficio neto: 0.52 mil millones de USD (–35%)
- Beneficio por acción: 0.35 USD (–35%)
- Margen bruto: 40.2% (–130 puntos básicos)
Ingresos por región:
- Norteamérica: 5.03 mil millones de USD (+3%)
- Europa, Oriente Medio y África: 2.87 mil millones de USD (+2%)
- Greater China: 1.62 mil millones de USD (–7%)
- Asia-Pacífico y Latinoamérica: 1.49 mil millones de USD (+1%)
Los ingresos de Nike se mantuvieron prácticamente sin cambios, pero la rentabilidad siguió disminuyendo. El beneficio neto cayó un 35%, mientras que el margen bruto bajó al 40.2%, principalmente debido al aumento de los costes arancelarios en Norteamérica.
El crecimiento volvió a estar impulsado por el canal mayorista, donde las ventas aumentaron un 5%. Al mismo tiempo, NIKE Direct cayó un 4%, las ventas digitales un 9% y las ventas en tiendas propias de Nike un 5%.
Para el Q4 de 2026, Nike esperaba que los ingresos disminuyeran un 2–4%. Las ventas en Greater China podrían caer alrededor de un 20%, mientras que el margen bruto podría reducirse otros 25–75 puntos básicos.
En general, los ingresos de Nike se habían estabilizado, pero la rentabilidad y las ventas directas seguían bajo presión. Para lograr una recuperación sostenible, la compañía aún necesita mejorar los márgenes, restablecer el crecimiento de NIKE Direct y estabilizar su negocio en China.
Resultados financieros del Q4 2026 de Nike, Inc.
El 30 de junio, Nike publicó sus resultados financieros del Q4 de 2026 para el trimestre finalizado el 31 de mayo. Las principales cifras, comparadas con el mismo periodo del ejercicio anterior, se presentan a continuación:
- Ingresos: 10.97 mil millones de USD (–1%)
- Beneficio neto: 1.07 mil millones de USD (+407%)
- Beneficio por acción: 0.72 USD (+414%)
- Margen bruto: 49.2% (+890 puntos básicos)
Ingresos por región:
- Norteamérica: 4.83 mil millones de USD (+3%)
- Europa, Oriente Medio y África: 2.98 mil millones de USD (–1%)
- Greater China: 1.30 mil millones de USD (–12%)
- Asia-Pacífico y Latinoamérica: 1.60 mil millones de USD (+1%)
Los ingresos de Nike disminuyeron un 1%, mientras que el beneficio y el margen bruto aumentaron con fuerza, impulsados principalmente por un reembolso previsto de 986 millones de USD de aranceles de importación. Este factor extraordinario añadió alrededor de 900 puntos básicos al margen bruto y 0.52 USD al beneficio por acción.
Los desafíos subyacentes del negocio persistieron. NIKE Direct cayó un 7%, las ventas digitales un 12% y las ventas en tiendas propias de Nike un 7%. Mientras tanto, las ventas mayoristas aumentaron un 4%, mientras que los ingresos en Greater China cayeron un 12%.
Para el Q1 de 2027, Nike esperaba que los ingresos disminuyeran en un porcentaje bajo a medio de un solo dígito, seguido de una nueva desaceleración en el Q2. Al mismo tiempo, la dirección señaló las primeras señales de estabilización de los márgenes.
En general, el Q4 aún no confirmó una recuperación sostenible de Nike. El fuerte aumento del beneficio se debió a un reembolso extraordinario de aranceles, mientras que las ventas directas y los ingresos en China siguieron disminuyendo.
Resultados financieros del Q1 de 2027 de Nike, Inc.
El 1 de octubre, Nike publicó sus resultados financieros del Q1 de 2027 para el trimestre finalizado el 31 de agosto. Las principales cifras, comparadas con el mismo periodo del ejercicio anterior, se presentan a continuación:
- Ingresos: 11.21 mil millones de USD (–4%)
- Beneficio neto: 0.71 mil millones de USD (–2%)
- Beneficio por acción: 0.48 USD (–2%)
- Margen bruto: 42.8% (+60 puntos básicos)
Ingresos por región:
- Norteamérica: 5.13 mil millones de USD (+2%)
- Europa, Oriente Medio y África: 3.18 mil millones de USD (–5%)
- Greater China: 1.18 mil millones de USD (–22%)
- Asia-Pacífico y Latinoamérica: 1.46 mil millones de USD (–2%)
El Q1 de 2027 mostró que la recuperación de Nike seguía siendo desigual. Los ingresos cayeron un 4% hasta 11.21 mil millones de USD y se situaron ligeramente por debajo de las expectativas del mercado, mientras que el beneficio por acción de 0.48 USD superó las previsiones de los analistas. El margen bruto se recuperó, aumentando 60 puntos básicos hasta el 42.8% gracias a menores costes de almacenamiento y logística. Mientras tanto, el beneficio neto disminuyó solo un 2%, significativamente menos que los ingresos.
Sin embargo, las ventas siguieron débiles. NIKE Direct cayó un 8%, las ventas digitales un 13% y las ventas en tiendas propias de Nike un 5%. Incluso el canal mayorista, que anteriormente había respaldado los resultados de la compañía, cayó un 1%. Esto sugiere que los problemas de Nike van más allá de los canales de venta individuales y ahora afectan a partes de su gama de productos.
Al mismo tiempo, surgió una clara divergencia dentro de la cartera de productos. Las categorías directamente relacionadas con el deporte crecieron a tasas altas de un solo dígito, mientras que Running, Global Football, Tennis y Golf registraron crecimiento de dos dígitos. Mientras tanto, Nike Sportswear cayó a una tasa de dos dígitos, mientras que las ventas de Jordan Brand disminuyeron alrededor de un 15%. La compañía está reduciendo deliberadamente los volúmenes de determinados modelos Jordan Retro y otros productos clásicos para reducir los descuentos y restaurar una sensación de escasez en torno a la marca.
China volvió a ser el principal desafío del trimestre. Los ingresos reportados en Greater China cayeron un 22% hasta 1.18 mil millones de USD, mientras que la caída alcanzó el 26% en términos neutrales de divisas. Nike está reduciendo el número de socios digitales y planea concentrar las ventas online a través de sus propios canales y tiendas oficiales en Tmall, JD y Douyin. El objetivo es reducir los descuentos y restaurar el posicionamiento premium de la marca, aunque la dirección advirtió que la reestructuración del negocio en China llevará varias temporadas.
Al mismo tiempo, Nike anunció un nuevo programa de reestructuración empresarial llamado Pace. La compañía planea simplificar su estructura de gestión, recortar puestos de trabajo adicionales, consolidar las operaciones en tres grandes regiones y modernizar su cadena de suministro. Se espera que el programa genere alrededor de 2.5 mil millones de USD en ahorros acumulados hasta el ejercicio 2031, aunque su implementación requerirá alrededor de 1.0 mil millones de USD en costes.
El principal factor negativo fue la perspectiva. Para todo el ejercicio 2027, Nike espera que los ingresos disminuyan en un porcentaje alto de un solo dígito, mientras que el mercado esperaba una caída mucho más moderada. Se espera que el beneficio por acción ajustado se sitúe entre 1.15 USD y 1.35 USD. Además, la dirección advirtió que la reducción de la oferta de productos Nike Sportswear y Jordan Brand, junto con la reestructuración del negocio en China, lastrará las ventas durante todo el ejercicio 2027 y parcialmente en el ejercicio 2028.
En general, el Q1 de 2027 aún no puede describirse como el inicio de una recuperación completa de Nike. La mejora del margen bruto, el crecimiento de las categorías deportivas y la resiliencia en Norteamérica son señales positivas. Sin embargo, todavía no son suficientes para compensar la caída de NIKE Direct, la debilidad de Sportswear y Jordan Brand y la fuerte caída de las ventas en China. En la práctica, la compañía está eligiendo un camino más doloroso: reducir deliberadamente las ventas y la oferta de determinados productos ahora para limpiar los canales de distribución y restaurar el valor de la marca a más largo plazo.
Análisis fundamental de NKE y principales impulsores de las acciones de Nike, Inc.
En el ejercicio 2027, el caso de inversión de Nike depende en gran medida de si la compañía puede recuperar la demanda de sus productos y, al mismo tiempo, mejorar la eficiencia operativa bajo el programa Pace. Para evaluar si la situación realmente empieza a mejorar, conviene vigilar cuatro indicadores clave:
- Crecimiento de los ingresos de NIKE Direct
- Crecimiento de los ingresos en Greater China
- Margen bruto
- Gastos generales operativos
El crecimiento de los ingresos de NIKE Direct sigue las ventas a través de las tiendas propias y los canales digitales de Nike. Este indicador es especialmente importante porque las ventas directas dan a la compañía un mayor control sobre los precios, el surtido de productos y la relación con los clientes. Si la caída de NIKE Direct empieza a desacelerarse y las ventas vuelven a crecer, sería una de las señales más claras de recuperación de la demanda de productos Nike.
El crecimiento de los ingresos en Greater China ofrece una visión de la situación en uno de los mercados más difíciles de la compañía. Las ventas de Nike en China han disminuido significativamente, por lo que el primer paso sería una desaceleración del ritmo de caída, seguida de estabilización y solo después un retorno al crecimiento. Una mejora de este indicador proporcionaría una confirmación importante de que los cambios en el surtido de productos, la estrategia de precios y los canales de venta empiezan a dar resultados.
El margen bruto muestra cuánto de los ingresos de la compañía queda después de los costes directos de producir y vender sus productos. Para Nike, la clave no es una expansión continua del margen, sino una recuperación y la capacidad de mantener el margen bruto en un nivel normal. Una mejora podría indicar menores costes logísticos y de producción, menos descuentos y una combinación de productos más sólida. Sin embargo, el salto del margen bruto al 49.2% en el Q4 de 2026 debe considerarse por separado: alrededor de 900 puntos básicos del aumento estuvieron relacionados con el reembolso previsto de aranceles IEEPA.
Los gastos generales operativos muestran la eficacia con la que Nike controla sus costes internos. Estos incluyen personal, funciones administrativas, tecnología y otros gastos operativos. Una disminución de este indicador, junto con la estabilización de las ventas, podría acelerar significativamente la recuperación de los beneficios. En el Q1 de 2027, los gastos generales operativos bajaron a 2.658 mil millones de USD desde 2.828 mil millones de USD un año antes, reflejando ya el impacto de las reducciones de costes.
En general, el escenario más favorable para las acciones de Nike sería una combinación de estabilización de NIKE Direct y de las ventas en China, recuperación del margen bruto y una nueva reducción de los gastos generales operativos. En este escenario, la compañía podría detener la caída de los ingresos mientras mejora la eficiencia operativa. Si las ventas empiezan a recuperarse desde una base de costes ya más baja, los beneficios de Nike podrían crecer más rápido que los ingresos, creando una base fundamental más sólida para una subida de las acciones de NKE.
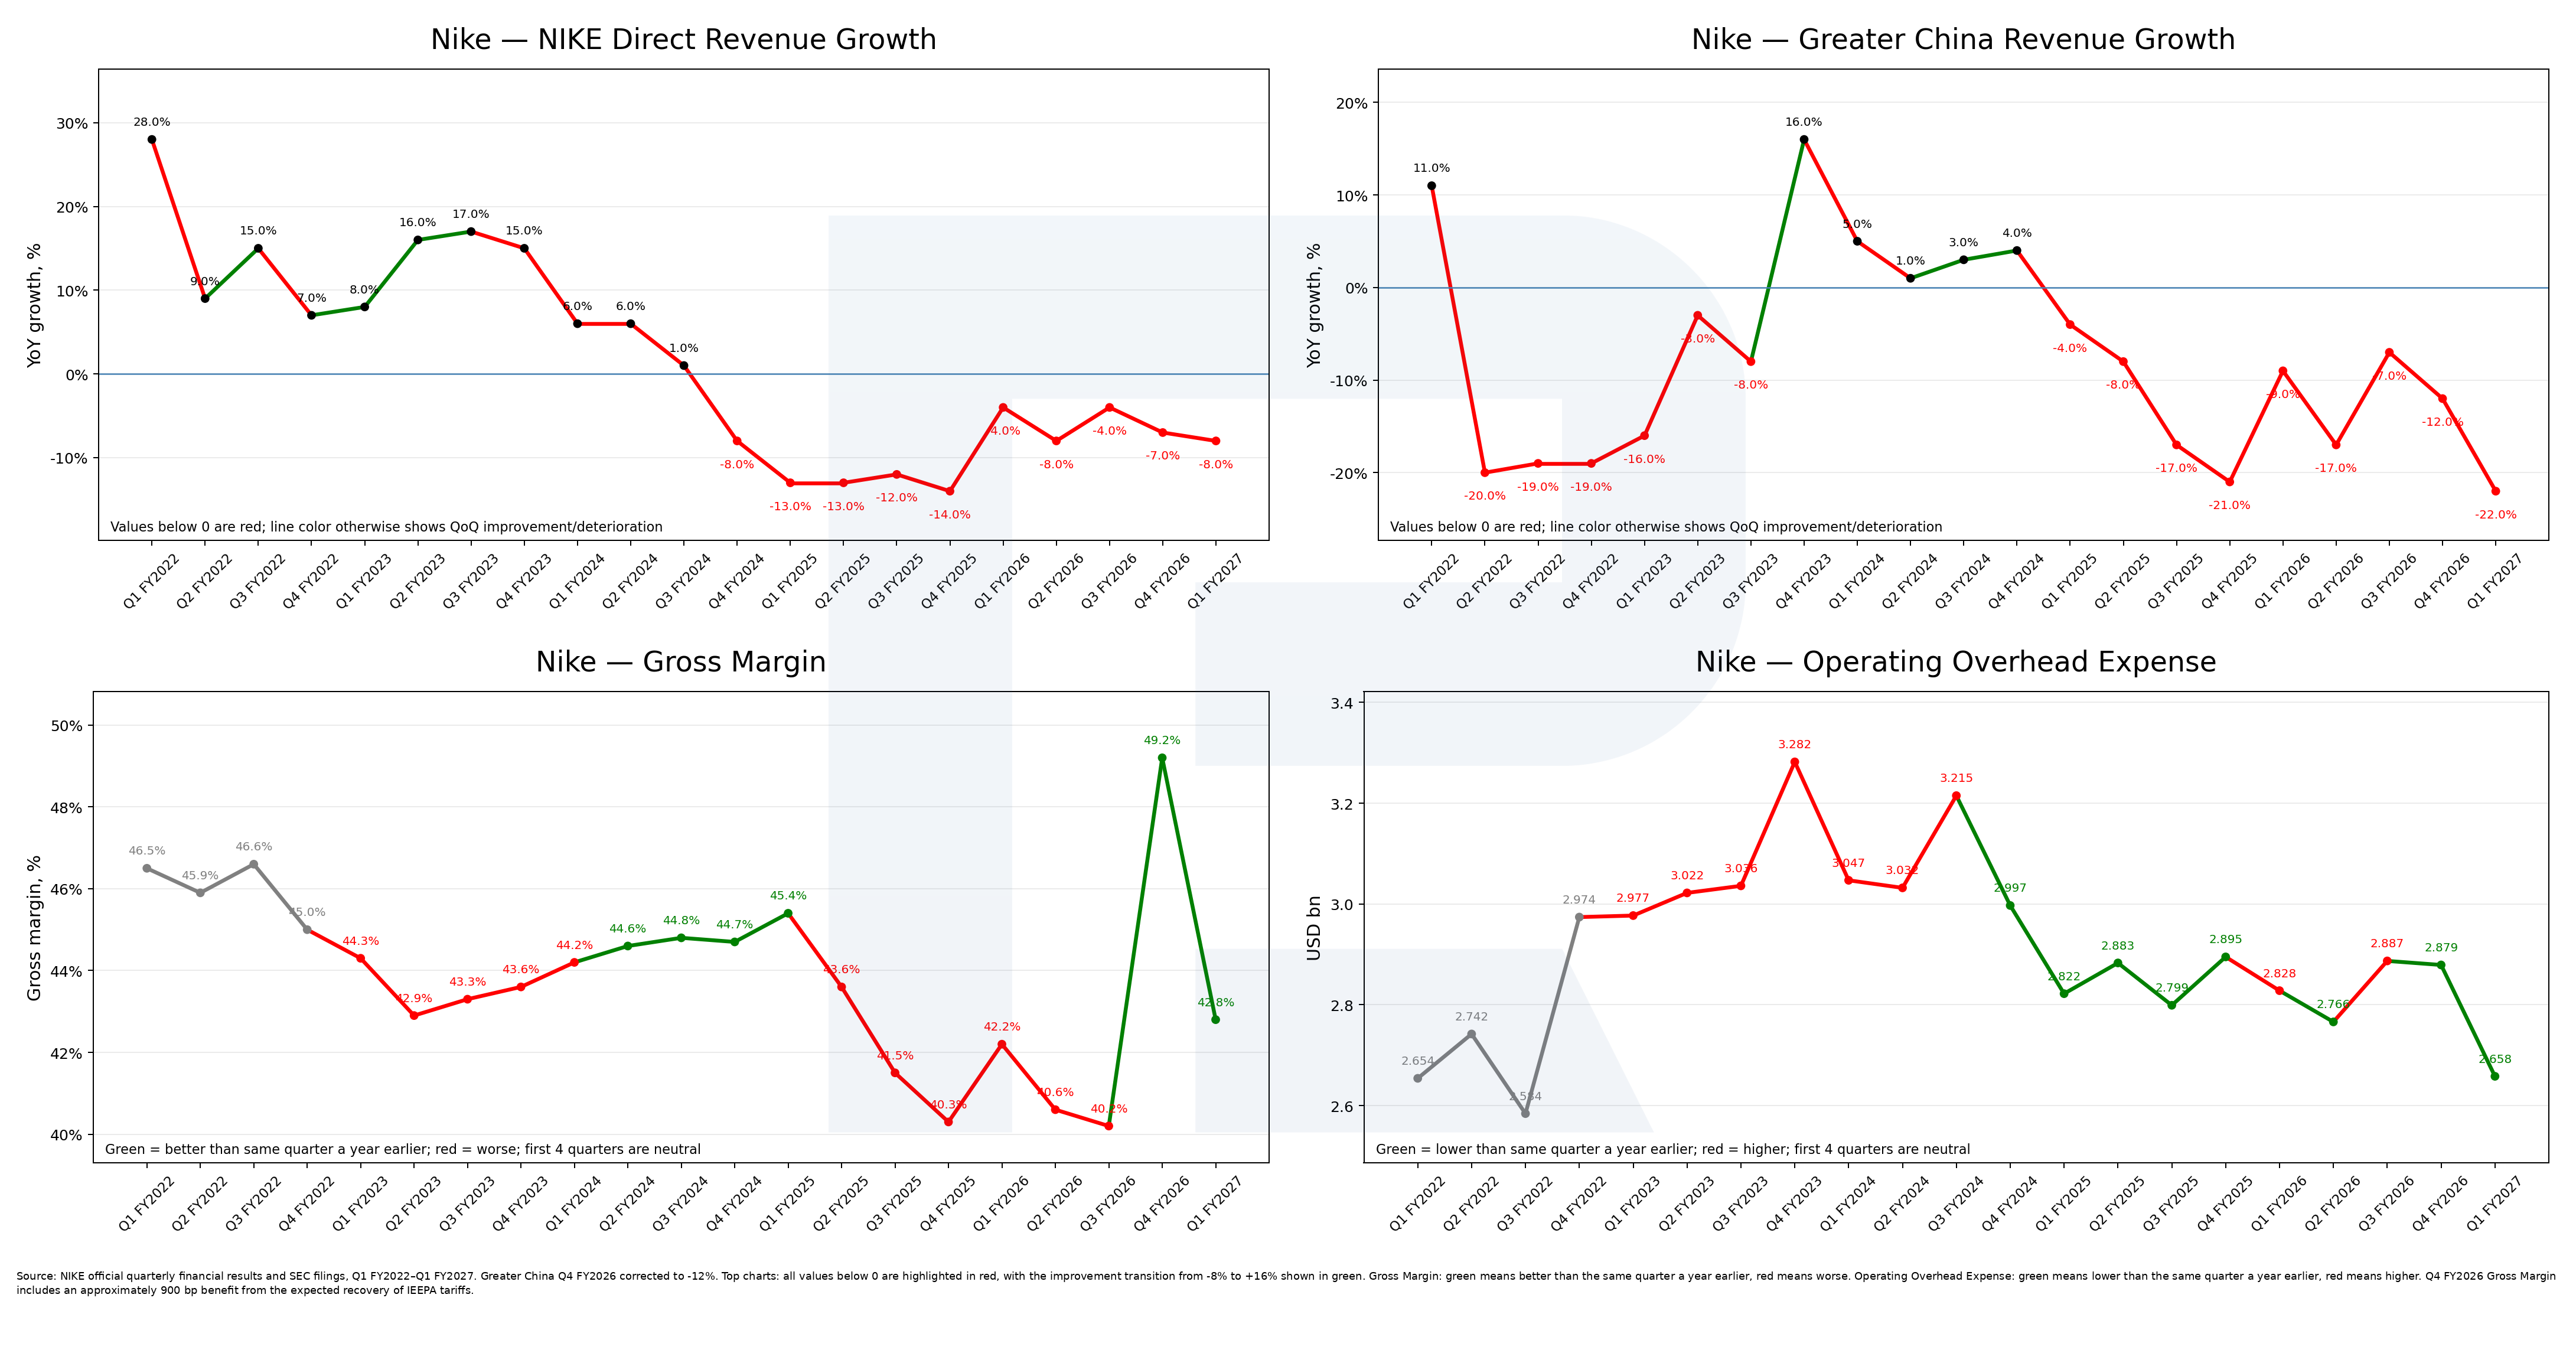
Los gráficos muestran que Nike aún no ha detenido la contracción de su negocio. El crecimiento de los ingresos de NIKE Direct se mantiene negativo desde el Q3 de 2024, lo que significa que las ventas a través de los canales propios de la compañía llevan un periodo prolongado disminuyendo. Incluso cuando el ritmo de caída se desacelera en algunos trimestres, las ventas siguen disminuyendo frente a una base ya más baja del año anterior.
Greater China sigue siendo el desafío más importante. Tras una breve mejora en el ejercicio 2024, las ventas reanudaron su descenso y cayeron un 22% interanual en el Q1 de 2027. Esto sugiere que la recuperación de la demanda en China aún no ha comenzado y que la reestructuración de la región todavía no ha generado una mejora visible.
Al mismo tiempo, la economía subyacente de Nike parece considerablemente mejor que su desempeño de ventas. El margen bruto aumentó al 42.8% en el Q1 de 2027 desde el 42.2% un año antes, mientras que los gastos generales operativos disminuyeron de 2.828 mil millones de USD a 2.658 mil millones de USD. En otras palabras, la compañía ya está reduciendo costes y mejorando la eficiencia pese a la caída de los ingresos. Si este proceso continúa, Nike podría registrar un crecimiento de beneficios significativamente más fuerte una vez que las ventas al menos se estabilicen.
Como resultado, el panorama fundamental de Nike sigue siendo débil en términos de demanda, pero parece considerablemente mejor en términos de eficiencia operativa. El principal riesgo sigue siendo la caída de NIKE Direct y la fuerte disminución de las ventas en China. Sin embargo, la recuperación de los márgenes y los menores gastos operativos muestran que la compañía ya está adaptando su estructura de costes a un mercado más débil.
La dirección también ha advertido que el ejercicio 2027 será difícil. Nike espera que los ingresos disminuyan en un porcentaje alto de un solo dígito y advirtió que la reducción de la oferta de productos Nike Sportswear y Jordan Brand, junto con la reestructuración en China, lastrará los resultados durante todo el ejercicio 2027 y parcialmente en el ejercicio 2028.
Por lo tanto, para las acciones de NKE será especialmente importante cómo se comparen los resultados reales con las ya débiles perspectivas de la compañía.
El análisis fundamental de Nike muestra que los ingresos aún no han iniciado una recuperación, pero la compañía ya está sentando las bases para una recuperación de los beneficios. Si la caída de NIKE Direct se desacelera de forma visible en los próximos trimestres, las ventas en China se estabilizan, el margen bruto se mantiene alrededor de los niveles actuales y los gastos generales operativos continúan disminuyendo, esto podría proporcionar la primera confirmación significativa de que el negocio está saliendo de la desaceleración.
Pronósticos de expertos para las acciones de Nike, Inc.
Las previsiones de los analistas que se presentan a continuación se basan en un horizonte de 12 meses. Los extremos superior e inferior de los rangos representan los precios objetivo de los analistas para las acciones de Nike durante este periodo.
- Barchart: de 39 analistas que cubren las acciones de Nike, 8 las calificaron como Compra fuerte, 2 como Compra moderada, 21 como Mantener, 1 como Vender y 7 como Venta fuerte. El precio objetivo más alto es de 71 USD y el más bajo de 19 USD.
- MarketBeat: de 39 analistas, 8 calificaron las acciones de Nike como Comprar, 21 como Mantener y 10 como Vender. El precio objetivo más alto es de 75 USD y el más bajo de 19 USD.
- TipRanks: de 34 analistas encuestados, 8 calificaron las acciones de Nike como Comprar, 18 como Mantener y 8 como Vender. El precio objetivo más alto es de 62 USD y el más bajo de 19 USD.
- Stock Analysis: de 42 analistas, 9 calificaron las acciones de Nike como Compra fuerte, 1 como Comprar, 25 como Mantener, 3 como Vender y 4 como Venta fuerte. El precio objetivo más alto es de 94 USD y el más bajo de 19 USD.
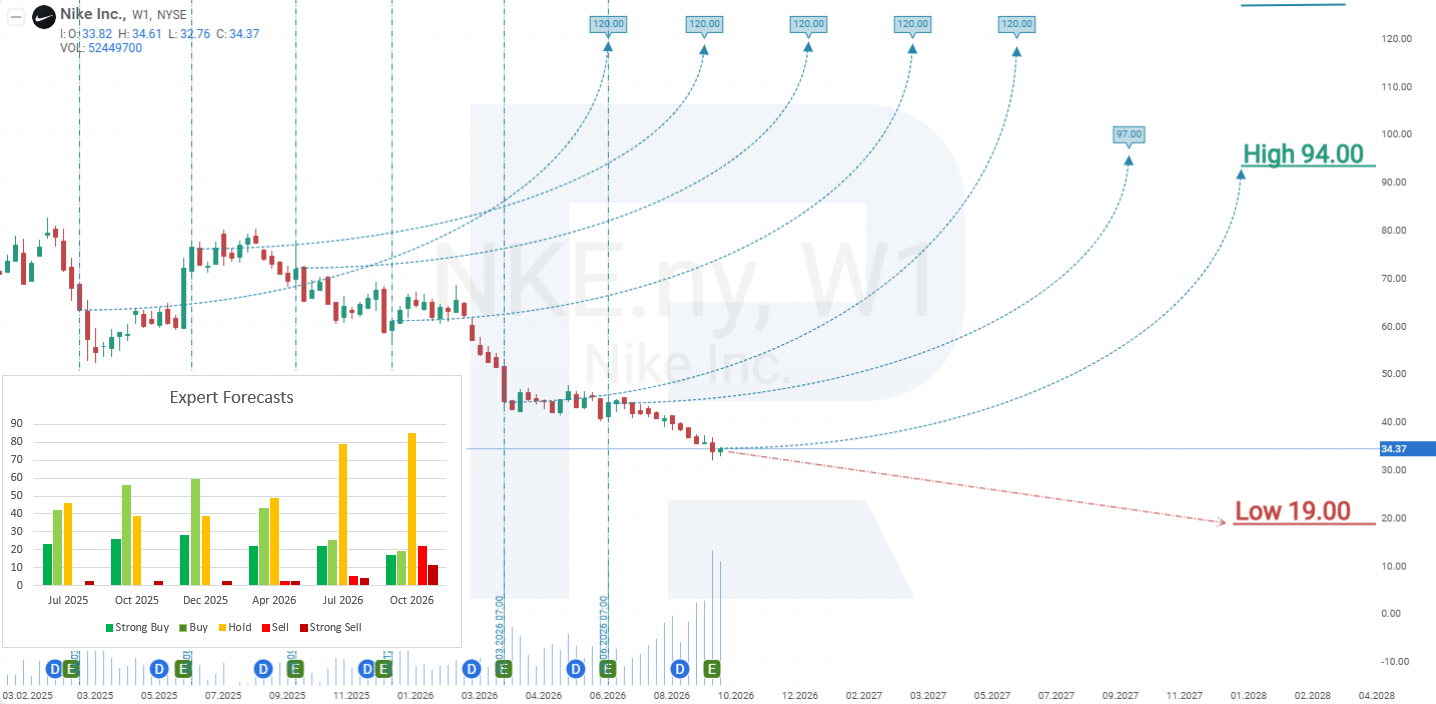
Pronóstico del precio de las acciones de Nike, Inc. para 2026
Al momento de redactar este artículo, las acciones de NKE cotizan a 34 USD.
Desde su máximo histórico de 179 USD en noviembre de 2021, las acciones de NKE han caído más de un 80%, reflejando los desafíos que enfrenta la compañía. Dadas las reformas actualmente en marcha, apostar por una nueva caída de la acción no parece justificado en esta etapa. Sin embargo, todavía no hay señales significativas de una recuperación sostenible. Las perspectivas de la compañía siguen siendo débiles y ya están en gran medida descontadas en el precio de la acción. La pregunta clave es si los próximos informes trimestrales confirmarán estas perspectivas. Incluso si las ventas continúan disminuyendo, unos resultados mejores de lo esperado podrían respaldar las acciones de NKE.
Después de que la compañía publicara sus resultados financieros del Q1 de 2027, las acciones de NKE cayeron con fuerza antes de la apertura del mercado, pero terminaron la sesión al alza con un mayor volumen. Esto sugiere que el interés de los inversionistas por la compañía empieza a fortalecerse alrededor del nivel de 30 USD.
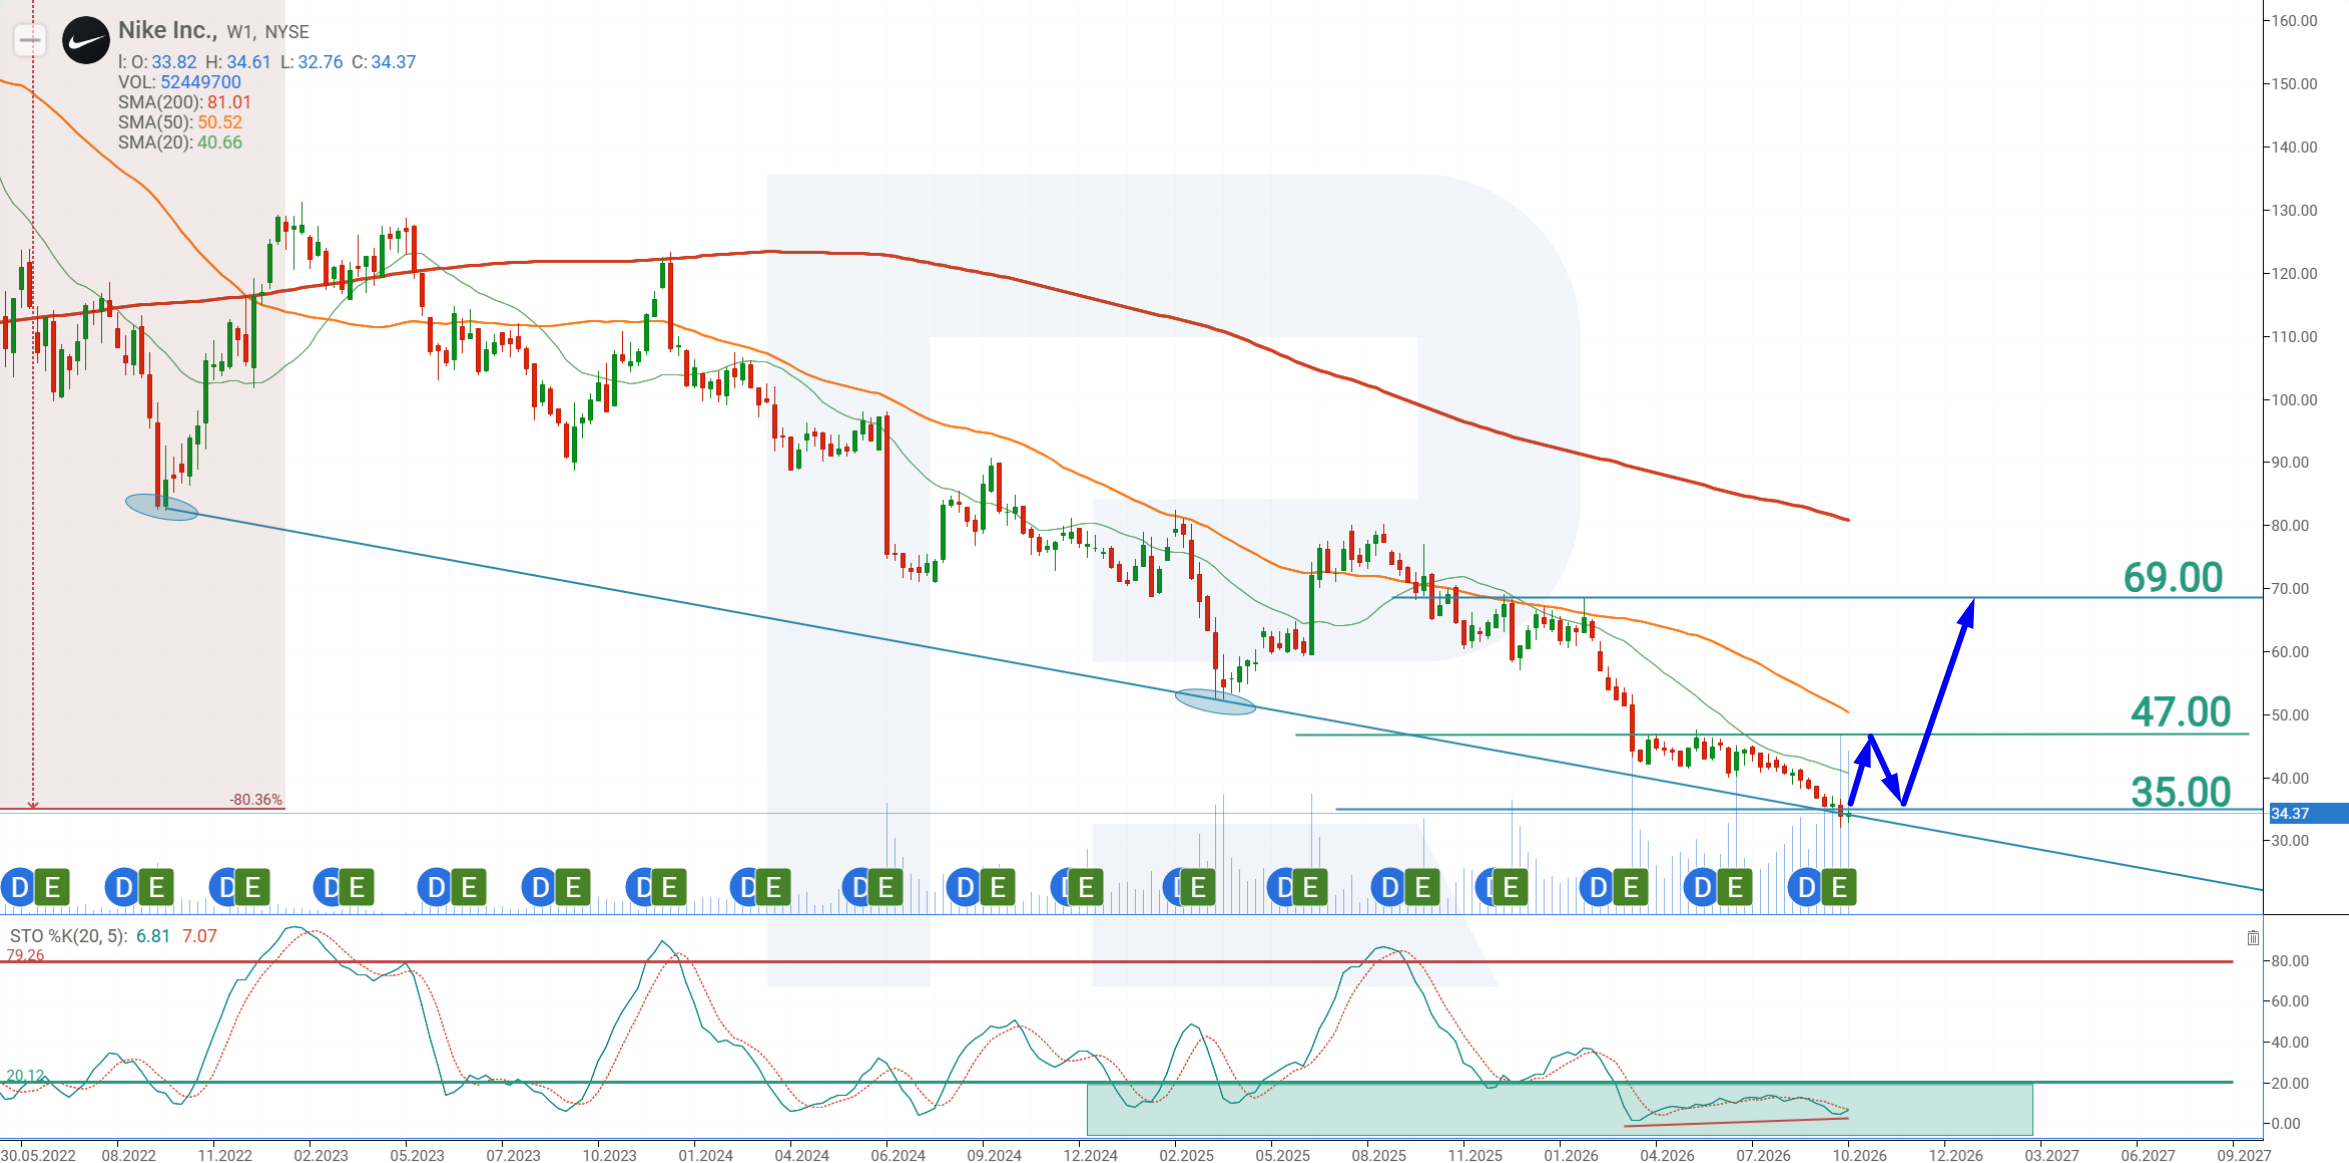
El análisis técnico de las acciones de NKE muestra que el precio cotiza en una línea de soporte, desde la cual es posible un rebote al alza. El oscilador Stochastic se encuentra profundamente sobrevendido, algo característico de una tendencia bajista. Al mismo tiempo, el oscilador muestra una convergencia alcista, lo que también apunta a la posibilidad de un rebote correctivo.
Según el análisis general de las acciones de NKE, la acción no parece preparada actualmente para un fuerte movimiento alcista. Sin embargo, es probable que el precio entre en una fase de consolidación antes del próximo informe trimestral. Ese informe podría determinar el siguiente movimiento direccional de la acción.
Por lo tanto, la idea de trading para NKE se basa en una subida correctiva hacia la resistencia en 47 USD. Para confirmar este escenario, la acción necesita romper por encima de la resistencia en 35 USD. Por ello, se coloca una orden Buy Stop en 36 USD, con Take Profit en 47 USD y Stop Loss en 29 USD.
Buy Stop – 36.00
Take Profit – 47.00
Stop Loss – 29.00
Regla de gestión de la posición. Una vez que el precio haya recorrido el 70% de la distancia total hacia el objetivo previsto, el Stop Loss se establece en el nivel de entrada. Después, la orden de protección se ajusta a medida que avanza el precio, manteniendo una distancia del 10%. Este proceso continúa hasta que la posición se cierre en el Take Profit o el Stop Loss, dependiendo de cuál de los niveles se alcance primero.
Riesgos de invertir en acciones de Nike, Inc.
Cuando se invierte en Nike, es esencial considerar los riesgos que pueden afectar negativamente los ingresos de la empresa y afectar a sus inversores. Los principales riesgos se detallan a continuación:
- El impacto de los aranceles en los márgenes de beneficio: Nike ha advertido que los aranceles más altos sobre las importaciones de China y México podrían reducir significativamente los márgenes de beneficio
- Competencia y pérdida de cuota de mercado: Nike se enfrenta a una intensa competencia de marcas como New Balance y Adidas, que están fortaleciendo sus posiciones, particularmente en segmentos de calzado casual y modelos retro. Esto supone una amenaza para la cuota de mercado de Nike
- Inestabilidad económica: factores como la inflación, los temores de recesión y la reducción del poder adquisitivo pueden llevar a una disminución del gasto de los consumidores en ropa deportiva y calzado, afectando finalmente a los ingresos de Nike
Aviso legal: Este artículo ha sido traducido con la ayuda de herramientas de IA. Si bien se ha hecho todo lo posible para preservar su significado original, pueden existir algunas inexactitudes u omisiones. En caso de duda, consulte la fuente original en inglés.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.