
Pronóstico de las acciones de NVIDIA para 2026 tras los resultados del Q2 2027
Las acciones de NVIDIA siguen ofreciendo potencial alcista tras otro sólido informe trimestral de resultados. Este artículo analiza las acciones de NVIDIA, examina los principales motores de NVDA y presenta un pronóstico para la segunda mitad de 2026.
NVIDIA Corporation (NASDAQ: NVDA) presentó sólidos resultados para el Q2 del ejercicio fiscal 2027, confirmando una demanda excepcionalmente fuerte de infraestructura de IA. Los ingresos aumentaron hasta 96.22 mil millones de USD, mientras que el segmento Data Center aceleró su crecimiento interanual hasta el 117%. Un análisis de las acciones de NVIDIA muestra que los principales motores de crecimiento de la compañía siguen siendo la expansión de su negocio de Data Center, la fuerte demanda de Blackwell y el inicio del despliegue a gran escala de la nueva arquitectura Vera Rubin.
Para el Q3 del ejercicio fiscal 2027, NVIDIA prevé ingresos de aproximadamente 108 mil millones de USD, más o menos un 2%, lo que implica un crecimiento adicional de alrededor del 12% respecto al trimestre anterior. Al mismo tiempo, el principal riesgo es la disminución de los márgenes debido al aumento de los costos de memoria y otros componentes.
Este artículo revisa los resultados financieros de NVIDIA, analiza la evolución de sus negocios de Data Center, Compute y Networking, evalúa los cambios en la rentabilidad, resume las opiniones de los analistas y examina las perspectivas técnicas. Sobre la base de estos factores, presenta un pronóstico para las acciones de NVIDIA para la segunda mitad de 2026.
Acerca de NVIDIA Corporation
NVIDIA Corporation es una empresa tecnológica estadounidense fundada en 1993 por Jensen Huang, Chris Malachowsky y Curtis Priem. Jensen Huang ha sido el CEO desde la creación de la compañía. NVIDIA se especializa en la producción de unidades de procesamiento gráfico (GPU), chips para inteligencia artificial (IA), centros de datos y sistemas de conducción autónoma. La empresa desempeña un papel clave en el desarrollo de tecnologías para videojuegos, visualización profesional y computación basada en IA. Además, NVIDIA tuvo una presencia destacada en el sector de la minería de criptomonedas, ya que sus tarjetas gráficas fueron ampliamente utilizadas para minar Bitcoin, Ethereum y otros activos digitales. La compañía salió a bolsa el 22 de enero de 1999 en el NASDAQ bajo el símbolo NVDA.
Informe del segundo trimestre del año fiscal 2025 de NVIDIA Corporation
El 28 de agosto de 2024, NVIDIA publicó su informe de resultados correspondiente al segundo trimestre del año fiscal 2025, finalizado el 28 de julio de 2024. A continuación, se presentan las principales cifras en comparación con el mismo período del año anterior:
- Ingresos: 30.04 mil millones de USD (+122%)
- Beneficio neto: 16.95 mil millones de USD (+152%)
- Beneficio por acción (BPA): 0.68 USD (+152%)
- Beneficio operativo: 19.94 mil millones de USD (+156%)
- Margen bruto: 75.1% (+500 puntos básicos)
Ingresos por segmento:
- Centro de Datos: 26.27 mil millones de USD (+154%)
- Juegos: 2.88 mil millones de USD (+16%)
- Visualización Profesional: 454 millones de USD (+20%)
- Automotriz: 346 millones de USD (+37%)
En la primera mitad de 2024, NVIDIA devolvió 15.40 mil millones de USD a sus accionistas mediante recompras de acciones y dividendos. Al cierre del segundo trimestre de 2024, la empresa disponía de 7.50 mil millones de USD adicionales para recompras. El 26 de agosto de 2024, el Consejo de Administración aprobó un nuevo programa de recompra de acciones por 50.00 mil millones de USD, sin fecha de expiración.
Aunque los resultados del segundo trimestre del año fiscal 2025 superaron las previsiones de los analistas, las acciones de NVIDIA cayeron inmediatamente después del anuncio. A los inversores no les impresionó en exceso el crecimiento de ingresos y beneficios, ya que en el trimestre anterior los indicadores financieros se habían disparado entre un 200% y un 700%. Mantener un ritmo de crecimiento tan acelerado a largo plazo resulta poco realista, aunque las expectativas del mercado siguen siendo elevadas.
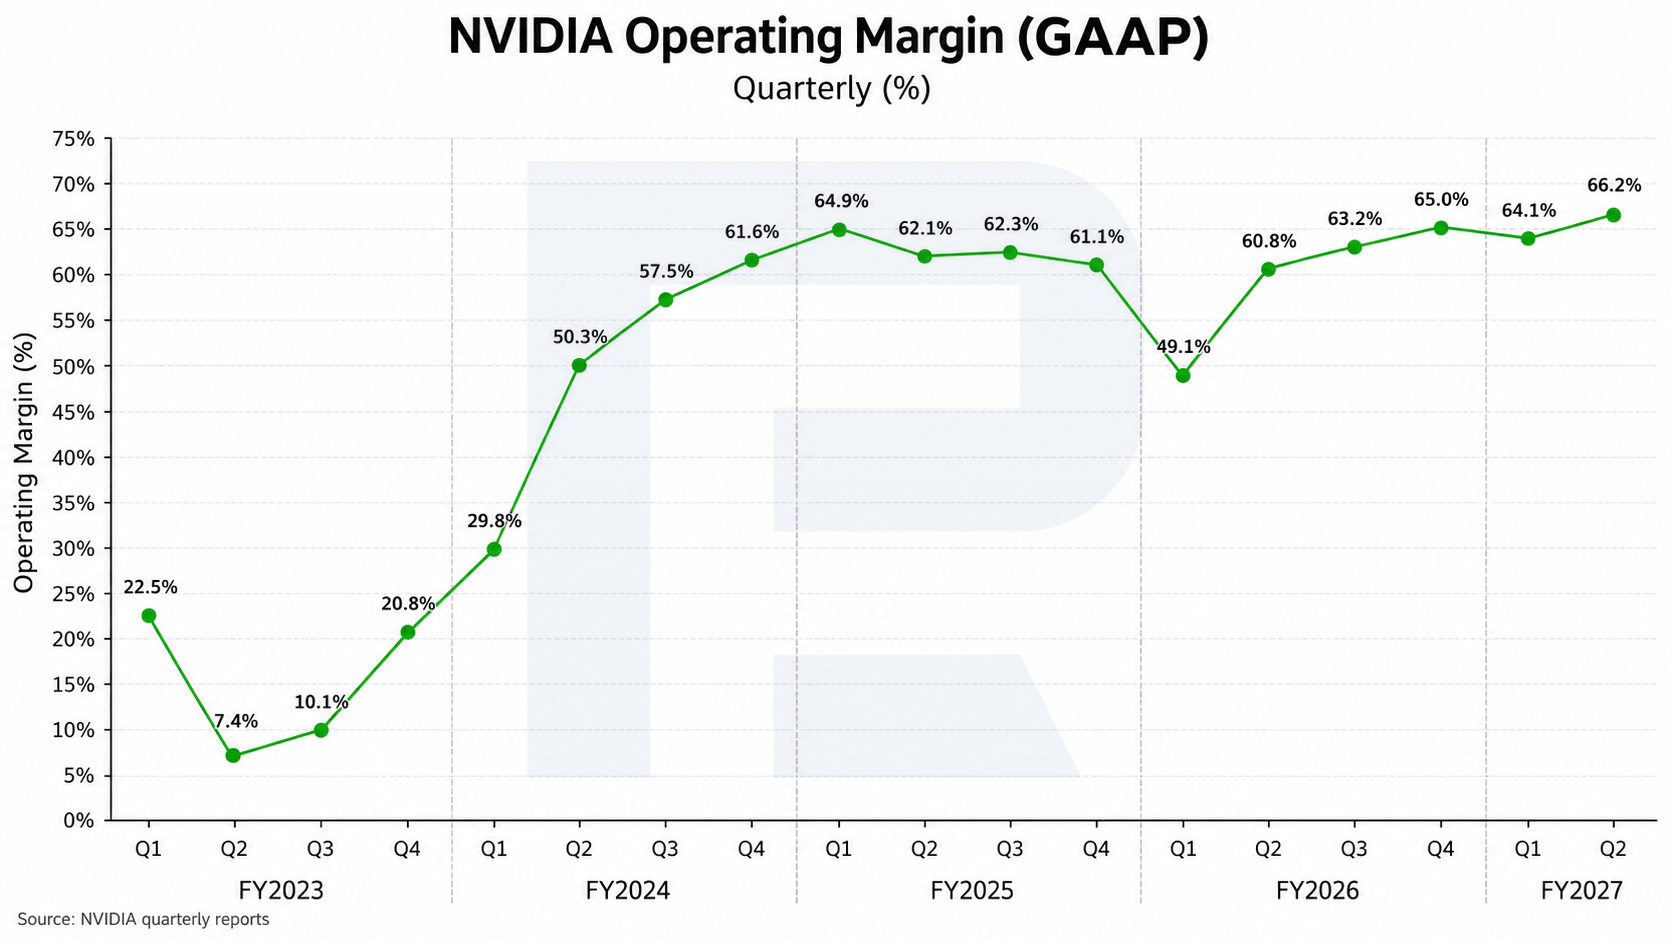
Un análisis fundamental del informe de NVIDIA muestra que los ingresos crecieron en todos los segmentos. El segmento de Centros de Datos, centrado en tecnologías de IA, se mantuvo como líder. El gráfico del margen operativo de la empresa a continuación ilustra hasta qué punto la inteligencia artificial ha impulsado el rendimiento de NVIDIA.
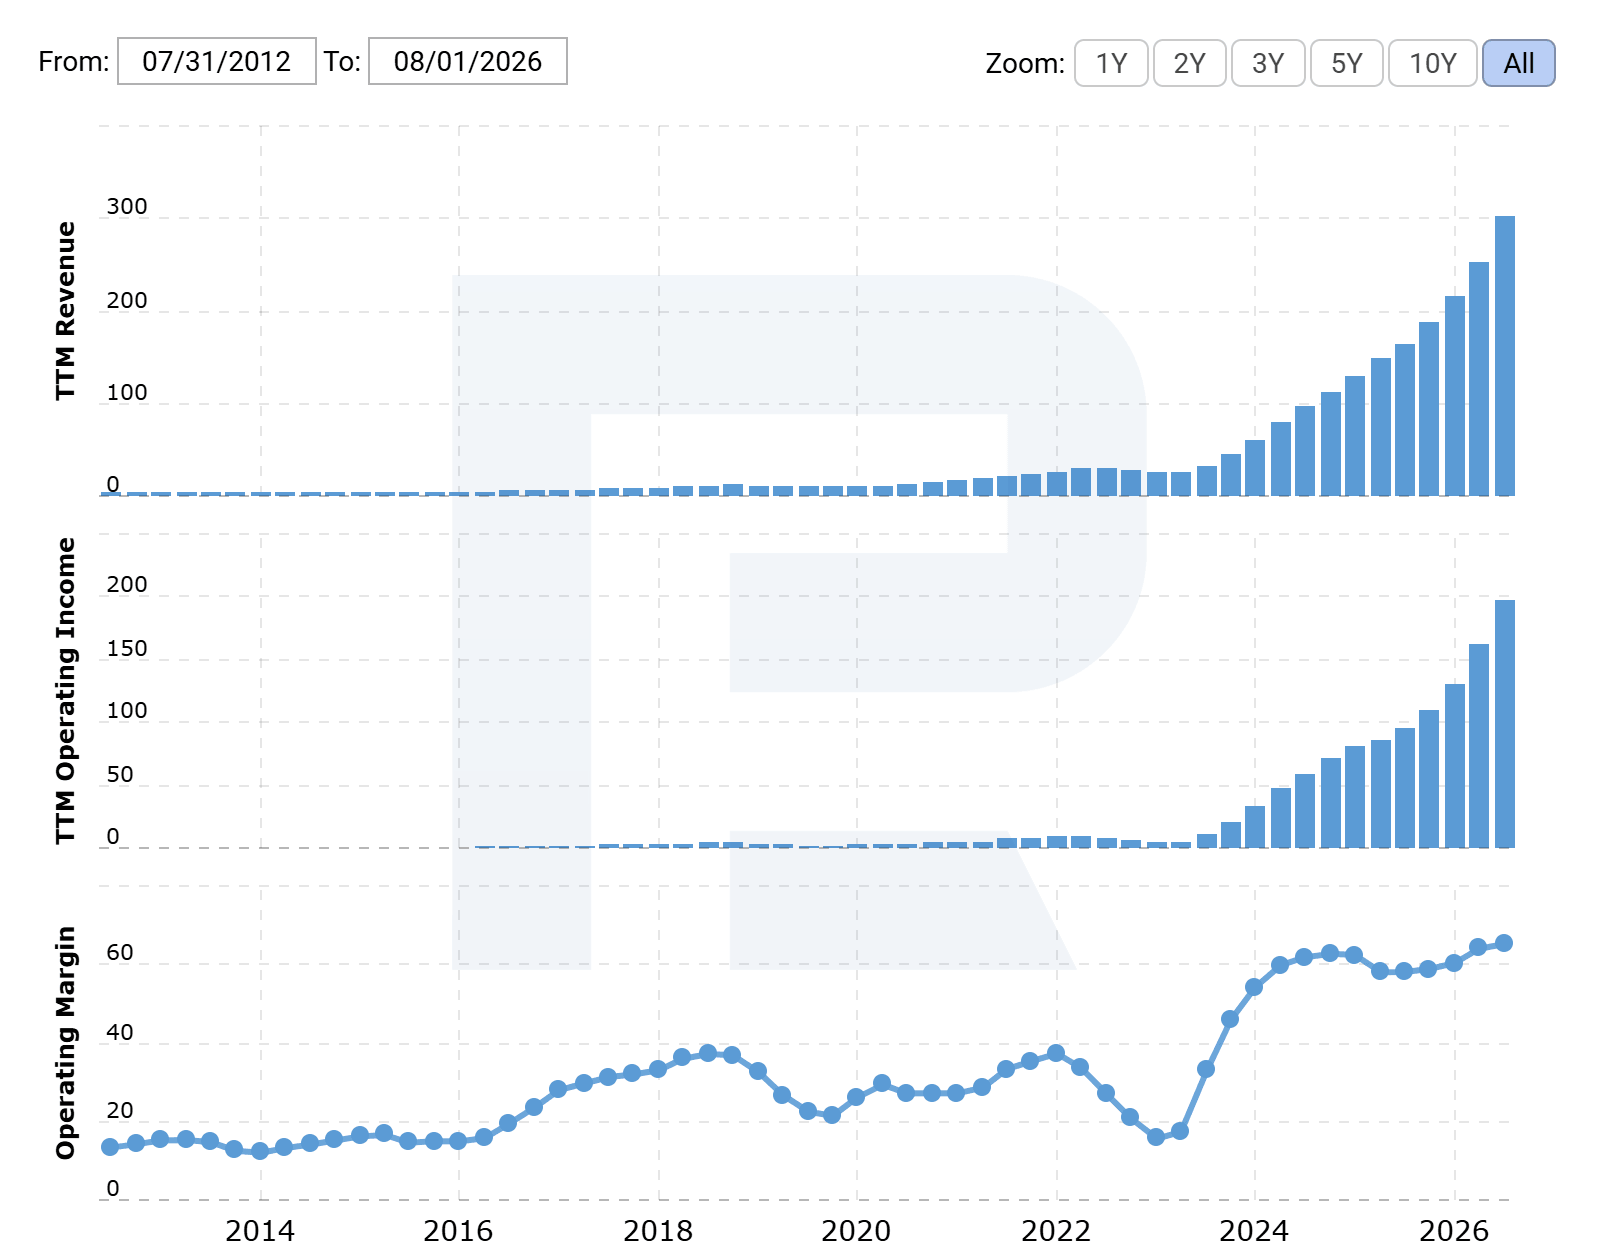
OpenAI anunció ChatGPT el 30 de noviembre de 2022, y para el primer trimestre de 2023, NVIDIA ya reportaba un aumento en su margen operativo. Desde entonces, este creció rápidamente, superando incluso los niveles registrados durante el auge de la minería de criptomonedas. Este fenómeno sugiere que la empresa ha estado elevando los precios de sus productos sin que ello afecte la demanda, lo cual le permite generar más de 50 centavos de beneficio por cada dólar invertido.
Informe del tercer trimestre del año fiscal 2025 de NVIDIA Corporation
El 20 de noviembre de 2024, NVIDIA publicó su informe de resultados correspondiente al tercer trimestre del ejercicio fiscal 2025, finalizado el 27 de octubre de 2024. A continuación, se presentan las cifras clave en comparación con el mismo periodo del año anterior:
- Ingresos: 35.080 millones USD (+94%)
- Beneficio neto: 19.310 millones USD (+109%)
- Beneficio por acción: 0.78 USD (+111%)
- Ganancia operativa: 21.860 millones USD (+110%)
- Margen bruto: 74.6% (+60 puntos básicos)
Ingresos por segmento:
- Centros de datos: 30.770 millones USD (+112%)
- Juegos: 3.270 millones USD (+15%)
- Visualización profesional: 486 millones USD (+17%)
- Automoción: 449 millones USD (+72%)
Jensen Huang comentó el informe afirmando que “la era de la inteligencia artificial está en pleno auge, impulsando un cambio global hacia la computación de NVIDIA”, subrayando la fuerte demanda de productos basados en las microarquitecturas Hopper y Blackwell, las cuales generaron resultados récord en el último trimestre.
Para el cuarto trimestre del ejercicio fiscal 2025, NVIDIA proyectó ingresos de 37.500 millones USD (con una posible desviación del 2%) y un margen bruto no-GAAP del 73.5%, reflejando confianza en un crecimiento sostenido a pesar de las restricciones de oferta, especialmente debido al aumento en la producción de chips Blackwell.
Informe del cuarto trimestre del año fiscal 2025 de NVIDIA Corporation
El 26 de febrero de 2024, NVIDIA publicó su informe de resultados correspondiente al cuarto trimestre del ejercicio fiscal 2025, finalizado el 26 de enero de 2025. A continuación, se presentan las cifras clave en comparación con el mismo periodo del año anterior:
- Ingresos: 39.330 millones USD (+78%)
- Beneficio neto: 22.090 millones USD (+80%)
- Beneficio por acción: 0.89 USD (+82%)
- Ganancia operativa: 24.030 millones USD (+77%)
- Margen bruto: 73.0% (+300 puntos básicos)
Ingresos por segmento:
- Centros de datos: 35.580 millones USD (+93%)
- Juegos: 2.540 millones USD (-11%)
- Visualización profesional: 511 millones USD (+10%)
- Automoción: 570 millones USD (+103%)
Jensen Huang comentó el informe del cuarto trimestre fiscal 2025 señalando que “la inteligencia artificial se está desarrollando a un ritmo increíble, ya que la IA agentica y la IA física están creando la base de la próxima ola de inteligencia artificial, la cual revolucionará las industrias más grandes”, destacando el papel clave de la empresa en el auge de la IA, lo que llevó a ingresos récord de 39.300 millones USD. Resaltó los sólidos resultados del segmento de Centros de Datos, que alcanzó los 35.600 millones USD gracias a la demanda de soluciones basadas en las microarquitecturas Hopper y Blackwell.
Para el Q1 del año fiscal 2026, NVIDIA había proyectado ingresos de 43.00 mil millones USD (con una posible variación de 2%) y un margen bruto no-GAAP de 71.0%, lo que indicaba que los ingresos de la compañía seguían siendo sólidos. Sin embargo, la caída en el margen bruto generó preocupación entre los inversores.
Informe del primer trimestre del ejercicio fiscal 2026 de NVIDIA Corporation
El 28 de mayo de 2025, NVIDIA Corporation publicó sus resultados financieros del Q1 del ejercicio fiscal 2026 para el trimestre finalizado el 27 de abril de 2025. Las principales cifras, comparadas con el mismo periodo del año anterior, son las siguientes:
- Ingresos: 44.06 mil millones de USD (+69%)
- Beneficio neto: 18.78 mil millones de USD (+26%)
- Beneficio por acción (EPS): 0.76 USD (+27%)
- Beneficio operativo: 21.63 mil millones de USD (+28%)
- Margen bruto: 60.5% (–1,790 puntos básicos)
Ingresos por segmento:
- Data Center: 39.11 mil millones de USD (+73%)
- Gaming: 3.76 mil millones de USD (+42%)
- Professional Visualization: 509 millones de USD (+20%)
- Automotive: 567 millones de USD (+72%)
Los resultados de NVIDIA para el Q1 del ejercicio fiscal 2026 confirmaron la sólida posición de la compañía en el mercado de IA. Los ingresos alcanzaron un récord de 44.06 mil millones de USD, un 69% más interanual. El negocio de Data Center siguió siendo el principal motor de crecimiento de la compañía, con ingresos que aumentaron un 73% hasta 39.11 mil millones de USD, respaldados por la fuerte demanda de computación acelerada e infraestructura de IA.
El principal factor negativo fueron las restricciones de exportación de Estados Unidos sobre chips avanzados de IA a China. Como consecuencia de las restricciones a los envíos de chips H20, NVIDIA registró una depreciación de inventarios de 4.5 mil millones de USD y estimó que había perdido aproximadamente 2.5 mil millones de USD en ingresos durante el trimestre. Para el Q2 del ejercicio fiscal 2026, la compañía esperaba que las restricciones de exportación redujeran los ingresos potenciales en otros 8 mil millones de USD.
Al mismo tiempo, el crecimiento de la demanda en Norteamérica, Europa y Oriente Medio compensó parcialmente el impacto del mercado chino. El despliegue de la nueva arquitectura Blackwell aportó apoyo adicional, manteniendo una fuerte demanda entre hyperscalers, clientes corporativos y proyectos gubernamentales de IA.
Para el Q2 del ejercicio fiscal 2026, NVIDIA previó ingresos de aproximadamente 45 mil millones de USD. Esta previsión reflejaba la adopción acelerada de la nueva arquitectura de chips Blackwell que, según Jensen Huang, ya registraba una demanda sin precedentes por parte de hyperscalers, iniciativas gubernamentales de IA y grandes clientes corporativos. La compañía esperaba que esta fuerte demanda continuara durante el resto del ejercicio fiscal tanto para sus productos de hardware como de software de IA.
Resultados financieros Q2 2026 de NVIDIA Corporation
El 27 de agosto de 2025, NVIDIA publicó sus resultados financieros del Q2 2026 para el trimestre finalizado el 27 de julio de 2025. Las cifras clave en comparación con el mismo periodo del año anterior son las siguientes:
- Ingresos: 46.74 mil millones USD (+56%)
- Ingreso neto: 26.42 mil millones USD (+59%)
- Ganancias por acción (no-GAAP): 1.05 USD (+56%)
- Beneficio operativo: 30.16 mil millones USD (+30%)
- Margen bruto: 72.7% (-300 pb)
Ingresos por segmento:
- Data centers: 41.09 mil millones USD (+56%)
- Gaming: 4.28 mil millones USD (+48%)
- Professional Visualization: 601 millones USD (+32%)
- Automotive: 586 millones USD (+69%)
- OEM & otros: 173 millones USD (+97%)
NVIDIA informó de sólidos resultados para el Q2 de 2026. Los ingresos alcanzaron 46,7 mil millones de USD (+6% trimestral, +56% interanual). El principal motor fue el segmento de centros de datos, que registró 41,1 mil millones de USD (+5% trimestral, +56% interanual), con un crecimiento respaldado por los envíos de chips Blackwell (el subsegmento Blackwell Data Center aumentó un 17% secuencialmente). El margen bruto fue del 72,4% GAAP y del 72,7% no GAAP. El beneficio por acción ajustado (no GAAP EPS) se situó en 1,05 USD, aunque incluía un efecto positivo puntual derivado de la liberación de una reserva previamente constituida de 180 millones de USD relacionada con las entregas de chips H20 a China. Excluyendo este efecto puntual, el BPA habría sido de 1,04 USD. Los ingresos de Gaming aumentaron hasta 4,3 mil millones de USD, Professional Visualization alcanzó 601 millones de USD y Automotive fue de 586 millones de USD.
La compañía enfatizó que no hubo ventas de chips H20 a China durante el trimestre y que las previsiones para el siguiente periodo tampoco incluyen estas ventas. El consejo aprobó un aumento del programa de recompra de acciones en otros 60 mil millones de USD. El dividendo se fijó en 0,01 USD por acción, con fecha de registro el 11 de septiembre de 2025 y fecha de pago el 2 de octubre de 2025.
Las perspectivas para el Q3 de 2026 proyectaban ingresos de aproximadamente 54,0 mil millones de USD (±2%), un margen bruto no GAAP de alrededor del 73,5% (±50 pb), gastos operativos no GAAP de aproximadamente 4,2 mil millones de USD, otros ingresos de alrededor de 500 millones de USD y una tasa impositiva efectiva de aproximadamente el 16,5% (±1 pp). La compañía esperaba cerrar el ejercicio financiero con un margen no GAAP de alrededor del 73,5%. Es importante señalar que esta previsión no tenía en cuenta posibles ventas de chips H20 a China. Para los inversores, esto significa que el escenario base de la dirección se construyó únicamente sobre la demanda global actual y la aceleración de los envíos de los nuevos chips Blackwell, sin suponer una recuperación del mercado chino.
Resultados financieros Q3 2026 de NVIDIA Corporation
El 19 de noviembre de 2025, NVIDIA publicó sus resultados financieros del Q3 del ejercicio fiscal 2026, que finalizó el 26 de octubre de 2025. Las cifras clave, en comparación con el mismo periodo del año anterior, son las siguientes:
- Ingresos: 57,01 mil millones de USD (+62%)
- Beneficio neto (no GAAP): 31,76 mil millones de USD (+59%)
- Beneficio por acción (no GAAP): 1,30 USD (+60%)
- Beneficio operativo (no GAAP): 37,75 mil millones de USD (+62%)
- Margen bruto (no GAAP): 73,6% (–140 pb)
Ingresos por segmento:
- Data Center: 51,22 mil millones de USD (+66%)
- Gaming: 4,27 mil millones de USD (+30%)
- Professional Visualisation: 760 millones de USD (+56%)
- Automotive: 592 millones de USD (+32%)
- OEM & Other: 174 millones de USD (+79%)
Los resultados del Q3 del ejercicio fiscal 2026 de NVIDIA superaron las expectativas del mercado. Los ingresos alcanzaron aproximadamente 57 mil millones de USD y el BPA no GAAP fue de 1,30 USD, ambos por encima de las previsiones de los analistas. La compañía volvió a mostrar un fuerte crecimiento tanto en ingresos como en beneficios.
La principal fuente de ingresos sigue siendo el segmento de Data Center, que generó 51,2 mil millones de USD, un 66% más interanual y casi el 90% de los ingresos totales. Otros segmentos, incluido Gaming, continúan creciendo a un ritmo más lento y representan una proporción menor del total.
La dirección emitió unas sólidas perspectivas para el Q4 del ejercicio fiscal 2026, pronosticando unos ingresos de alrededor de 65 mil millones de USD y un margen bruto de aproximadamente el 75%, también por encima de las expectativas de los analistas. Según la dirección, NVIDIA ya ha asegurado pedidos confirmados de sus nuevos chips Blackwell y Rubin por valor de alrededor de 500 mil millones de USD hasta finales de 2026, y la demanda de hardware de IA sigue superando a la oferta.
La dirección también subrayó que el crecimiento actual no parece una burbuja: los clientes siguen invirtiendo fuertemente en infraestructura, mientras que la capacidad de producción sigue siendo un factor limitante. Sin embargo, los analistas advierten de que las tasas de crecimiento podrían desacelerarse finalmente debido a las limitaciones de suministro eléctrico y a la saturación del mercado. Por ahora, basándose en los resultados del Q3 y las previsiones para el próximo trimestre, la demanda de los productos de NVIDIA sigue siendo extremadamente fuerte.
Resultados financieros de NVIDIA Corporation del Q4 2026
El 25 de febrero de 2026, NVIDIA publicó sus resultados financieros del Q1 del ejercicio fiscal 2027 para el trimestre finalizado el 25 de enero de 2026. Las principales cifras, comparadas con el mismo periodo del año anterior, son las siguientes:
- Ingresos: 68.13 mil millones de USD (+73%)
- Beneficio neto (non-GAAP): 39.55 mil millones de USD (+79%)
- Beneficio por acción (non-GAAP): 1.62 USD (+82%)
- Beneficio operativo (non-GAAP): 46.11 mil millones de USD (+81%)
- Margen bruto (non-GAAP): 75.2% (+220 puntos básicos)
Ingresos por segmento:
- Data Center: 62.31 mil millones de USD (+75%)
- Gaming: 3.73 mil millones de USD (+47%)
- Professional Visualization: 1.32 mil millones de USD (+159%)
- Automotive: 604 millones de USD (+6%)
- OEM & Other: 161 millones de USD (+28%)
NVIDIA presentó un resultado muy sólido para el Q4 del ejercicio fiscal 2026 y, en general, superó las expectativas del mercado, aunque los inversionistas suelen esperar una aceleración aún mayor de una compañía de este calibre. Los ingresos alcanzaron 68.13 mil millones de USD (+73% interanual y +20% trimestral), mientras que el beneficio ajustado por acción fue de 1.62 USD, por encima de la estimación de consenso de 1.53 USD.
El principal motor de crecimiento del trimestre, como en periodos anteriores, fue el segmento Data Center. Los ingresos en esta área alcanzaron 62.31 mil millones de USD (+75% interanual y +22% trimestral), impulsados tanto por computación como por networking.
En términos de rentabilidad, el trimestre fue excepcionalmente sólido: el margen bruto aumentó al 75.0% según GAAP y al 75.2% según non-GAAP, mientras que el beneficio neto según GAAP totalizó 43.0 mil millones de USD, con un GAAP EPS de 1.76 USD. En el ejercicio fiscal 2026, NVIDIA devolvió 41.1 mil millones de USD a los accionistas mediante recompras y dividendos, manteniendo al mismo tiempo un saldo significativo de 58.5 mil millones de USD en su programa de recompra de acciones.
Las perspectivas para el próximo trimestre también son sólidas. Para el Q1 del ejercicio fiscal 2027, la compañía prevé ingresos de aproximadamente 78.0 mil millones de USD, significativamente por encima de las expectativas de los analistas, cuya estimación media ronda los 72.6 mil millones de USD. NVIDIA señaló específicamente que la previsión excluye ingresos de Data Center compute en China. La compañía también mencionó que había recibido licencias para enviar pequeños volúmenes de H200 a China. Sin embargo, esto no altera el panorama general, ya que el crecimiento está impulsado por la demanda global fuera de China.
Resultados financieros del Q1 2027 de NVIDIA Corporation
El 20 de mayo de 2026, NVIDIA Corporation publicó sus resultados financieros del Q1 del ejercicio fiscal 2027 para el trimestre finalizado el 26 de abril de 2026. Las principales cifras, comparadas con el mismo periodo del año anterior, son las siguientes:
- Ingresos: 81.62 mil millones de USD (+85%)
- Beneficio neto (non-GAAP): 45.55 mil millones de USD (+139%)
- Beneficio por acción (non-GAAP): 1.87 USD (+140%)
- Beneficio operativo (non-GAAP): 53.78 mil millones de USD (+147%)
- Margen bruto (non-GAAP): 75.0% (+1,450 puntos básicos)
Ingresos por segmento:
- Data Center: 74.25 mil millones de USD (+92%)
- Hyperscale: 37.87 mil millones de USD (+115%)
- AI Clouds, Industrial & Enterprise: 37.37 mil millones de USD (+74%)
- Edge Computing: 6.37 mil millones de USD (+28%)
Los resultados de NVIDIA para el Q1 del ejercicio fiscal 2027 confirmaron que la compañía continúa registrando un crecimiento excepcionalmente fuerte. Los ingresos aumentaron hasta 81.62 mil millones de USD, un 85% interanual y un 20% frente al trimestre anterior. El segmento Data Center siguió siendo el principal motor de crecimiento, con ingresos que aumentaron de 62.3 mil millones de USD en el Q4 del ejercicio fiscal 2026 a 75.2 mil millones de USD.
La rentabilidad también se mantuvo excepcionalmente sólida. El margen bruto non-GAAP alcanzó el 75.0%, el beneficio operativo non-GAAP aumentó hasta 53.78 mil millones de USD y el BPA non-GAAP subió a 1.87 USD, superando las expectativas del mercado de aproximadamente 1.77 USD.
Para el Q2 del ejercicio fiscal 2027, NVIDIA prevé ingresos de aproximadamente 91 mil millones de USD, por encima de las expectativas del mercado de 87.2 mil millones de USD. La compañía también señaló que la previsión excluye los envíos de Data Center Compute a China, por lo que se espera que los clientes de otros mercados sigan siendo la principal fuente de crecimiento.
Otro avance positivo fue el aumento del capital devuelto a los accionistas. Durante el trimestre, NVIDIA devolvió aproximadamente 20 mil millones de USD mediante recompras de acciones y dividendos, aprobó un nuevo programa de recompra de acciones por 80 mil millones de USD y elevó su dividendo trimestral a 0.25 USD por acción.
Resultados financieros del Q2 2027 de NVIDIA Corporation
El 26 de agosto de 2026, NVIDIA Corporation publicó sus resultados financieros del Q2 del ejercicio fiscal 2027 para el trimestre finalizado el 26 de julio de 2026. Las principales cifras, comparadas con el mismo periodo del año anterior, son las siguientes:
- Ingresos: 96.22 mil millones de USD (+106%)
- Beneficio neto (non-GAAP): 53.95 mil millones de USD (+118%)
- Beneficio por acción (non-GAAP): 2.22 USD (+120%)
- Beneficio operativo (non-GAAP): 63.96 mil millones de USD (+124%)
- Margen bruto (non-GAAP): 75.0% (+250 puntos básicos)
Ingresos por segmento:
- Data Center: 89.02 mil millones de USD (+117%)
- Hyperscale: 48.71 mil millones de USD (+102%)
- AI Clouds, Industrial & Enterprise: 40.31 mil millones de USD (+138%)
- Edge Computing: 7.20 mil millones de USD (+27%)
Los resultados de NVIDIA para el Q2 del ejercicio fiscal 2027 fueron excepcionalmente sólidos, lo que sugiere que la compañía aún no ha alcanzado el pico de crecimiento de sus ingresos. Los ingresos aumentaron hasta 96.22 mil millones de USD, un 106% interanual y un 18% frente al trimestre anterior. Esta cifra también superó en un 5.7% la previsión propia de NVIDIA para el trimestre, de aproximadamente 91 mil millones de USD.
El negocio de Data Center siguió siendo el principal motor de crecimiento. Los ingresos del segmento alcanzaron 89.02 mil millones de USD, un 117% más interanual. En comparación, los ingresos de Data Center habían aumentado un 92% interanual en el Q1 del ejercicio fiscal 2027. A pesar de una base de comparación ya exigente, el crecimiento anual del segmento volvió a acelerarse.
La composición del crecimiento dentro del segmento Data Center es especialmente destacable. Hyperscale generó 48.71 mil millones de USD, un 102% más interanual, mientras que los ingresos de AI Clouds, Industrial & Enterprise aumentaron un 138% hasta 40.31 mil millones de USD. Esto sugiere que la base de demanda de NVIDIA se está diversificando cada vez más, con una contribución creciente de compañías de IA, proveedores especializados de nube, clientes corporativos y proyectos gubernamentales.
Esta diversificación podría convertirse en una fuente importante de crecimiento futuro. NVIDIA espera que los clientes fuera del segmento tradicional de hyperscalers representen aproximadamente la mitad de su negocio de Data Center. El mercado potencial de la compañía se está ampliando gradualmente más allá de los mayores centros de datos en la nube hacia infraestructura de IA corporativa, industrial y gubernamental.
Blackwell continúa impulsando el crecimiento, mientras que Vera Rubin emerge como el siguiente gran catalizador. El desempeño financiero actual sigue estando impulsado principalmente por Blackwell Ultra, pero los resultados muestran que NVIDIA ya ha entrado en la siguiente etapa de su ciclo de productos. Han comenzado los envíos de producción de Vera Rubin y la compañía ha conseguido pedidos de hyperscalers líderes, proveedores de AI cloud y fabricantes de servidores. NVIDIA espera que Vera Rubin represente aproximadamente el 20% de los ingresos de Data Center ya en el Q3 del ejercicio fiscal 2027.
Esto es especialmente importante ante las preocupaciones sobre una desaceleración tras el ciclo de productos Blackwell. El mercado esperaba que el crecimiento de NVIDIA se moderara después del despliegue a gran escala de Blackwell. Sin embargo, está ocurriendo lo contrario. La compañía está trasladando a los clientes a su arquitectura de nueva generación antes de que finalice el ciclo actual y, al mismo tiempo, está aumentando la cantidad de hardware vendido dentro de cada sistema de IA.
Networking se ha convertido en otro motor importante de crecimiento. Los ingresos de este negocio alcanzaron un nuevo máximo histórico y aumentaron un 18% respecto al trimestre anterior, mientras que las ventas de Spectrum-X Ethernet crecieron 2.6 veces interanualmente. Esto demuestra que NVIDIA está aumentando de forma constante el valor de su plataforma por cada centro de datos construido, suministrando a los clientes GPU, CPU, equipos de red e infraestructura de software.
La principal debilidad de los resultados fue la rentabilidad, que sigue siendo el mayor riesgo para las acciones de NVIDIA. Aunque el margen bruto non-GAAP se mantuvo en el 75% en el Q2, NVIDIA espera que disminuya al 74% en el Q3. Más importante aún, la dirección indicó que el margen bruto podría caer al 71–72% en el Q4, antes de estabilizarse alrededor del 72–73% en el ejercicio fiscal 2028. La compañía atribuyó esta situación al fuerte aumento del costo de la memoria y otros componentes.
Para las acciones de NVIDIA, este es un aspecto crucial. Mientras los ingresos continúen creciendo al ritmo actual, unos márgenes más bajos probablemente no representen una amenaza seria para los beneficios absolutos. Sin embargo, una caída sostenida de la rentabilidad podría limitar un mayor potencial alcista de las acciones, incluso si los ingresos continúan aumentando.
Por lo tanto, el pico de crecimiento de los ingresos todavía no parece estar a la vista, mientras que la rentabilidad probablemente se haya acercado a su nivel máximo del ciclo actual. La evolución de los márgenes bruto y operativo podría convertirse así en uno de los indicadores más importantes que habrá que vigilar durante los próximos trimestres.
Para el Q3 del ejercicio fiscal 2027, NVIDIA prevé ingresos de 108 mil millones de USD, más o menos un 2%. Si la compañía alcanza el punto medio de esta previsión, los ingresos trimestrales crecerían otro 12%. La dirección también espera que el crecimiento de Hyperscale se acelere en el Q4 a medida que aumenten los envíos de Vera Rubin.
Aún más significativa fue la primera previsión preliminar de NVIDIA para 2028. La compañía espera que los ingresos aumenten un 70% interanual y subraya que esta previsión está limitada por la capacidad de suministro, no por la demanda. Según la dirección, la demanda de los clientes sigue superando la capacidad de producción disponible y es probable que la escasez de oferta persista al menos hasta finales de 2028.
Si esta previsión se confirma, reduciría significativamente el riesgo de que el ciclo de inversión en IA esté acercándose a su fin. NVIDIA está comunicando de hecho al mercado que, durante el próximo año, la principal limitación al crecimiento será la capacidad de fabricación y no la falta de demanda de los clientes.
Análisis fundamental de NVDA y principales motores de crecimiento de NVIDIA en 2026
El principal motor del crecimiento de NVIDIA sigue siendo la inversión global en infraestructura de IA. Las mayores compañías tecnológicas del mundo continúan aumentando el gasto en centros de datos. Sin embargo, al evaluar las perspectivas de NVDA, es más importante observar cómo esta demanda se refleja directamente en el desempeño financiero de NVIDIA.
Ingresos de Data Center. El segmento Data Center sigue siendo el principal motor de crecimiento de la compañía y refleja la demanda de aceleradores Blackwell, sistemas de servidores y otra infraestructura de IA.
Durante los últimos años, Data Center se ha convertido en la principal fuente de ingresos de NVIDIA y ahora representa más del 90% de las ventas de la compañía. Mientras el segmento siga creciendo rápidamente, las inversiones en IA de Microsoft, Amazon, Meta, Alphabet, Oracle y otros grandes clientes seguirán respaldando directamente los resultados financieros de NVIDIA.
Una desaceleración de los ingresos de Data Center podría convertirse en una de las primeras señales de que el ciclo de inversión en IA empieza a perder impulso.
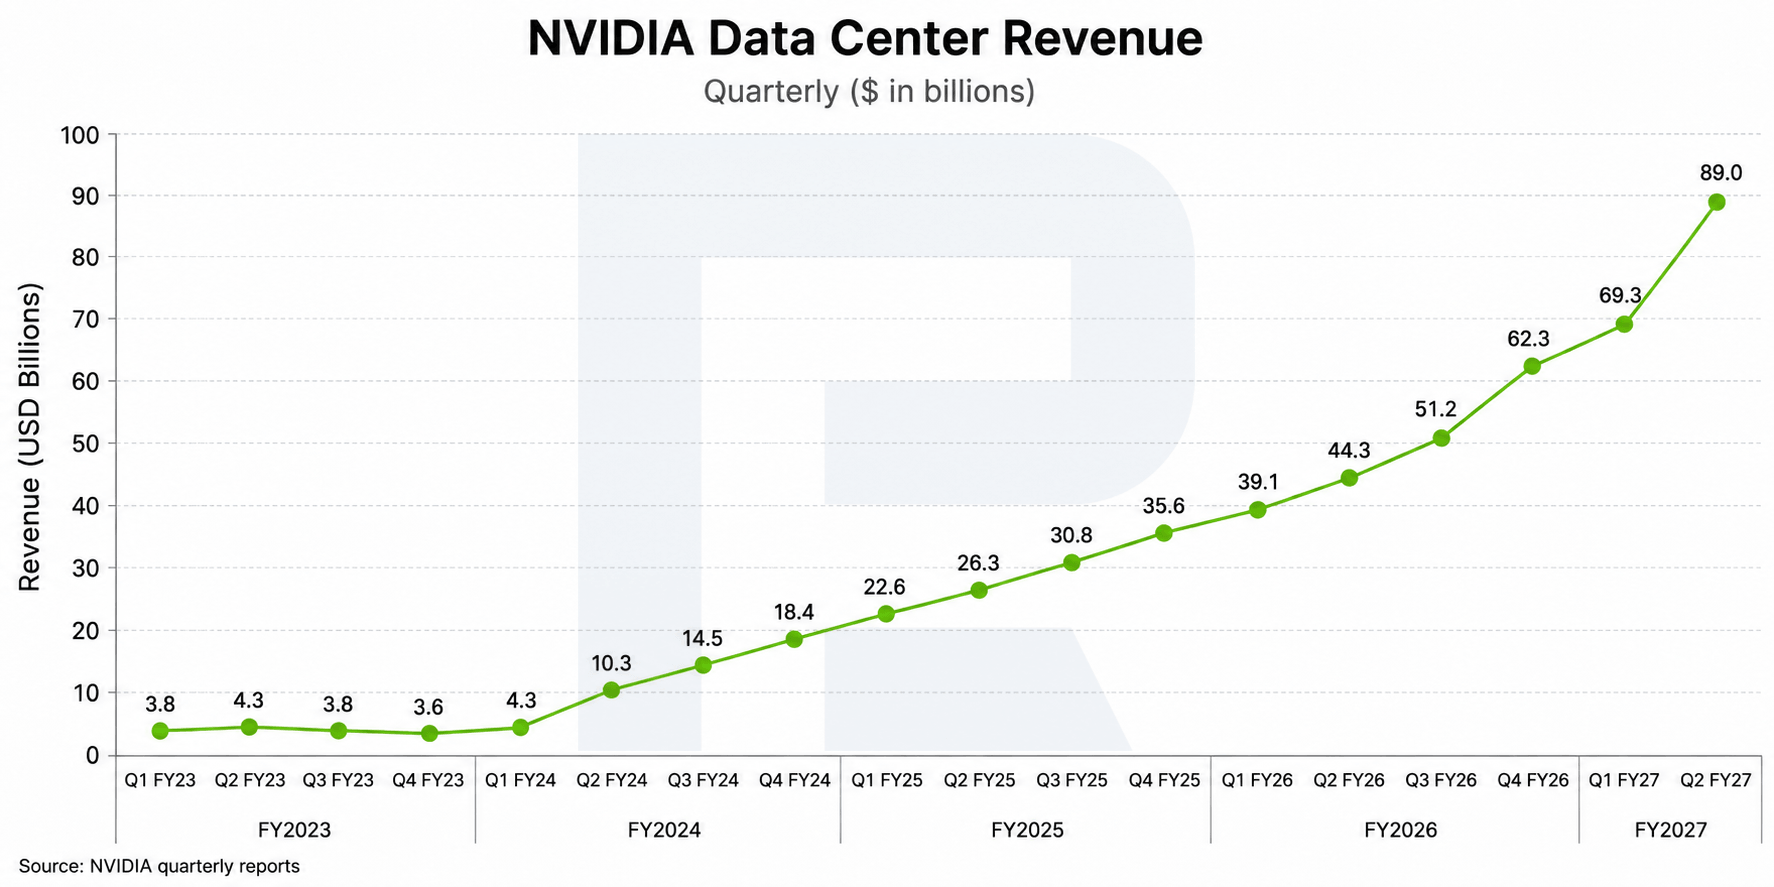
Compute y Networking. También es importante seguir la composición del negocio de Data Center. Compute refleja las ventas de GPU y sistemas de computación, mientras que Networking muestra la demanda de equipos de red utilizados para conectar miles de aceleradores dentro de grandes clústeres de IA.
El crecimiento de Networking es especialmente importante para las perspectivas de largo plazo de NVIDIA. La compañía está ampliando gradualmente su presencia más allá de las GPU y convirtiéndose en un proveedor de infraestructura integral para centros de datos.
Si Compute y Networking siguen creciendo al mismo tiempo, NVIDIA generará más ingresos por cada nuevo clúster de IA, aumentando el tamaño potencial de su mercado accesible.
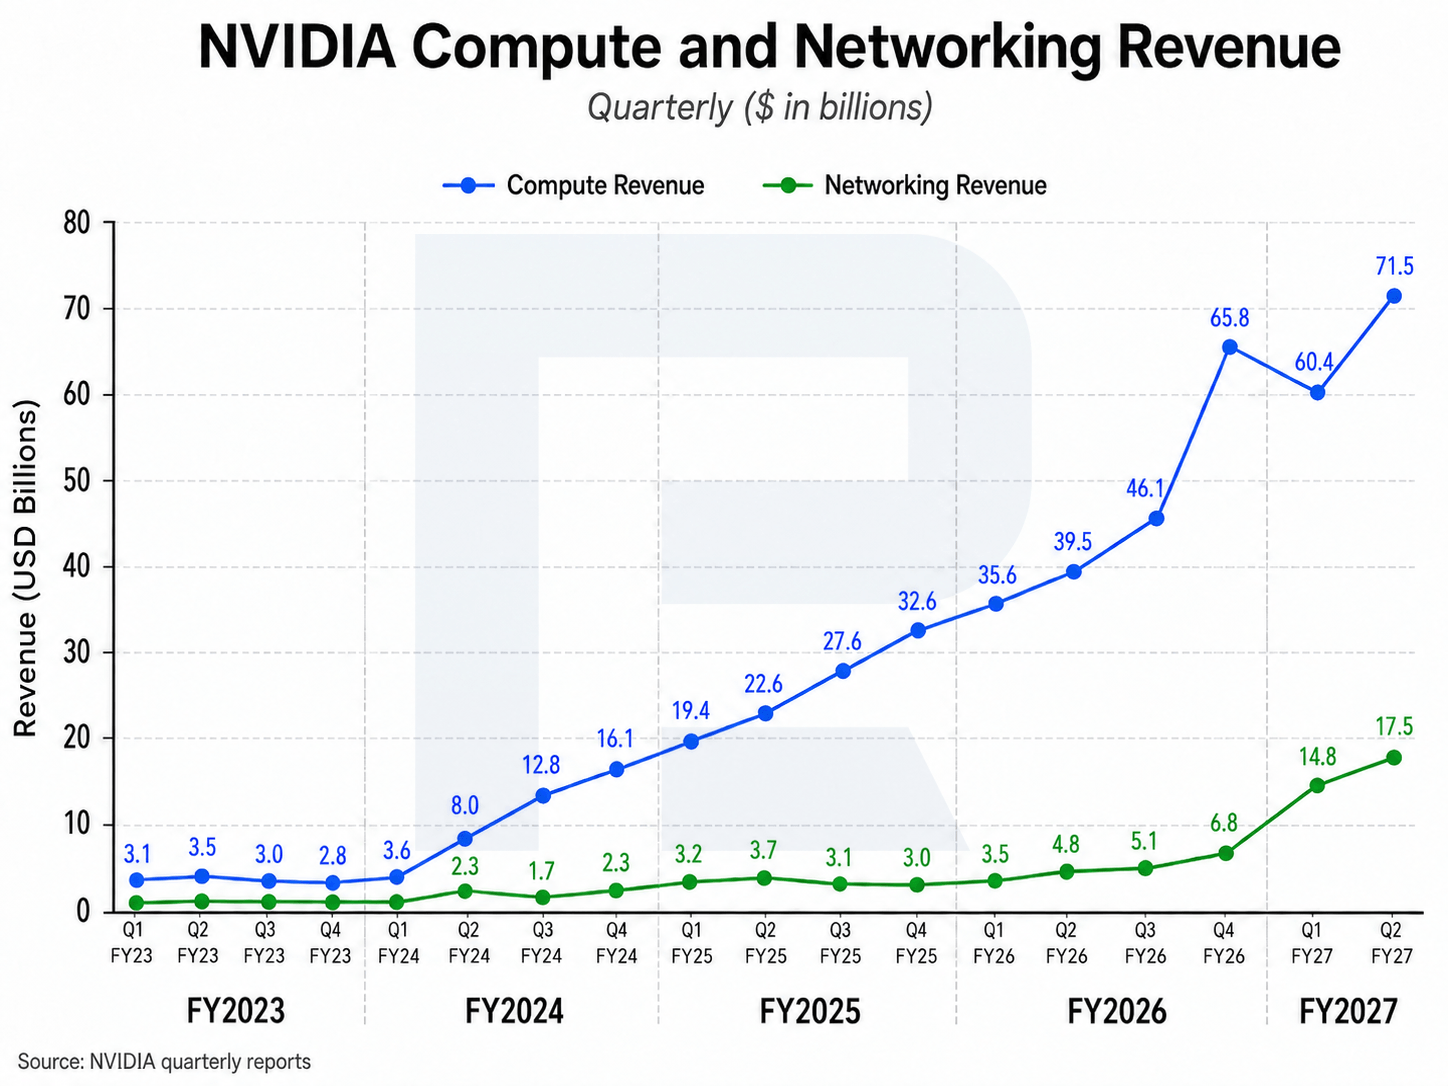
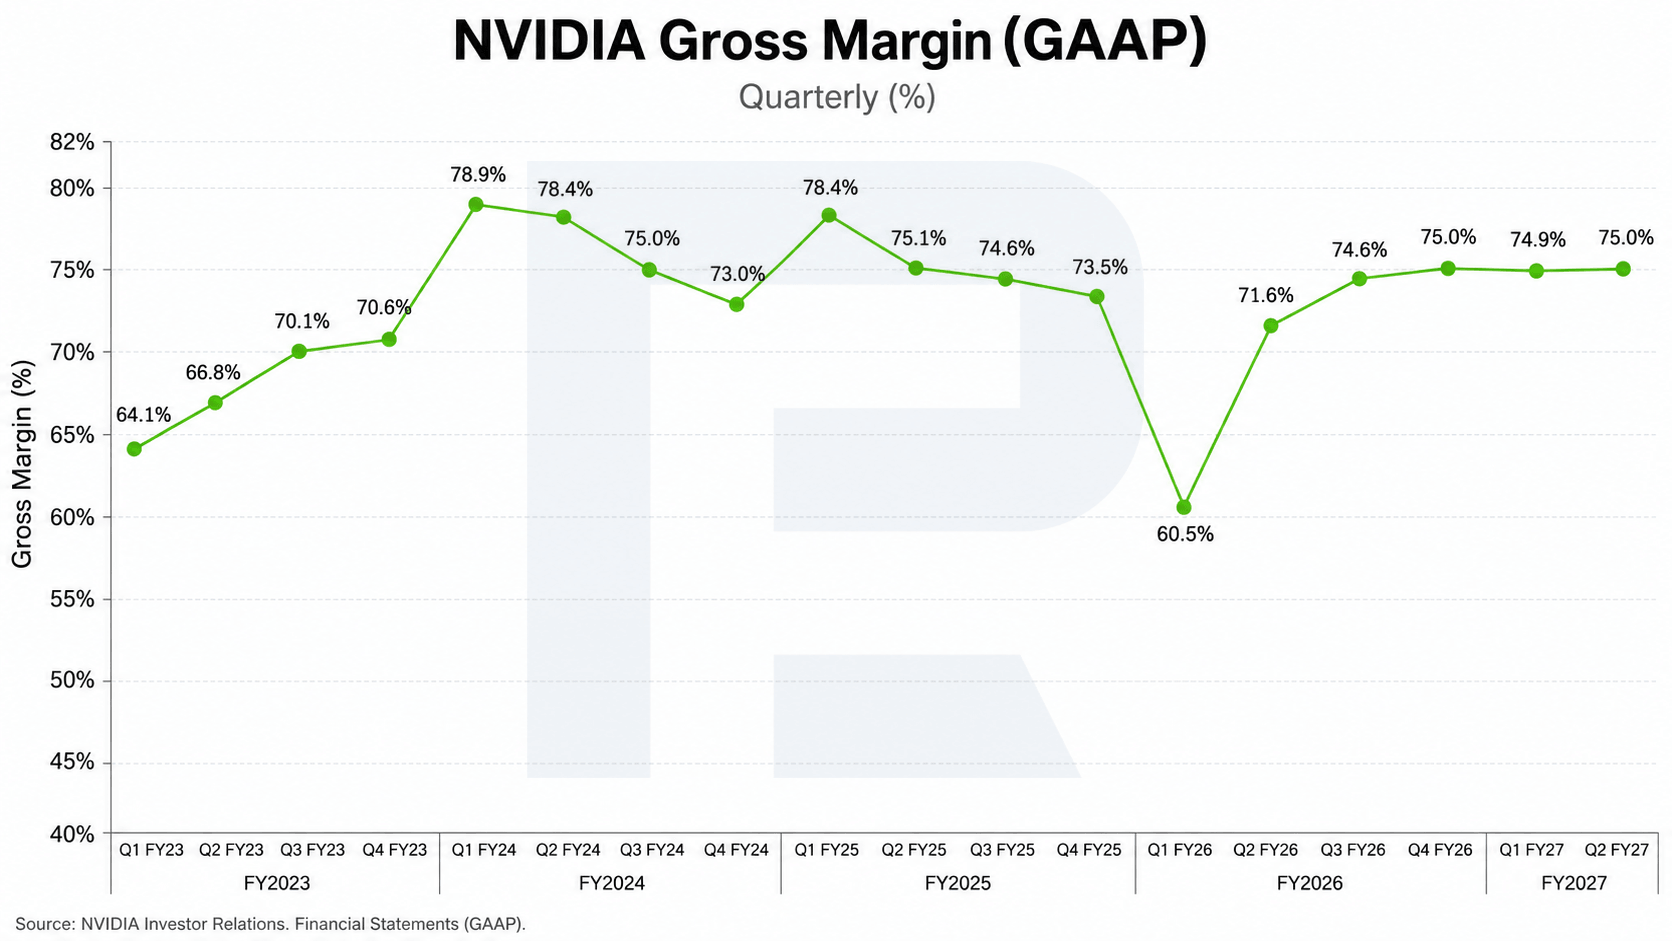
Margen bruto. El siguiente indicador clave es el margen bruto. Permite evaluar la capacidad de NVIDIA para mantener una alta rentabilidad a medida que el negocio se expande, aumentan los costos de producción y se intensifica la competencia.
En el Q2 del ejercicio fiscal 2027, el margen bruto non-GAAP se mantuvo en torno al 75%. Sin embargo, NVIDIA espera que disminuya al 74% en el Q3 y al 71–72% en el Q4 debido al aumento de los costos de memoria y otros componentes.
Una caída sostenida del margen bruto podría convertirse en una señal temprana de debilitamiento de la rentabilidad, incluso si la demanda de los productos de la compañía sigue siendo fuerte.
Margen operativo. El margen operativo muestra con qué eficacia el crecimiento de los ingresos se convierte en crecimiento de los beneficios. En el Q2 del ejercicio fiscal 2027, el margen se mantuvo en torno al 66%, mientras que el beneficio operativo siguió creciendo más rápido que los ingresos.
La combinación de un margen operativo elevado y la rápida expansión del negocio de Data Center sigue siendo uno de los principales factores que respaldan los beneficios de NVIDIA.
El desempeño financiero sigue confirmando una demanda excepcionalmente fuerte de infraestructura de IA. El negocio de Data Center continúa expandiéndose rápidamente, mientras que Compute y Networking registran un sólido crecimiento. Esto indica que el negocio principal de NVIDIA sigue escalando.
Al mismo tiempo, la rentabilidad se está convirtiendo en el principal factor de riesgo de la compañía. NVIDIA espera que el margen bruto disminuya en los próximos trimestres, por lo que las perspectivas para las acciones de NVIDIA dependerán en gran medida de la capacidad de la compañía para compensar el aumento de los costos mediante el crecimiento continuo de Data Center y su poder de fijación de precios.
El pico de crecimiento de los ingresos aún no parece estar a la vista. Sin embargo, la rentabilidad probablemente se haya acercado a su nivel más alto del ciclo actual. Si la esperada caída de los márgenes va seguida de una desaceleración notable del crecimiento de Data Center, sería una señal mucho más fuerte de que NVIDIA está pasando de una fase de hipercrecimiento a una etapa de desarrollo más madura.
Para las acciones de NVIDIA, la cuestión clave es si la compañía puede compensar el aumento de los costos mediante el crecimiento continuo de Data Center y un mayor poder de fijación de precios. Por ahora, el sólido crecimiento de Compute y Networking sigue respaldando el atractivo de inversión de NVIDIA.
Previsiones de los expertos sobre las acciones de NVIDIA Corporation
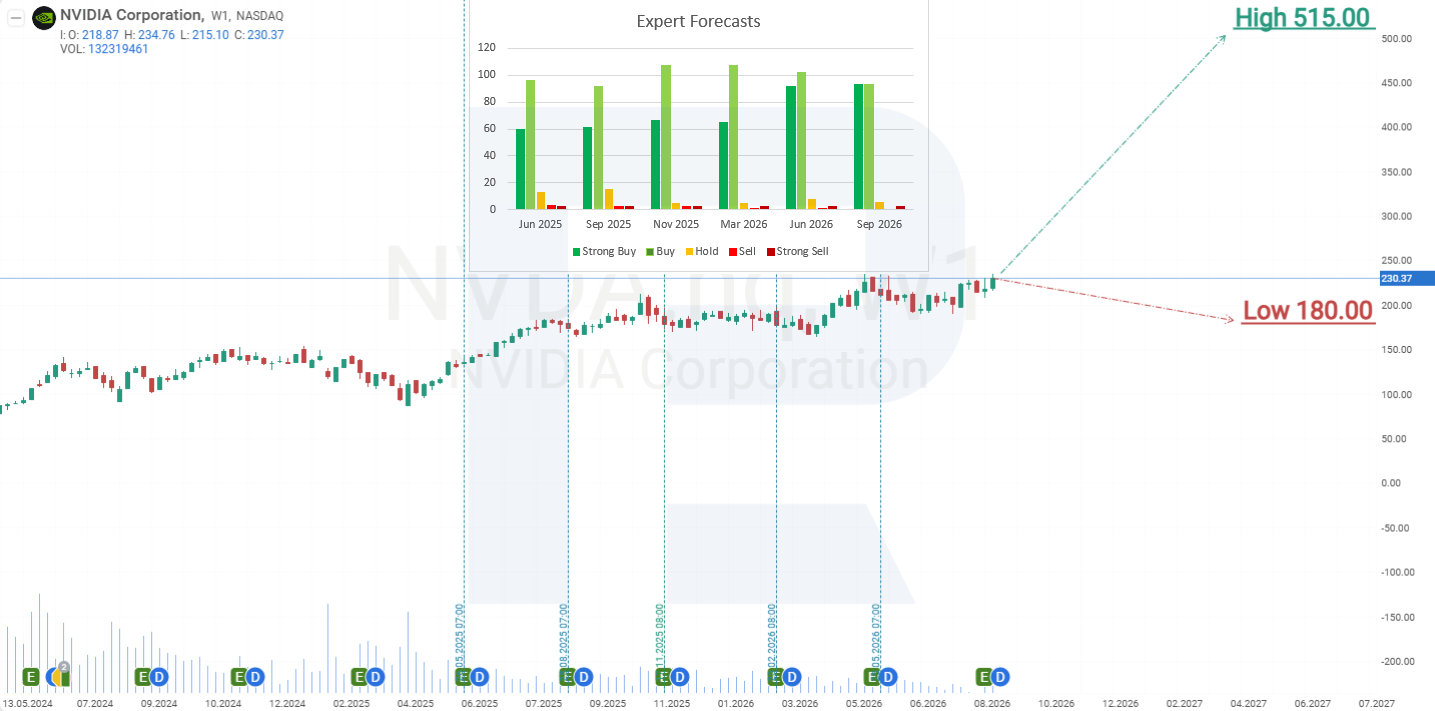
- Barchart: 45 de 50 analistas califican las acciones de NVIDIA como Compra fuerte, 3 como Comprar, 1 como Mantener y 1 como Venta fuerte. El precio objetivo más alto es de 515 USD y el más bajo, de 180 USD.
- MarketBeat: 52 de 55 analistas califican las acciones como Comprar, mientras que 3 las califican como Mantener. El precio objetivo más alto es de 515 USD y el más bajo, de 218 USD.
- TipRanks: los 29 analistas califican las acciones de NVIDIA como Comprar. El precio objetivo más alto es de 465 USD y el más bajo, de 275 USD.
- Stock Analysis: 48 de 60 analistas califican las acciones de NVIDIA como Compra fuerte, 9 como Comprar, 2 como Mantener y 1 como Venta fuerte. El precio objetivo más alto es de 515 USD y el más bajo, de 180 USD.
La mayoría de los analistas mantiene una visión positiva sobre NVIDIA. Según Barchart, MarketBeat, TipRanks y Stock Analysis, una abrumadora mayoría recomienda comprar acciones de NVDA, aunque el rango de precios objetivo sigue siendo amplio.
Sin embargo, la evolución futura del precio de las acciones de NVIDIA dependerá de que los resultados financieros de la compañía sigan cumpliendo las expectativas excepcionalmente altas del mercado.
Previsión del precio de las acciones de NVIDIA Corporation para 2026
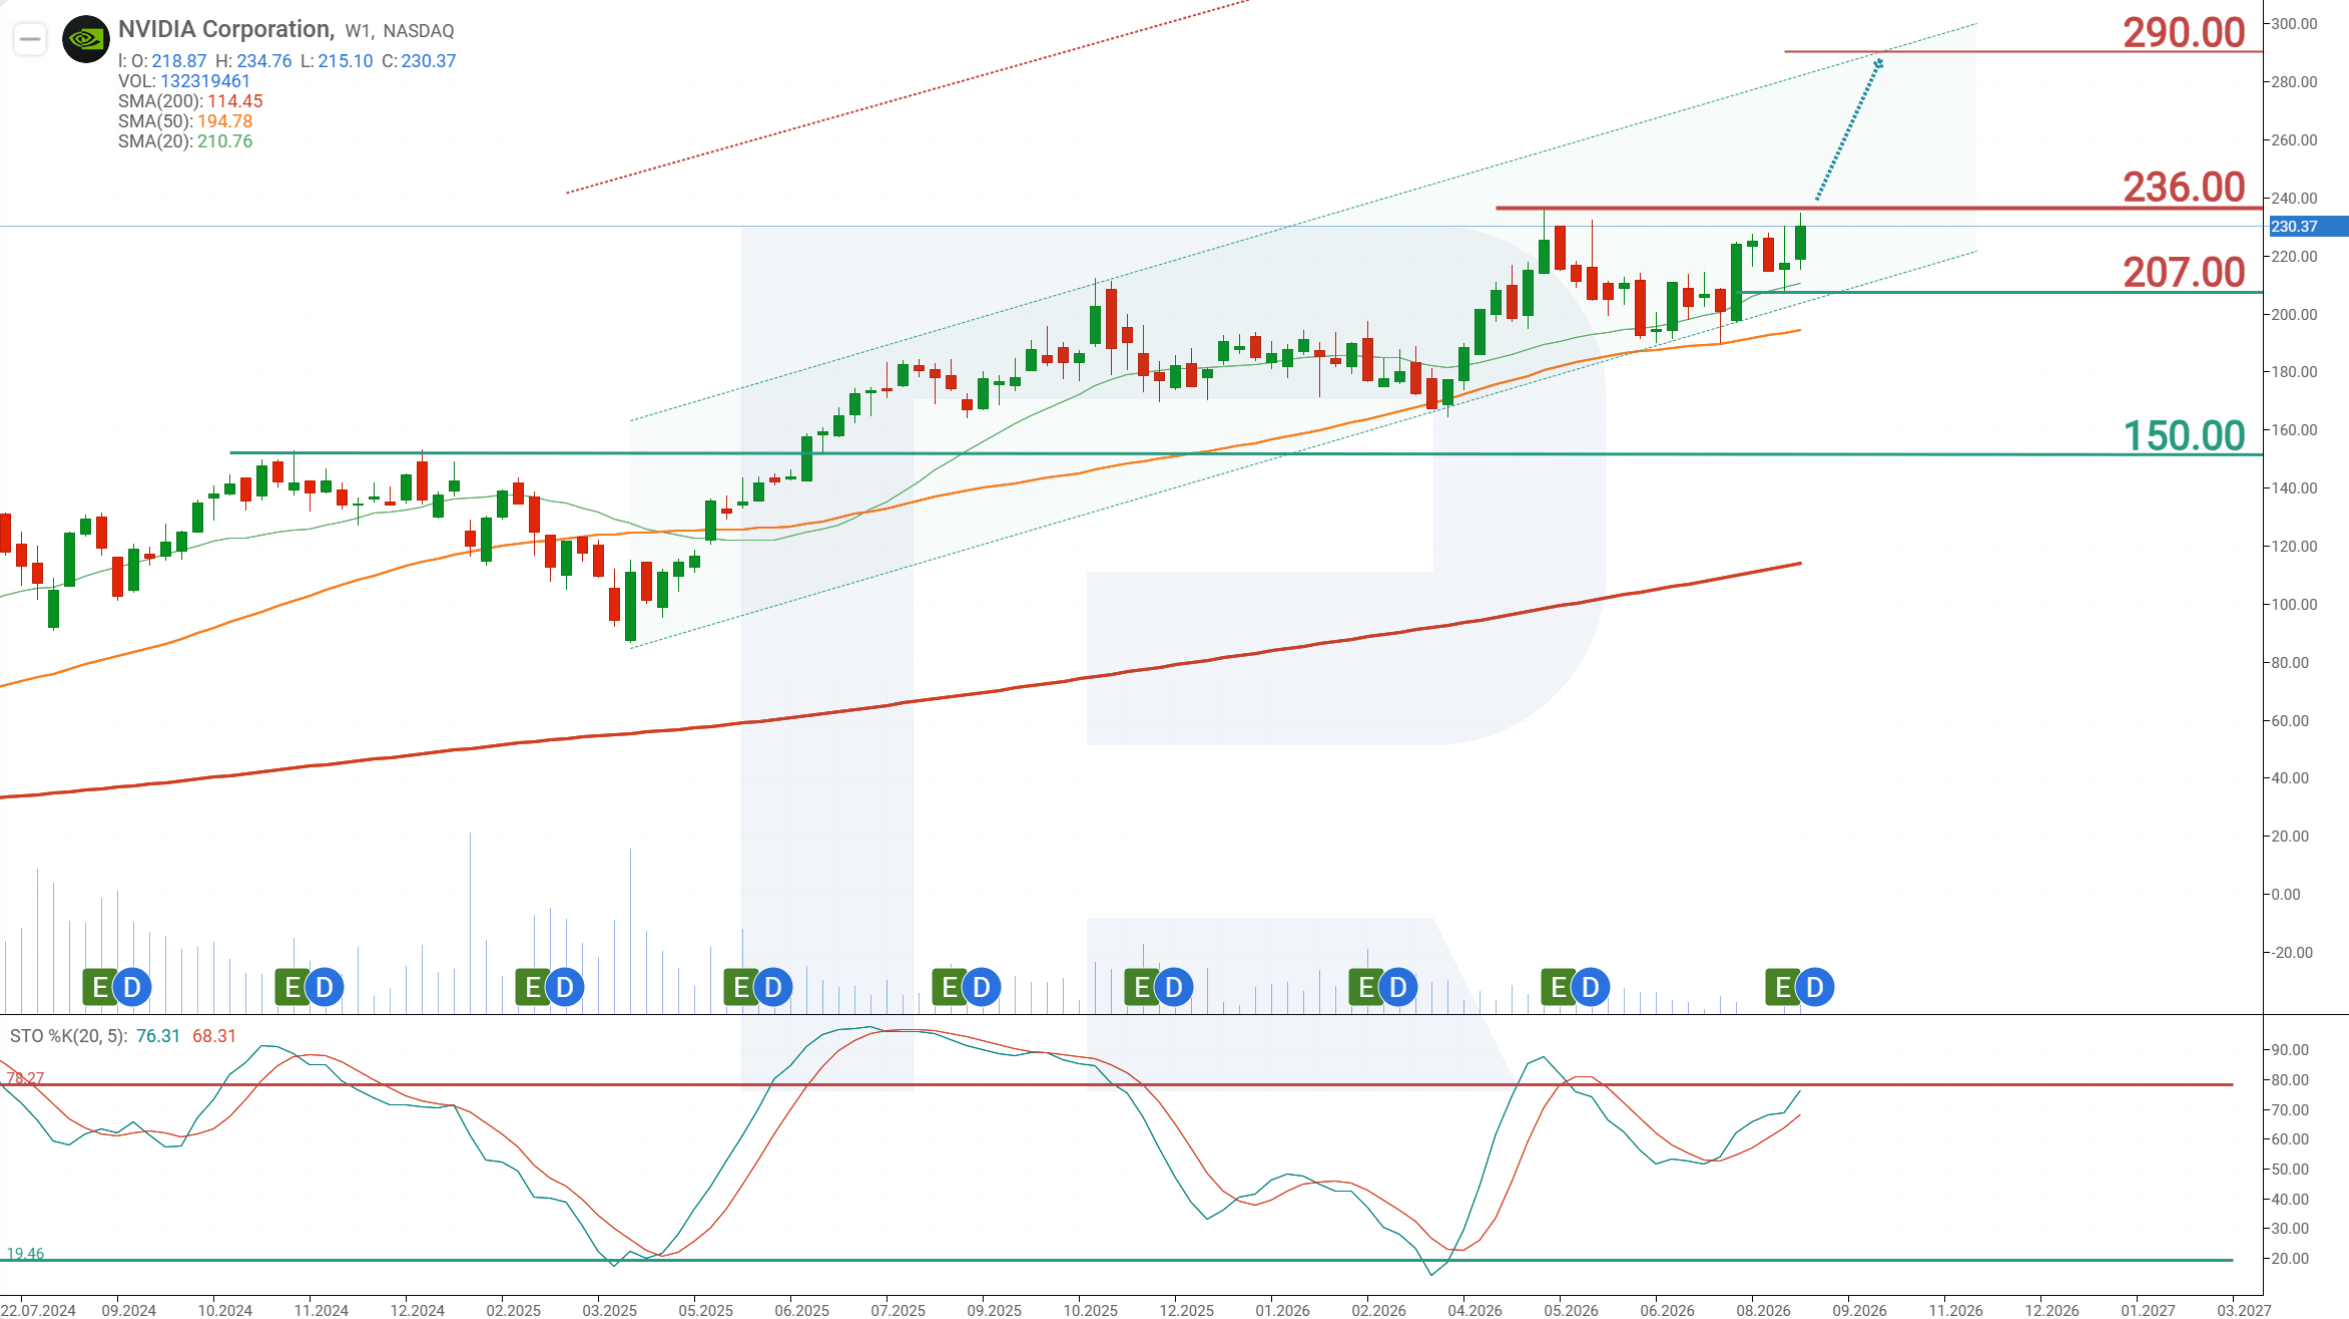
Al momento de redactar este artículo, las acciones de NVDA cotizan alrededor de 230 USD.
En el gráfico semanal, las acciones de NVDA cotizan por encima de su Media Móvil de 200 periodos, lo que indica que la tendencia alcista de largo plazo sigue intacta. Las Medias Móviles de 20 y 50 periodos también permanecen por debajo del precio actual, confirmando la fortaleza de los compradores. Al mismo tiempo, el indicador Stochastic se aproxima a la zona de sobrecompra. Esto sugiere que el fuerte impulso alcista podría continuar, aunque también aumenta la probabilidad de correcciones de corto plazo.
El nivel de resistencia clave del gráfico se encuentra en 236 USD. Una ruptura decisiva por encima de este nivel podría abrir el camino a nuevas subidas. Con base en el comportamiento actual de las acciones de NVIDIA, el siguiente escenario describe su posible movimiento durante la segunda mitad de 2026.
La estrategia de trading para las acciones de NVDA consiste en colocar una orden Buy Stop en 237.00 USD, por encima de la resistencia de 236.00 USD. Se recomienda situar el Take Profit en 288.00 USD, cerca del límite superior del canal ascendente. El Stop Loss se recomienda en 204.00 USD, por debajo del soporte más cercano en 207.00 USD.
Buy Stop – 237.00
Take Profit – 288.00
Stop Loss – 204.00
El risk-to-reward ratio de esta operación es de 1:1.5.
Gestión de la posición: una vez que la acción haya avanzado un 10% en la dirección prevista, mueva el Stop Loss al nivel de entrada. Después, el stop de protección debe seguir al precio manteniendo una distancia del 10%. Continúe ajustando el stop hasta que la posición se cierre en el Take Profit o en el Stop Loss, según cuál de los niveles se alcance primero.
Conclusión
El análisis de NVDA muestra que las perspectivas fundamentales de NVIDIA siguen siendo sólidas. El negocio de Data Center continúa registrando un crecimiento anual de tres dígitos, Blackwell mantiene una fuerte demanda y Vera Rubin comienza a definir la siguiente etapa del ciclo de productos de la compañía.
El principal riesgo para los próximos trimestres será la caída del margen bruto. Si NVIDIA logra compensar el aumento de los costos mediante el crecimiento continuo de Data Center y mantiene un fuerte crecimiento de los beneficios, las perspectivas de nuevas subidas de las acciones de NVDA seguirán siendo positivas.
Desde el punto de vista técnico, las perspectivas para las acciones de NVIDIA siguen siendo positivas, siempre que el precio supere de forma convincente la resistencia clave de 236 USD. En ese escenario, el siguiente objetivo alcista podría situarse en 288 USD, cerca del límite superior del canal ascendente.
Aviso legal: Este artículo ha sido traducido con la ayuda de herramientas de IA. Si bien se ha hecho todo lo posible para preservar su significado original, pueden existir algunas inexactitudes u omisiones. En caso de duda, consulte la fuente original en inglés.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.