
El negocio internacional de PepsiCo respalda a PepsiCo – pronóstico de las acciones PEP
A pesar de los desafíos en Norteamérica, el negocio internacional de PepsiCo continúa creciendo, mientras que la compañía conserva su estatus de Aristócrata del Dividendo. El análisis de las acciones de PEP sugiere potencial alcista hacia 145 USD tras una ruptura por encima de la resistencia en 134 USD.
PepsiCo, Inc. (NASDAQ: PEP) cerró el Q3 de 2026 con un aumento de los ingresos del 5.6% hasta 25.27 mil millones de USD, superando las expectativas de los analistas. El beneficio ajustado por acción aumentó un 2% hasta 2.34 USD, mientras que el crecimiento orgánico de los ingresos se aceleró al 3.1% desde el 2.4% del trimestre anterior. El negocio internacional siguió siendo el principal motor de crecimiento, mientras que las dos divisiones norteamericanas no registraron crecimiento orgánico de los ingresos.
A pesar del aumento de las ventas, el margen operativo ajustado disminuyó del 17.3% al 16.9%, lo que indica que las presiones de costes persisten.
Como resultado, la dirección redujo su previsión de crecimiento del Core EPS para 2026 al 2.5–3.5%, frente a su expectativa anterior de crecimiento cerca del extremo inferior del rango del 5–7%. Por lo tanto, PepsiCo continúa expandiendo su negocio, pero la recuperación de la rentabilidad está tardando más de lo previsto anteriormente.
Este artículo examina el negocio y la estructura de ingresos de PepsiCo, Inc., revisa los resultados trimestrales de la compañía y ofrece un análisis fundamental de PEP. También presenta las previsiones de los analistas para las acciones de PepsiCo en 2026 y examina el rendimiento de las acciones de PepsiCo para ofrecer un pronóstico de las acciones de PepsiCo, Inc. para 2026.
Acerca de PepsiCo, Inc.
PepsiCo, Inc. es una corporación multinacional estadounidense que produce y vende alimentos, bebidas sin alcohol y aperitivos. Su cartera incluye marcas reconocidas como Cheetos, Gatorade, Lay’s, Mountain Dew, Pepsi, Quaker y Tropicana. La empresa fue fundada en 1965 mediante la fusión de The Pepsi-Cola Company y Frito-Lay. El 13 de noviembre de 1972, PepsiCo, Inc. salió a bolsa en el NYSE, y desde entonces sus acciones cotizan bajo el símbolo PEP.
Principales fuentes de ingresos de PepsiCo, Inc.
PepsiCo, Inc. es una compañía multinacional estadounidense que produce alimentos, snacks y bebidas no alcohólicas. Su cartera incluye Pepsi, Lay’s, Doritos, Cheetos, Gatorade, Mountain Dew, Quaker y otras marcas conocidas. La compañía se formó en 1965 mediante la fusión de Pepsi-Cola y Frito-Lay. Las acciones de PepsiCo cotizan en NASDAQ con el ticker PEP.
Desde 2025, PepsiCo informa sobre seis segmentos principales de negocio:
- PepsiCo Foods North America (PFNA) – produce y vende snacks, cereales y otros productos alimenticios en EE. UU. y Canadá.
- PepsiCo Beverages North America (PBNA) – produce y vende bebidas no alcohólicas en Norteamérica.
- International Beverages Franchise – negocio internacional de franquicias de bebidas de la compañía, incluido SodaStream.
- Europe, Middle East and Africa (EMEA) – produce y vende alimentos y bebidas en Europa, Oriente Medio y África.
- Latin America Foods – negocio de alimentos de la compañía en los mercados latinoamericanos.
- Asia Pacific Foods – negocio de alimentos de la compañía en la región Asia-Pacífico, incluidos India y China.
Esta estructura permite a PepsiCo generar ingresos en distintos mercados y reducir su dependencia de regiones individuales. Esta ventaja se hizo especialmente evidente en 2026, cuando las divisiones internacionales continuaron aumentando las ventas mientras la demanda en Norteamérica se debilitaba.
Informe del Q3 2024 de PepsiCo, Inc.
El 8 de octubre, PepsiCo presentó sus resultados financieros del tercer trimestre de 2024. A continuación se detallan las cifras clave del informe:
- Ingresos: 23.32 mil millones de USD (-0.6%)
- Ingreso neto: 2.93 mil millones de USD (-5.0%)
- Ganancias por acción (EPS): 2.13 USD (-4.9%)
- Ganancia operativa: 3.87 mil millones de USD (-3.6%)
Ingresos por segmento:
- Frito-Lay Norteamérica: 5.89 mil millones de USD (-1.2%)
- Bebidas PepsiCo Norteamérica: 7.17 mil millones de USD (+0.1%)
- Quaker Foods Norteamérica: 648.00 millones de USD (-13.2%)
Ingresos por región:
- América Latina: 2.91 mil millones de USD (-4.6%)
- Europa: 3.94 mil millones de USD (+6.4%)
- África, Medio Oriente y Asia Oriental: 1.55 mil millones de USD (-6.2%)
- Asia-Pacífico: 1.19 mil millones de USD (-1.4%)
La dirección de PepsiCo señaló que la compañía demuestra resiliencia a pesar de las condiciones difíciles. Los problemas clave en el Q3 fueron el retiro del mercado de productos Quaker por posible contaminación por Salmonella y las tensiones geopolíticas en algunos mercados internacionales.
El CEO Ramon Laguarta destacó que la empresa se ha mantenido rentable gracias al estricto control de costes y a la continua inversión en su competitividad. Sin embargo, a la luz de estos desafíos, PepsiCo revisó sus perspectivas de ingresos para el cuarto trimestre y para todo el año 2024. Ahora se espera que el crecimiento de ingresos se sitúe por debajo del 4% previsto anteriormente, mientras que la previsión de crecimiento del BPA se mantiene en un mínimo del 8%. No obstante, PepsiCo mantiene una perspectiva positiva para el conjunto del año 2024.
A pesar de que el rendimiento financiero disminuyó en comparación con el año anterior, el precio de la acción subió tras la publicación de los resultados.
Informe del Q4 2024 de PepsiCo, Inc.
El 3 de febrero de 2025, PepsiCo publicó sus resultados financieros del Q4 de 2024. Las principales cifras se presentan a continuación:
- Ingresos: 27.78 mil millones de USD (–0.2%)
- Beneficio neto: 1.52 mil millones de USD (+15.4%)
- Beneficio por acción: 1.11 USD (+18.1%)
- Beneficio operativo: 2.25 mil millones de USD (+33.7%)
Ingresos por segmento:
- Frito-Lay North America: 7.31 mil millones de USD (–2.1%)
- PepsiCo Beverages North America: 7.91 mil millones de USD (–2.1%)
- Quaker Foods North America: 874.00 millones de USD (–0.1%)
Ingresos por región:
- Latinoamérica: 3.69 mil millones de USD (–6.9%)
- Europa: 4.47 mil millones de USD (+6.2%)
- África, Oriente Medio y Asia Oriental: 2.03 mil millones de USD (+4.9%)
- Región Asia-Pacífico: 1.48 mil millones de USD (+2.1%)
Uno de los principales factores que pesó sobre los resultados financieros fue un cambio en las preferencias de los consumidores, especialmente en Norteamérica. La menor demanda de snacks salados y bebidas afectó los ingresos de estos segmentos. Sin embargo, la dirección destacó que la compañía estaba adaptando activamente su cartera de productos a las nuevas tendencias, incluido el creciente interés de los consumidores por opciones alimentarias más saludables. En este contexto, PepsiCo destacó el exitoso lanzamiento de productos como Pepsi Zero Sugar y SunChips, que reflejan el cambio en las preferencias de los consumidores.
Las perspectivas de PepsiCo para 2025 incluían un crecimiento orgánico de los ingresos de un porcentaje bajo de un solo dígito y un crecimiento del beneficio ajustado por acción de un porcentaje medio de un solo dígito, reflejando un optimismo moderado sobre el desempeño futuro de la compañía. La empresa también anunció un aumento del dividendo del 5% y recompras de acciones, con alrededor de 8.6 mil millones de USD en retornos totales previstos para los accionistas.
Informe del Q1 2025 de PepsiCo, Inc.
El 24 de abril de 2025, PepsiCo publicó sus resultados financieros del Q1 de 2025. Las principales cifras se presentan a continuación:
- Ingresos: 17.92 mil millones de USD (–1.8%)
- Beneficio neto: 1.84 mil millones de USD (–10%)
- Beneficio por acción: 1.33 USD (–10%)
- Beneficio operativo: 2.58 mil millones de USD (–5%)
Ingresos por segmento:
- International Beverages Franchise: 0.76 mil millones de USD (+3%)
- PepsiCo Beverages North America: 5.87 mil millones de USD (sin cambios)
- PepsiCo Foods North America: 6.21 mil millones de USD (–1%)
Ingresos por región:
- Europa, Oriente Medio y África: 2.39 mil millones de USD (–2%)
- Latin America Foods: 1.67 mil millones de USD (–12%)
- Asia Pacific Foods: 1.02 mil millones de USD (–2%)
Los resultados del Q1 de 2025 de PepsiCo mostraron cómo la compañía estaba navegando por un entorno difícil marcado por disputas comerciales globales, cambios en las preferencias de los consumidores y condiciones de mercado volátiles. Los ingresos disminuyeron un 1.8% interanual, mientras que el beneficio por acción se situó en 1.33 USD, ligeramente por debajo de las expectativas de los analistas.
Un factor clave detrás de los resultados fue la introducción de aranceles, concretamente un arancel del 10% sobre las importaciones de concentrado para refrescos desde Irlanda y un arancel del 25% sobre las importaciones de aluminio. Esto aumentó los costes de producción, presionó los márgenes y llevó a la compañía a revisar sus perspectivas para 2025.
Para todo el ejercicio 2025, la dirección de PepsiCo esperaba un crecimiento orgánico de los ingresos de un porcentaje bajo de un solo dígito y un beneficio ajustado por acción aproximadamente estable en términos de divisa constante.
Informe Q2 2025 de PepsiCo, Inc.
El 17 de julio de 2025, PepsiCo publicó sus resultados financieros del Q2 de 2025 para el trimestre finalizado el 14 de junio. Las principales cifras se presentan a continuación:
- Ingresos netos: 22.73 mil millones de USD (+1.0%)
- Crecimiento orgánico de los ingresos: +2.1%
- Beneficio neto: 1.26 mil millones de USD (–59%)
- Beneficio por acción: 0.92 USD (–58%)
- Beneficio operativo: 1.79 mil millones de USD (–56%)
Ingresos por segmento:
- International Beverages Franchise: 1.39 mil millones de USD (+5%)
- PepsiCo Beverages North America: 6.87 mil millones de USD (+1%)
- PepsiCo Foods North America: 6.32 mil millones de USD (–2%)
Ingresos por región:
- Europa, Oriente Medio y África: 4.47 mil millones de USD (+7%)
- Latin America Foods: 2.92 mil millones de USD (+6%)
- Asia Pacific Foods: 1.00 mil millones de USD (sin cambios)
Los resultados del Q2 de 2025 de PepsiCo superaron las expectativas del mercado. Los ingresos orgánicos crecieron un 2% interanual, mientras que el EPS GAAP cayó a 0.92 USD debido a un deterioro extraordinario de activos intangibles de 1.86 mil millones de USD relacionado con las marcas Rockstar y Be & Cheery. En cuanto a la combinación de crecimiento, los precios siguieron siendo el principal contribuyente, mientras que los volúmenes generales permanecieron débiles.
En Norteamérica, la mejora esperada anteriormente no se materializó. El negocio de alimentos registró una caída orgánica de los ingresos del 2% interanual debido a volúmenes débiles. Las bebidas en Norteamérica crecieron un 1%, con una mejora secuencial del volumen y ganancias de cuota de mercado para Pepsi y Pepsi Zero Sugar. El desempeño fue más sólido fuera de EE. UU. International Beverages Franchise creció un 5%, mientras que el negocio internacional de bebidas en general creció un 9%, respaldado por una demanda resiliente en México, Brasil, Alemania, Polonia, Francia, Egipto, Türkiye, Arabia Saudita, Pakistán y Tailandia.
La compañía reafirmó sus perspectivas para 2025, esperando un crecimiento orgánico de los ingresos de un porcentaje bajo de un solo dígito y un Core EPS aproximadamente estable en términos de divisa constante. Con la reducción de los vientos en contra de las divisas, el impacto negativo esperado de los tipos de cambio para el año se redujo a –1.5 puntos porcentuales desde los –3 puntos porcentuales previstos anteriormente, mejorando las perspectivas del Core EPS en USD. Los planes de retorno de capital se mantuvieron sin cambios en 8.6 mil millones de USD para el año, compuestos por 7.6 mil millones de USD en dividendos y 1.0 mil millones de USD en recompras de acciones. La dirección siguió centrada en restablecer el crecimiento en Norteamérica mediante el énfasis en las propuestas de valor, la simplificación de la cartera y el avance de la iniciativa One North America, al tiempo que consideraba posibles costes adicionales de la cadena de suministro y riesgos arancelarios, que esperaba compensar mediante mejoras de productividad y gestión de ingresos.
Resultados de PepsiCo, Inc. del 3T de 2025
El 9 de octubre, PepsiCo publicó sus resultados financieros del Q3 de 2025 para el trimestre finalizado el 6 de septiembre, que superaron las expectativas. Las principales cifras se presentan a continuación:
- Ingresos netos: 23.94 mil millones de USD (+2.6%)
- Crecimiento orgánico de los ingresos: +1.3%
- Beneficio neto: 2.60 mil millones de USD (–11%)
- Beneficio por acción: 1.90 USD (–11%)
- Beneficio operativo: 3.57 mil millones de USD (–8%)
Ingresos por segmento:
- International Beverages Franchise: 1.29 mil millones de USD (sin cambios)
- PepsiCo Beverages North America: 7.32 mil millones de USD (+2%)
- PepsiCo Foods North America: 6.53 mil millones de USD (sin cambios)
Ingresos por región:
- Europa, Oriente Medio y África: 5.02 mil millones de USD (+9%)
- Latin America Foods: 2.66 mil millones de USD (+2%)
- Asia Pacific Foods: 1.12 mil millones de USD (+2%)
En el Q3 de 2025, los ingresos de PepsiCo aumentaron un 2.6% interanual hasta 23.94 mil millones de USD, mientras que el beneficio ajustado por acción alcanzó 2.29 USD, superando las expectativas de los analistas. Sin embargo, el crecimiento orgánico de los ingresos fue de solo el 1.3%, lo que indica que la compañía continuó enfrentando dificultades para aumentar las ventas en su negocio principal. Las divisiones internacionales siguieron siendo el principal motor de crecimiento, compensando el débil desempeño en Norteamérica.
El desempeño entre segmentos fue mixto. Los volúmenes de ventas disminuyeron en Frito-Lay North America, mientras que los aumentos de precios solo compensaron parcialmente la débil demanda. PepsiCo Beverages North America obtuvo mejores resultados, respaldada por el crecimiento de las ventas de Gatorade, Mountain Dew y Zero Sugar.
El negocio internacional siguió siendo el principal motor de crecimiento. Los ingresos en Latinoamérica aumentaron un 2%, mientras que Europa se mantuvo en el nivel del año anterior. AMEA registró un fuerte crecimiento, especialmente en India, Arabia Saudita y China.
PepsiCo mantuvo sus cautelosas perspectivas para todo el año, esperando un crecimiento orgánico de los ingresos de un porcentaje bajo de un solo dígito y un beneficio por acción aproximadamente estable en términos de divisa constante. Al mismo tiempo, el impacto negativo esperado de los tipos de cambio se redujo de –1.5 a –0.5 puntos porcentuales, lo que significa que el Core EPS de 2025 podría disminuir solo un 0.5%, una mejora respecto a las expectativas anteriores.
Resultados de PepsiCo, Inc. del cuarto trimestre de 2025
El 3 de febrero, PepsiCo publicó sus resultados financieros del Q4 de 2025 para el trimestre finalizado el 27 de diciembre, que superaron las expectativas. Las principales cifras se presentan a continuación:
- Ingresos netos: 29.34 mil millones de USD (+5.6%)
- Crecimiento orgánico de los ingresos: +2.1%
- Beneficio neto: 2.54 mil millones de USD (+67%)
- Beneficio por acción: 1.85 USD (+68%)
- Beneficio operativo: 3.56 mil millones de USD (+58%)
Ingresos por segmento:
- International Beverages Franchise: 1.58 mil millones de USD (+2%)
- PepsiCo Beverages North America: 8.20 mil millones de USD (+2%)
- PepsiCo Foods North America: 8.31 mil millones de USD (–1%)
Ingresos por región:
- Europa, Oriente Medio y África: 6.08 mil millones de USD (+5%)
- Latin America Foods: 3.68 mil millones de USD (+5%)
- Asia Pacific Foods: 1.49 mil millones de USD (+4%)
Los resultados de PepsiCo superaron las expectativas de los analistas y mostraron un desempeño moderadamente sólido. Los ingresos alcanzaron 29.34 mil millones de USD, por encima de la previsión de 28.96 mil millones de USD, mientras que el beneficio ajustado por acción (Core EPS ) fue de 2.26 USD, por encima de los 2.24 USD esperados. El crecimiento de los ingresos se aceleró, respaldado por una mejora de las ventas en divisiones clave, movimientos favorables de los tipos de cambio y marcas adquiridas, incluidas Siete y Poppi. Los ingresos orgánicos aumentaron un 2.1%, lo que indica una recuperación moderada de las ventas.
En 2026, la dirección planeaba aumentar el gasto en publicidad para estimular la demanda. Para el año, la dirección pronosticó un crecimiento orgánico de los ingresos del 2–4%, un crecimiento del Core EPS del 4–6% en términos de divisa constante y un crecimiento del Core EPS del 5–7% incluyendo el impacto de los movimientos de divisas. La compañía también anunció un aumento del 4% de su dividendo anual, marcando su 54.º año consecutivo de incrementos del dividendo.
PepsiCo, Inc. Q1 2026 financial results
El 16 de abril, PepsiCo publicó sus resultados financieros del Q1 de 2026 para el trimestre finalizado el 21 de marzo. Las principales cifras se presentan a continuación:
- Ingresos netos: 19.44 mil millones de USD (+8.5%)
- Crecimiento orgánico de los ingresos: +2.6%
- Beneficio neto: 2.33 mil millones de USD (+27%)
- Beneficio por acción: 1.70 USD (+27%)
- Beneficio operativo: 3.21 mil millones de USD (+24%)
Ingresos por segmento:
- International Beverages Franchise: 0.82 mil millones de USD (+9%)
- PepsiCo Beverages North America: 6.39 mil millones de USD (+9%)
- PepsiCo Foods North America: 6.33 mil millones de USD (+2%)
Ingresos por región:
- Europa, Oriente Medio y África: 2.82 mil millones de USD (+18%)
- Latin America Foods: 1.93 mil millones de USD (+16%)
- Asia Pacific Foods: 1.14 mil millones de USD (+11%)
Los resultados del Q1 de 2026 de PepsiCo superaron las expectativas del mercado. Los ingresos alcanzaron 19.44 mil millones de USD, frente a una previsión de 18.94 mil millones de USD, mientras que el beneficio ajustado por acción fue de 1.61 USD, por encima de la estimación de consenso de 1.55 USD.
Los ingresos orgánicos crecieron un 2.6%, confirmando una demanda resiliente.
La dirección reafirmó sus perspectivas para todo el año, esperando un crecimiento orgánico de los ingresos del 2–4% y un crecimiento de los ingresos netos del 4–6%. El crecimiento del Core EPS, incluido el impacto de los movimientos de divisas, se pronosticó en un 5–7%. La compañía también planeaba devolver 8.9 mil millones de USD a los accionistas, compuestos por 7.9 mil millones de USD en dividendos y 1 mil millones de USD en recompras de acciones.
Resultados financieros del Q2 de 2026 de PepsiCo, Inc.
El 9 de julio, PepsiCo publicó sus resultados financieros del Q2 de 2026 para el trimestre finalizado el 13 de junio. Las principales cifras se presentan a continuación:
- Ingresos netos: 24.18 mil millones de USD (+6.4%)
- Crecimiento orgánico de los ingresos: +2.4%
- Beneficio neto: 2.98 mil millones de USD (+136%)
- Beneficio por acción: 2.18 USD (+137%)
- Beneficio operativo: 4.02 mil millones de USD (+125%)
Ingresos por segmento:
- International Beverages Franchise: 1.52 mil millones de USD (+11%)
- PepsiCo Beverages North America: 7.24 mil millones de USD (+7%)
- PepsiCo Foods North America: 6.37 mil millones de USD (–2%)
Ingresos por región:
- Europa, Oriente Medio y África: 4.98 mil millones de USD (+10%)
- Latin America Foods: 2.94 mil millones de USD (+15%)
- Asia Pacific Foods: 1.12 mil millones de USD (+12%)
Los resultados del Q2 de 2026 de PepsiCo fueron mixtos. Los ingresos aumentaron un 6.4% hasta 24.18 mil millones de USD, superando la previsión del mercado de alrededor de 23.97 mil millones de USD. El beneficio ajustado fue de 2.20 USD por acción, frente a la estimación de consenso de 2.21 USD. Los ingresos orgánicos crecieron un 2.4%, mientras que los movimientos de divisas contribuyeron alrededor de 2.2 puntos porcentuales al crecimiento total de los ingresos, y las adquisiciones y desinversiones añadieron otros 1.8 puntos porcentuales.
El negocio internacional siguió siendo el principal motor de crecimiento, con un desempeño especialmente sólido en Asia, donde los volúmenes de ventas de alimentos aumentaron un 10%. El desempeño en Norteamérica siguió siendo más débil: los ingresos de Foods North America disminuyeron un 2%, mientras que los volúmenes de ventas permanecieron prácticamente sin cambios. En Beverages North America, los ingresos orgánicos crecieron solo un 1%, mientras que los volúmenes de ventas de bebidas disminuyeron un 4%.
Resultados financieros del Q3 de 2026 de PepsiCo, Inc.
El 8 de octubre, PepsiCo publicó sus resultados financieros del Q3 de 2026 para el trimestre finalizado el 5 de septiembre. Las principales cifras se presentan a continuación:
- Ingresos netos: 25.27 mil millones de USD (+5.6%)
- Crecimiento orgánico de los ingresos: +3.1%
- Beneficio neto: 3.07 mil millones de USD (+17%)
- Beneficio por acción: 2.23 USD (+17%)
- Beneficio operativo: 4.26 mil millones de USD (+19%)
Ingresos por segmento:
- International Beverages Franchise: 1.40 mil millones de USD (+8%)
- PepsiCo Beverages North America: 7.71 mil millones de USD (+5%)
- PepsiCo Foods North America: 6.50 mil millones de USD (0%)
Ingresos por región:
- Europa, Oriente Medio y África: 5.41 mil millones de USD (+8%)
- Latin America Foods: 3.02 mil millones de USD (+14%)
- Asia Pacific Foods: 1.23 mil millones de USD (+10%)
Los resultados del Q3 de 2026 de PepsiCo mostraron una mejora de las ventas, pero también confirmaron que la rentabilidad se estaba recuperando más lentamente de lo esperado. Los ingresos aumentaron un 5.6% interanual hasta 25.27 mil millones de USD, superando las previsiones de los analistas. El beneficio ajustado por acción fue de 2.34 USD, con un aumento de solo el 2%. Los ingresos orgánicos, que excluyen el impacto de los movimientos de divisas y las adquisiciones, crecieron un 3.1%, frente al 2.4% del trimestre anterior. Esto indica una aceleración gradual del negocio principal.
Los mercados internacionales siguieron siendo el principal motor de crecimiento. La demanda fue especialmente fuerte en Asia, donde los volúmenes de ventas de alimentos aumentaron un 11%. Por lo tanto, el negocio internacional continuó expandiéndose y ayudó a PepsiCo a compensar el débil desempeño en Norteamérica.
Las condiciones en el mercado estadounidense fueron considerablemente más difíciles. Los ingresos de PepsiCo Foods North America permanecieron prácticamente sin cambios en 6.50 mil millones de USD. Los volúmenes de ventas se mantuvieron en el nivel del año anterior, aunque la compañía había reducido los precios de algunos productos populares, incluidos Lay’s y Doritos, para recuperar clientes. Los ingresos de PepsiCo Beverages North America aumentaron un 5% hasta 7.71 mil millones de USD, aunque esto se debió principalmente a adquisiciones. Los ingresos orgánicos permanecieron prácticamente sin cambios, mientras que los volúmenes de ventas de bebidas disminuyeron un 2%. Esto indica que el problema de la débil demanda de los consumidores aún no se ha resuelto.
La caída de la rentabilidad siguió siendo otro desafío. A pesar del aumento de los ingresos, el margen operativo ajustado de PepsiCo cayó del 17.3% al 16.9%. El aumento de los costes de materias primas, producción, logística y publicidad continuó presionando el negocio. La compañía ya estaba implementando un programa de reducción de costes, pero los ahorros todavía no eran suficientes para compensar por completo el aumento de los costes. Como resultado, el beneficio operativo ajustado creció solo un 3%, significativamente más lento que los ingresos. Mientras tanto, el beneficio operativo GAAP aumentó un 19%, principalmente debido al impacto favorable de ciertos factores extraordinarios.
La dirección reconoció que la recuperación del negocio norteamericano tardaría más de lo previsto anteriormente. PepsiCo planeaba nuevas reducciones de costes y la optimización de su producción y cartera de productos, al tiempo que aumentaba la inversión en promoción de marcas y desarrollo de nuevos productos. Sin embargo, el principal factor negativo del informe fue la revisión a la baja de las perspectivas de beneficios de la compañía para 2026. PepsiCo ahora esperaba un crecimiento del Core EPS del 2.5–3.5%, frente a su previsión anterior de crecimiento cerca del extremo inferior del rango del 5–7%. En términos de divisa constante, la previsión de crecimiento del Core EPS se redujo al 1–2% desde el extremo inferior del rango del 4–6%. La compañía también pronosticó un crecimiento orgánico de los ingresos de alrededor del 3% y un crecimiento total de los ingresos de alrededor del 6%.
En general, los resultados de PepsiCo muestran que la compañía todavía puede aumentar las ventas, pero aún no ha logrado convertir ese crecimiento en un incremento comparable de los beneficios. El negocio internacional continúa mostrando un sólido desempeño, mientras que los volúmenes de ventas en Norteamérica siguen siendo débiles y los costes continúan pesando sobre los márgenes.
Análisis fundamental de PEP y principales impulsores de las acciones de PepsiCo, Inc.
En 2026, las perspectivas para las acciones de PepsiCo dependen en gran medida de una recuperación de las ventas en Norteamérica y de la capacidad de la compañía para mejorar la rentabilidad. A pesar del crecimiento sostenido de sus divisiones internacionales, el mercado estadounidense sigue siendo la principal fuente de desafíos. Se pueden utilizar tres indicadores clave para evaluar el éxito con el que PepsiCo está abordando estos problemas:
- Crecimiento orgánico de los ingresos de PepsiCo Foods North America
- Crecimiento orgánico de los ingresos de PepsiCo Beverages North America
- Margen operativo Core
El crecimiento orgánico de los ingresos de PepsiCo Foods North America muestra el desempeño de las ventas de snacks y otros productos alimenticios en Norteamérica, excluyendo el impacto de los movimientos de divisas y las adquisiciones. Esto ayuda a evaluar si el negocio principal de PepsiCo se está recuperando tras una prolongada desaceleración de la demanda.
El crecimiento orgánico de los ingresos de PepsiCo Beverages North America muestra el desempeño de las ventas de bebidas en Norteamérica, excluyendo el impacto de las adquisiciones y los movimientos de divisas. Este indicador es especialmente importante para PepsiCo porque los ingresos totales de la división pueden aumentar como resultado de adquisiciones de nuevas marcas incluso si las ventas del negocio existente muestran poco crecimiento.
El margen operativo Core muestra la proporción de los ingresos que PepsiCo conserva como beneficio operativo después de excluir ciertos factores extraordinarios. Este indicador ayuda a evaluar la eficacia del programa de reducción de costes de la compañía.
Por lo tanto, el escenario más favorable para las acciones de PepsiCo implica una recuperación simultánea de las ventas de alimentos y bebidas en Norteamérica y una mejora del margen operativo. En este caso, la compañía podría no solo aumentar los ingresos, sino también acelerar el crecimiento del beneficio ajustado, creando una base fundamental más sólida para una subida de las acciones de PEP.
Si la demanda sigue siendo débil y los márgenes continúan disminuyendo, incluso una reducción de costes exitosa podría no ser suficiente para respaldar una recuperación sostenida de las acciones.
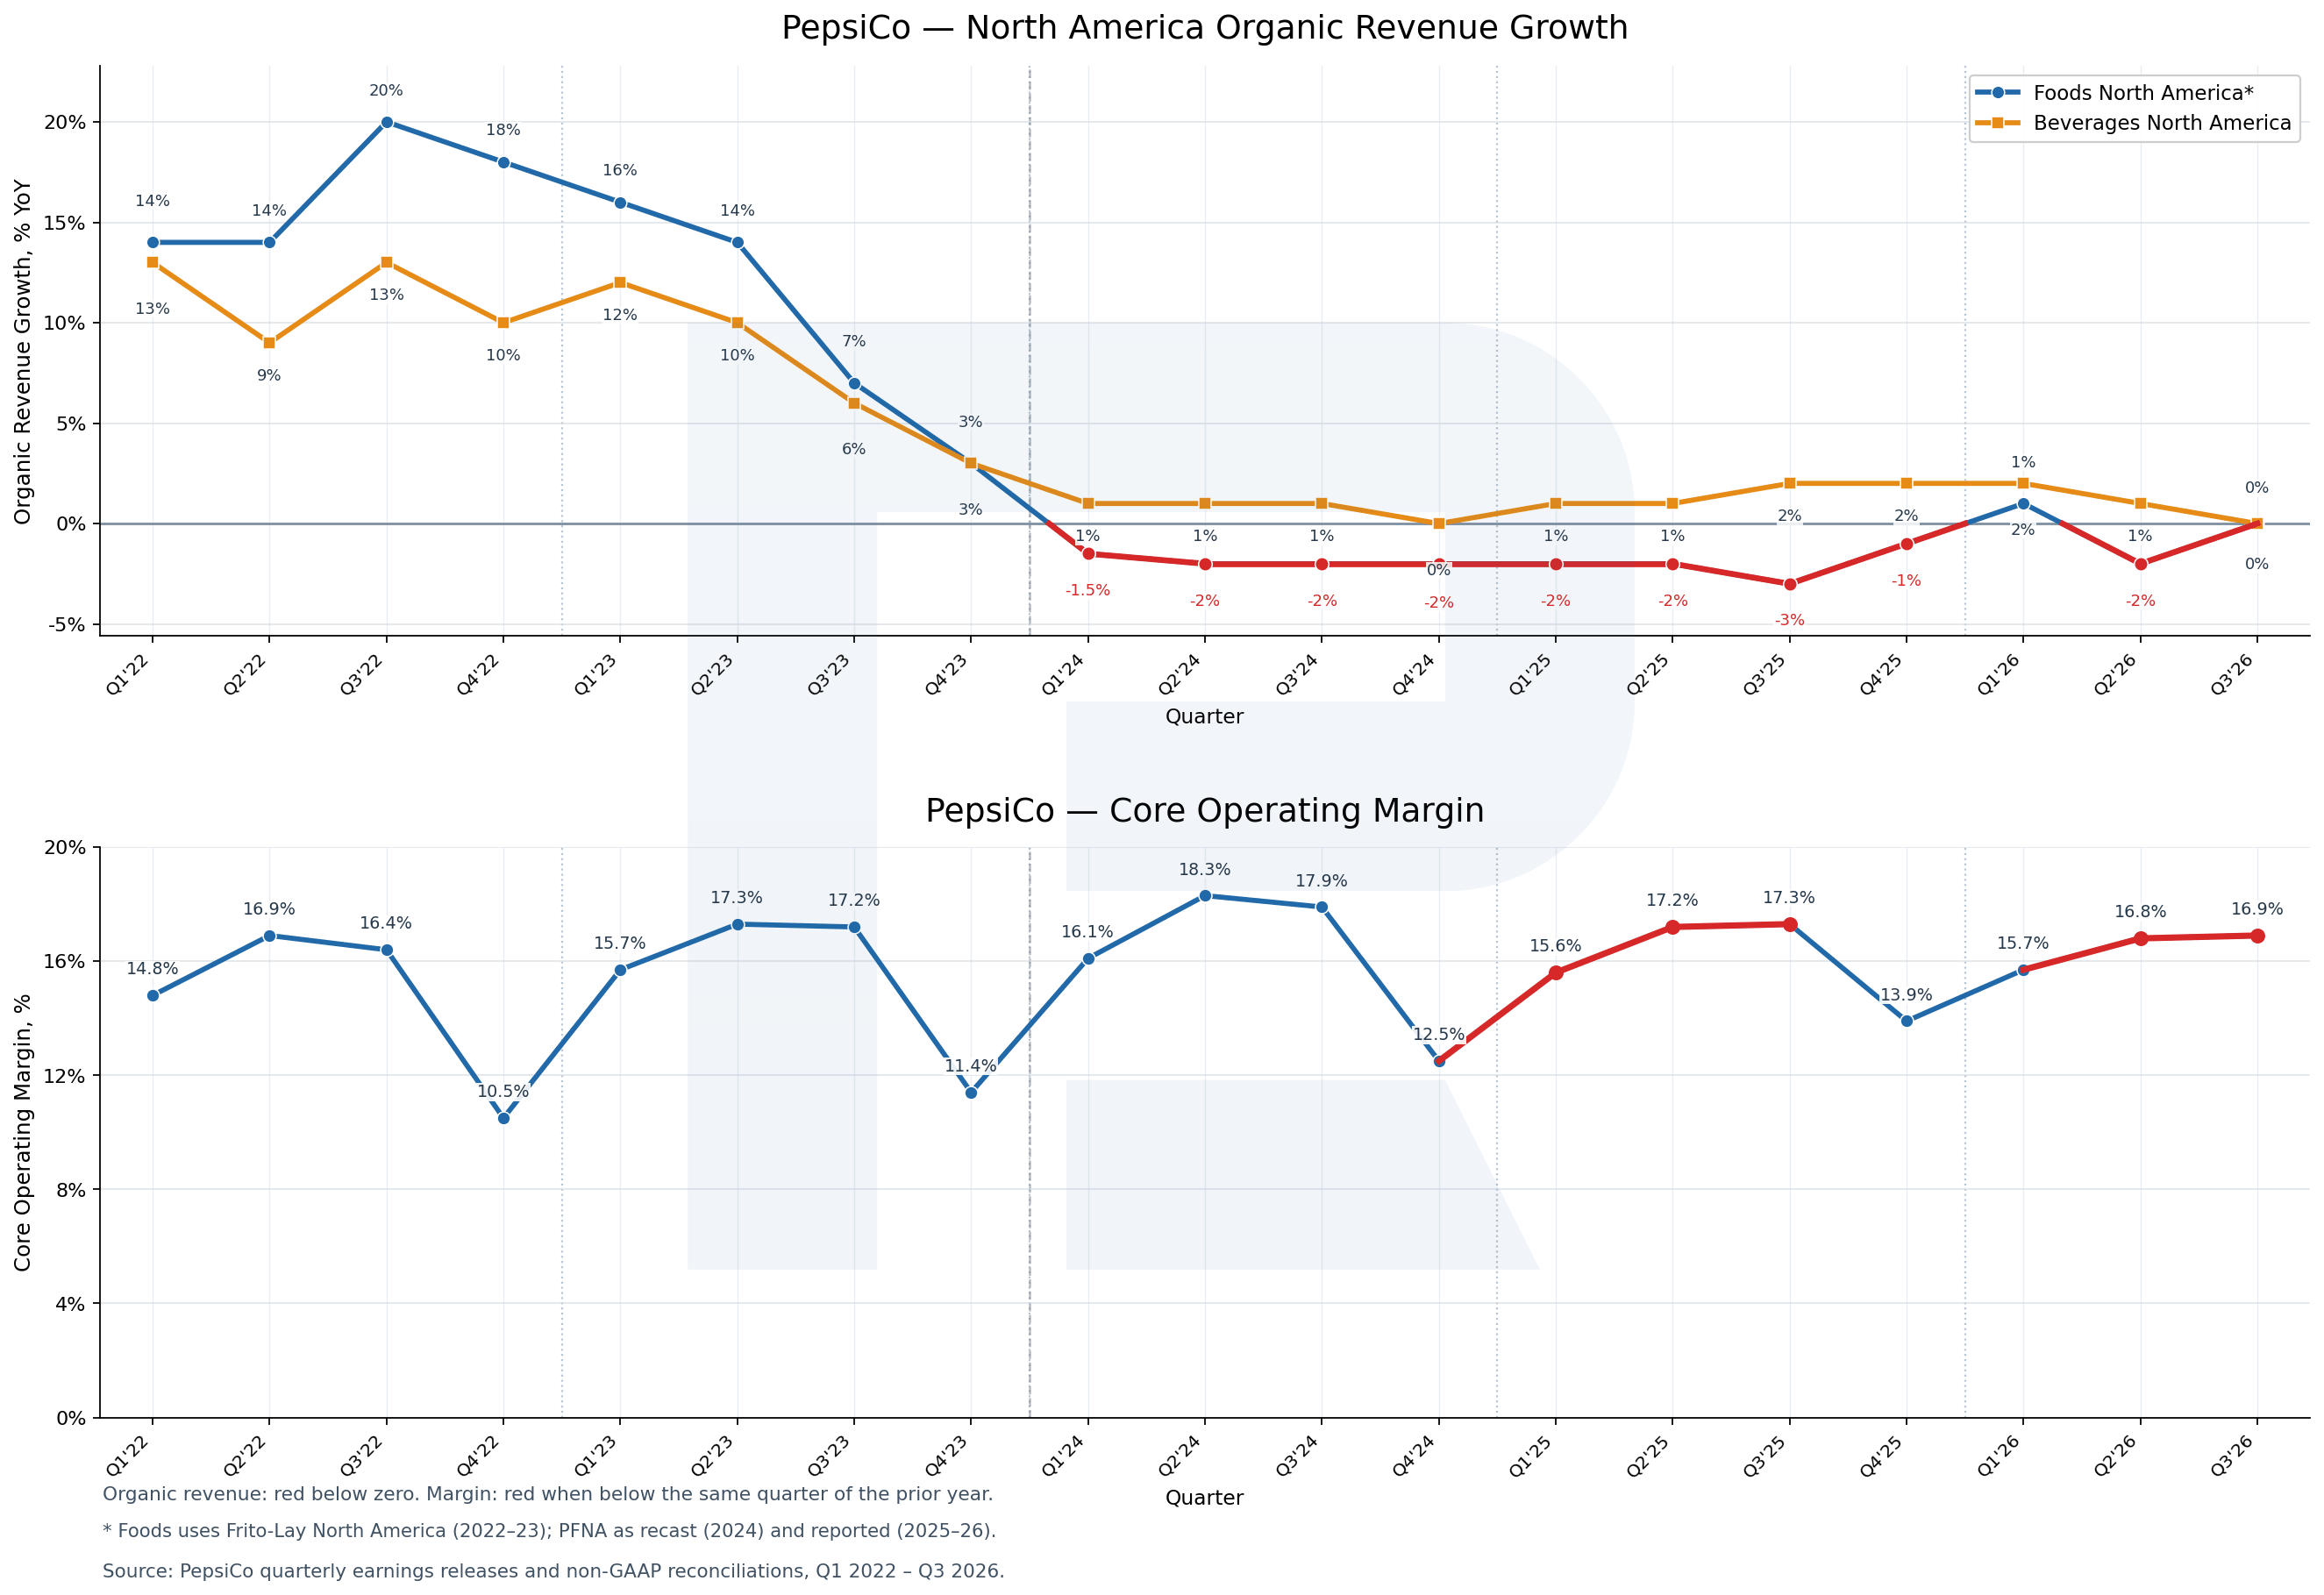
Los gráficos muestran que PepsiCo aún no ha logrado una recuperación sostenida de las ventas en Norteamérica. Tras un fuerte crecimiento en 2022–2023, los ingresos de PepsiCo Foods North America prácticamente han dejado de crecer. Las primeras señales apuntan a una mejora de la demanda de snacks, pero las reducciones de precios de determinados productos aún no han ayudado a la compañía a volver al crecimiento de los ingresos.
El desempeño de PepsiCo Beverages North America parece mejor. Sin embargo, una parte significativa del crecimiento está relacionada con adquisiciones de nuevas marcas. Los ingresos orgánicos permanecieron prácticamente sin cambios en el Q3, lo que sugiere que el negocio principal de bebidas aún enfrenta desafíos de demanda y que unos ingresos más altos todavía no indican una recuperación completa de las ventas.
La rentabilidad también plantea preocupaciones adicionales. Tras mejorar a comienzos de 2026, el Core Operating Margin volvió a estar bajo presión. La compañía está reduciendo costes y mejorando la eficiencia de producción, pero el aumento de los costes de materias primas, logística y marketing ha impedido hasta ahora una mejora sostenible de la rentabilidad.
En general, los fundamentales de PepsiCo sugieren que la compañía todavía está estabilizando las ventas en Norteamérica. Los ingresos orgánicos de sus dos mayores divisiones prácticamente han dejado de crecer, mientras que el margen operativo sigue bajo presión. Han aparecido las primeras señales de mejora de la demanda, pero aún no se han traducido en un crecimiento más rápido de los beneficios.
Sin embargo, el débil desempeño en Norteamérica no significa que PepsiCo esté enfrentando una crisis en toda la compañía. Sus divisiones internacionales siguen expandiéndose, apoyando el crecimiento general de los ingresos. La compañía también continúa generando flujo de caja libre positivo y puede mantener el pago de dividendos. En 2026, PepsiCo aumentó su dividendo por 54.º año consecutivo, reafirmando su estatus de Aristócrata del Dividendo.
Por lo tanto, el escenario más favorable para las acciones de PEP sigue siendo una recuperación del crecimiento orgánico de las ventas en Norteamérica junto con una mejora del Core Operating Margin. En este caso, el negocio internacional seguiría apoyando el desempeño financiero de la compañía. Al mismo tiempo, una mejora del desempeño de sus divisiones norteamericanas podría acelerar el crecimiento de los beneficios y proporcionar una base fundamental para una subida de las acciones.
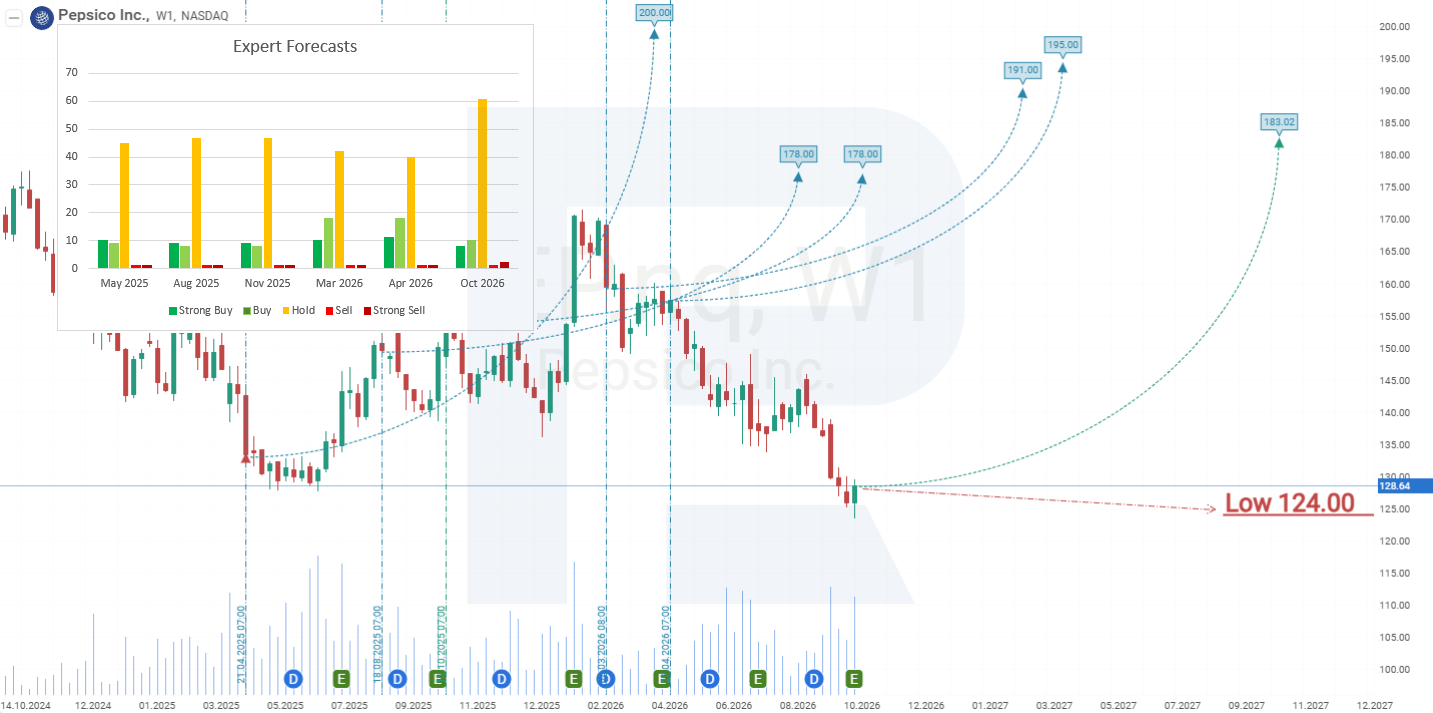
Previsiones de los expertos para las acciones de PepsiCo, Inc. en 2026
Las previsiones de los analistas que se presentan a continuación corresponden a los próximos 12 meses. Los límites superior e inferior representan las previsiones más optimistas y pesimistas, respectivamente. Estas estimaciones pueden cambiar tras la publicación de los nuevos resultados financieros de la compañía.
- Barchart : 5 de 23 analistas calificaron las acciones de PepsiCo como Compra fuerte, 17 como Mantener y 1 como Venta fuerte. El precio objetivo más alto es de 180 USD, mientras que el más bajo es de 124 USD.
- MarketBeat : 5 de 20 analistas calificaron las acciones como Comprar, 14 como Mantener y 1 como Vender. El precio objetivo más alto es de 183 USD, mientras que el más bajo es de 132 USD.
- TipRanks : 3 de 15 analistas calificaron las acciones como Comprar y 12 como Mantener. El precio objetivo más alto es de 176 USD, mientras que el más bajo es de 133 USD.
- Stock Analysis : 3 de 24 analistas calificaron las acciones como Compra fuerte, 2 como Comprar, 18 como Mantener y 1 como Venta fuerte. El precio objetivo más alto es de 169 USD, mientras que el más bajo es de 124 USD.
Previsión del precio de las acciones de PepsiCo, Inc. para 2026
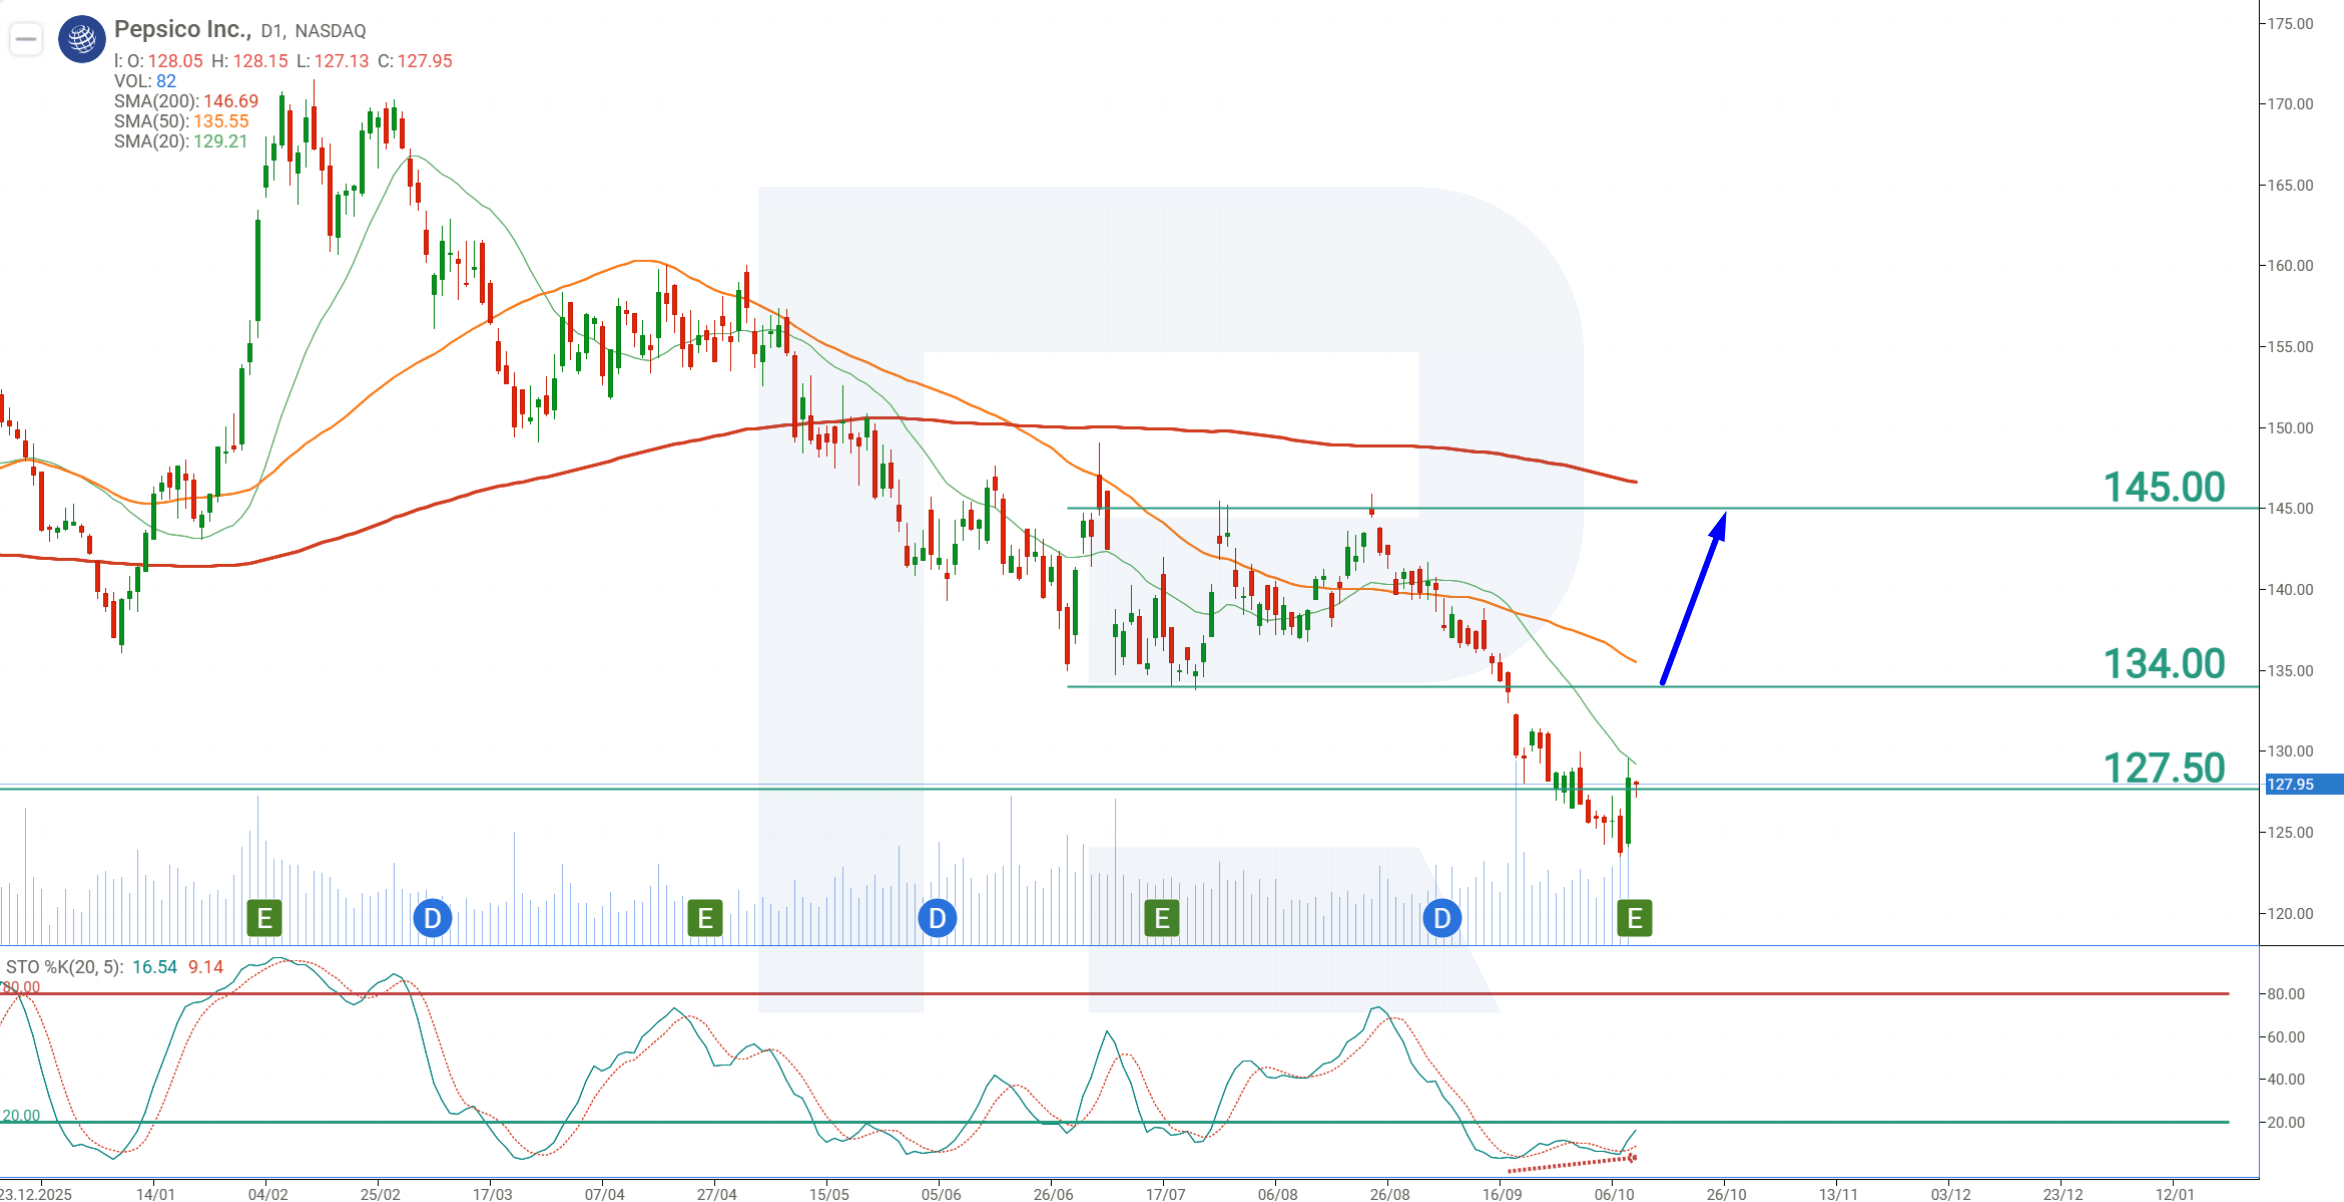
Al momento de redactar este artículo, las acciones de PEP cotizan a 128 USD.
En el marco temporal diario, las acciones de PEP cotizan por debajo de la media móvil de 200 periodos, lo que indica que la tendencia bajista sigue siendo dominante. Sin embargo, el oscilador Stochastic se encuentra profundamente en territorio de sobreventa, mientras que la convergencia alcista formada señala el potencial de una subida correctiva. Otro apoyo para una recuperación proviene de la falsa ruptura del soporte en 127.50 USD, que estuvo acompañada de un aumento del volumen de negociación. Esto indica la presencia de compradores cuando el precio cae por debajo de 127 USD.
El análisis fundamental de las acciones de PepsiCo muestra que la compañía tiene dificultades para restablecer el crecimiento de las ventas en Norteamérica, mientras que su negocio internacional continúa expandiéndose. Al mismo tiempo, PepsiCo continúa generando flujo de caja libre positivo, lo que le permite financiar el desarrollo del negocio y mantener el pago de dividendos. Esto es especialmente importante para los inversionistas centrados en los ingresos por dividendos. Por lo tanto, algunos accionistas pueden considerar la caída actual del precio de la acción como una oportunidad para aumentar sus posiciones a un precio más atractivo.
La combinación de la resiliencia fundamental de PepsiCo, las lecturas de sobreventa del Stochastic y las señales de interés comprador cerca del soporte crea, por lo tanto, las condiciones para una subida correctiva de las acciones de PEP. Sin embargo, dada la tendencia bajista dominante, abrir una posición larga antes de confirmar una reversión sería prematuro. Una ruptura por encima de la resistencia en 134 USD podría proporcionar esa señal, indicando un fortalecimiento de la actividad compradora.
La idea de trading para PEP implica colocar una orden Buy Stop en 135 USD después de una ruptura por encima de la resistencia. El objetivo de la subida correctiva es 145 USD, donde se establece el Take Profit. El Stop Loss se coloca en 126 USD. Un movimiento de vuelta por debajo de 126.50 USD indicaría un debilitamiento del interés comprador y aumentaría la probabilidad de que continúe la tendencia bajista.
Buy Stop – 135.00
Take Profit – 145.00
Stop Loss – 126.00
Regla de gestión de la posición. Una vez que el precio haya recorrido el 70% de la distancia total hacia el objetivo previsto, el Stop Loss se establece en el nivel de entrada. Después, la orden de protección se ajusta a medida que avanza el precio, manteniendo una distancia del 5%. La gestión de la posición continúa hasta que esta se cierre en el Take Profit o el Stop Loss, según cuál se alcance primero.
Aviso legal: Este artículo ha sido traducido con la ayuda de herramientas de IA. Si bien se ha hecho todo lo posible para preservar su significado original, pueden existir algunas inexactitudes u omisiones. En caso de duda, consulte la fuente original en inglés.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.