
Super Micro Computer: ¿conviene comprar ahora las acciones de SMCI?
Super Micro Computer presentó un sólido Q4 y espera un mayor crecimiento de las ventas. Analizamos los resultados de la compañía, las expectativas para el próximo informe de resultados y las condiciones necesarias para que las acciones de SMCI suban hacia 55 USD.
Super Micro Computer, Inc. (NASDAQ: SMCI) informó de una mejora significativa de la rentabilidad en sus últimos resultados financieros publicados del Q4 de 2026. Los ingresos aumentaron un 93% hasta 11.12 mil millones de USD, el beneficio neto alcanzó 1.18 mil millones de USD y el margen bruto subió al 17.5%.
Para el Q1 de 2027, se espera que los ingresos alcancen 14.5–15.5 mil millones de USD, lo que representa un aumento del 189–209% frente al mismo periodo del año anterior, cuando las ventas fueron de 5.02 mil millones de USD. Se prevé un margen bruto non-GAAP del 10.4–10.8%, frente al 9.5% de un año antes, un aumento de 0.9–1.3 puntos porcentuales. Sin embargo, frente al trimestre anterior, se espera que el margen disminuya desde el 17.6%. Por lo tanto, será importante evaluar si la compañía puede cumplir sus grandes pedidos y convertir el crecimiento de las ventas en flujo de caja positivo.
Este artículo presenta un análisis de las acciones de Super Micro Computer, combinando un análisis fundamental de SMCI con una evaluación del gráfico de precios. Examina las fuentes de ingresos de la compañía, los resultados trimestrales recientes, los principales impulsores y riesgos, las expectativas para el próximo informe de resultados, las previsiones de los analistas y las perspectivas para las acciones de Super Micro Computer en 2026.
Acerca de Super Micro Computer, Inc.
Super Micro Computer fue fundada en 1993 por Charles Liang. La empresa diseña y fabrica hardware de servidores, incluyendo placas base, servidores, soluciones de almacenamiento de datos, sistemas GPU y otras tecnologías de computación. Con instalaciones de fabricación propias en los Países Bajos, EE. UU. y Taiwán, puede adaptar sus productos a las demandas específicas de diferentes mercados.
Super Micro emplea un enfoque modular para ofrecer soluciones personalizadas para centros de datos, servicios en la nube y clientes empresariales. La empresa salió a bolsa el 29 de marzo de 2007, cotizando en NASDAQ bajo el ticker SMCI.
Principales fuentes de ingresos de Super Micro Computer
Super Micro Computer genera ingresos de las siguientes fuentes:
- Server systems – el mayor segmento de ingresos, que incluye:
- Rackmount servers – servidores de alto rendimiento diseñados para centros de datos, computación en la nube y cargas de trabajo de IA
- GPU-optimised systems – servidores construidos para aplicaciones de inteligencia artificial (IA), aprendizaje automático y aprendizaje profundo
- Blade and multi-module servers – soluciones de alta densidad para empresas y entornos hyperscale
- Data storage systems – este segmento incluye soluciones de almacenamiento all-flash e híbridas, así como arquitecturas de almacenamiento definido por software (SDS)
- Embedded and IoT systems – abarca ingresos de productos industriales y de computación perimetral, incluidos IoT y servidores de borde utilizados en ciudades inteligentes, automatización y procesamiento de datos en tiempo real. También incluye soluciones de computación industrial para salud, telecomunicaciones y manufactura
- Networking and power technologies – este segmento comprende:
- High-performance networking equipment – conmutadores Ethernet, adaptadores de red e interconexiones para centros de datos
- Power supply units (PSUs) and cooling systems – fuentes de alimentación modulares, eficientes y redundantes, junto con soluciones de refrigeración por aire y líquido
- Components and accessories – ingresos de componentes de hardware individuales, como placas base, chasis, procesadores, memoria, dispositivos de almacenamiento y aceleradores
El modelo de negocio de Super Micro se centra en sistemas de computación modulares y personalizables que atienden a empresas, proveedores de nube y la industria de inteligencia artificial.
Informe financiero del 2T de 2025 de Super Micro Computer, Inc.
El 25 de febrero, en medio de amenazas de exclusión de cotización, Super Micro Computer publicó sus resultados financieros del Q2 de 2025 para el trimestre finalizado el 31 de diciembre de 2024. Las principales cifras se presentan a continuación:
- Ingresos: 5.68 mil millones de USD (+55%)
- Beneficio neto: 320.59 millones de USD (+8%)
- Beneficio por acción: 0.51 USD (sin cambios)
- Beneficio bruto: 670.02 millones de USD (+19%)
En el Q2 de 2025, Super Micro mantuvo un fuerte crecimiento, impulsado por la elevada demanda de servidores de inteligencia artificial. Los ingresos aumentaron un 55% interanual. La demanda de plataformas de IA siguió siendo un importante motor de crecimiento. Al mismo tiempo, la compañía ya comenzaba la transición desde soluciones basadas en NVIDIA Hopper hacia la nueva generación Blackwell, que se esperaba respaldara un mayor crecimiento de los envíos.
La rentabilidad siguió siendo un punto débil. El margen bruto cayó del 13.1% en el Q1 al 11.8%, reflejando cambios en la combinación de clientes y equipos vendidos. El débil flujo de caja y los retrasos en la presentación de informes financieros añadieron presión y afectaron al sentimiento de los inversionistas.
Para el Q3, la dirección pronosticó ingresos de 5.0–6.0 mil millones de USD y esperaba un aumento de los envíos de sistemas Blackwell. A más largo plazo, Super Micro apostaba por un mayor crecimiento del mercado de infraestructura de IA, la expansión de su capacidad de fabricación y la tecnología de refrigeración líquida directa. La compañía esperaba que la demanda de estos sistemas creciera rápidamente a medida que aumentara la nueva capacidad de los centros de datos.
Informe del 3T del año fiscal 2025 de Super Micro Computer, Inc.
El 6 de mayo, Super Micro Computer publicó sus resultados financieros del Q3 de 2025 para el trimestre finalizado el 31 de marzo de 2025. Las principales cifras se presentan a continuación:
- Ingresos: 4.60 mil millones de USD (+19%)
- Beneficio neto: 108.77 millones de USD (–73%)
- Beneficio por acción (non-GAAP): 0.31 USD (–53%)
- Beneficio bruto: 440.22 millones de USD (–26%)
- Margen bruto: 9.6% (–590 puntos básicos)
En el Q3 de 2025, los resultados de Super Micro se deterioraron significativamente frente al trimestre anterior, aunque los ingresos aún fueron un 19% superiores interanualmente. Las ventas alcanzaron 4.60 mil millones de USD, frente a 5.68 mil millones de USD en el Q2 y 3.85 mil millones de USD un año antes. El beneficio por acción ajustado cayó a 0.31 USD, frente a 0.59 USD en el trimestre anterior y 0.66 USD en el Q3 de 2024. El margen bruto también disminuyó al 9.6%, desde 11.8% y 15.5%, respectivamente. La dirección atribuyó el deterioro a retrasos en los pedidos de clientes y costes adicionales asociados con la transición a una nueva generación de productos.
Al mismo tiempo, la demanda de infraestructura de IA siguió siendo el principal motor de crecimiento a largo plazo. Super Micro continuó desarrollando sistemas de servidores refrigerados por líquido, aunque su dependencia del segmento de IA también aumentó los riesgos: una competencia más fuerte o una desaceleración de la inversión en centros de datos podría ejercer mayor presión sobre los márgenes.
Para el Q4, la compañía pronosticó ingresos de 5.6–6.4 mil millones de USD y un beneficio por acción non-GAAP de 0.40–0.50 USD, lo que indicaba que esperaba una recuperación tras un Q3 débil. Sin embargo, la previsión de ingresos para todo el año se redujo de 23.5–25.0 mil millones de USD a 21.8–22.6 mil millones de USD, confirmando que el crecimiento se estaba desacelerando frente a las expectativas iniciales.
Informe financiero del 4T de 2025 de Super Micro Computer, Inc.
El 5 de agosto, Super Micro Computer publicó sus resultados financieros del Q4 de 2025 para el trimestre finalizado el 30 de junio de 2025. Las principales cifras se presentan a continuación:
- Ingresos: 5.76 mil millones de USD (+8%)
- Beneficio neto: 195.15 millones de USD (–34%)
- Beneficio por acción (non-GAAP): 0.41 USD (–24%)
- Beneficio bruto: 544.10 millones de USD (0%)
- Margen bruto: 9.5% (–70 puntos básicos)
En el Q4 de 2025, Super Micro se recuperó parcialmente tras un Q3 débil, aunque los ingresos se situaron en el extremo inferior del rango de previsiones de la propia compañía. Los ingresos aumentaron hasta 5.76 mil millones de USD, un 25% más que en el trimestre anterior y un 8% interanual. El beneficio por acción ajustado alcanzó 0.41 USD, frente a 0.31 USD en el Q3, aunque todavía por debajo de 0.54 USD de un año antes.
Los márgenes siguieron siendo la principal preocupación. El margen bruto non-GAAP disminuyó al 9.6%, frente al 9.7% del trimestre anterior y el 10.3% del Q4 de 2024. Sobre una base GAAP, el margen bruto fue del 9.5%, frente al 10.2% de un año antes. Esto mostró que la compañía estaba aumentando nuevamente las ventas, pero generando menos beneficio por cada dólar de ingresos. Al mismo tiempo, el flujo de caja operativo mejoró significativamente hasta 864 millones de USD, frente a 627 millones de USD en el Q3 y un nivel negativo un año antes.
La demanda de servidores de IA siguió siendo el principal motor de crecimiento, aunque los retrasos en el suministro de componentes y la elevada dependencia de la compañía de grandes clientes continuaron limitando el crecimiento. Para el Q1 de 2026, la dirección pronosticó ingresos de 6.0–7.0 mil millones de USD y un beneficio por acción non-GAAP de 0.40–0.52 USD, mientras que para todo el ejercicio 2026 esperaba ingresos de al menos 33 mil millones de USD. Tras la desaceleración del Q3, la compañía esperaba que el crecimiento volviera a acelerarse, aunque la caída de los márgenes seguía siendo el principal riesgo para un mayor crecimiento de los beneficios.
Resultados financieros del 1T 2026 de Super Micro Computer, Inc.
El 4 de noviembre, Super Micro Computer publicó sus resultados financieros del Q1 de 2026 para el trimestre finalizado el 30 de septiembre de 2025. Las principales cifras se presentan a continuación:
- Ingresos: 5.02 mil millones de USD (–15%)
- Beneficio neto: 239.90 millones de USD (–50%)
- Beneficio por acción (non-GAAP): 0.35 USD (–52%)
- Beneficio bruto: 467.37 millones de USD (–40%)
- Margen bruto: 9.3% (–380 puntos básicos)
En el Q1 de 2026, Super Micro reportó otro trimestre débil. Los ingresos cayeron un 15% interanual y alrededor de un 13% frente al Q4 de 2025, mientras que el beneficio por acción non-GAAP se situó en 0.35 USD, frente a 0.73 USD un año antes. El margen bruto también cayó al 9.3% desde el 13.1%, lo que significa que la compañía siguió enfrentándose no solo a una desaceleración de las ventas, sino también a un deterioro de la rentabilidad.
Algunos grandes envíos de sistemas de IA se trasladaron al trimestre siguiente, lo que significa que los pedidos ya recibidos todavía no se habían convertido en ingresos. El flujo de caja operativo fue negativo en 918 millones de USD, ya que Super Micro continuó aumentando los inventarios y las cuentas por cobrar.
A pesar del trimestre débil, la dirección esperaba una fuerte recuperación en el Q2. Las previsiones contemplaban ingresos de 10.0–11.0 mil millones de USD y un beneficio por acción non-GAAP de 0.46–0.54 USD. La previsión de ingresos para todo 2026 también se elevó a al menos 36 mil millones de USD, desde el objetivo anterior de alrededor de 33 mil millones de USD. La gran cartera de pedidos siguió siendo la principal razón para el optimismo, incluidos más de 13 mil millones de USD en sistemas basados en NVIDIA Blackwell Ultra.
Resultados financieros de Super Micro Computer, Inc. del segundo trimestre de 2026
El 3 de febrero de 2026, Super Micro Computer publicó sus resultados financieros del Q2 de 2026 para el trimestre finalizado el 31 de diciembre de 2025. Las principales cifras se presentan a continuación:
- Ingresos: 12.68 mil millones de USD (+123%)
- Beneficio neto: 400.56 millones de USD (+25%)
- Beneficio por acción (non-GAAP): 0.69 USD (+17%)
- Beneficio bruto: 798.57 millones de USD (+19%)
- Margen bruto: 6.3% (–550 puntos básicos)
En el Q2 de 2026, Super Micro se recuperó con fuerza tras un Q1 débil. Los ingresos se dispararon de 5.02 mil millones de USD a 12.68 mil millones de USD, más de 2.5 veces el nivel del trimestre anterior y un 123% más interanual. El beneficio por acción GAAP aumentó de 0.26 USD a 0.60 USD y también superó la cifra de un año antes. Los ingresos se situaron por encima del rango de previsiones de la propia compañía de 10.0–11.0 mil millones de USD.
Los principales impulsores fueron el cumplimiento de pedidos previamente retrasados y la demanda de servidores de IA. Los sistemas de IA siguieron siendo la principal fuente de ventas de la compañía. La dependencia de grandes clientes siguió siendo elevada, con un cliente representando alrededor del 63% de los ingresos trimestrales.
Los márgenes fueron la principal preocupación. A pesar del fuerte aumento de las ventas, el margen bruto cayó al 6.3%, frente al 9.3% del Q1 y el 11.8% de un año antes. En otras palabras, la compañía vendió mucho más equipo, pero ganó menos por cada dólar de ingresos. El flujo de caja mejoró, con el flujo de caja operativo pasando de –918 millones de USD a –24 millones de USD, aunque siguió por debajo de cero.
La dirección esperaba que la fuerte demanda continuara y pronosticó ingresos para el Q3 de al menos 12.3 mil millones de USD y un beneficio por acción non-GAAP de al menos 0.60 USD. La previsión de ingresos para todo 2026 se elevó de 36 mil millones de USD a 40 mil millones de USD. Por lo tanto, el Q2 confirmó que la debilidad del trimestre anterior se debió en gran medida a retrasos en los envíos. Sin embargo, la pregunta clave pasó a ser si Super Micro podía mantener su elevado volumen de ventas y al mismo tiempo recuperar los márgenes.
Resultados financieros del Q3 de 2026 de Super Micro Computer, Inc.
El 5 de mayo de 2026, Super Micro Computer publicó sus resultados financieros del Q3 de 2026 para el trimestre finalizado el 31 de marzo de 2026. Las principales cifras se presentan a continuación:
- Ingresos: 10.24 mil millones de USD (+123%)
- Beneficio neto: 483.39 millones de USD (+344%)
- Beneficio por acción (non-GAAP): 0.84 USD (+171%)
- Beneficio bruto: 1.02 mil millones de USD (+131%)
- Margen bruto: 9.9% (+30 puntos básicos)
En el Q3 de 2026, Super Micro mantuvo un crecimiento muy fuerte frente al año anterior, aunque el impulso se desaceleró tras un Q2 récord. Los ingresos alcanzaron 10.24 mil millones de USD, un 123% más interanual, pero un 19% menos que en el trimestre anterior y muy por debajo de las previsiones previas de la compañía de al menos 12.3 mil millones de USD. Mientras tanto, el beneficio neto y el beneficio por acción continuaron creciendo a medida que los márgenes se recuperaban.
La principal mejora se produjo en el margen bruto, que aumentó del 6.3% en el Q2 al 9.9%, mientras que el margen bruto non-GAAP subió del 6.4% al 10.1%. Esto mostró que, tras la fuerte caída de la rentabilidad en el trimestre anterior, la compañía comenzó a ganar más por cada dólar de ingresos. Al mismo tiempo, la participación del mayor cliente en los ingresos cayó de alrededor del 63% al 27%. Se trata de una comparación de concentración de clientes y no necesariamente se refiere al mismo cliente.
Los ingresos inferiores a lo esperado se debieron a retrasos en los envíos causados por una preparación insuficiente en los centros de datos de los clientes y restricciones que afectaron a ciertos componentes. A pesar de ello, los sistemas de IA siguieron siendo el principal segmento de negocio de la compañía y una importante fuente de demanda.
El flujo de caja fue la principal debilidad. El flujo de caja operativo cayó a –6.6 mil millones de USD, mientras que el flujo de caja libre fue de aproximadamente –6.7 mil millones de USD, en parte debido al aumento de inventarios y cambios en el capital de trabajo. Tras una fuerte recuperación de las ventas en el Q2, la compañía mejoró los márgenes y la diversificación de clientes, pero se enfrentó a un nuevo problema: un consumo de efectivo muy elevado.
Para el Q4, la dirección pronosticó ingresos de 11.0–12.5 mil millones de USD y un beneficio por acción non-GAAP de 0.65–0.79 USD, lo que indicaba que esperaba que las ventas volvieran a crecer. La pregunta clave seguía siendo si Super Micro podría mantener simultáneamente una fuerte demanda, márgenes cercanos al 10% y devolver el flujo de caja a territorio positivo.
Resultados financieros del Q4 de 2026 de Super Micro Computer, Inc.
El 11 de agosto de 2026, Super Micro Computer publicó sus resultados financieros del Q4 de 2026 para el trimestre finalizado el 30 de junio de 2026. Las principales cifras se presentan a continuación:
- Ingresos: 11.12 mil millones de USD (+93%)
- Beneficio neto: 1.18 mil millones de USD (+504%)
- Beneficio por acción (non-GAAP): 1.70 USD (+315%)
- Beneficio bruto: 1.94 mil millones de USD (+257%)
- Margen bruto: 17.5% (+800 puntos básicos)
En el Q4 de 2026, los resultados de Super Micro mejoraron significativamente frente al trimestre anterior. Los ingresos aumentaron de 10.24 mil millones de USD a 11.12 mil millones de USD, un 93% más interanual. Sin embargo, la principal mejora se produjo en la rentabilidad: el beneficio neto aumentó a 1.18 mil millones de USD, el beneficio por acción a 1.62 USD y el margen bruto pasó del 9.9% en el Q3 al 17.5%. Frente al año anterior, el margen bruto aumentó 800 puntos básicos.
Esta mejora fue especialmente significativa tras la débil rentabilidad del Q2 y una recuperación solo parcial en el Q3. La compañía atribuyó el fuerte aumento del margen a una combinación más favorable de clientes y productos, así como a ciertos factores positivos extraordinarios, incluidas reducciones en costes arancelarios y reservas de inventario. Al mismo tiempo, la demanda de infraestructura de IA se mantuvo sólida: Super Micro recibió más de 60 mil millones de USD en nuevos pedidos durante el trimestre, mientras que su cartera de pedidos alcanzó un máximo histórico. Estos pedidos corresponden a trimestres futuros y algunos pueden retrasarse o cancelarse.
El flujo de caja también mejoró con fuerza. Tras un flujo de caja operativo negativo de 6.6 mil millones de USD en el Q3, volvió a terreno positivo en 747 millones de USD. El flujo de caja libre fue de alrededor de 719 millones de USD, calculado como flujo de caja operativo menos el gasto de capital en efectivo en propiedades, planta y equipo. Sin embargo, los inventarios continuaron aumentando hasta 12.90 mil millones de USD, por lo que la presión sobre el capital de trabajo siguió siendo elevada.
Análisis fundamental de SMCI y principales impulsores de las acciones de Super Micro Computer, Inc.
En 2026, las perspectivas de Super Micro Computer dependen en gran medida de la demanda de servidores de inteligencia artificial y de la eficacia con la que la compañía pueda obtener beneficios de este crecimiento. Se pueden utilizar cuatro indicadores clave para evaluar las perspectivas de la compañía:
- Crecimiento de las ventas netas
- Margen bruto
- Crecimiento de inventarios / Inventarios sobre ingresos
- Flujo de caja operativo / Flujo de caja libre
El crecimiento de las ventas netas muestra la rapidez con la que Super Micro aumenta las ventas de servidores y equipos para centros de datos. Un fuerte crecimiento de los ingresos indica un aumento de las ventas. Para evaluar la sostenibilidad de la demanda, deben considerarse los nuevos pedidos y los plazos de entrega. Si el crecimiento se desacelera significativamente durante varios trimestres consecutivos, podría ser una señal temprana de debilitamiento de la demanda.
El margen bruto muestra cuánto gana la compañía por cada dólar de ventas después de los costes directos de producción de sus equipos. Esta métrica es especialmente importante para Super Micro porque la compañía opera en un negocio con márgenes relativamente bajos. Si los ingresos crecen rápidamente mientras los márgenes disminuyen, podría significar que la compañía está reduciendo precios o vendiendo una mayor proporción de equipos de menor margen. Un escenario más sólido sería un crecimiento de las ventas acompañado de márgenes estables o crecientes.
Inventarios sobre ingresos muestra el tamaño de los inventarios de Super Micro en relación con los ingresos trimestrales. Para una compañía de rápido crecimiento, el aumento de inventarios no es necesariamente un problema: Super Micro puede comprar componentes costosos por adelantado y prepararse para futuros envíos de servidores de IA. Por lo tanto, es más importante considerar los inventarios en relación con los ingresos que los inventarios por sí solos.
No existe un nivel universalmente seguro para esta relación. Un valor superior a 1.0 significa que el valor de los inventarios en el balance supera los ingresos trimestrales. Esto compara valores, no el número de servidores ni el tiempo necesario para venderlos. Es más importante evaluar cómo cambia la relación con el tiempo junto con el nivel absoluto de inventarios, el crecimiento de las ventas, el cumplimiento de pedidos y el flujo de caja.
Si Inventarios sobre ingresos disminuye, los inventarios representan una proporción menor de los ingresos trimestrales. La relación puede caer a medida que aumentan las ventas, incluso si los propios inventarios siguen creciendo. Sin embargo, si aumenta mientras el crecimiento de las ventas se desacelera y el flujo de caja se deteriora, esto incrementa el riesgo de retrasos en los envíos, exceso de inventario o debilitamiento de la demanda.
El flujo de caja libre muestra cuánto efectivo le queda a Super Micro después de los gastos operativos y el gasto de capital. El rápido crecimiento exige que la compañía compre componentes por adelantado y acumule inventarios, por lo que puede generar beneficios mientras gasta más efectivo del que generan sus operaciones. Una mejora sostenida del FCF indicaría que la compañía puede financiar cada vez más su crecimiento con efectivo generado internamente.
El escenario más favorable para Super Micro Computer combinaría un rápido crecimiento de ventas y pedidos con un margen bruto estable y una mejora del flujo de caja. Sin embargo, si los nuevos pedidos y los ingresos se desaceleran, los márgenes disminuyen y el flujo de caja sigue débil, esto podría señalar un deterioro de las condiciones del negocio y un mayor riesgo de caída de las acciones de SMCI.
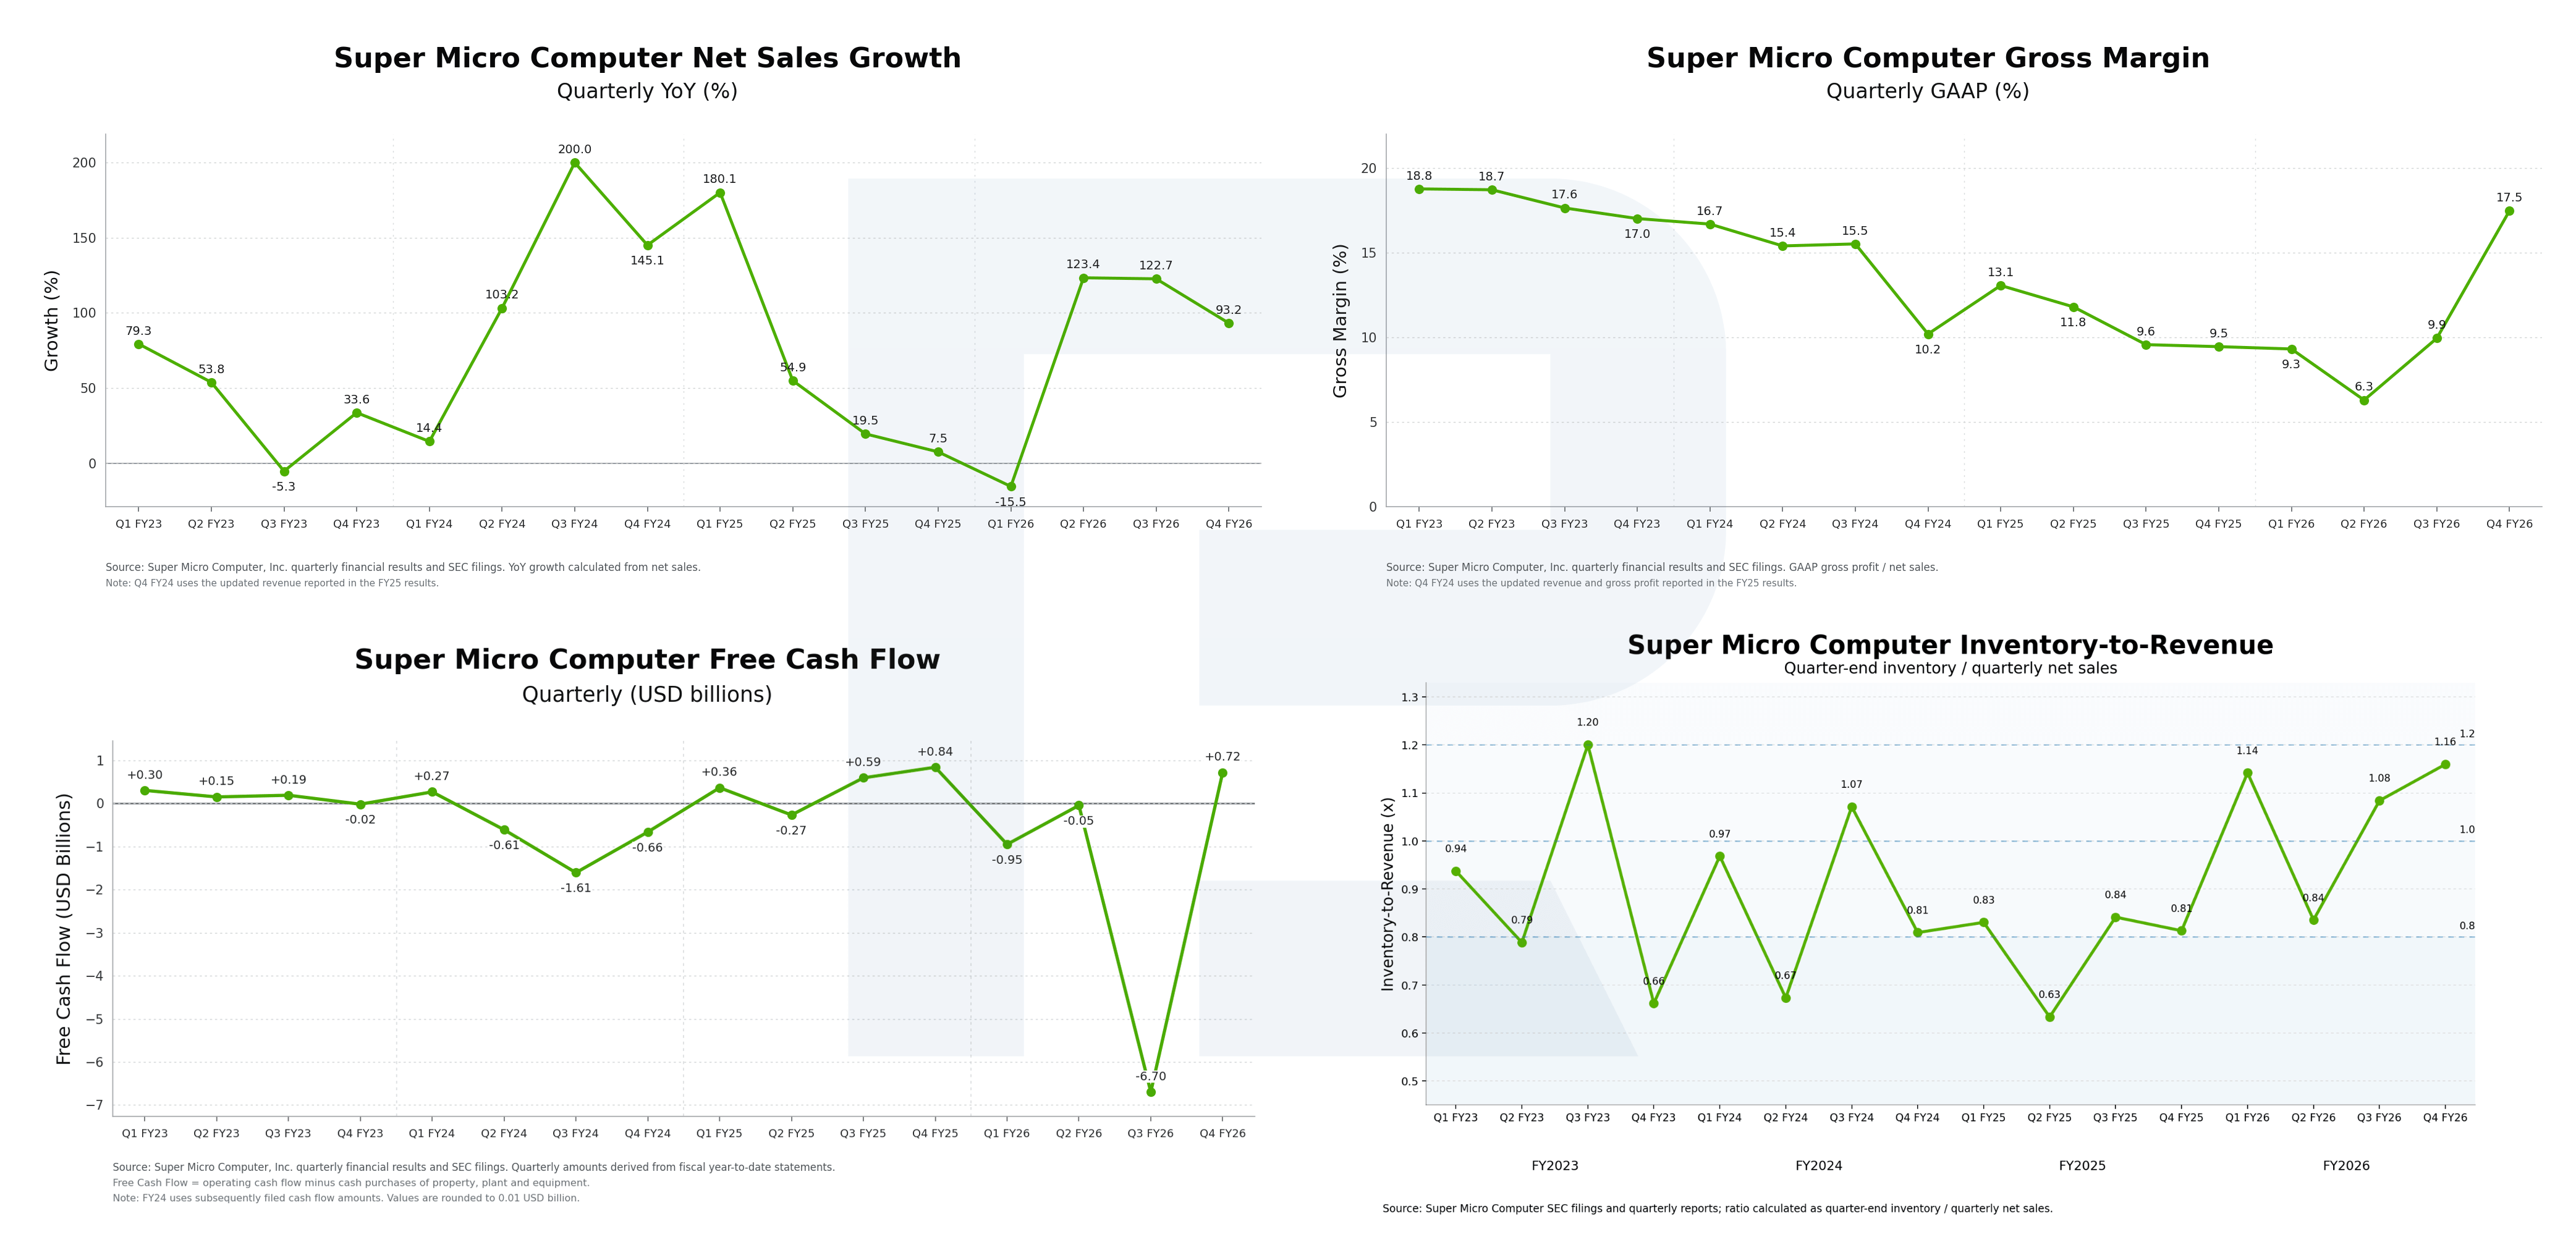
Los gráficos muestran que el crecimiento de Super Micro sigue siendo fuerte, pero la calidad de ese crecimiento ha cambiado significativamente. En 2023–2024, los ingresos crecieron muy rápidamente, mientras que el margen bruto disminuyó. Esto significaba que la compañía vendía más, pero ganaba menos por cada dólar de ingresos. Como resultado, el mercado se volvió gradualmente más cauteloso respecto a las acciones de SMCI.
La situación mejoró en el ejercicio 2026. El crecimiento de los ingresos volvió a acelerarse, el margen bruto se recuperó hasta el 17.5% y el flujo de caja libre volvió a terreno positivo. Es una señal positiva porque el rápido crecimiento de la compañía vuelve a generar mayores beneficios y más efectivo.
El principal riesgo ahora está relacionado con los inventarios. Inventarios sobre ingresos aumentó hasta 1.16, lo que significa que el valor de los inventarios ahora supera los ingresos trimestrales. Mientras las ventas se mantengan altas, esto no es crítico. Sin embargo, si el crecimiento de los ingresos se desacelera mientras los inventarios continúan aumentando, podría ser una señal de debilitamiento de la demanda.
Por lo tanto, las perspectivas para las acciones de Super Micro Computer dependen de la calidad del próximo informe de resultados. Las señales positivas incluirían ingresos en línea con las previsiones, márgenes dentro o por encima del rango esperado, FCF positivo y una reducción de los inventarios en relación con las ventas. Envíos débiles, márgenes por debajo de las previsiones y un deterioro del flujo de caja podrían ejercer una mayor presión sobre las acciones.
Resultados financieros del Q1 de 2027 de Supermicro: previsión y expectativas
Las perspectivas para las acciones de Super Micro Computer dependen en gran medida de si los resultados financieros del Q1 de 2027 confirman la capacidad de la compañía para cumplir grandes pedidos y convertir el crecimiento de las ventas en flujo de caja real. Además de los ingresos, los inversionistas querrán evaluar el margen bruto, los inventarios y el flujo de caja libre.
- Fecha de publicación de resultados: se espera que los resultados financieros del Q1 de 2027 para el trimestre finalizado el 30 de septiembre de 2026 se publiquen alrededor del 3–4 de noviembre.
- Crecimiento de los ingresos y cumplimiento de pedidos: Super Micro prevé ingresos de 14.5–15.5 mil millones de USD, casi tres veces la cifra de un año antes. La compañía informó de más de 60 mil millones de USD en nuevos pedidos. La pregunta clave es si podrá fabricar los equipos y entregarlos a los clientes a tiempo.
- Rentabilidad: la dirección espera que el margen bruto disminuya del 17.5–17.6% al 10.4–10.8%. Esto significa que por cada 100 USD de ingresos quedarán alrededor de 10–11 USD después de los costes de los equipos para cubrir otros gastos y beneficios. Esta caída es esperada. La pregunta más importante será si los márgenes pueden recuperarse en los trimestres siguientes.
- Inventarios en relación con las ventas: la compañía ha acumulado grandes inventarios de componentes costosos. Idealmente, las ventas deberían crecer más rápido que los inventarios. Una disminución de Inventarios sobre ingresos a 1.0 o menos sería una señal positiva: el valor de los inventarios sería aproximadamente igual o inferior a los ingresos trimestrales.
- Flujo de caja libre: será importante que el flujo de caja libre, o FCF, siga siendo positivo. Esto significa que a Super Micro le queda efectivo después de cubrir sus gastos operativos y sus inversiones en equipos y capacidad de producción.
Escenario ideal de resultados:
- Ingresos – alrededor de 15 mil millones de USD o más
- Margen bruto – alrededor del 10–11% o más
- Inventarios en relación con los ingresos – disminuyendo
- Flujo de caja libre – positivo
Esta combinación de indicadores podría apoyar las acciones de SMCI. Si las ventas se sitúan por debajo de las previsiones, el margen bruto cae por debajo del 10%, los inventarios siguen creciendo más rápido que los ingresos y el flujo de caja se vuelve negativo, aumentará el riesgo de caída del precio de las acciones.
Previsiones de los analistas para las acciones de Super Micro Computer, Inc. y precios objetivo de SMCI
- Barchart : 4 de 20 analistas calificaron las acciones de Super Micro Computer como Compra fuerte, 2 como Compra moderada, 11 como Mantener, 1 como Vender y 2 como Venta fuerte. El precio objetivo más alto es de 60 USD y el más bajo de 15 USD.
- MarketBeat : 5 de 18 analistas calificaron las acciones como Comprar, 11 como Mantener y 2 como Vender. El precio objetivo más alto es de 64 USD y el más bajo de 34 USD.
- TipRanks : 2 de 16 analistas calificaron las acciones como Comprar, 11 como Mantener y 3 como Vender. El precio objetivo más alto es de 51 USD y el más bajo de 15 USD.
- Stock Analysis : 3 de 19 analistas calificaron las acciones como Compra fuerte, 2 como Comprar, 11 como Mantener, 1 como Vender y 2 como Venta fuerte. El precio objetivo más alto es de 60 USD y el más bajo de 15 USD.
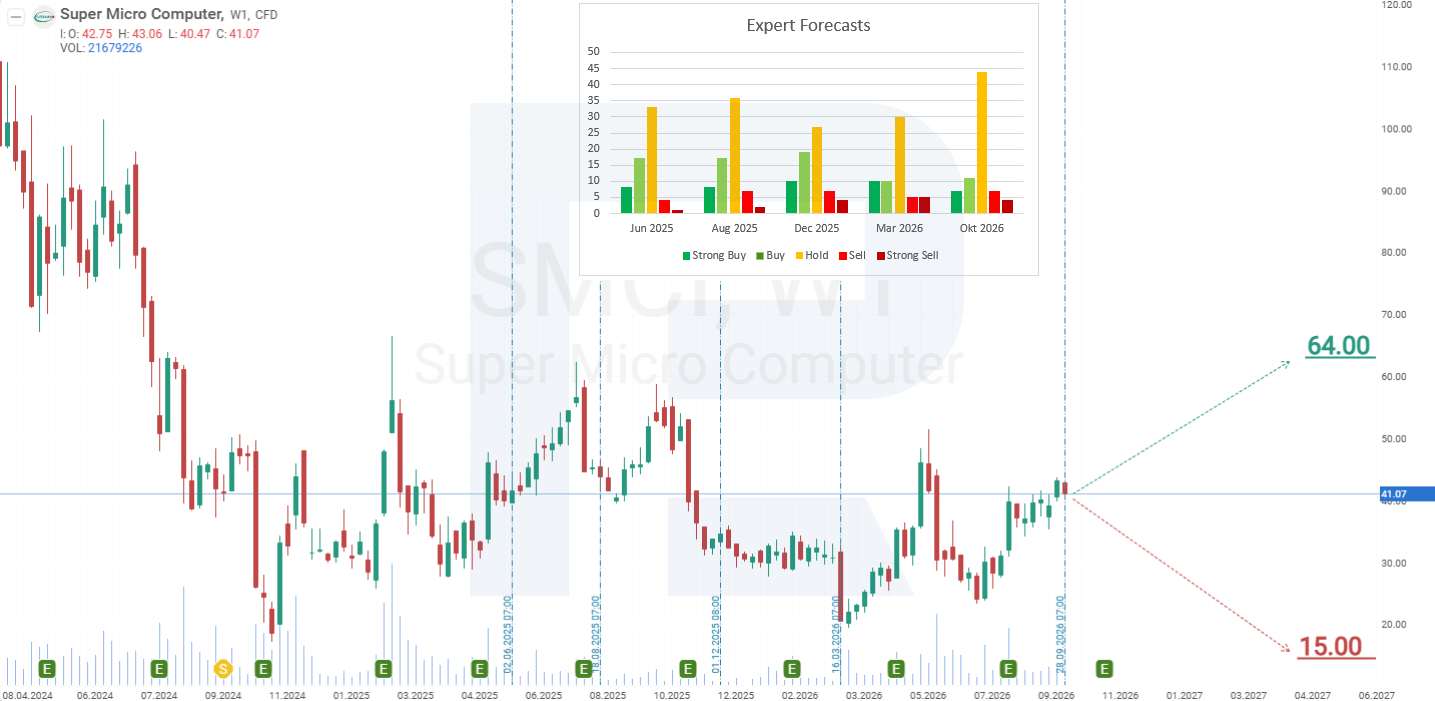
Previsión del precio de las acciones de Super Micro Computer, Inc. para 2026
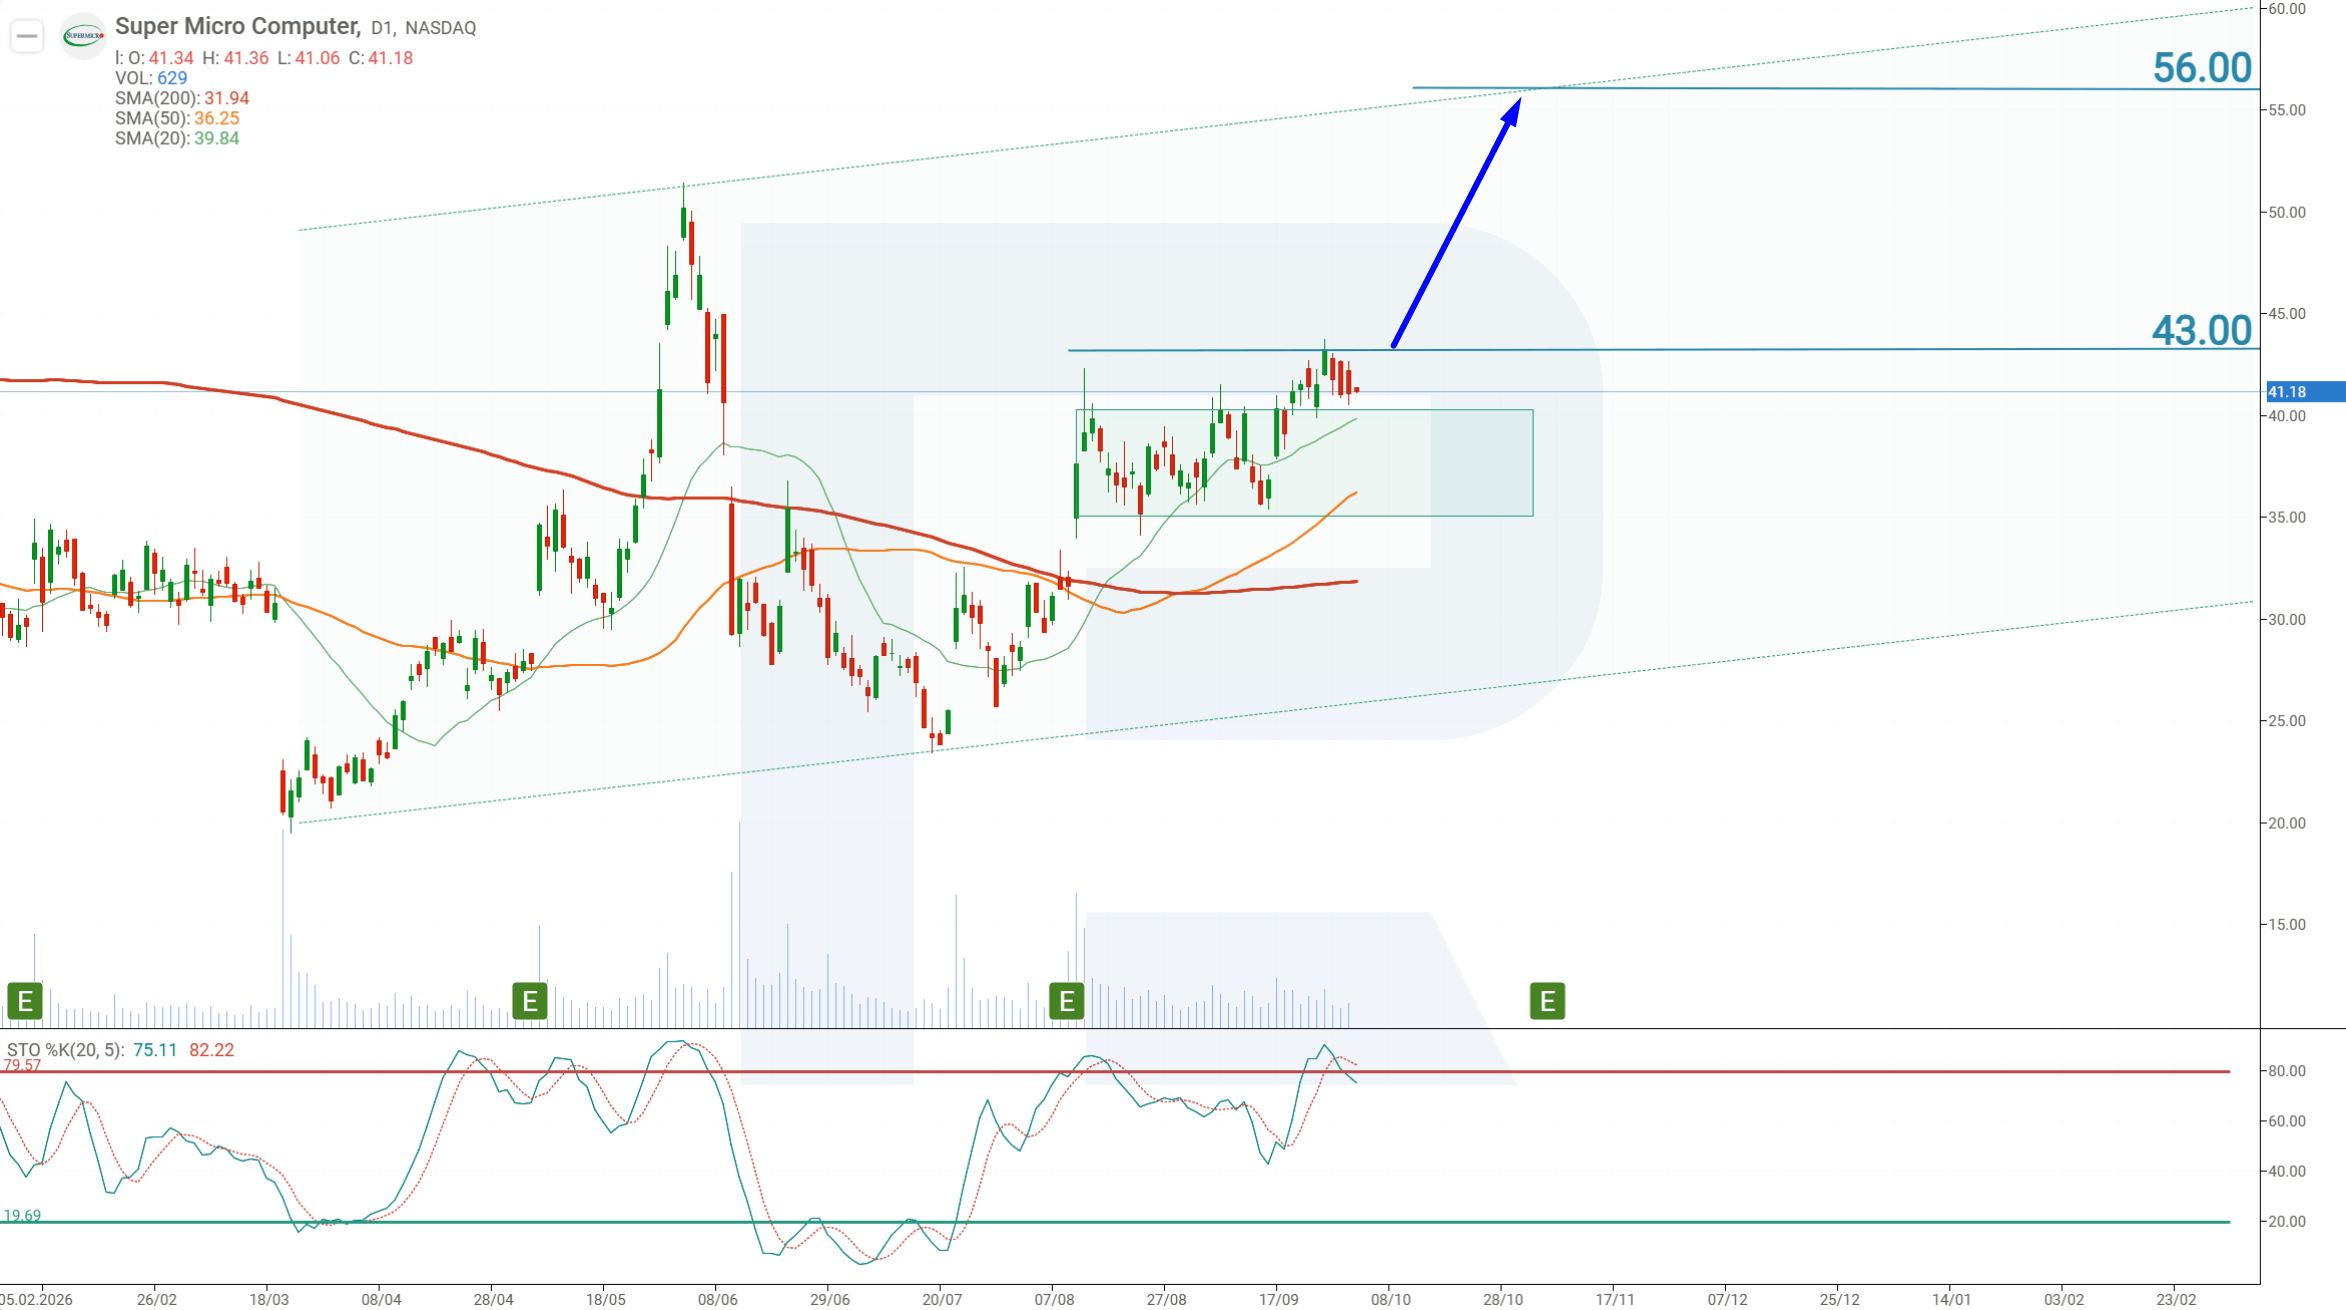
Al momento de redactar este artículo, las acciones de SMCI cotizan a 41 USD.
SMCI cotiza por encima de la Media Móvil de 200 periodos, lo que indica que la tendencia alcista sigue siendo dominante. Sin embargo, el oscilador Stochastic se encuentra en territorio de sobrecompra, por lo que los inversionistas deben considerar el riesgo de una corrección a corto plazo. En estas condiciones, comprar al precio actual de mercado parece prematuro: la acción podría caer hacia 35 USD como parte de una corrección.
Las expectativas de ingresos para el Q1 de 2027 siguen siendo positivas, lo que podría respaldar el interés por la acción antes de la publicación de resultados. Al mismo tiempo, podría considerarse razonablemente una compra tras una ruptura por encima de la resistencia en 43 USD.
Por lo tanto, el pronóstico para las acciones de Super Micro Computer en 2026 contempla una subida hacia 55 USD, siempre que el precio rompa por encima de la resistencia en 43 USD. La idea de trading consiste en colocar una orden Buy Stop en 44 USD, Take Profit en 55 USD y Stop Loss en 39 USD.
Buy Stop - 44.00
Take Profit - 55.00
Stop Loss - 39.00
Regla de gestión de la posición. Una vez que el precio haya recorrido el 70% de la distancia total hacia el objetivo previsto, el Stop Loss se establece en el nivel de entrada. Después, la orden de protección se ajusta a medida que avanza el precio, manteniendo una distancia del 10%. La gestión de la posición continúa hasta que se cierre en el Take Profit o el Stop Loss, según cuál de los niveles se alcance primero.
Aviso legal: Este artículo ha sido traducido con la ayuda de herramientas de IA. Si bien se ha hecho todo lo posible para preservar su significado original, pueden existir algunas inexactitudes u omisiones. En caso de duda, consulte la fuente original en inglés.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.