
Walmart mantiene un negocio resiliente, pero las acciones de WMT podrían seguir cayendo
El negocio de Walmart sigue siendo resiliente, pero la desaceleración del crecimiento minorista en EE. UU., unas débiles previsiones para el Q3 y una valoración elevada crean el riesgo de nuevas caídas. Este artículo analiza por qué WMT podría caer hacia 95 USD y si dicha corrección podría crear una oportunidad atractiva de compra a largo plazo.
Walmart Inc. (NASDAQ: WMT) presentó resultados financieros resilientes para el Q2 de 2027. Los ingresos aumentaron un 5.9%, el beneficio por acción ajustado subió un 19.1% y la dirección elevó sus previsiones para todo el año. Sin embargo, el crecimiento del negocio minorista principal de Walmart en EE. UU. se está desacelerando, mientras que el fuerte crecimiento del beneficio operativo estuvo impulsado en parte por un reembolso arancelario extraordinario.
Para el Q3, Walmart espera un crecimiento de las ventas del 3–3.75%, un crecimiento del beneficio operativo ajustado del 2–4% y un beneficio por acción de 0.62–0.64 USD. Los resultados podrían ser más débiles que en el trimestre anterior, aunque esto todavía no indica un deterioro significativo del negocio.
En un contexto de desaceleración del crecimiento, valoración elevada y tendencia bajista dominante, WMT podría seguir bajo presión hasta el próximo informe de resultados.
Este artículo analiza las acciones de Walmart tras sus resultados financieros del Q2 de 2027 y examina los principales impulsores del negocio y las expectativas para el próximo trimestre. También presenta un análisis fundamental de WMT y examina la acción desde una perspectiva técnica. Esto sirve de base para el pronóstico de las acciones de Walmart para la segunda mitad de 2026.
Acerca de Walmart Inc.
Walmart Inc. es una empresa minorista estadounidense fundada en 1962, cuando Sam Walton abrió su primera tienda en Rogers, Arkansas. La compañía salió a bolsa en 1970 y adoptó su nombre actual en 2018. Sus acciones cotizan en el Nasdaq bajo el ticker WMT.
Walmart vende alimentos, productos de uso diario, ropa, productos electrónicos y otros artículos a través de sus tiendas, establecimientos Sam’s Club y plataformas online. La compañía también está ampliando sus servicios de entrega, marketplace, negocio publicitario y suscripción Walmart+, que ofrece beneficios adicionales a los clientes. Su ventaja competitiva radica en la combinación de precios bajos, una extensa red de tiendas y la capacidad de cumplir rápidamente los pedidos online. Según Walmart, sus operaciones en 19 países atienden a alrededor de 280 millones de clientes y miembros cada semana.
Resultados financieros del Q2 de 2027 de Walmart
El 20 de agosto de 2026, Walmart publicó sus resultados financieros del Q2 de 2027 para el trimestre finalizado el 31 de julio. En comparación con el mismo trimestre del año anterior, la compañía reportó los siguientes resultados:
- Ingresos: 187.94 mil millones de USD (+5.9%)
- Beneficio neto (ajustado): 6.46 mil millones de USD (+18.6%)
- Beneficio por acción (ajustado): 0.81 USD (+19.1%)
- Beneficio operativo (ajustado): 9.38 mil millones de USD (+19.1%)
- Flujo de caja libre: 7.48 mil millones de USD (+14.7%)
Los resultados financieros del Q2 de 2027 de Walmart confirmaron que el negocio sigue siendo resiliente, aunque el informe provocó una reacción negativa de los inversionistas. Las acciones se vieron presionadas por varias razones: la desaceleración de las ventas comparables de Walmart U.S., unas previsiones más débiles para el Q3 y la elevada valoración de la compañía, que dejaba poco margen para resultados por debajo de las expectativas. Los ingresos aumentaron un 5.9% hasta 187.9 mil millones de USD, mientras que el beneficio por acción ajustado subió de 0.68 USD a 0.81 USD. Mientras tanto, Walmart continúa expandiéndose rápidamente en eCommerce, publicidad, marketplace y programas de membresía, que están mejorando gradualmente la rentabilidad del negocio.
La principal razón para la cautela fue la desaceleración en Walmart U.S. Las ventas comparables excluyendo combustible aumentaron un 2.6%, frente al 4.1% del Q1 y el 4.6% de un año antes. El resultado habría sido más sólido sin el impacto negativo de la caída de los precios farmacéuticos, por lo que, por ahora, esto apunta más a una desaceleración del crecimiento que a un deterioro significativo del negocio. Al mismo tiempo, el eCommerce en EE. UU. creció un 24%, mientras que la publicidad y el marketplace continuaron registrando un sólido crecimiento.
El beneficio operativo fue sólido, aunque parte del crecimiento estuvo impulsado por reembolsos de aranceles pagados anteriormente. El aumento de los inventarios sigue siendo un riesgo adicional. Crecieron un 6.7%, ligeramente más rápido que los ingresos totales. Walmart atribuye esto a la inflación y a inventarios adicionales destinados a apoyar iniciativas estratégicas, por lo que la situación todavía no parece problemática. Sin embargo, si las ventas comparables continúan desacelerándose mientras los inventarios crecen más rápido que los ingresos, la compañía podría necesitar recurrir más a descuentos, lo que presionaría los márgenes. Por lo tanto, las tendencias de las ventas comparables de Walmart U.S. y de los inventarios siguen siendo algunos de los indicadores más importantes de la salud del negocio minorista.
El flujo de caja libre se recuperó tras un Q1 débil, pero siguió bajo presión durante el primer semestre debido a un mayor gasto de capital. Walmart continúa invirtiendo fuertemente en automatización, logística y eCommerce, por lo que, por ahora, la caída del FCF parece estar más relacionada con el ciclo de inversión que con un deterioro del negocio principal.
Las previsiones de la compañía tampoco apuntan todavía a un deterioro significativo. Walmart elevó su previsión de crecimiento de ventas para todo 2027 del 3.5–4.5% al 4–5%, su previsión de crecimiento del beneficio operativo ajustado del 6–8% al 7–8.5% y su previsión de beneficio por acción ajustado de 2.75–2.85 USD a 2.80–2.87 USD. La mejora de las previsiones para todo el año tras el primer semestre indica que la dirección sigue confiando en el crecimiento continuo del negocio.
Sin embargo, es probable que el Q3 sea significativamente más débil que el Q2. Walmart espera un crecimiento de las ventas del 3–3.75%, un crecimiento del beneficio operativo ajustado de solo el 2–4% y un EPS de 0.62–0.64 USD. Parte de la desaceleración se debe al traslado de Flipkart Big Billion Days del Q3 al Q4, lo que reducirá el crecimiento de ventas del Q3 en más de un punto porcentual. Las inversiones adicionales en precios más bajos, financiadas en parte con reembolsos arancelarios, presionarán los beneficios. Por lo tanto, las previsiones más débiles para el Q3 no pueden interpretarse directamente como un fuerte deterioro del negocio: la dirección recomienda evaluar conjuntamente el Q2 y el Q3, ya que parte del mayor beneficio del Q2 se está destinando a precios más bajos y a inversiones en el crecimiento de las ventas del trimestre siguiente.
En general, los fundamentales de Walmart siguen siendo resilientes, aunque el último informe no mostró una aceleración del negocio. Las ventas continúan creciendo, mientras que eCommerce, publicidad, marketplace y programas de membresía mantienen fuertes tasas de crecimiento, pero el crecimiento del eCommerce y del negocio minorista principal se ha desacelerado. El flujo de caja libre mejoró frente a un Q1 débil, pero se mantuvo por debajo del nivel del año anterior en el primer semestre debido a un mayor gasto de capital. La mejora de las previsiones para todo el año confirma que la dirección no espera un deterioro significativo, aunque Walmart todavía debe demostrar que los beneficios pueden crecer de forma consistente sin factores extraordinarios.
Para el pronóstico de las acciones de Walmart, los factores clave siguen siendo la trayectoria futura de las ventas comparables en EE. UU., el ritmo de crecimiento del beneficio operativo y la capacidad de la compañía para mantener el flujo de caja libre en medio del aumento del gasto de capital.
Análisis fundamental de WMT y principales impulsores de las acciones de Walmart
En 2026, el caso de inversión de Walmart depende en gran medida de la capacidad de la compañía para transformar con éxito su enorme negocio minorista tradicional en una plataforma más digital y con mayores márgenes. Se pueden utilizar cuatro indicadores clave para evaluar las perspectivas de la compañía:
- Crecimiento global del eCommerce
- Crecimiento global de la publicidad
- Crecimiento de los ingresos por cuotas de membresía
- Crecimiento del beneficio operativo ajustado
El crecimiento global del eCommerce muestra la rapidez con la que Walmart aumenta las ventas a través de canales digitales y amplía su audiencia online. Esto es importante no solo para el crecimiento de las ventas, ya que la expansión del eCommerce también genera demanda adicional de publicidad, marketplace, entrega y otros servicios.
El crecimiento global de la publicidad refleja el desarrollo de uno de los negocios de mayor margen de Walmart. El crecimiento de los ingresos publicitarios permite a la compañía aumentar el beneficio más rápido que las ventas minoristas tradicionales, ya que generar ingresos publicitarios no requiere un aumento proporcional de inventarios ni la apertura de nuevas tiendas.
El crecimiento de los ingresos por cuotas de membresía refleja el desarrollo de los negocios de suscripción y membresía de Walmart a través de Walmart+ y Sam’s Club. Las cuotas de membresía proporcionan ingresos más predecibles y de mayor margen, al tiempo que fortalecen la fidelidad de los clientes al ecosistema de Walmart.
El crecimiento del beneficio operativo ajustado muestra si la expansión del eCommerce, la publicidad y los programas de membresía se está traduciendo en crecimiento de beneficios. El escenario más sólido para Walmart sigue siendo aquel en el que el beneficio operativo crece de forma sostenida más rápido que los ingresos totales. Esto indicaría una mejora gradual de la combinación de negocios de la compañía y una contribución creciente de actividades más rentables.
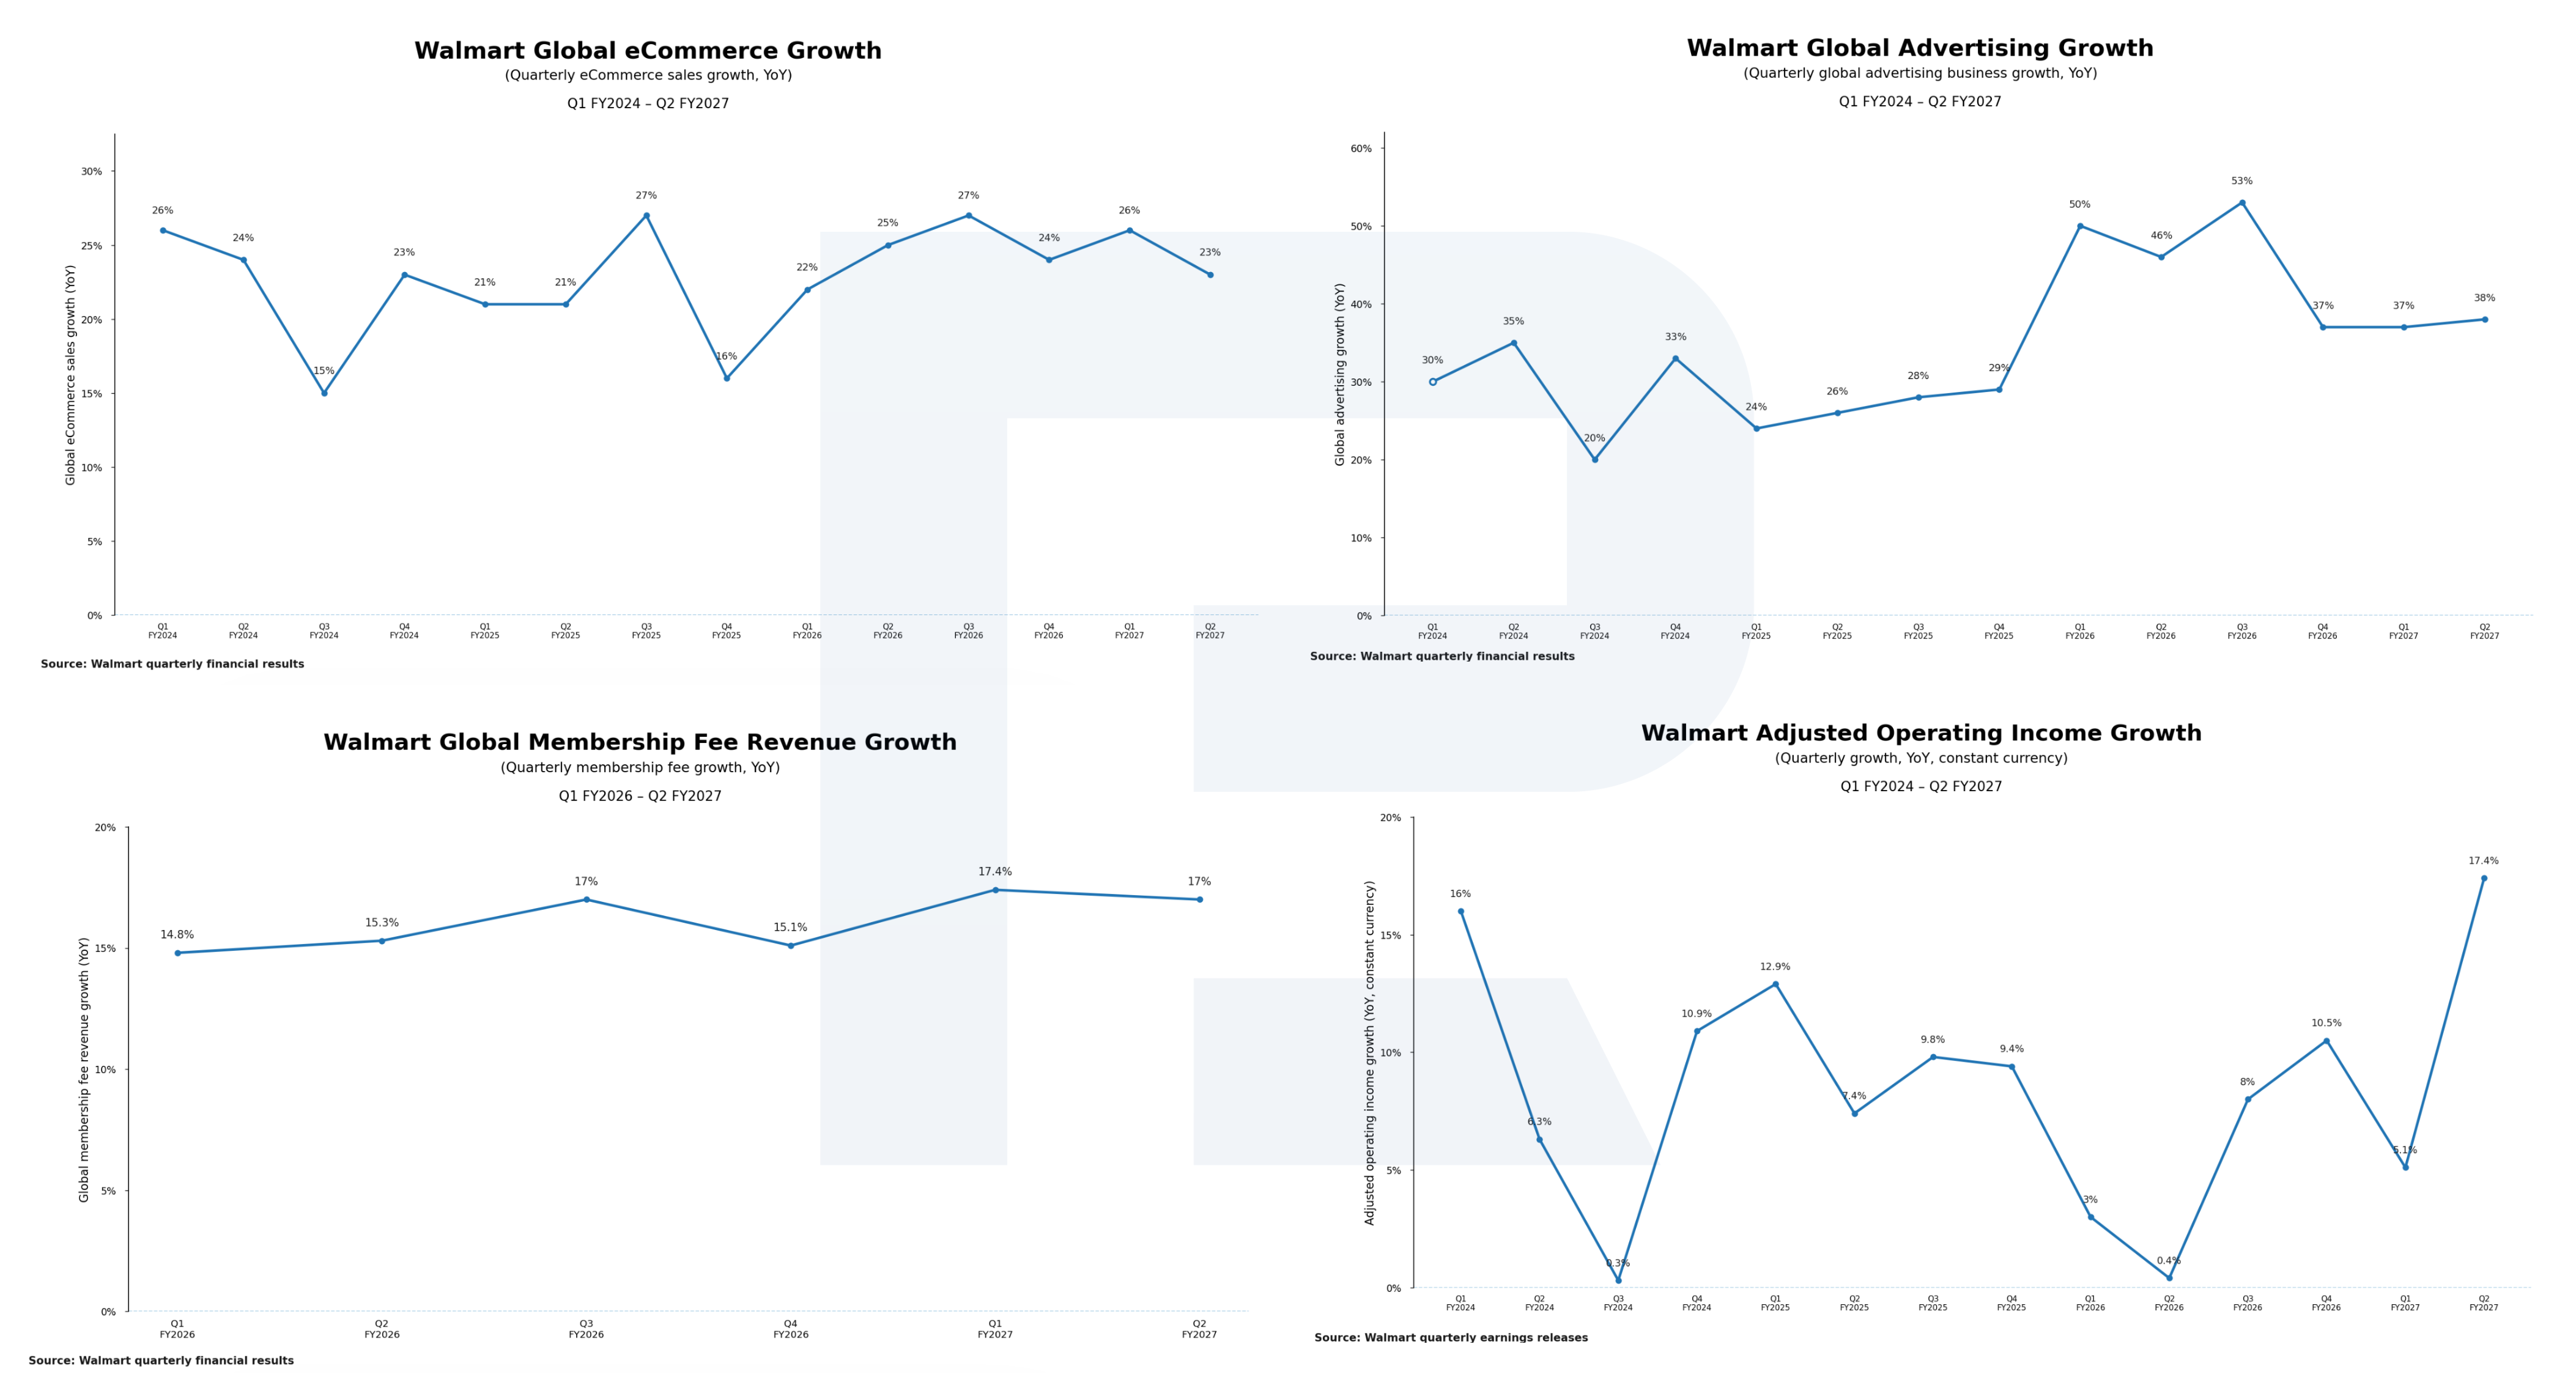
El desempeño actual de las acciones de Walmart sugiere que los inversionistas se están centrando más en la desaceleración del crecimiento y la elevada valoración de la compañía que en la resiliencia de su negocio principal. Walmart sigue siendo una compañía grande, resiliente y rentable, pero su crecimiento se está desacelerando gradualmente. Las ventas online, la publicidad y los programas de membresía continúan creciendo rápidamente, aunque no tan rápido como antes. Las ventas comparables en tiendas de EE. UU. también crecen más lentamente. Esto todavía no significa que Walmart enfrente problemas graves, pero el último informe no proporcionó pruebas de que el crecimiento del negocio se esté acelerando.
El beneficio operativo aumentó un 17.4% en el Q2, aunque parte de este crecimiento estuvo impulsado por un reembolso arancelario extraordinario. Excluyendo este efecto, el beneficio operativo aumentó alrededor de un 9.9%. Para el próximo trimestre, Walmart espera un crecimiento del beneficio operativo de solo el 2–4%, ya que la compañía planea utilizar parte de los fondos recibidos para reducir precios. Por lo tanto, el Q2 parece inusualmente fuerte, mientras que el Q3 podría ser notablemente más débil. Surgirá una imagen más clara cuando puedan evaluarse conjuntamente los resultados de ambos trimestres.
El principal problema para los inversionistas es la valoración. A unos 110 USD, los inversionistas están pagando efectivamente 38–39 USD por cada dólar de beneficio anual esperado de Walmart. Se trata de una valoración elevada para una compañía que prevé un crecimiento del beneficio operativo del 7–8.5%. Para que las acciones continúen subiendo de forma sostenida, Walmart necesita demostrar que el beneficio puede crecer de manera consistente sin reembolsos arancelarios extraordinarios.
En general, Walmart sigue siendo un negocio resiliente, pero sus acciones todavía no son baratas. La caída posterior a los resultados parece estar impulsada más por la elevada valoración y las altas expectativas de los inversionistas que por problemas graves del negocio. Los accionistas actuales podrían seguir manteniendo las acciones mientras las ventas, la rentabilidad y el flujo de caja no comiencen a deteriorarse al mismo tiempo. Para los inversionistas que estén considerando una nueva posición, podría ser más prudente esperar un precio de la acción más bajo o nuevos informes de resultados que confirmen un crecimiento sostenido del beneficio sin factores extraordinarios.
Previsiones de los analistas para las acciones de Walmart en 2026
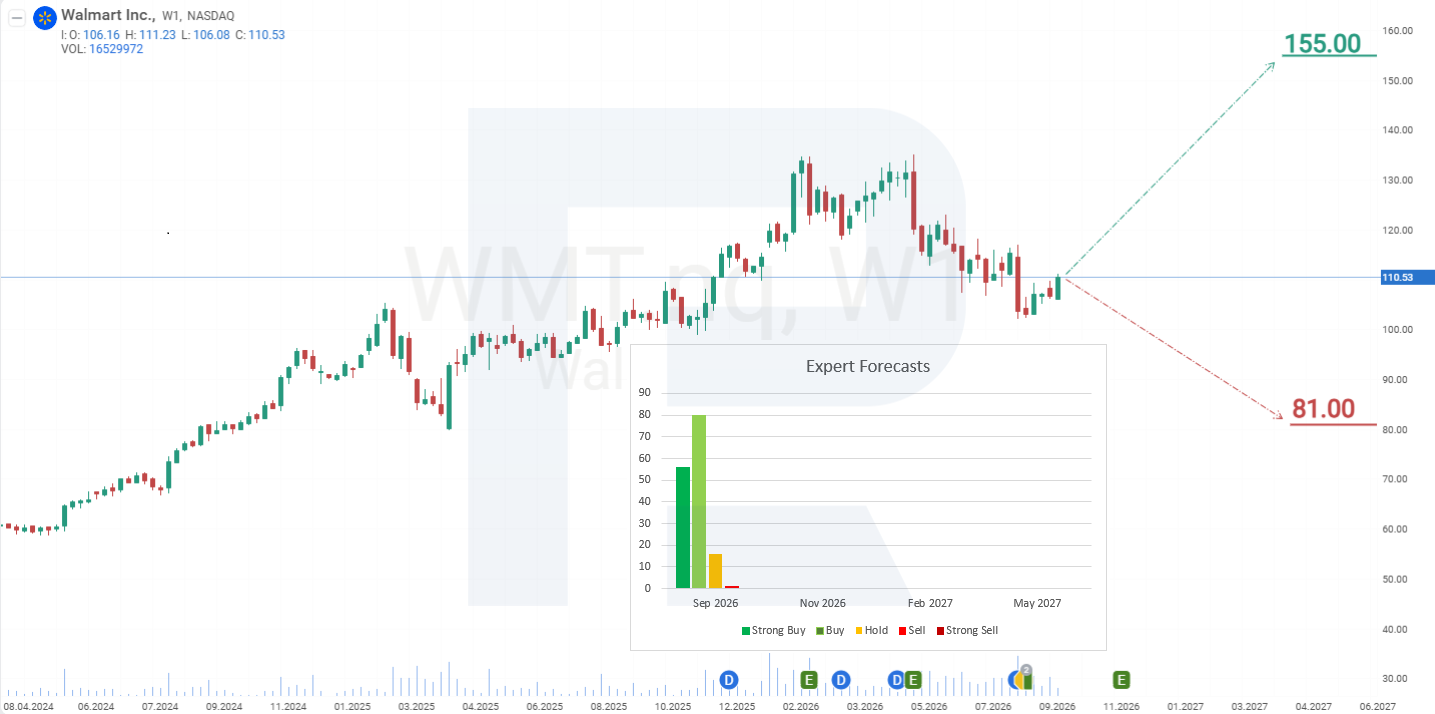
- Barchart : 29 de 39 analistas calificaron las acciones de Walmart Inc. como Compra fuerte, 6 como Compra moderada y 4 como Mantener. El precio objetivo más alto es de 155 USD, mientras que el más bajo es de 110 USD.
- MarketBeat : 35 de 39 analistas calificaron las acciones como Comprar y 4 como Mantener. El precio objetivo más alto es de 155 USD, mientras que el más bajo es de 113 USD.
- TipRanks : 29 de 32 analistas calificaron las acciones como Comprar y 3 como Mantener. El precio objetivo más alto es de 155 USD, mientras que el más bajo es de 110 USD.
- Stock Analysis : 27 de 43 analistas calificaron las acciones como Compra fuerte, 10 como Comprar, 5 como Mantener y 1 como Vender. El precio objetivo más alto es de 155 USD, mientras que el más bajo es de 81 USD.
Las previsiones de los analistas para las acciones de Walmart siguen siendo ampliamente positivas para los próximos 12 meses. La mayoría de los analistas recomienda comprar las acciones, aunque el amplio rango de precios objetivo indica diferencias significativas en sus evaluaciones sobre el potencial adicional de subida de WMT. Esto es especialmente importante dado el menor crecimiento de la compañía a corto plazo y su elevada valoración.
Análisis técnico de WMT y pronóstico de las acciones de Walmart para 2026
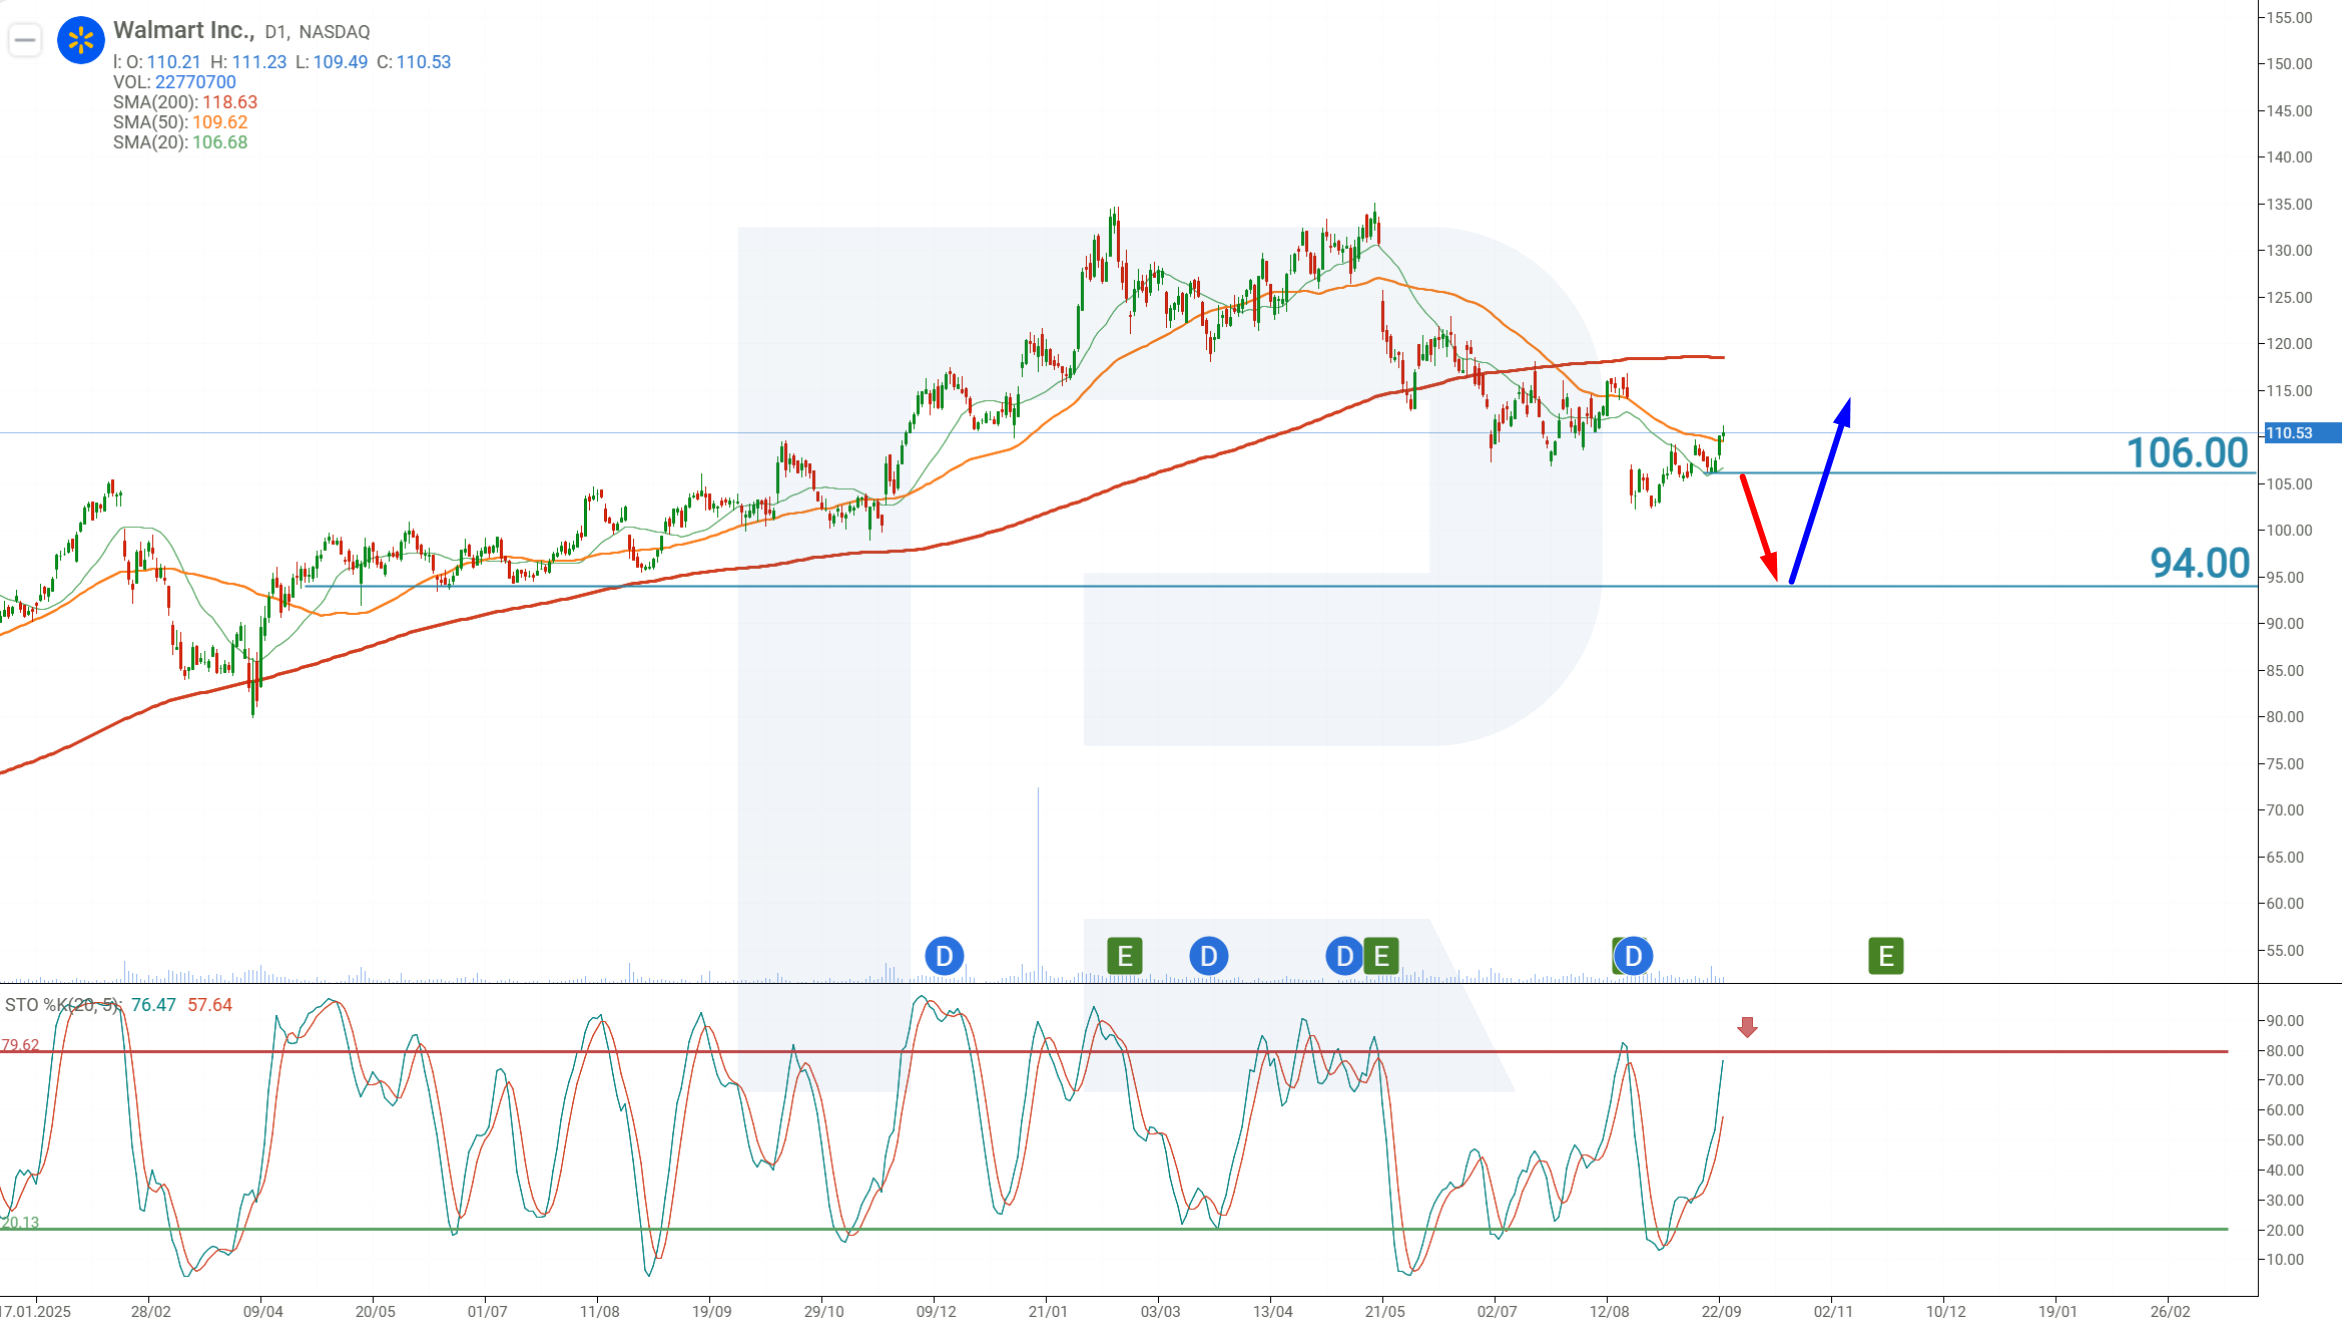
Al momento de redactar este artículo, las acciones de WMT cotizan a 110 USD.
En el gráfico diario, las acciones de WMT cotizan por debajo de la Media Móvil de 200 periodos, lo que indica que la tendencia bajista sigue siendo dominante. El oscilador Stochastic se está acercando a la zona de sobrecompra. Esto aumenta la probabilidad de que el movimiento correctivo al alza llegue a su fin y se reanude la caída.
El análisis fundamental también apunta a un riesgo de presión continua sobre la acción. Para el Q3 de 2027, Walmart espera un crecimiento de las ventas del 3–3.75% y un crecimiento del beneficio operativo ajustado del 2–4%. Estas tasas de crecimiento son notablemente inferiores a las del Q2 y al mismo trimestre del año anterior. Dado que los participantes del mercado suelen descontar los resultados esperados con antelación, la acción podría empezar a caer incluso antes de la publicación del informe de resultados. Por lo tanto, el panorama técnico y las previsiones de la compañía apuntan a un mayor riesgo de caída a corto plazo.
Al mismo tiempo, actualmente no hay motivos para esperar un deterioro significativo del negocio de Walmart. Una política monetaria más restrictiva podría llevar a los consumidores a reducir el gasto, pero en ese entorno Walmart suele atraer nuevos clientes que migran desde minoristas más caros. Por lo tanto, una posible caída del precio de la acción podría considerarse una oportunidad para construir una posición gradualmente, siempre que las ventas, los márgenes y el flujo de caja de la compañía sigan siendo resilientes.
En las condiciones actuales, la idea de trading para las acciones de WMT consiste en abrir una posición corta si el precio cae por debajo del soporte en 106 USD. Se coloca una orden Sell Stop en 105 USD. El Take Profit se fija en 95 USD, ligeramente por encima del soporte en 94 USD, con el Stop Loss en 109 USD.
Sell Stop – 105.00
Take Profit – 95.00
Stop Loss – 109.00
Regla de gestión de la posición. Una vez que el precio haya recorrido el 70% de la distancia total hacia el objetivo en la dirección del pronóstico, el Stop Loss se mueve al nivel de entrada. Después, la orden de protección sigue al precio manteniendo una distancia del 5%. Esto continúa hasta que la posición se cierre en el Take Profit o el Stop Loss, según cuál de los niveles se alcance primero.
Perspectivas de las acciones de Walmart
El análisis muestra que el principal problema de Walmart es su elevada valoración, a pesar de la caída del precio de sus acciones desde comienzos de año. La compañía continúa creciendo y expandiendo sus negocios de eCommerce, publicidad y membresía, pero las tasas actuales de crecimiento aún no son suficientes para justificar plenamente las expectativas de los inversionistas.
Las previsiones más débiles para el Q3 y la tendencia bajista dominante aumentan la probabilidad de una caída hacia 95 USD si el precio rompe por debajo del soporte en 106 USD. Sin embargo, dicho escenario no indicaría el inicio de problemas graves en Walmart. Por el contrario, una corrección podría hacer que las acciones fueran más atractivas desde una perspectiva de inversión y ofrecer un mejor punto de entrada para los inversionistas a largo plazo, siempre que las ventas, los márgenes y el flujo de caja de la compañía sigan siendo resilientes.
Aviso legal: Este artículo ha sido traducido con la ayuda de herramientas de IA. Si bien se ha hecho todo lo posible para preservar su significado original, pueden existir algunas inexactitudes u omisiones. En caso de duda, consulte la fuente original en inglés.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.