
Pronóstico del mercado bursátil para la semana de 2–6 de noviembre de 2026: niveles y escenarios para los índices mundiales
Los mercados bursátiles mundiales comienzan noviembre en un entorno de elevada incertidumbre política y económica. El principal acontecimiento de la semana serán las elecciones de mitad de mandato al Congreso de Estados Unidos del 3 de noviembre, que podrían modificar las expectativas de los inversores sobre la política fiscal, tributaria y comercial. El viernes, la atención se trasladará al mercado laboral estadounidense, y el informe de nóminas no agrícolas de octubre servirá como referencia importante para los próximos pronósticos sobre las tasas de interés de la Reserva Federal.
Los resultados electorales, los datos macroeconómicos y los informes de resultados empresariales podrían determinar la dirección de los índices mundiales durante las próximas sesiones de trading.
Niveles clave de la semana
| Instrumento | Semana | Soporte | Resistencia | Escenario |
|---|---|---|---|---|
| US 500 | −2.09% | 7.535,0 | 7.745,0 | Venta por debajo de 7.580,0 |
| US Tech | −3.70% | 27.900,0 | 29.650,0 | Venta por debajo de 28.380,0 |
| US 30 | −2.08% | 51.430,0 | 52.780,0 | Venta por debajo de 51.750,0 |
| DE 40 | 3.29% | 25.335,0 | 26.305,0 | Compra desde 26.050,0 |
| JP 225 | −3.29% | 61.080,0 | 64.240,0 | Venta por debajo de 62.650,0 |
Acontecimientos de la semana para los índices
| Fecha | Acontecimiento | Instrumentos afectados |
|---|---|---|
| Lunes, 2 de noviembre de 2026 | PMI manufacturero ISM de EE. UU. de octubre | US 500 y US 30: evalúa la situación de la industria manufacturera y las perspectivas de demanda |
| Martes, 3 de noviembre de 2026 | Elecciones de mitad de mandato al Congreso de EE. UU. | Los cinco índices: incertidumbre política y apetito global por el riesgo |
| Martes, 3 de noviembre de 2026 | Ofertas de empleo JOLTS de EE. UU. | US 500, US Tech y US 30: expectativas sobre la política de la Fed |
| Miércoles, 4 de noviembre de 2026 | Estimación preliminar de la inflación de la eurozona de octubre | DE 40: expectativas de inflación y perspectivas de las tasas de interés del BCE |
| Miércoles, 4 de noviembre de 2026 | PMI de servicios ISM de EE. UU. | US 500, US Tech y US 30: actividad en el mayor sector de la economía estadounidense |
| Jueves, 5 de noviembre de 2026 | Decisión del Banco de Inglaterra sobre las tasas de interés | DE 40: sentimiento en el mercado bursátil europeo |
| Viernes, 6 de noviembre de 2026 | Nóminas no agrícolas y desempleo de EE. UU. de octubre | Todos los índices: rendimientos de los bonos, dólar y apetito global por el riesgo |
Pronóstico de los índices de Estados Unidos: US 30, US 500, US Tech
Análisis fundamental
El mercado bursátil estadounidense comienza la primera semana de noviembre en medio de una elevada incertidumbre política. Las elecciones de mitad de mandato del 3 de noviembre determinarán el futuro equilibrio de poder en el Congreso y podrían modificar las expectativas de los inversores sobre iniciativas tributarias, gasto público y restricciones comerciales. Un Congreso dividido podría limitar la aprobación de nuevas leyes, pero también aumentar el riesgo de disputas presupuestarias. Por ello, la reacción del mercado dependerá tanto del reparto final de escaños como de la medida en que los resultados coincidan con las expectativas previas de los inversores.
El segundo factor clave serán los datos de empleo de Estados Unidos. El informe de nóminas no agrícolas de octubre se publicará el viernes: según el calendario presentado, se prevé un aumento del empleo de 40 mil puestos, frente a 29 mil anteriormente, mientras que el desempleo podría mantenerse en el 4,2%. Unas cifras débiles podrían reforzar las expectativas de una mayor flexibilización monetaria por parte de la Reserva Federal. Sin embargo, un deterioro demasiado pronunciado del mercado laboral también aumentaría la preocupación por la resistencia de la economía estadounidense. Los datos sólidos, por el contrario, respaldarían las previsiones de crecimiento económico, pero podrían elevar los rendimientos de los bonos públicos y aumentar la presión sobre las acciones.
Para el sector tecnológico, los resultados empresariales y la evaluación de los retornos de la inversión en IA seguirán siendo factores adicionales. Los inversores son cada vez más exigentes respecto a las previsiones de beneficios y al ritmo de monetización de los gastos en servicios en la nube, infraestructura informática e IA. Incluso unos resultados financieros sólidos podrían no ser suficientes para sostener las subidas de las acciones si las empresas no confirman las expectativas de una mayor aceleración de sus negocios.
El índice industrial US 30 será sensible a la actividad manufacturera, la demanda de los consumidores y el gasto empresarial. Una mejora de los indicadores ISM podría respaldar a las empresas cíclicas, mientras que la debilidad del mercado laboral, los altos precios de la energía y los elevados costos de endeudamiento limitarían el potencial de recuperación. En general, la semana probablemente traerá una elevada volatilidad para los índices estadounidenses, con el principal riesgo derivado de la combinación de incertidumbre política y señales de desaceleración económica.
Análisis técnico de US 500
US 500 cerró octubre cerca de 7.594,5, por debajo de la banda media de Bollinger y acercándose a la importante zona de soporte de 7.535–7.540. Las últimas sesiones indican un aumento de la presión vendedora tras fracasar el intento de consolidarse por encima de 7.745. El MACD se desplaza hacia territorio negativo, mientras que el oscilador estocástico refleja un debilitamiento del impulso a corto plazo.
Una ruptura por debajo de 7.580 podría confirmar una corrección bajista, con el objetivo más cercano en 7.435. Si la presión vendedora aumenta, el precio podría caer hasta 7.330. Sin embargo, la línea de tendencia alcista de largo plazo pasa cerca de 7.535, por lo que un rebote sostenido desde esta zona y una recuperación por encima de 7.745 podrían reactivar el interés comprador.
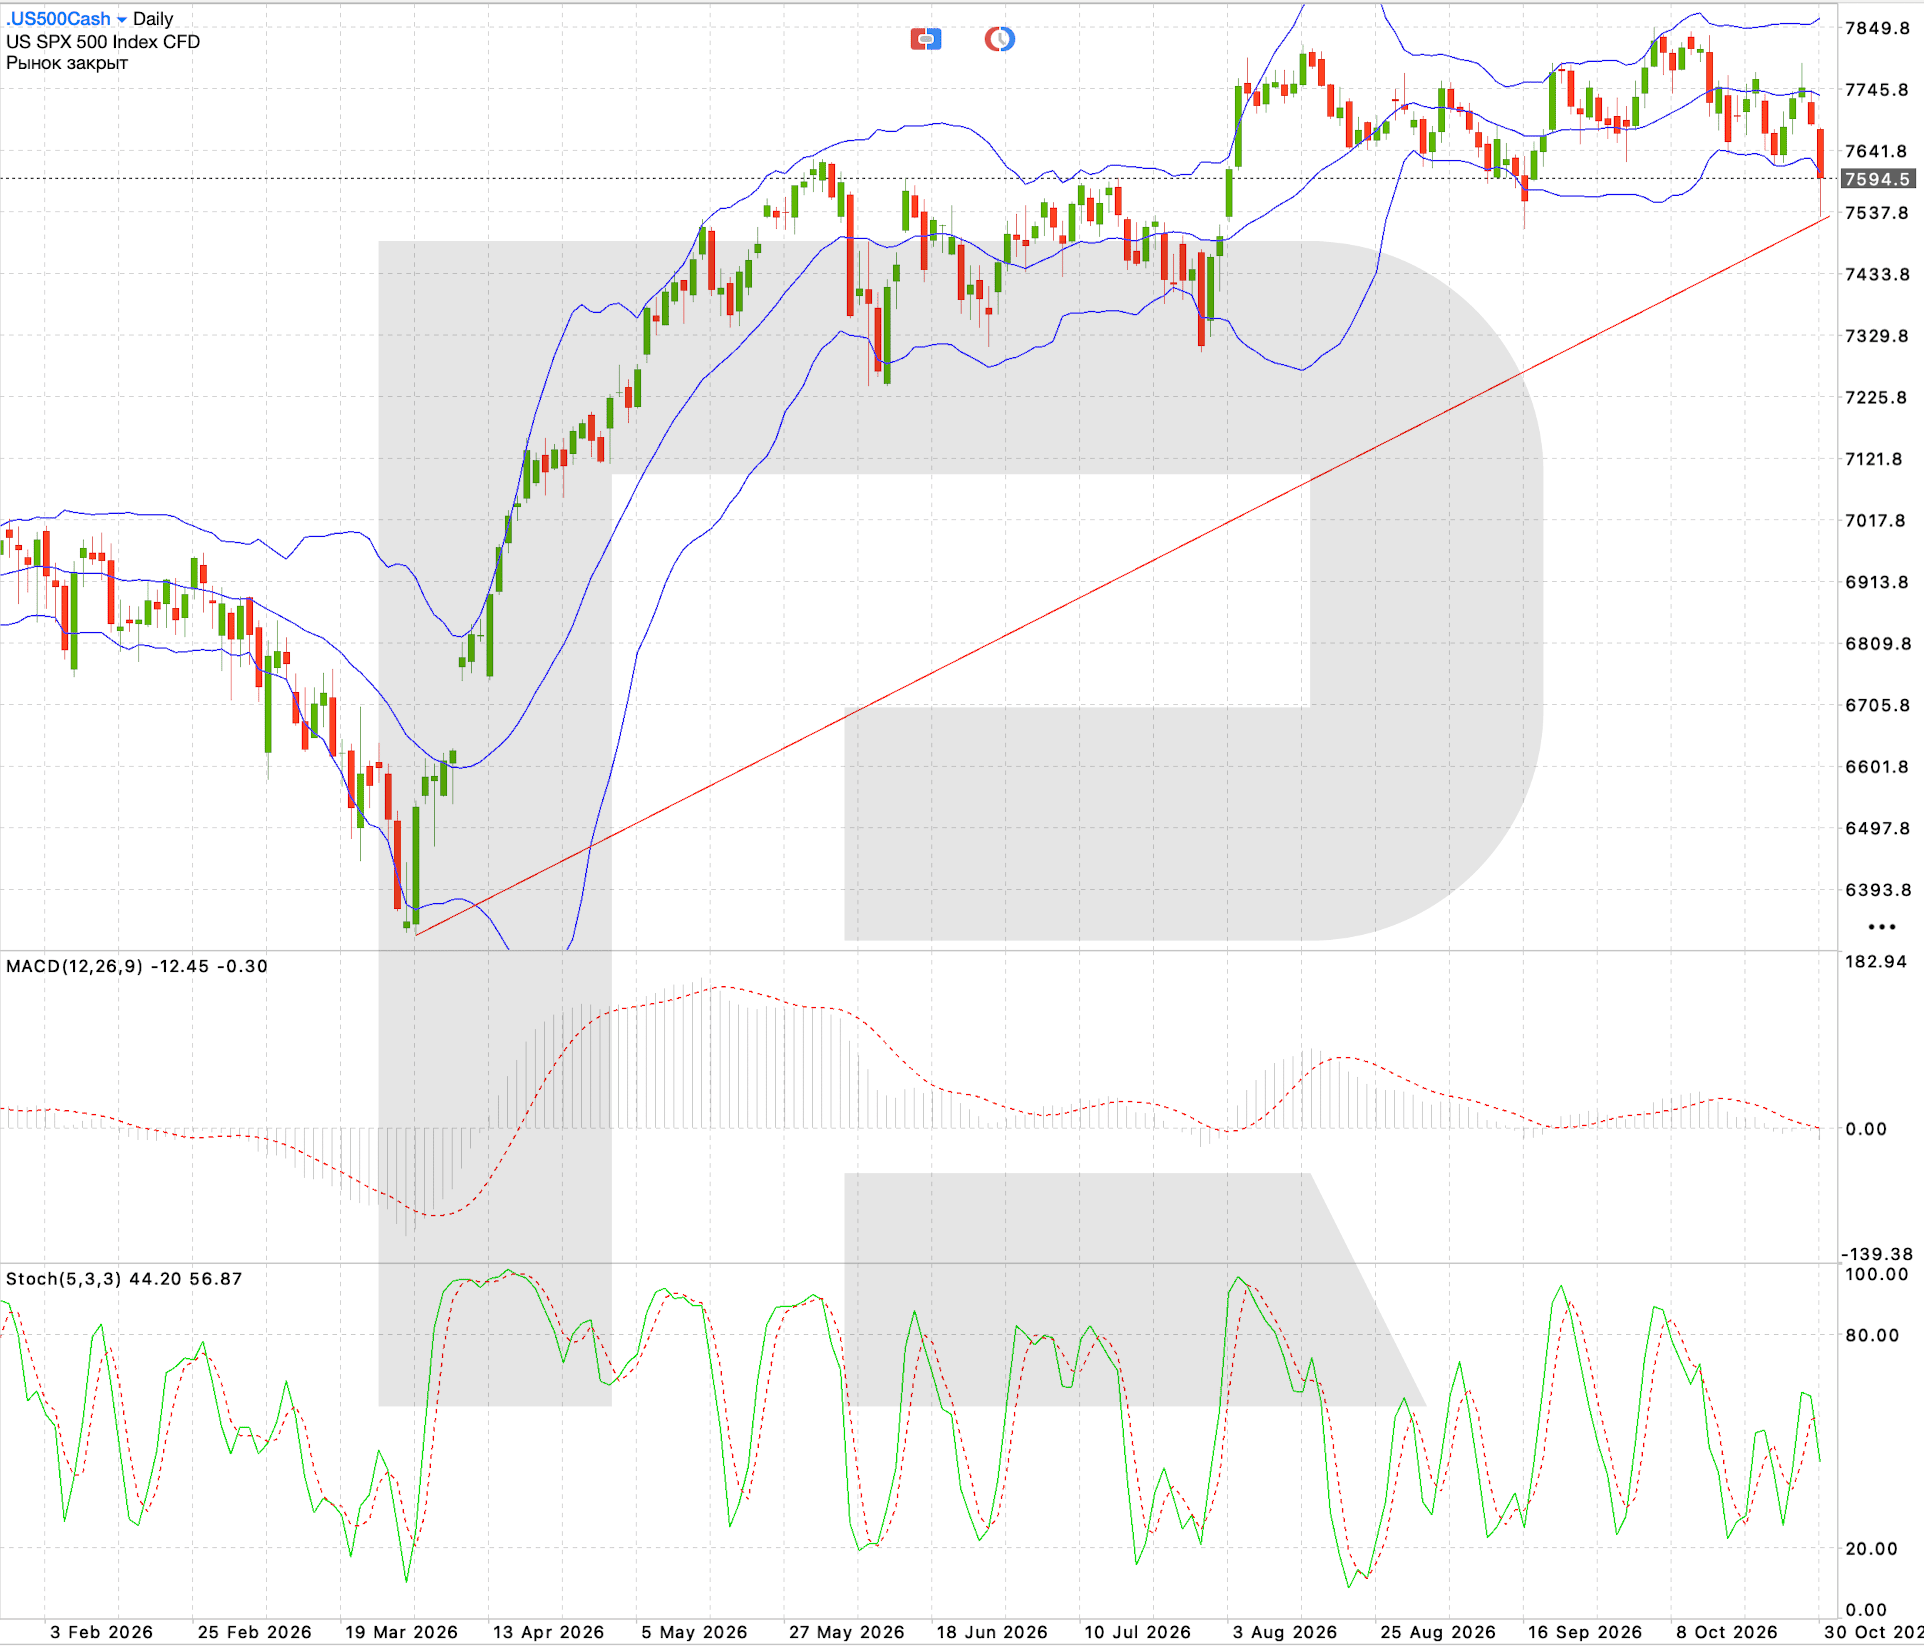
Escenario de negociación de US 500
Análisis técnico de US Tech
El índice US Tech registra la caída más pronunciada entre los índices bursátiles estadounidenses. El precio ha descendido hasta 28.433,2, rompiendo por debajo de la banda media de Bollinger y acercándose al límite inferior del rango de negociación. El MACD permanece en territorio negativo, lo que señala una presión vendedora persistente. El oscilador estocástico también confirma la debilidad del impulso a corto plazo.
Una consolidación por debajo de 28.380 abriría la puerta a nuevas caídas, primero hacia 27.900 y después hacia 27.380. La resistencia significativa más cercana se encuentra alrededor de 29.070, mientras que una zona de oferta más fuerte está cerca de 29.650. Una recuperación por encima de estos niveles podría señalar el final de la corrección actual, pero por ahora el panorama técnico sigue siendo predominantemente bajista.
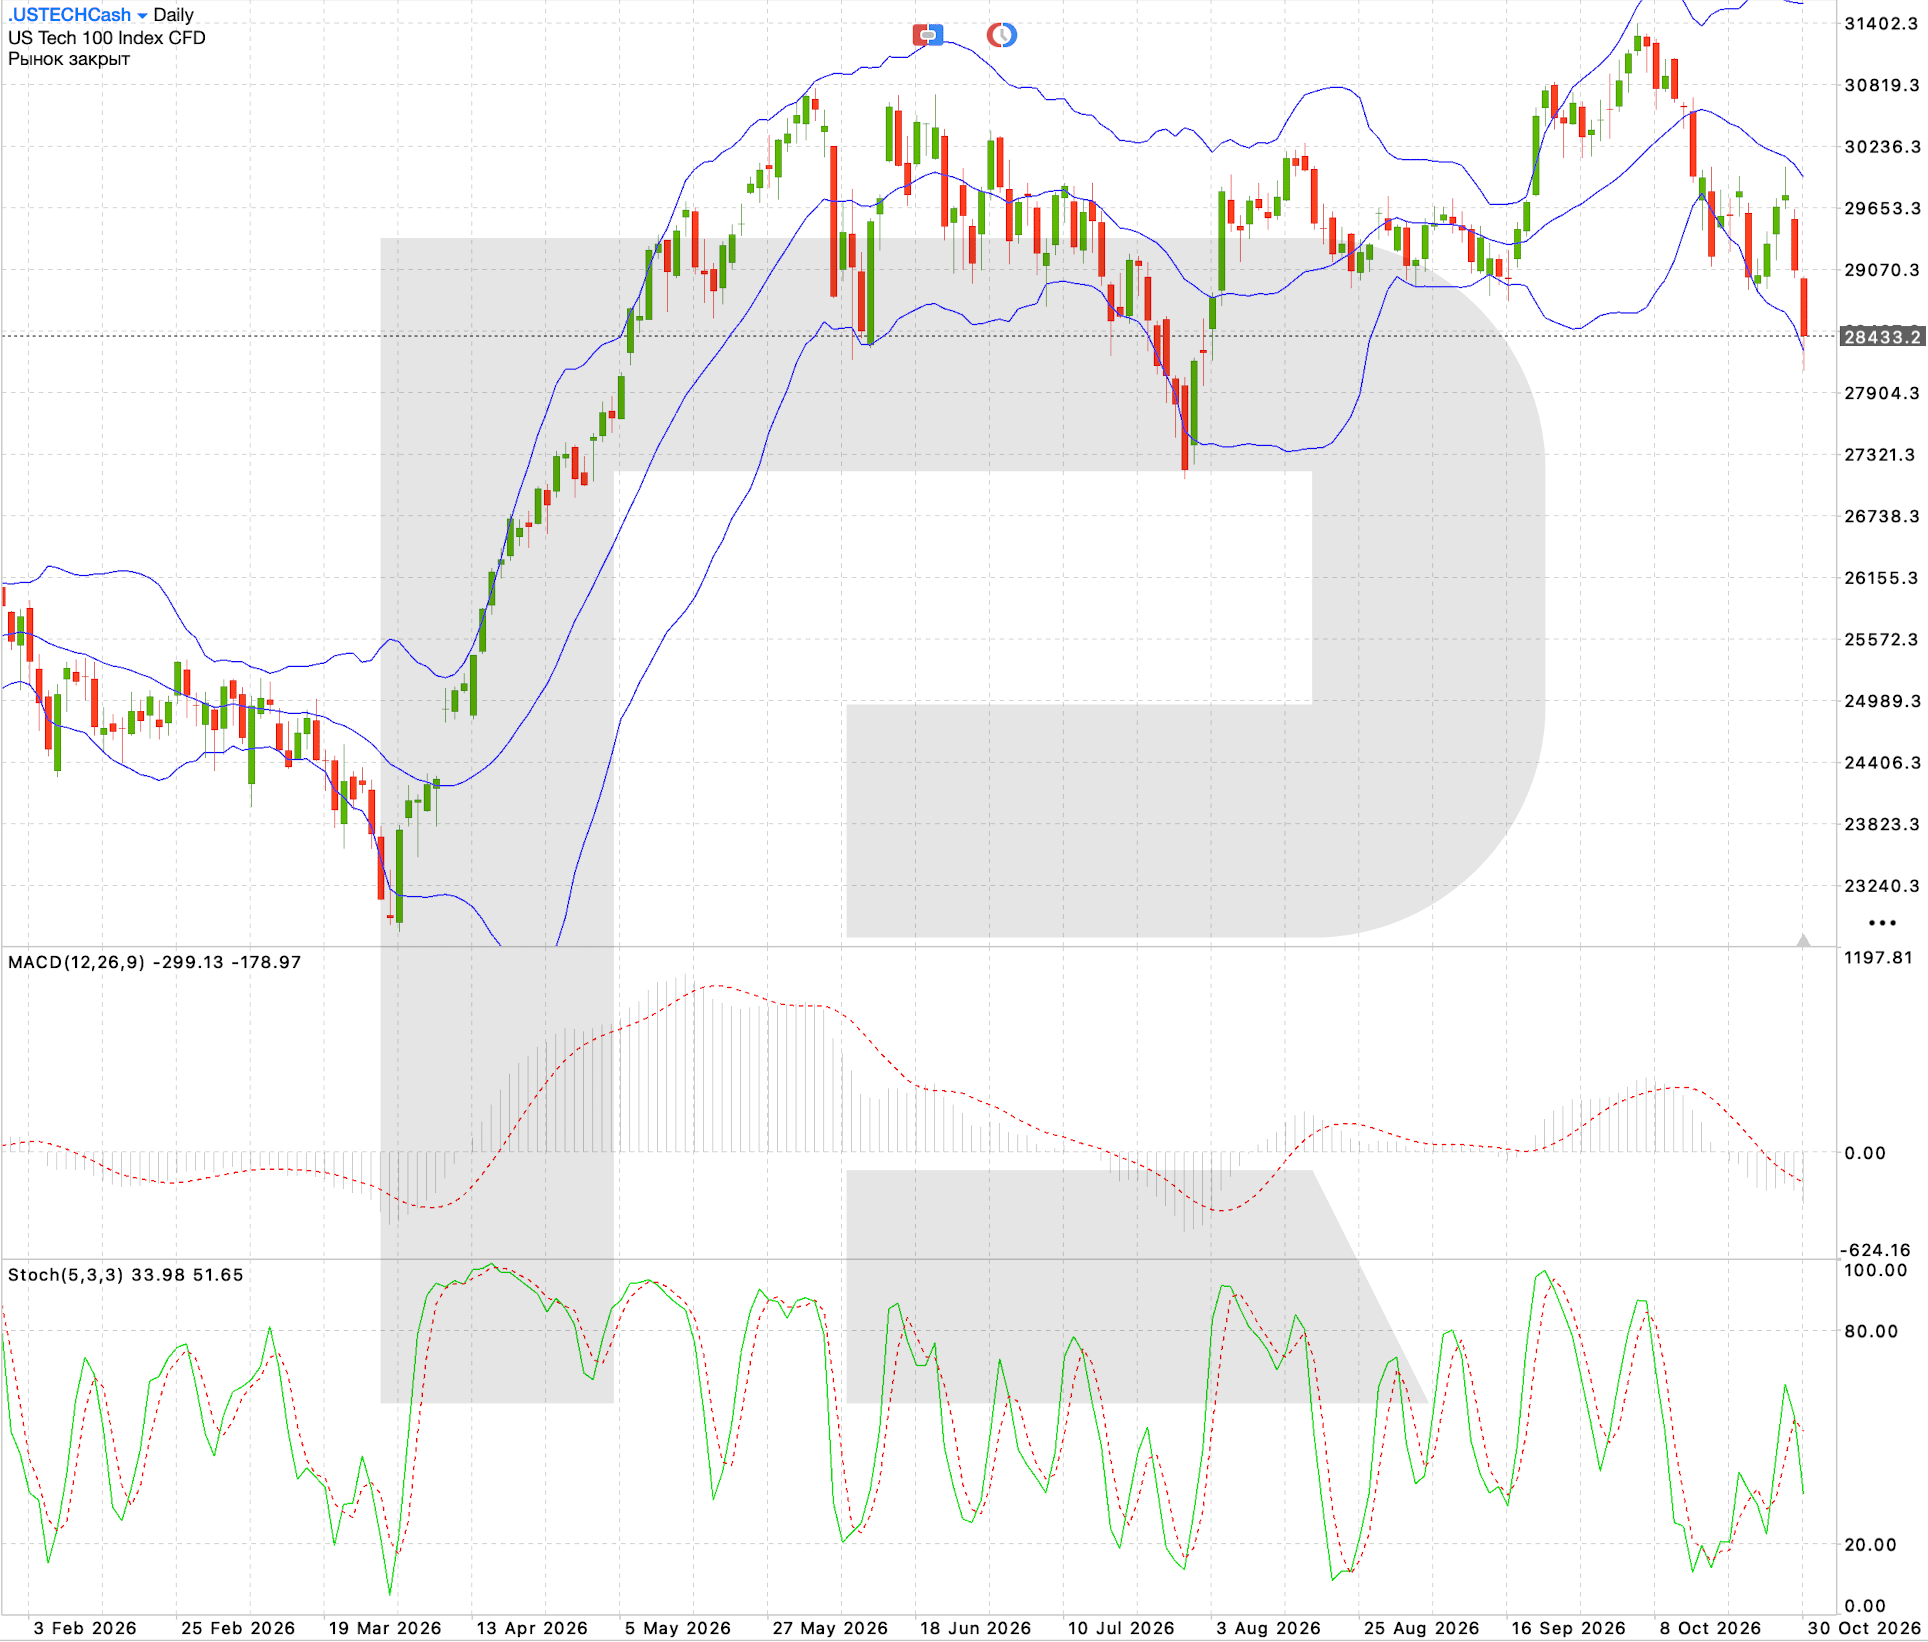
Escenario de negociación de US Tech
Análisis técnico de US 30
El índice US 30 cerró octubre cerca de 51.828,2 tras no lograr recuperarse hacia 52.800. El precio volvió a caer por debajo de la banda media de Bollinger, lo que indica un debilitamiento de la actividad compradora. El MACD sigue siendo positivo, pero el impulso de recuperación se está desacelerando y el oscilador estocástico gira a la baja.
La zona de 51.750–51.430 es un soporte clave. Una ruptura por debajo de 51.750 podría provocar otra onda bajista hacia 50.750. Mientras tanto, una recuperación por encima de 52.250 crearía condiciones para volver a probar la resistencia de 52.780 y debilitaría el escenario bajista a corto plazo.
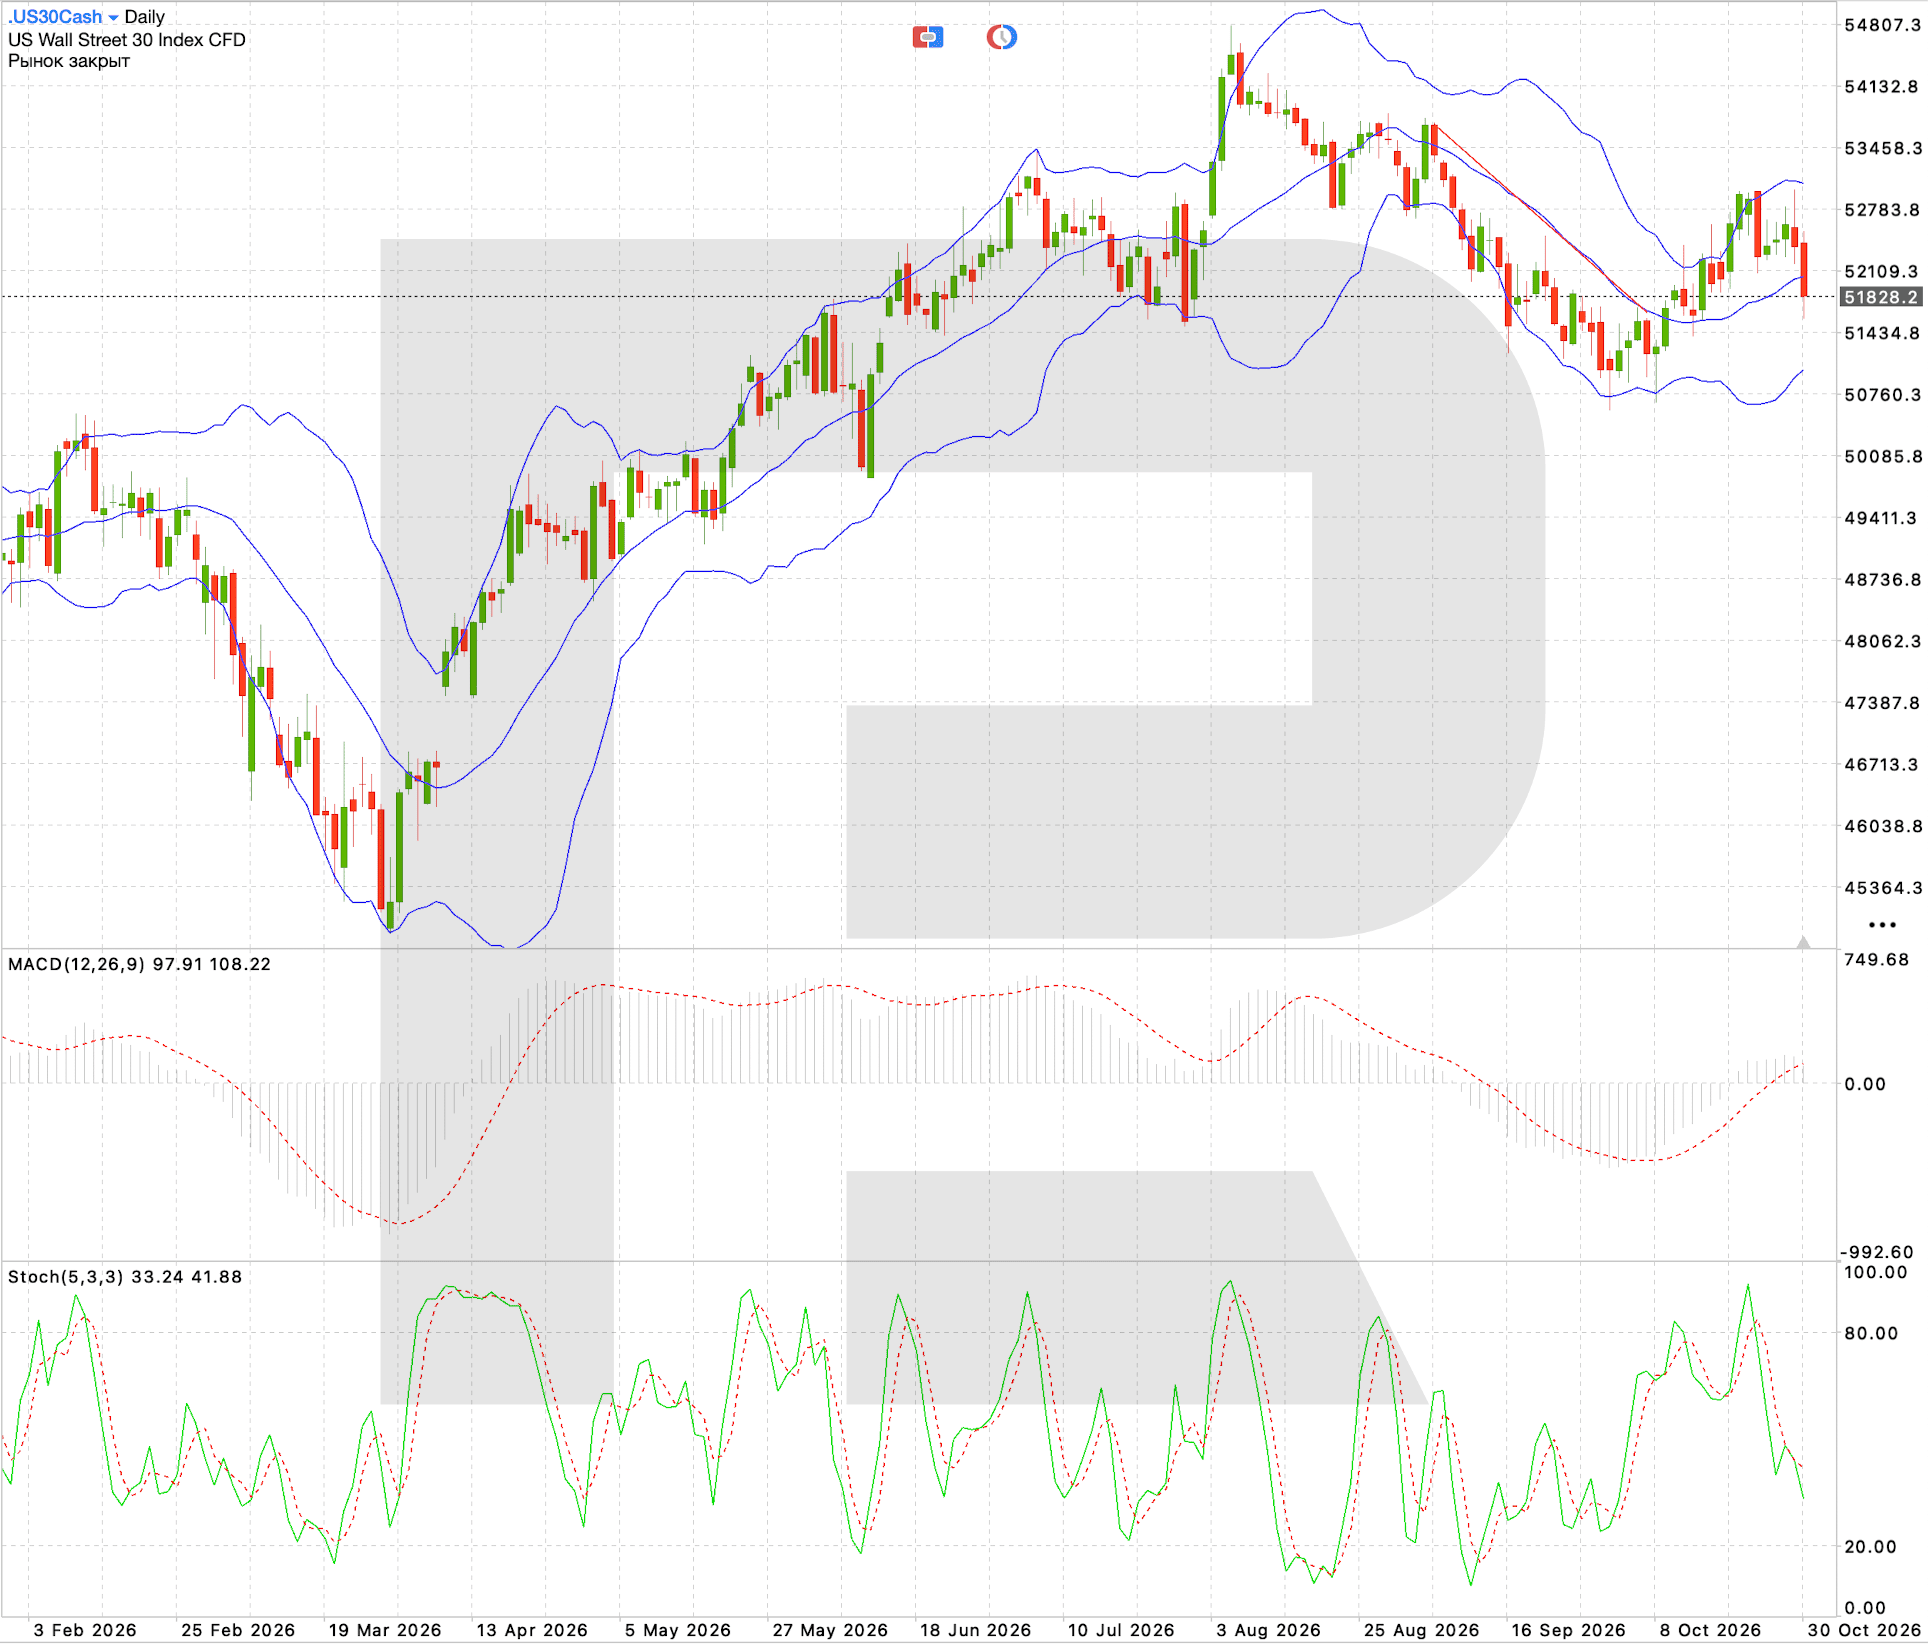
Escenario de negociación de US 30
Pronóstico del índice europeo: DE 40
Análisis fundamental
El mercado bursátil alemán comienza noviembre intentando recuperarse en medio de riesgos inflacionarios e incertidumbre en la industria. El acontecimiento clave de esta semana en Europa será la publicación de la estimación preliminar de inflación de la eurozona de octubre. Según el calendario presentado, la cifra podría alcanzar el 3,8% interanual, lo que mantiene en el centro de atención la futura trayectoria de las tasas de interés del BCE. Una inflación más alta podría limitar las expectativas de relajación monetaria y ejercer presión sobre las acciones europeas.
Para Alemania también son importantes la situación industrial, la demanda de exportaciones y los costos energéticos. Los elevados costos de producción siguen creando dificultades para las empresas de ingeniería, química y automoción. Al mismo tiempo, unas mejores expectativas empresariales y señales de estabilización del comercio mundial podrían apoyar el interés por las acciones alemanas.
Un escenario favorable para DE 40 combinaría una inflación moderada, un euro estable y una recuperación de la demanda industrial. Sin embargo, un deterioro del entorno externo podría limitar el actual impulso alcista.
Análisis técnico de DE 40
El índice DE 40 cerró octubre cerca de 25.802,4 y mantiene su intento de recuperación tras una corrección hacia la zona de 25.010. El precio se sitúa por encima de la banda media de Bollinger, mientras que el MACD acumula gradualmente impulso positivo. El oscilador estocástico se encuentra cerca del territorio de sobrecompra, lo que aumenta la probabilidad de un retroceso a corto plazo antes de que se reanude el crecimiento.
Una consolidación por encima de 26.050 abriría el camino hacia la resistencia de 26.305, seguida de una prueba de 26.650. El soporte más cercano se sitúa en 25.335. La pérdida de 25.750 debilitaría el impulso de recuperación y aumentaría la probabilidad de otra caída hacia el límite inferior del rango.
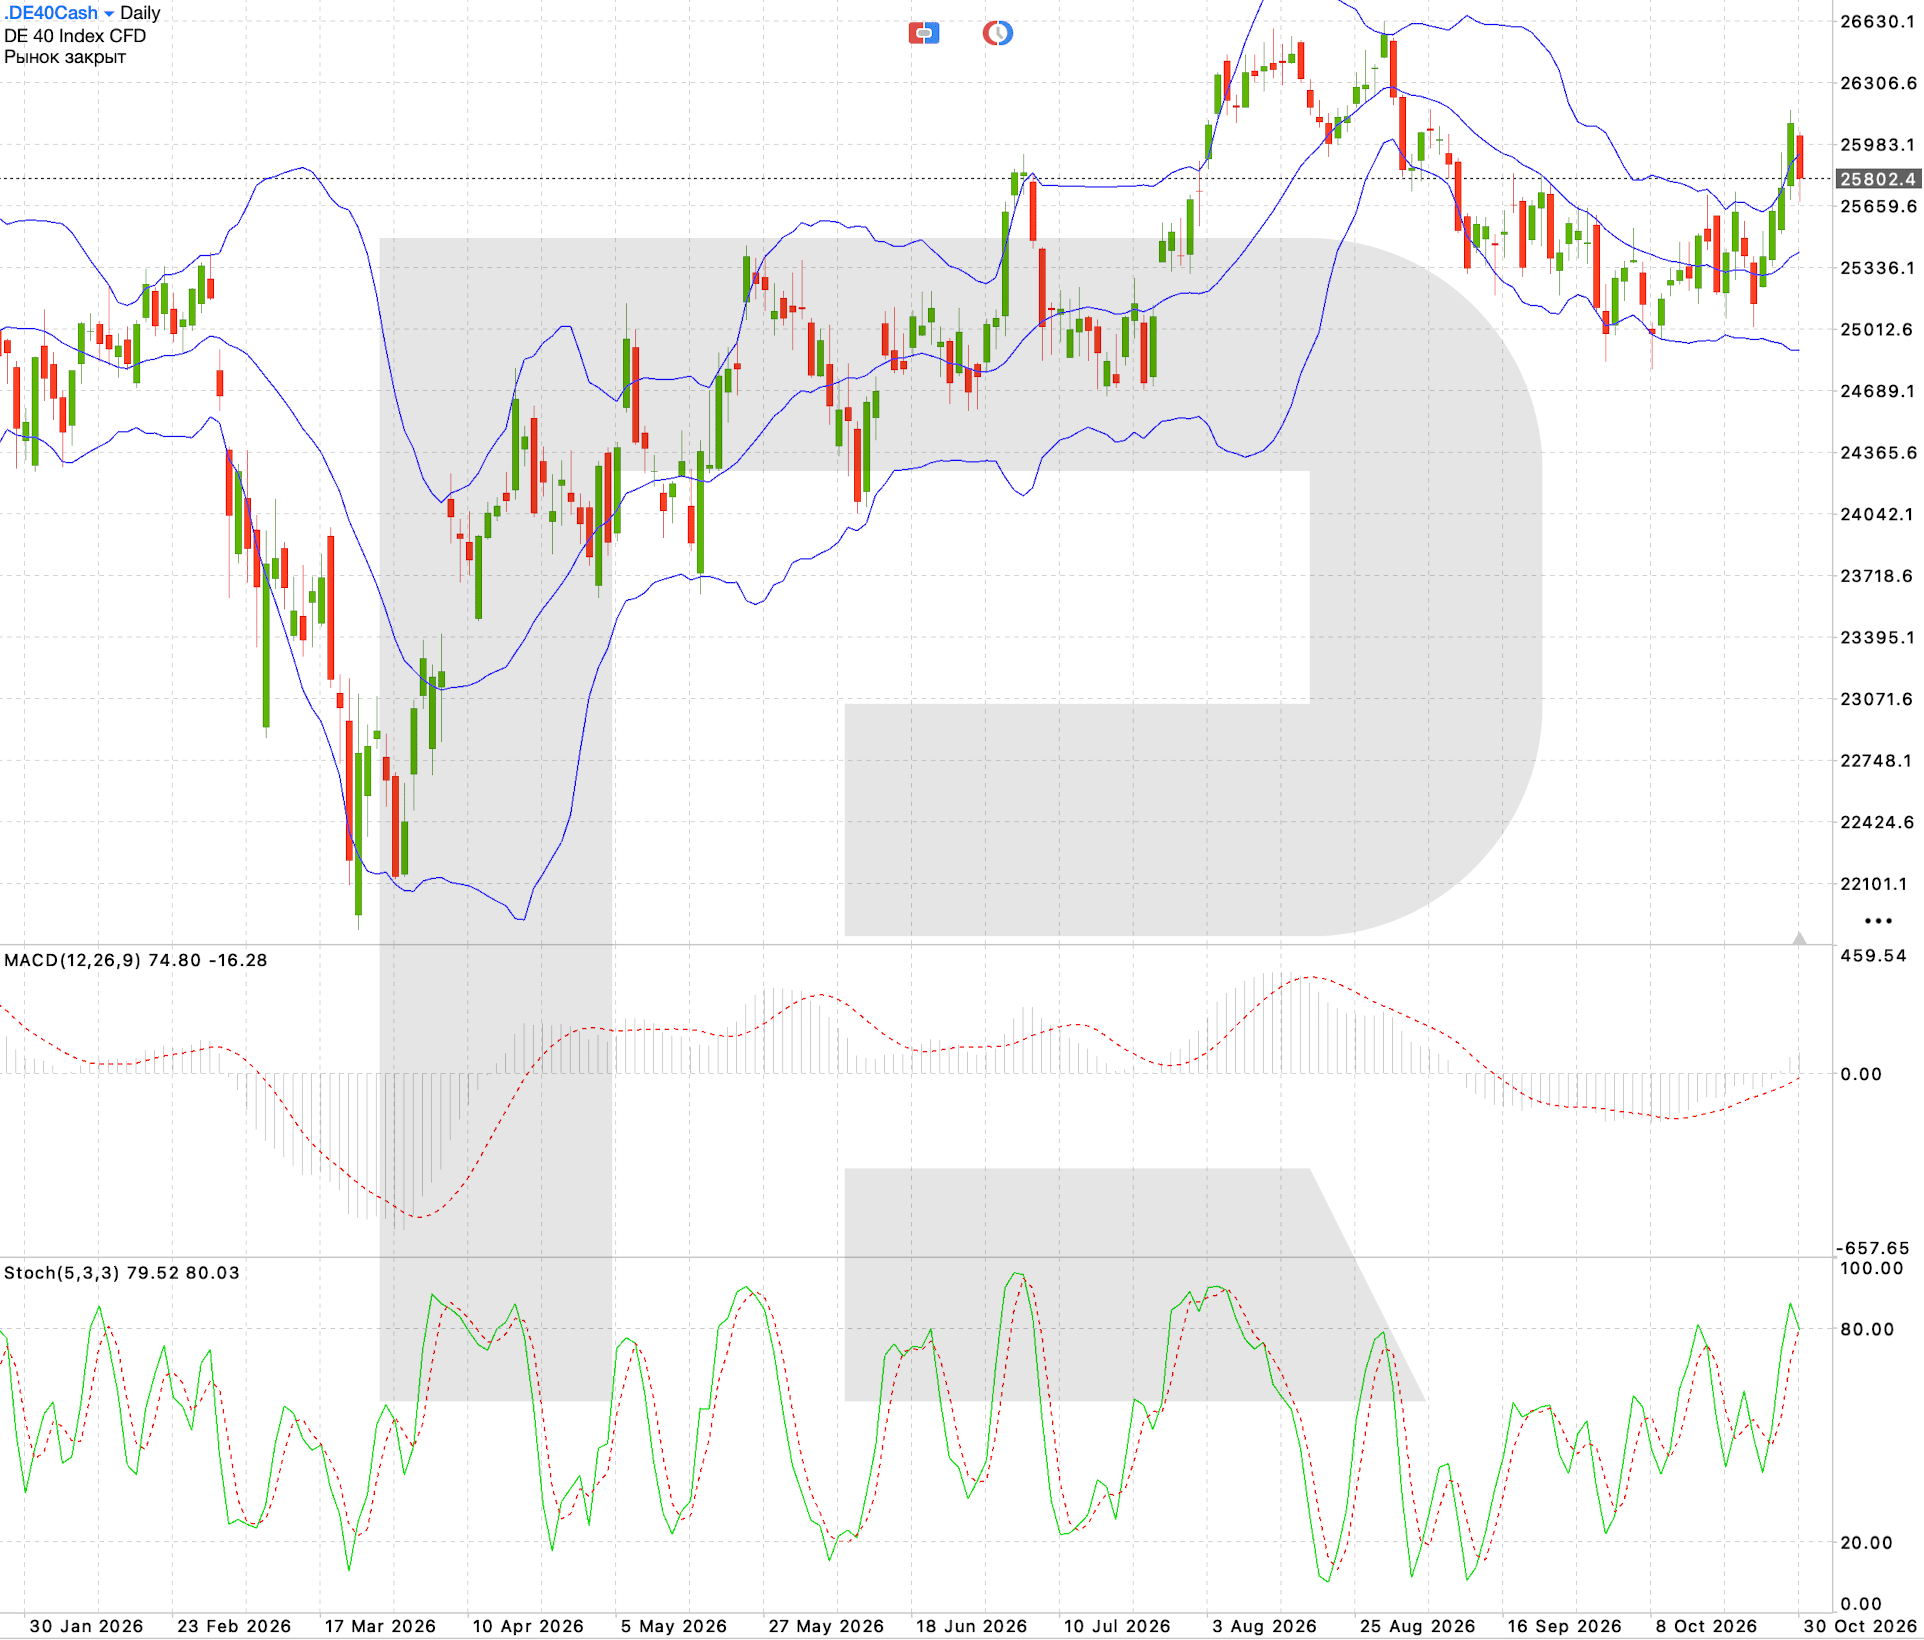
Escenario de negociación de DE 40
Pronóstico del índice asiático: JP 225
Análisis fundamental
El mercado bursátil japonés comienza noviembre bajo la presión de la corrección del sector tecnológico y la incertidumbre sobre las próximas medidas del Banco de Japón. Después de la reunión del banco central en octubre, los inversores siguen evaluando las perspectivas de la política monetaria, las tendencias de inflación y el posible impacto de las tasas de interés sobre los costos de financiamiento. El tipo de cambio del yen sigue siendo especialmente importante, ya que un yen más fuerte reduce la competitividad de los exportadores japoneses y limita el crecimiento de sus beneficios.
Otro factor de riesgo es la corrección mundial de las acciones de fabricantes de semiconductores y empresas vinculadas con la inteligencia artificial. La debilidad del sector tecnológico estadounidense podría extenderse a Japón mediante un deterioro del sentimiento y revisiones de las previsiones de beneficios empresariales. Al mismo tiempo, unos resultados sólidos de las compañías japonesas y la estabilización de la demanda externa podrían apoyar determinados segmentos del mercado.
Esta semana, los resultados de las elecciones de mitad de mandato de EE. UU. y las cifras de empleo del viernes también afectarán a JP 225. Estos acontecimientos podrían modificar la dirección del dólar, los rendimientos de los bonos públicos y el apetito global por el riesgo. Por ahora, el balance de factores sigue siendo mayoritariamente desfavorable para el índice japonés, aunque no pueden descartarse rebotes técnicos tras una caída prolongada.
Análisis técnico de JP 225
El índice JP 225 cotiza cerca de 63.155,0 tras otra caída desde los máximos locales. El precio permanece por debajo de la banda media de Bollinger y un reciente intento de recuperación no logró generar un impulso sostenido. El MACD sigue en territorio negativo, lo que confirma el predominio de los vendedores. El oscilador estocástico gira a la baja, indicando que el impulso alcista a corto plazo se debilita.
El soporte más cercano se encuentra en la zona de 62.660–61.080. Una ruptura por debajo de 62.650 podría intensificar la caída, con el siguiente objetivo en 61.080. La resistencia más cercana está en 64.240, mientras que una zona de oferta más fuerte se ha formado alrededor de 65.820. Una consolidación firme por encima de 64.240 podría aliviar la presión vendedora y abrir la puerta a una recuperación más importante.
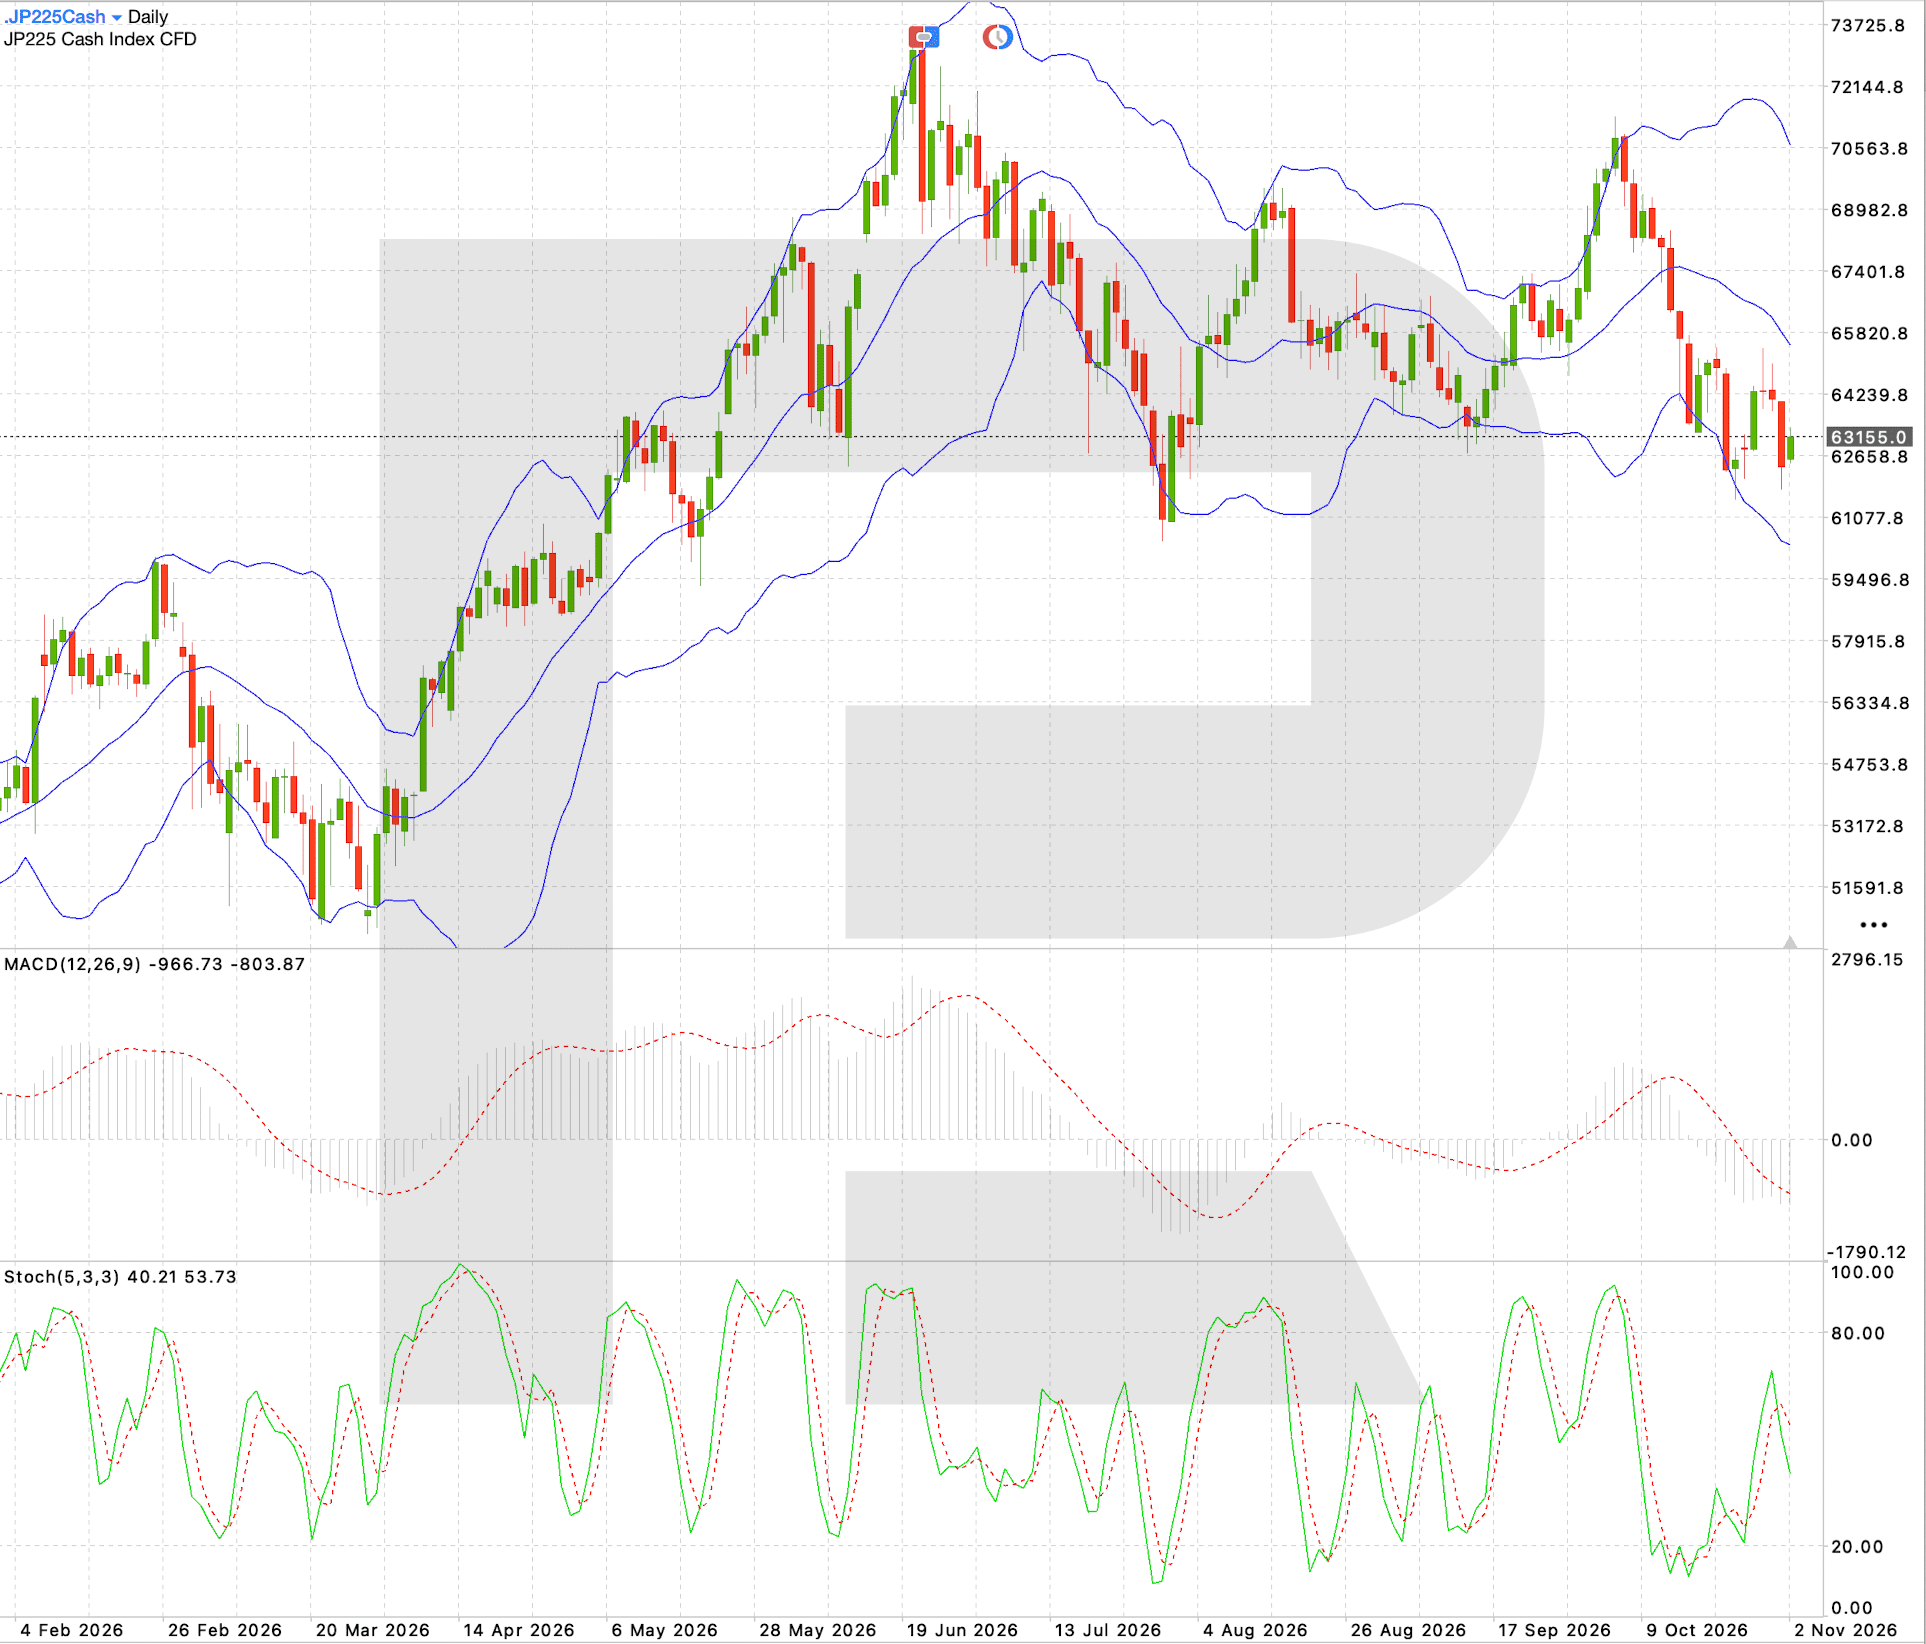
Escenario de negociación de JP 225
Resumen y qué seguir esta semana
La semana del 2 al 6 de noviembre podría ser decisiva para el sentimiento a corto plazo en los mercados bursátiles mundiales. Las elecciones de mitad de mandato de EE. UU. generan incertidumbre política, mientras que el informe de empleo del viernes será una prueba importante para las expectativas sobre la futura política de la Reserva Federal. US Tech sigue siendo el más vulnerable de los índices estadounidenses, mientras que US 500 y US 30 también enfrentan riesgos de que continúe la corrección.
El DE 40 europeo intenta recuperarse, pero nuevas subidas dependerán de las expectativas de inflación y la demanda externa. El JP 225 japonés permanece bajo presión por la debilidad de su panorama técnico y el riesgo de apreciación del yen. Para los cinco índices, los principales factores a seguir serán la reacción de los mercados a los resultados electorales, la evolución de los rendimientos de los bonos y los datos de empleo estadounidense del viernes.
Lecturas destacadas del mercado

Pronóstico del EURUSD para 2026–2027: análisis técnico, niveles de precios y previsiones
Perspectivas del EURUSD para 2026 y 2027: niveles clave en el gráfico diario, tres escenarios de trading y la divergencia de política monetaria entre la Fed y el BCE que impulsa al par.
Pronóstico del oro (XAUUSD) para 2026: análisis técnico, niveles de precios y previsiones
Dónde podría cotizar el oro en 2026: niveles clave, tres escenarios de trading con señales de entrada y las previsiones de J.P. Morgan, Deutsche Bank y Goldman Sachs.
Los pronósticos de los mercados financieros son la opinión personal de sus autores. El análisis actual no es una guía de trading. RoboForex no se hace responsable de los resultados que puedan ocurrir por utilizar las recomendaciones presentadas.