¿Por qué sube el rendimiento del bono americano a 10 años? Dos explicaciones y cómo comprobarlas
¿Por qué sube el rendimiento del bono americano a 10 años? El rendimiento del bono del Tesoro de EE. UU. a 10 años estaba cerca de 4.87% el 9 de noviembre, tras superar 5.25% a principios de octubre, informó CNBC. Dos explicaciones se disputan la causa, una prima de riesgo fiscal en aumento y la fuerte emisión de bonos de las empresas de IA, y este artículo muestra el indicador que las distingue.
TL;DR
- El economista Robin Brooks señala una prima fiscal en aumento. Algunos analistas de Wall Street señalan la emisión de bonos de las empresas de IA, informó Fortune.
- El indicador que las distingue es la tasa forward 10y10y. Brooks dice que no bajó durante la venta de acciones de IA de la semana pasada, y lo interpreta como apoyo a la versión fiscal.
- Goldman espera un rango de 4.75% a 5.0% para el rendimiento a 10 años si los activos de riesgo, como las acciones, se estabilizan y los precios más bajos de la energía se mantienen. Los tres escenarios de abajo son hipótesis del autor.
Última actualización: 10 de noviembre de 2026
Este artículo explica el movimiento en palabras sencillas, pone las dos explicaciones una junto a otra, muestra cómo leer la tasa forward 10y10y y enumera las condiciones que llevarían el rendimiento a distintos niveles. Ambas explicaciones son opiniones. Las cifras provienen de CNBC, Fortune y la propia publicación de Brooks.
Sigue los mercados de acciones en RoboForex MobileTrader
Cotizaciones, gráficos y órdenes en una sola app, en tu teléfono o en Telegram.
¿Por qué sube el rendimiento del bono americano a 10 años? Qué pasó
El rendimiento del bono del Tesoro a 10 años es la rentabilidad anual que obtienen los inversores al prestar dinero al gobierno de EE. UU. durante diez años. Cuando los inversores quieren más por ese préstamo, el rendimiento sube y el precio de los bonos que ya circulan baja.
Según Fortune, el rendimiento a 10 años subió más de 100 puntos básicos, superó 5% y en un momento llegó a su nivel más alto en 24 años antes de retroceder. Un punto básico es una centésima de punto porcentual, así que 100 puntos básicos equivalen a un punto porcentual completo. Fortune vincula el inicio del alza con la guerra con Irán que comenzó a finales de febrero, que empujó al alza los precios del petróleo y elevó las expectativas de que la Reserva Federal subiera las tasas.
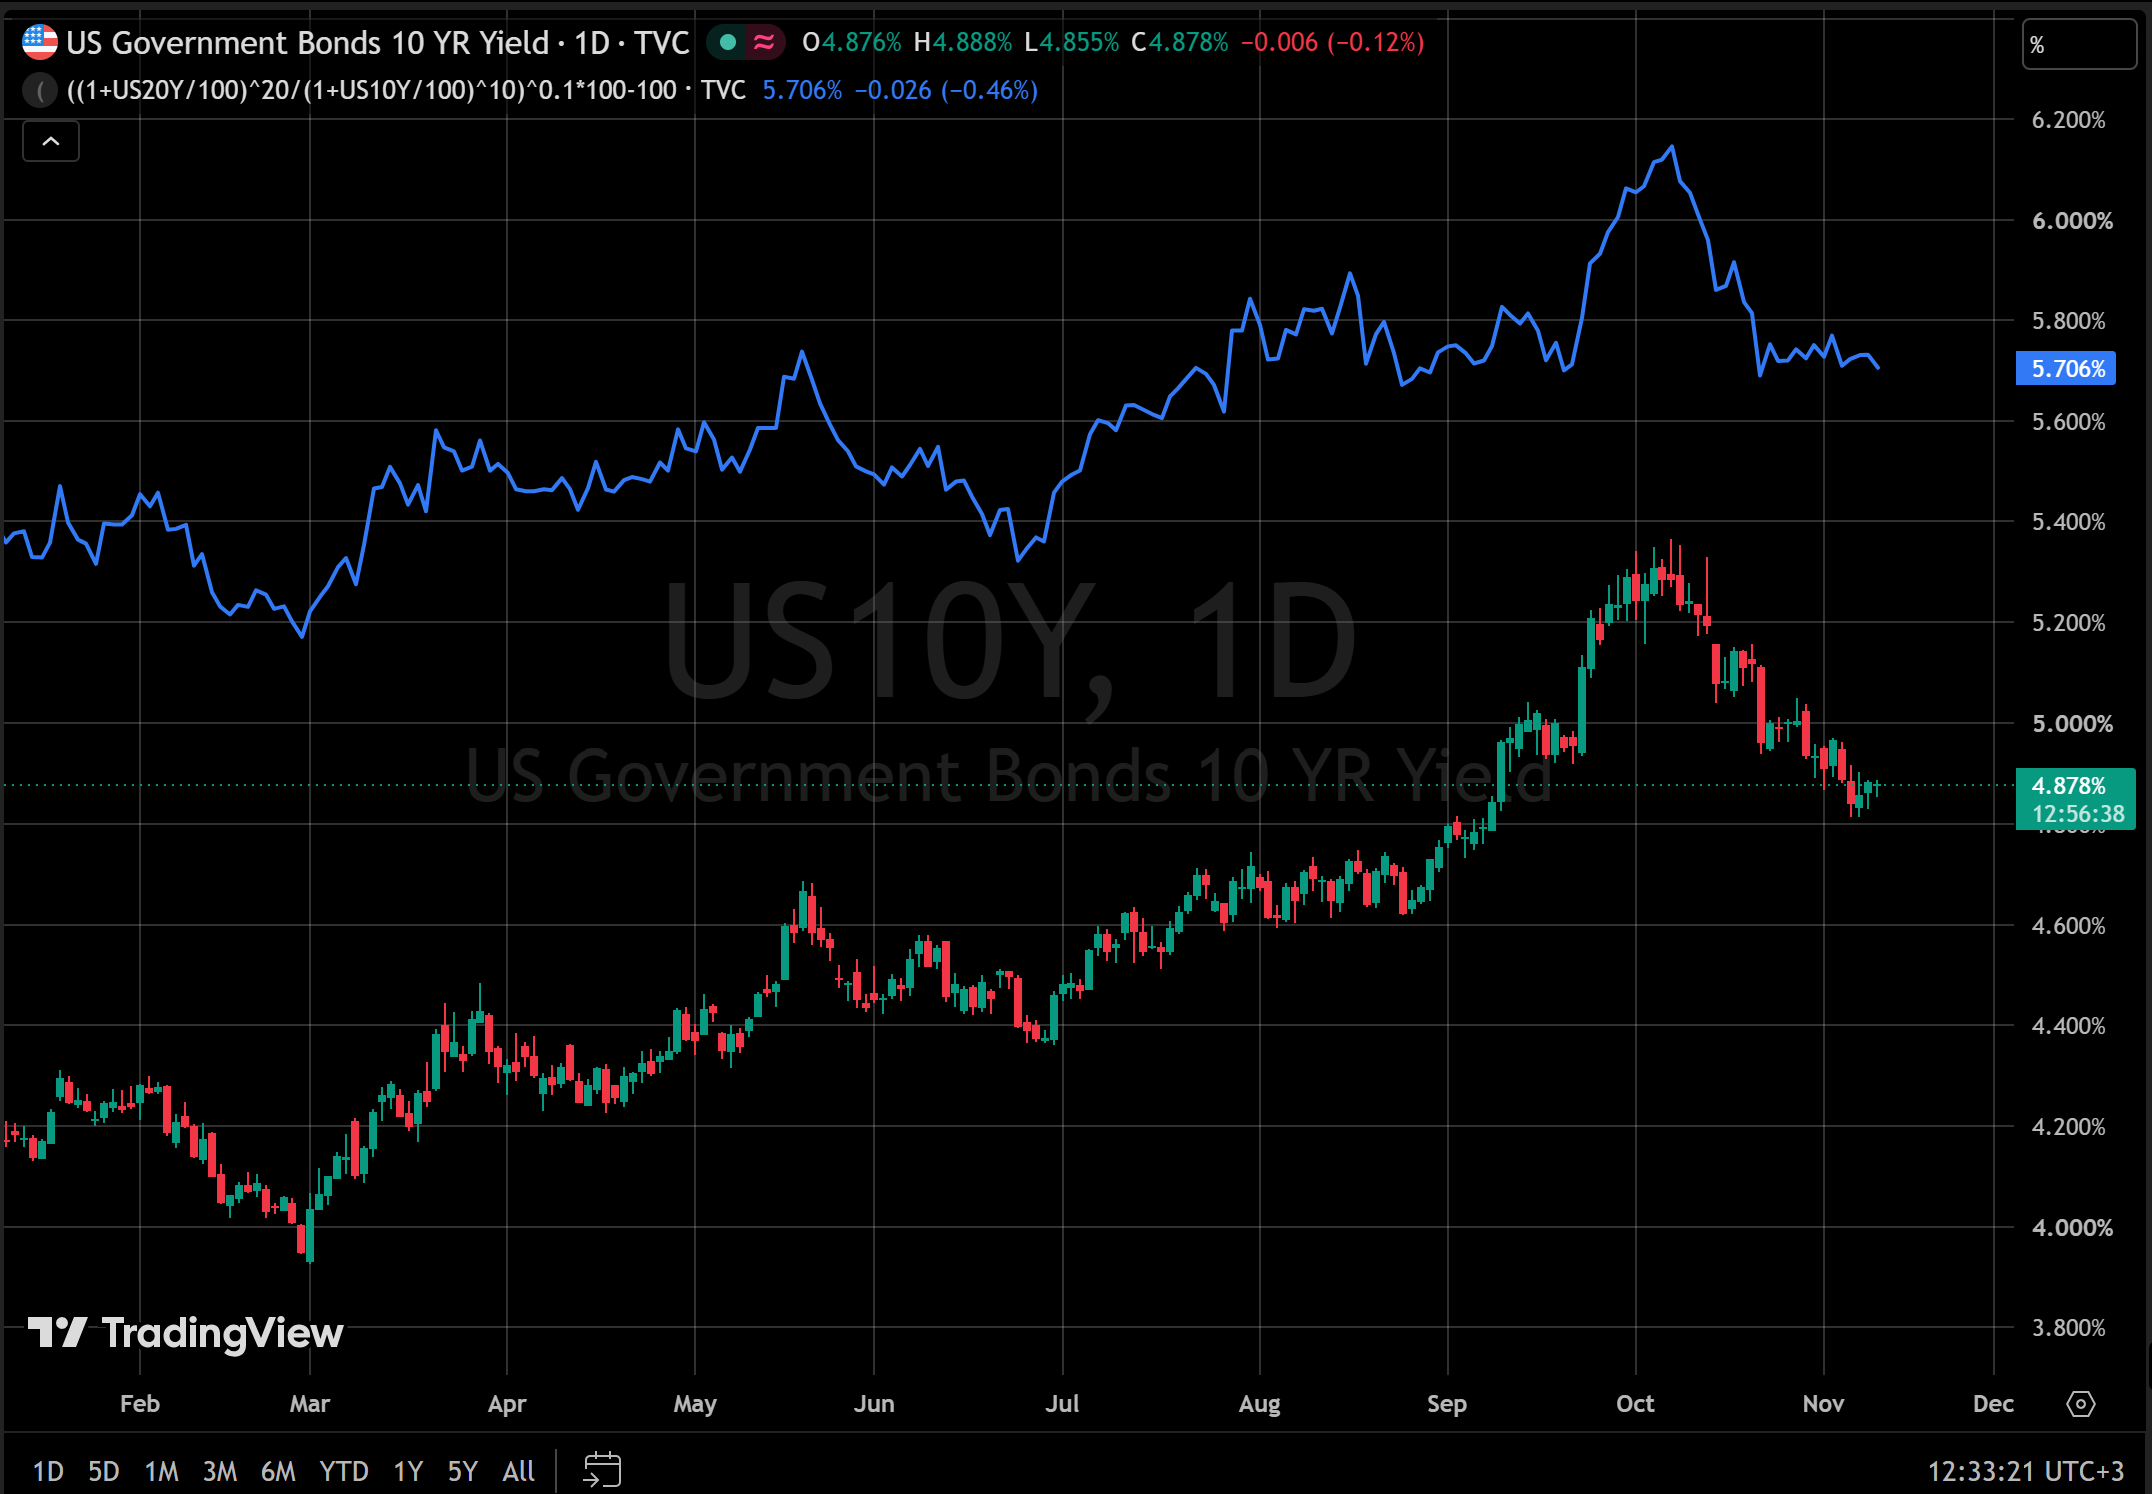
El 9 de noviembre el rendimiento estaba cerca de 4.87%, frente a más de 5.25% a principios de octubre, informó CNBC. Los datos de TradingView dan más detalle. El rendimiento estaba en 5.289% el 30 de septiembre, alcanzó 5.365% en su máximo de octubre, estaba en 4.843% el 5 de noviembre y cotizaba cerca de 4.88% el 10 de noviembre, antes de la publicación del IPC. Las fuentes no indican la fecha en que empieza el recuento de 100 puntos básicos ni la fecha del máximo, así que este artículo no las da.
El gráfico de abajo muestra el rendimiento a 10 años en velas. La línea azul es la tasa forward 10y10y, que se explica en una sección posterior.
Explicación uno: una prima fiscal en aumento
Qué significa la prima
Una prima de riesgo fiscal es el rendimiento adicional que exigen los inversores cuando prestan a un gobierno con grandes déficits y una deuda creciente. Cuanto mayor es el endeudamiento, más piden por mantener los bonos durante mucho tiempo. Brooks, economista de la Brookings Institution, sostiene en una publicación del 7 de noviembre que esta prima impulsa el alza de los rendimientos a largo plazo. Es su opinión, y es una de las dos opiniones de este artículo.
Las cifras detrás
Fortune publica cifras del presupuesto de EE. UU. del año fiscal 2026. Son la evidencia en la que se apoya esta explicación.
| Concepto | Año fiscal 2026 | Comparación |
|---|---|---|
| Déficit presupuestario | 1.99 billones de USD | 1.78 billones de USD en el año fiscal 2025, un 12% más |
| Ingresos | 5.4 billones de USD | Suben 3% |
| Gasto | 7.4 billones de USD | Sube 6% |
| Pagos netos de intereses | 1.05 billones de USD | Suben 8% |
| Intereses netos como porcentaje del PIB | 3.2% | Estimación de la Peterson Foundation, el nivel más alto desde 1991 |
El gasto creció el doble de rápido que los ingresos, 6% frente a 3%, y la factura de intereses aumentó 8%. Fortune también informa de que los costes brutos de intereses alcanzaron 1.36 billones de USD con un tipo de interés medio de 3.53%. Son datos presupuestarios. Lo que significan para los rendimientos es la pregunta que Brooks responde con el indicador de las secciones siguientes.
La lectura de Brooks
Brooks dice que el tramo largo del mercado del Tesoro se mueve con el endeudamiento público. En su publicación lo compara con el endeudamiento corporativo, que describe como muy lejos de los niveles de la burbuja tecnológica de principios de los 2000, mientras que el endeudamiento público está en niveles históricamente altos, escribió Fortune.
Explicación dos: la emisión de bonos de las empresas de IA
La segunda explicación mira la oferta. Las grandes empresas tecnológicas, llamadas hiperescaladores porque operan redes de centros de datos muy grandes, han emitido mucha deuda nueva en relación con la IA. Fortune informa de que algunos analistas de Wall Street dicen que esta deuda desplazó a los bonos del gobierno de EE. UU. y obligó al Tesoro a ofrecer rendimientos más altos en sus subastas. La lógica es simple: cuando más bonos compiten por el mismo conjunto de dinero de los inversores, los emisores tienen que pagar más.
Brooks lo discute. En su publicación sostiene que el endeudamiento corporativo está muy por debajo del nivel de la burbuja de principios de los 2000 y que los déficits públicos son el motor más probable. Los dos bandos coinciden en lo que le pasó al rendimiento y discrepan en la causa, por eso resulta útil un indicador que reaccione de forma distinta a cada causa.
Cómo comprobar qué explicación encaja con los datos
La tasa forward 10y10y
La tasa forward 10y10y es el rendimiento a 10 años que el mercado de bonos implica para un préstamo que empieza dentro de diez años. Mira más allá de la próxima década de política de tipos de interés y del ciclo económico. Fortune la describe como un indicador de la prima que exigen los inversores por mantener bonos del Tesoro a largo plazo, incluidos los riesgos de deuda y déficit.
La regla de lectura viene de Brooks. Si la emisión de las empresas de IA estuviera empujando al alza los rendimientos largos, el rendimiento a 10 años y la tasa forward 10y10y deberían bajar juntos cuando caen las acciones de IA. Si la 10y10y se mantiene mientras baja el rendimiento a 10 años, la prima a largo plazo no se ha reducido, y eso apoya la versión fiscal. Las fuentes no dan ningún nivel de la tasa forward 10y10y. La línea azul del primer gráfico es una aproximación calculada a partir de los rendimientos del Tesoro a 10 y 20 años, así que puede diferir de la serie que usa Brooks. Estaba cerca de 5.7% el 10 de noviembre, antes de la publicación del IPC. Úsala solo como ilustración de la regla de lectura.
Un experimento natural
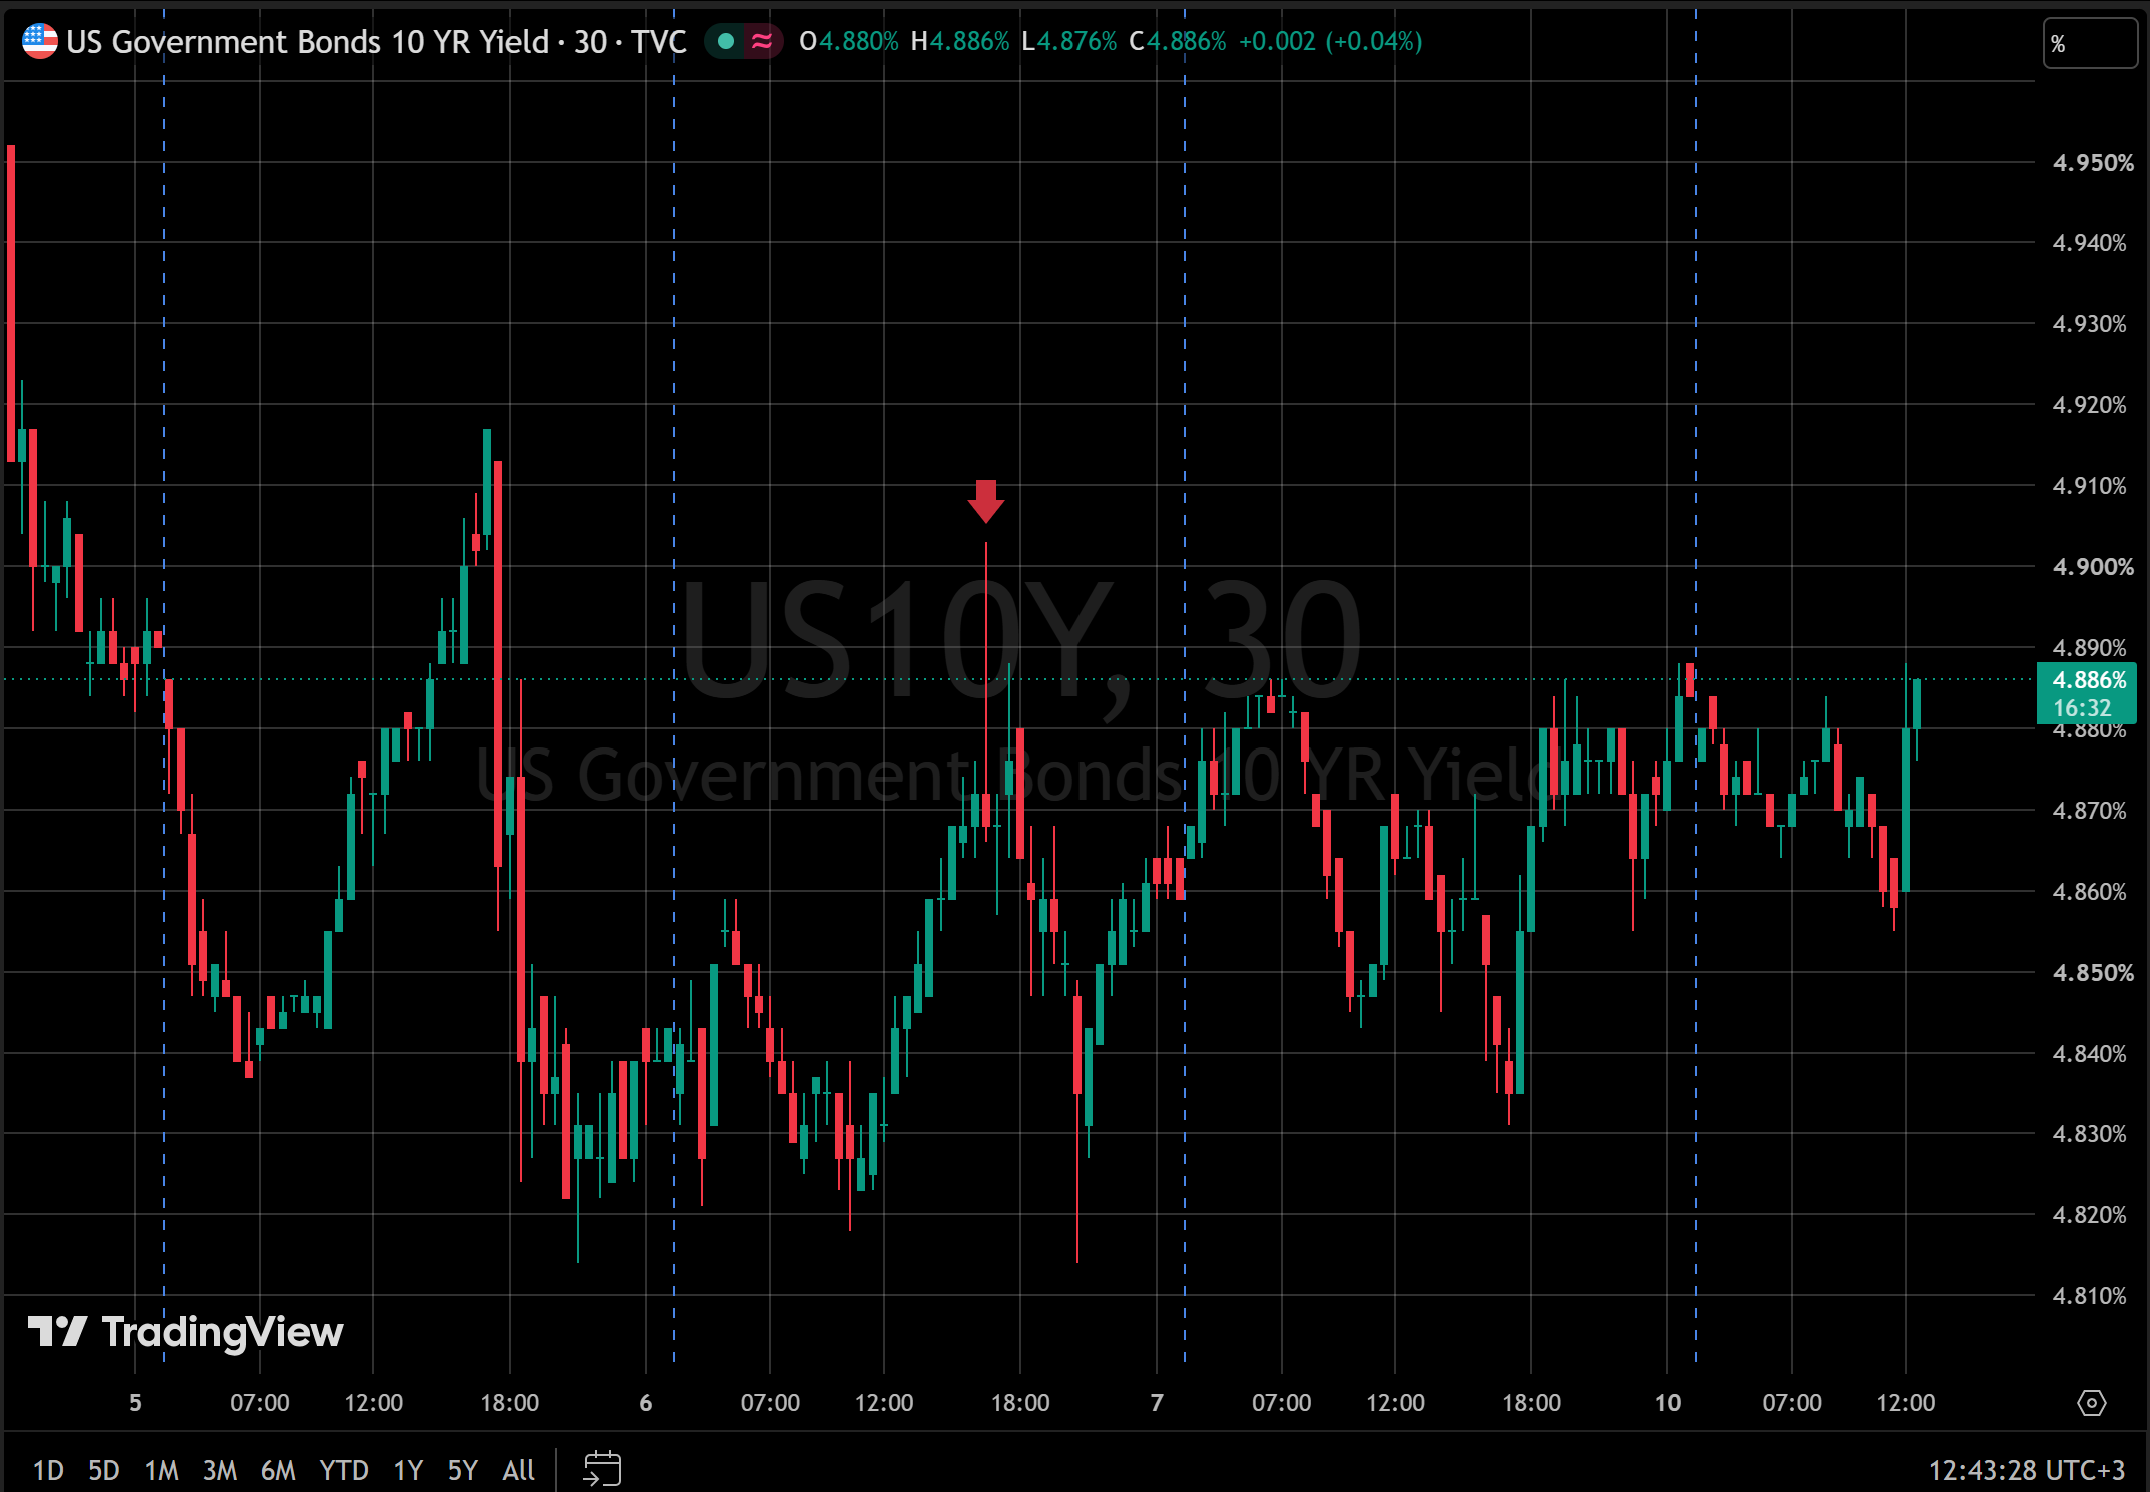
Brooks llama experimento natural a la venta de acciones de IA de la semana pasada. Durante la caída de las acciones relacionadas con la IA, los rendimientos a 10 y a 2 años bajaron, mientras que la 10y10y no, según Fortune. En su lectura, el endeudamiento por la IA no es la fuerza principal detrás del alza de los rendimientos largos.
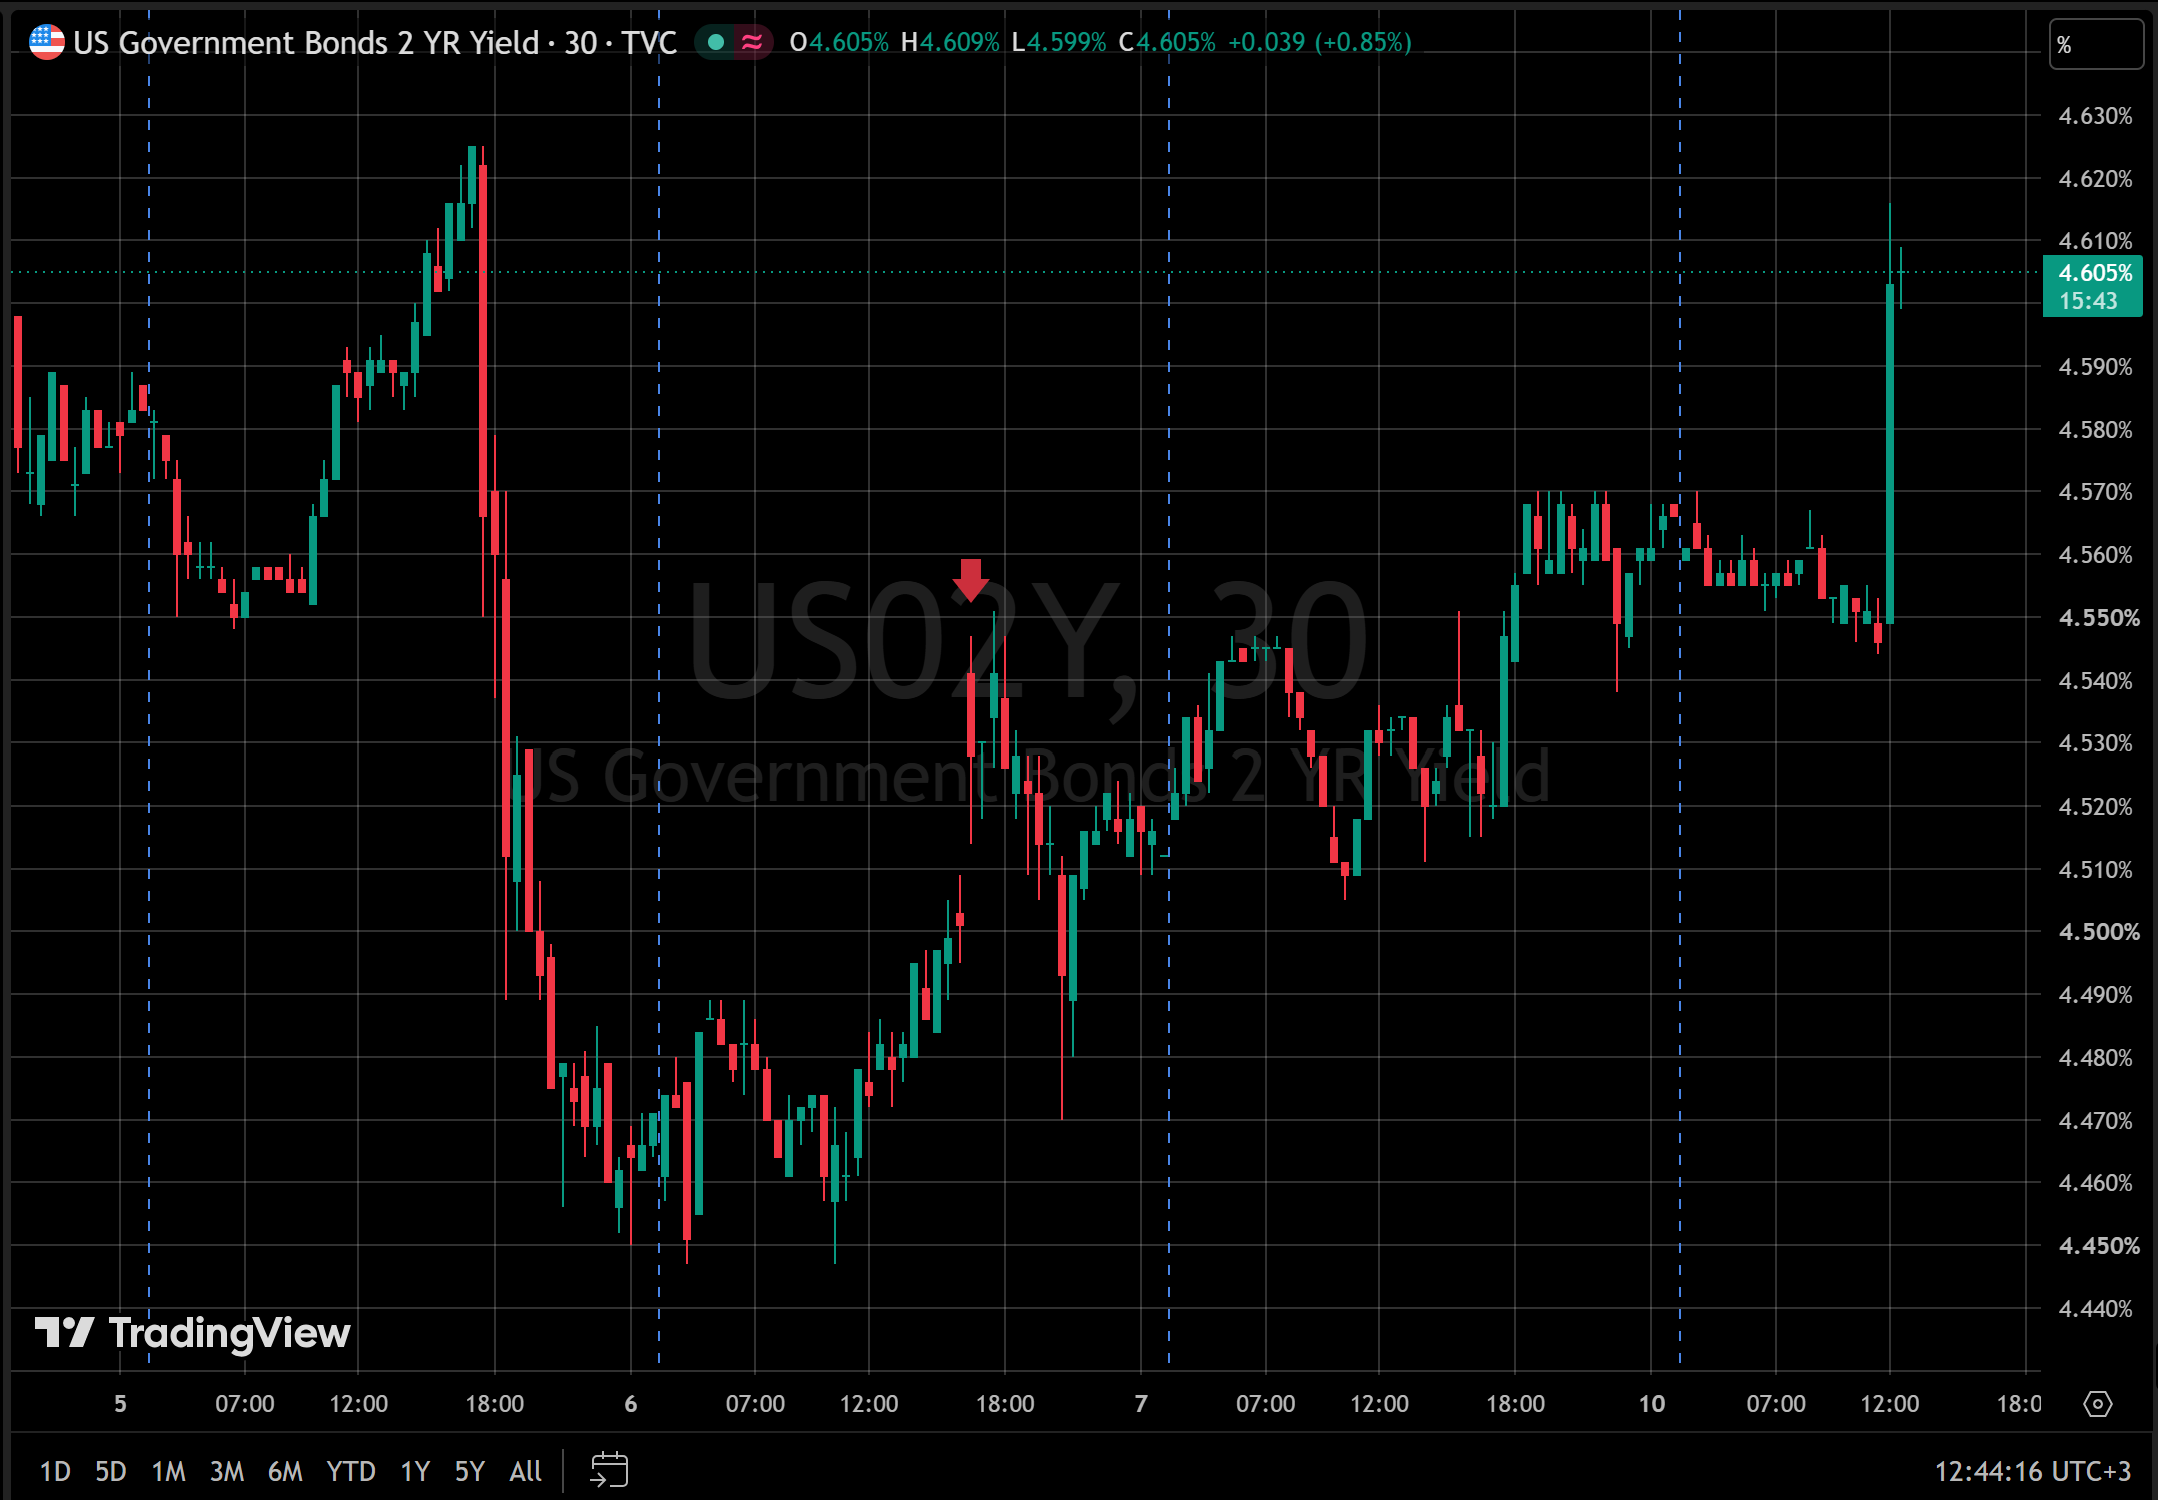
Añade una segunda observación del informe de empleo. Las nóminas no agrícolas (payrolls), el recuento mensual de nuevos empleos en EE. UU., llegaron a 165,000 frente a un consenso, el promedio de las previsiones de los economistas, de 70,000. El rendimiento a 2 años subió unos 5 puntos básicos tras la publicación, y Fortune informa de que subió más de lo que explica el crecimiento fuerte por sí solo. Brooks dice que la reacción no fue débil, como lo sería si la IA fuera central para el crecimiento de EE. UU.
Los dos gráficos de abajo muestran velas de 30 minutos de los rendimientos a 10 y a 2 años del 5 al 10 de noviembre. Las horas del eje son UTC+3. Ambos rendimientos cayeron con fuerza en la tarde-noche del 5 de noviembre, y la flecha roja marca el informe de empleo del 6 de noviembre.
| Explicación | Quién la defiende | Qué debería hacer la tasa forward 10y10y cuando caen las acciones de IA | Qué encontró Brooks |
|---|---|---|---|
| Prima fiscal en aumento | Robin Brooks, Brookings | Mantenerse, porque la prima de la deuda pública no ha cambiado | No bajó junto con los rendimientos a 10 y a 2 años |
| Emisión de bonos de las empresas de IA | Algunos analistas de Wall Street (Fortune) | Bajar junto con el rendimiento a 10 años, porque menos endeudamiento por IA significa menos oferta | No bajó, y él lo interpreta en contra de esta versión |
La tabla es una ayuda de lectura, construida a partir del argumento de Brooks. Una semana es una muestra corta y la línea 10y10y del gráfico es una aproximación, así que la comprobación muestra qué versión favorecieron los datos esta semana y no zanja el debate.
El rendimiento a 10 años frente al rango de Goldman
4.50%5.00%5.50%
- Rango de Goldman: 4.75% a 5.0%
- 9 de noviembre: cerca de 4.87%
- Principios de octubre: más de 5.25% (la marca muestra 5.25%)
Escala de 4.50% a 5.50%. Fuente: CNBC, 9 de noviembre de 2026. El rango es una opinión de Goldman. Los niveles son aproximados.
Hacia dónde podría ir el rendimiento a 10 años: tres escenarios
Los estrategas de Goldman esperan que el rendimiento a 10 años se estabilice en un rango de 4.75% a 5.0% si los activos de riesgo, como las acciones, se estabilizan y los precios más bajos de la energía se mantienen, informó CNBC. Es la opinión del banco. CNBC también informó de que el índice MOVE, que mide la volatilidad esperada de las opciones sobre bonos del Tesoro, estaba cerca de 93, frente a más de 113 a principios de octubre. Un MOVE más bajo significa que el mercado de opciones espera una negociación más tranquila en los bonos del Tesoro.
Los tres escenarios de abajo son hipótesis del autor. Cada uno une una condición con un nivel a vigilar y una condición que lo cancela. Son ejemplos educativos y no incluyen objetivos de precio.
Escenario 1. El rango se mantiene
Si los precios más bajos de la energía se mantienen y el índice MOVE sigue cerca de 93 o por debajo, entonces el rango de Goldman de 4.75% a 5.0% sigue siendo el cuadro de trabajo. Se cancela si el MOVE vuelve a superar 113 o los precios de la energía vuelven a subir.
Escenario 2. La lectura fiscal gana peso
Si los activos de riesgo vuelven a caer y la tasa forward 10y10y no baja junto con el rendimiento a 10 años, entonces crece la evidencia a favor de la prima fiscal. Se cancela si la 10y10y baja junto con el rendimiento a 10 años.
Escenario 3. Los datos llevan el rendimiento por encima de 5.0%
Si los datos de inflación o de déficit superan las previsiones, entonces el rendimiento tiene un motivo para salir de la parte alta del rango. La siguiente prueba programada es el IPC de octubre, previsto para el 10 de noviembre a las 08:30 ET según el calendario del BLS. Se cancela si los datos coinciden con las previsiones o quedan por debajo.
Qué significan los rendimientos del Tesoro para los inversores en acciones
Los rendimientos del Tesoro son la rentabilidad del mayor activo seguro del mercado, así que marcan el listón que deben superar los demás activos. Cuando sube el rendimiento a 10 años, una acción tiene que ofrecer más para resultar atractiva junto a un bono del gobierno. Las acciones de empresas cuyo valor depende de beneficios lejanos en el tiempo tienden a notarlo más, porque esos beneficios futuros valen menos al descontarlos a una tasa más alta.
Las fuentes usadas aquí no cuantifican el efecto sobre las acciones, las tasas hipotecarias, el dólar o el oro, así que este artículo nombra los canales y no da cifras para ellos. Para seguir el mercado bursátil amplio mientras se mueve el rendimiento, el gráfico en vivo del US 500 muestra el índice en tiempo real y la página de índices enumera los instrumentos disponibles. Las acciones y los ETF se operan en StocksTrader. Anota la fecha del IPC en el calendario económico y consulta cómo los datos de inflación mueven los mercados en nuestra guía sobre el índice de precios al consumidor.
Conclusión
El rendimiento a 10 años pasó de más de 5.25% a principios de octubre a cerca de 4.87% el 9 de noviembre, y dos explicaciones compiten por el alza. Una tasa forward 10y10y que se mantiene estable mientras baja el rendimiento a 10 años apoya la prima fiscal, y una 10y10y que baja junto con el rendimiento a 10 años apoya la versión de la emisión de bonos de IA.
Preguntas frecuentes
¿Por qué suben los rendimientos del Tesoro?
Dos explicaciones compiten. El economista Robin Brooks señala una prima fiscal en aumento, el rendimiento adicional que exigen los inversores al prestar a un gobierno con grandes déficits. Algunos analistas de Wall Street señalan la fuerte emisión de bonos de las empresas de IA. Fortune vincula el inicio del alza con la guerra con Irán, que empujó al alza los precios del petróleo y elevó las expectativas de una subida de tipos de la Fed.
¿Qué pasa si suben los rendimientos del Tesoro?
El precio de los bonos que ya circulan baja y el nuevo endeudamiento del gobierno cuesta más. Los pagos netos de intereses del presupuesto de EE. UU. alcanzaron 1.05 billones de USD en el año fiscal 2026, un 8% más, según Fortune. Los rendimientos más altos también suben el listón para las acciones, que tienen que ofrecer más para competir con los bonos del gobierno.
¿Cómo afectan los rendimientos del Tesoro al mercado de acciones?
Un rendimiento a 10 años más alto hace más atractivos los bonos del gobierno frente a las acciones y reduce el valor actual de los beneficios esperados a largo plazo. Las fuentes usadas en este artículo no dan cifras sobre el tamaño del efecto, así que el artículo describe el canal y no da ninguna medición.
¿Qué es la tasa forward 10y10y?
Es el rendimiento a 10 años que el mercado de bonos implica para un préstamo que empieza dentro de diez años. Fortune la describe como un indicador de la prima que exigen los inversores por mantener bonos del Tesoro a largo plazo. Brooks dice que no bajó junto con los rendimientos a 10 y a 2 años durante la venta de acciones de IA.
- Qué es el IPC: guía para traders: cómo un solo dato de inflación llega a los rendimientos de los bonos y a las acciones.
- Qué es un calendario económico y por qué todo trader lo necesita: cómo seguir el IPC, las subastas y otras fechas que mueven los rendimientos.
- Guía completa sobre el índice DXY y su impacto en el trading de divisas: el indicador del dólar que los traders leen junto a los rendimientos del Tesoro.
Cualquier pronóstico contenido en este material se basa en el análisis independiente del autor y refleja su opinión personal. Estos artículos no deben interpretarse como recomendaciones de trading ni como una llamada a la acción. Los autores y RoboForex no asumen responsabilidad alguna por los resultados de las operaciones realizadas a partir de estas recomendaciones y análisis. Los resultados pasados no son indicativos de resultados futuros. Operar con acciones y CFDs conlleva un riesgo alto de pérdida del capital.