Acciones de CoreWeave y neoclouds: qué dice su deuda sobre el auge de la IA
Las acciones de CoreWeave, Nebius e IREN pertenecen a los neoclouds, empresas que alquilan potencia de cálculo en GPU para la inteligencia artificial. Crecen rápido con dinero prestado: CoreWeave tenía 51.61 mil millones de USD en deuda y obligaciones de arrendamiento al 30 de junio de 2026, y a mediados de octubre algunos de sus bonos rendían entre 15 y 16%.
TL;DR
- Los neoclouds pagan las GPU y los centros de datos por adelantado y cobran durante varios años, así que necesitan préstamos, bonos y acciones nuevas una y otra vez.
- En el segundo trimestre de 2026 el beneficio operativo ajustado de CoreWeave cubrió el 20% de sus gastos netos por intereses, y su CDS reflejaba un riesgo de impago de cerca de 63% a cinco años.
- Antes de comprar acciones de un neocloud, revisa cinco cifras: el diferencial del CDS, el rendimiento de los bonos, la cobertura de intereses, el peso del mayor cliente y la deuda a 12 meses frente al efectivo.
Última actualización: 28 de octubre de 2026
Este artículo explica cómo financian su crecimiento los seis neoclouds que cotizan en bolsa, qué respalda los préstamos de CoreWeave y cómo leer las mismas cifras en los informes de cualquier empresa. Los datos de mercado son del 26 de octubre de 2026, los de las empresas salen de sus informes del segundo trimestre de 2026.
Sigue los mercados de acciones en RoboForex MobileTrader
Cotizaciones, gráficos y órdenes en una sola app, en tu teléfono o en Telegram.
Qué son las acciones de los neoclouds
Un neocloud es un proveedor de nube creado para cargas de trabajo de IA: alquila potencia de cálculo en GPU por horas o con contratos de meses o años. Las acciones de los neoclouds son las de las empresas de este negocio que cotizan en bolsa. Un neocloud reúne miles de procesadores gráficos en grandes centros de datos y se encarga de comprar el equipo, refrigerarlo, conectarlo y mantenerlo en marcha. Sus clientes pueden lanzar un proyecto de IA rápido sin construir sus propias salas de servidores.
Para el inversor, estas acciones forman un grupo propio dentro de las acciones de IA. Su rentabilidad depende de la demanda de GPU, del costo de la financiación y de qué tan llena tiene cada empresa la capacidad que ya construyó.
Aquí crecer sale caro. Un neocloud gasta miles de millones mucho antes de obtener beneficios. Si una entrega de GPU se retrasa o un centro espera su conexión a la red eléctrica, los servidores arrancan más tarde, mientras los intereses y las amortizaciones de la deuda vencen según el calendario.
En qué se diferencian los neoclouds de los hiperescaladores
Los neoclouds se concentran en el cálculo para IA. Los hiperescaladores como Microsoft, Amazon y Google operan plataformas de nube amplias y ganan dinero con muchos otros negocios. Las grandes plataformas también alquilan capacidad a los neoclouds, así que son a la vez sus clientes y sus competidores.
| Rasgo | Neoclouds | Microsoft, Amazon y Google |
|---|---|---|
| Producto principal | GPU y servicios para cargas de trabajo de IA | Nube, bases de datos, aplicaciones, almacenamiento y otros servicios |
| Clientes | Desarrolladores de IA, empresas, las grandes plataformas de nube | Empresas, desarrolladores, organismos públicos |
| Contratos | Uso por horas y capacidad reservada por meses o años | Pago por uso y compromisos de varios años |
| Financiación | Deuda, acciones, anticipos de clientes, inversores de proyecto | Flujo de caja de muchos negocios, deuda, arrendamientos y proyectos con socios |
| Punto débil | Pocos clientes grandes y una necesidad constante de capital nuevo | El tamaño del gasto en IA y si todo el programa se recupera |
Empresas neocloud: CoreWeave y sus competidores
El grupo que cotiza en bolsa se divide en dos tipos con modelos de negocio distintos. Los operadores de nube con GPU son dueños de los procesadores y ganan alquilándolos, así que sus resultados dependen de cuánto rinde cada GPU durante su vida útil. Los dueños de infraestructura construyen y arriendan campus de centros de datos, así que sus ingresos dependen de arrendamientos largos y de que los inquilinos paguen a tiempo.
| Empresa | Ticker | Origen y modelo actual | Mayores contrapartes de IA declaradas |
|---|---|---|---|
| CoreWeave | CRWV | Empezó en la minería de criptomonedas, hoy es una nube especializada en IA | Microsoft, OpenAI, Nvidia |
| Nebius | NBIS | Plataforma de software convertida en nube de IA | Microsoft, Meta |
| IREN | IREN | Empezó en la minería de bitcoin, hoy opera centros de datos propios y una nube de GPU | Microsoft, Nvidia |
| Applied Digital | APLD | Construye y arrienda campus, tiene un negocio de nube a través de ChronoScale | CoreWeave; Microsoft a través del proyecto anunciado de ChronoScale |
| TeraWulf | WULF | Infraestructura energética, minería de bitcoin y sitios arrendados para IA | Fluidstack, Core42, Anthropic |
| Cipher Digital | CIFR | Antes Cipher Mining, desarrolla campus para computación de alto rendimiento | Amazon Web Services, Fluidstack; Google respalda parte de las obligaciones de Fluidstack |
CoreWeave, Nebius e IREN dependen más de la economía del alquiler de GPU. Applied Digital, TeraWulf y Cipher Digital dependen más de la infraestructura y de los arrendamientos largos de centros de datos.
Cuánta deuda tiene CoreWeave
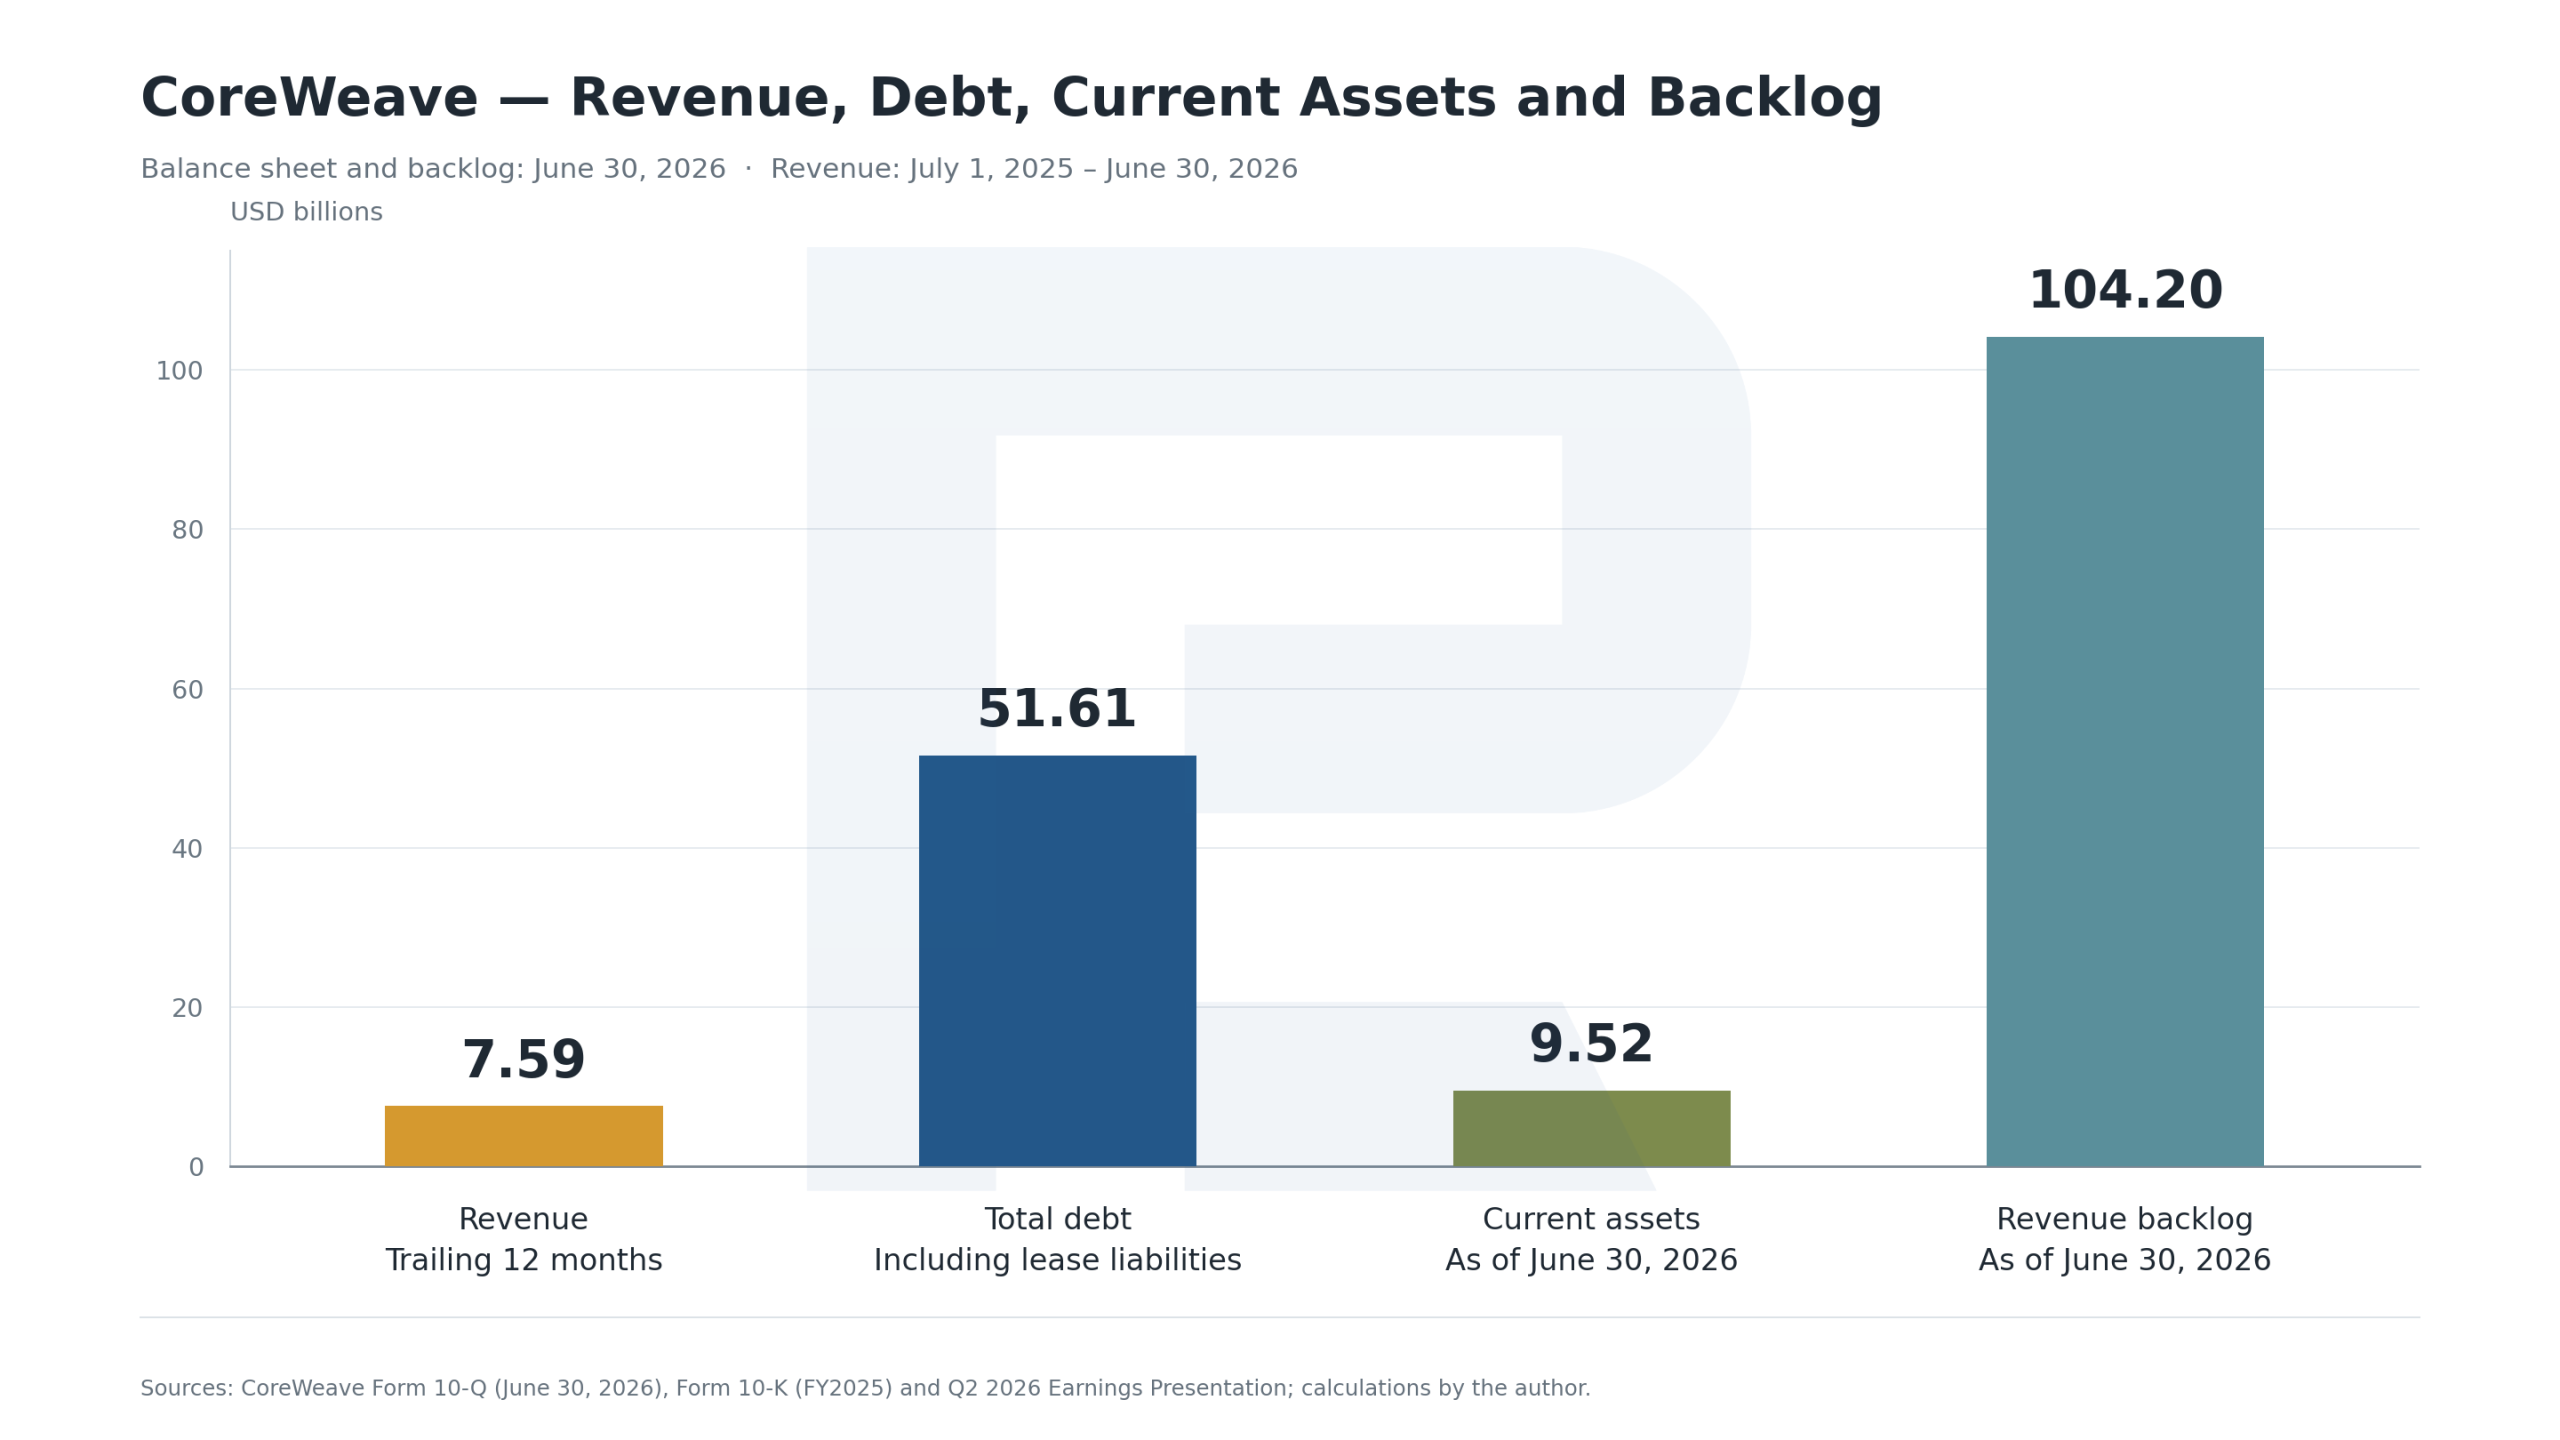
CoreWeave tenía 51.61 mil millones de USD en deuda financiera y obligaciones de arrendamiento al 30 de junio de 2026, según su informe del segundo trimestre de 2026, publicado el 11 de agosto. La deuda financiera sumaba 35.07 mil millones de USD, los pasivos por arrendamiento operativo 16.32 mil millones de USD y los pasivos por arrendamiento financiero 0.22 mil millones de USD.
La cartera de pedidos llegó a 104.2 mil millones de USD. Son ingresos esperados por contratos firmados, y CoreWeave tiene que prestar el servicio y pagar sus costos antes de que esa cartera se convierta en efectivo. Una cartera grande deja intactas las necesidades de efectivo de hoy.
Qué señales envían los acreedores de CoreWeave
Las señales de tensión más claras vienen del mercado de crédito: el rendimiento de los bonos de CoreWeave, el costo de asegurar su deuda y el dinero que necesita de fuera. Los datos publicados hasta el 26 de octubre muestran este cuadro:
| Indicador | Cifra | Qué significa |
|---|---|---|
| Rendimiento de los bonos | Algunas emisiones cotizaban con rendimientos de 15 a 16% a mediados de octubre | Los acreedores piden una compensación muy alta por el riesgo, así que conseguir nueva deuda sin garantía se vuelve más difícil |
| Riesgo de impago reflejado en el CDS | Cerca de 63% a cinco años, frente a cerca de 30% un año antes, según datos de LSEG del 15 de octubre* | La estimación del mercado sobre el riesgo de impago se duplicó con creces en un año |
| Principal de la deuda | 35.55 mil millones de USD al 30 de junio frente a 21.6 mil millones de USD al cierre de 2025, un aumento de 65% en seis meses | Las obligaciones financieras crecen rápido |
| Brecha de financiación | Primer semestre de 2026: flujo de caja operativo de 3.66 mil millones de USD, inversión en efectivo de 14.12 mil millones de USD | Un déficit de cerca de 10.45 mil millones de USD después de estas inversiones, cubierto con dinero de fuera |
*El 63% es una estimación derivada de los precios del CDS. Mide cómo valora el mercado el riesgo, algo distinto de una probabilidad real de quiebra.
La comparación entre beneficio e intereses es la que más dice. En el segundo trimestre de 2026 CoreWeave obtuvo 128 millones de USD de beneficio operativo ajustado y pagó 640 millones de USD en gastos netos por intereses, cinco veces esa cifra. En un año los gastos por intereses subieron 140%, mientras este beneficio cayó 36%. Las cifras trimestrales muestran cómo se abrió la brecha.
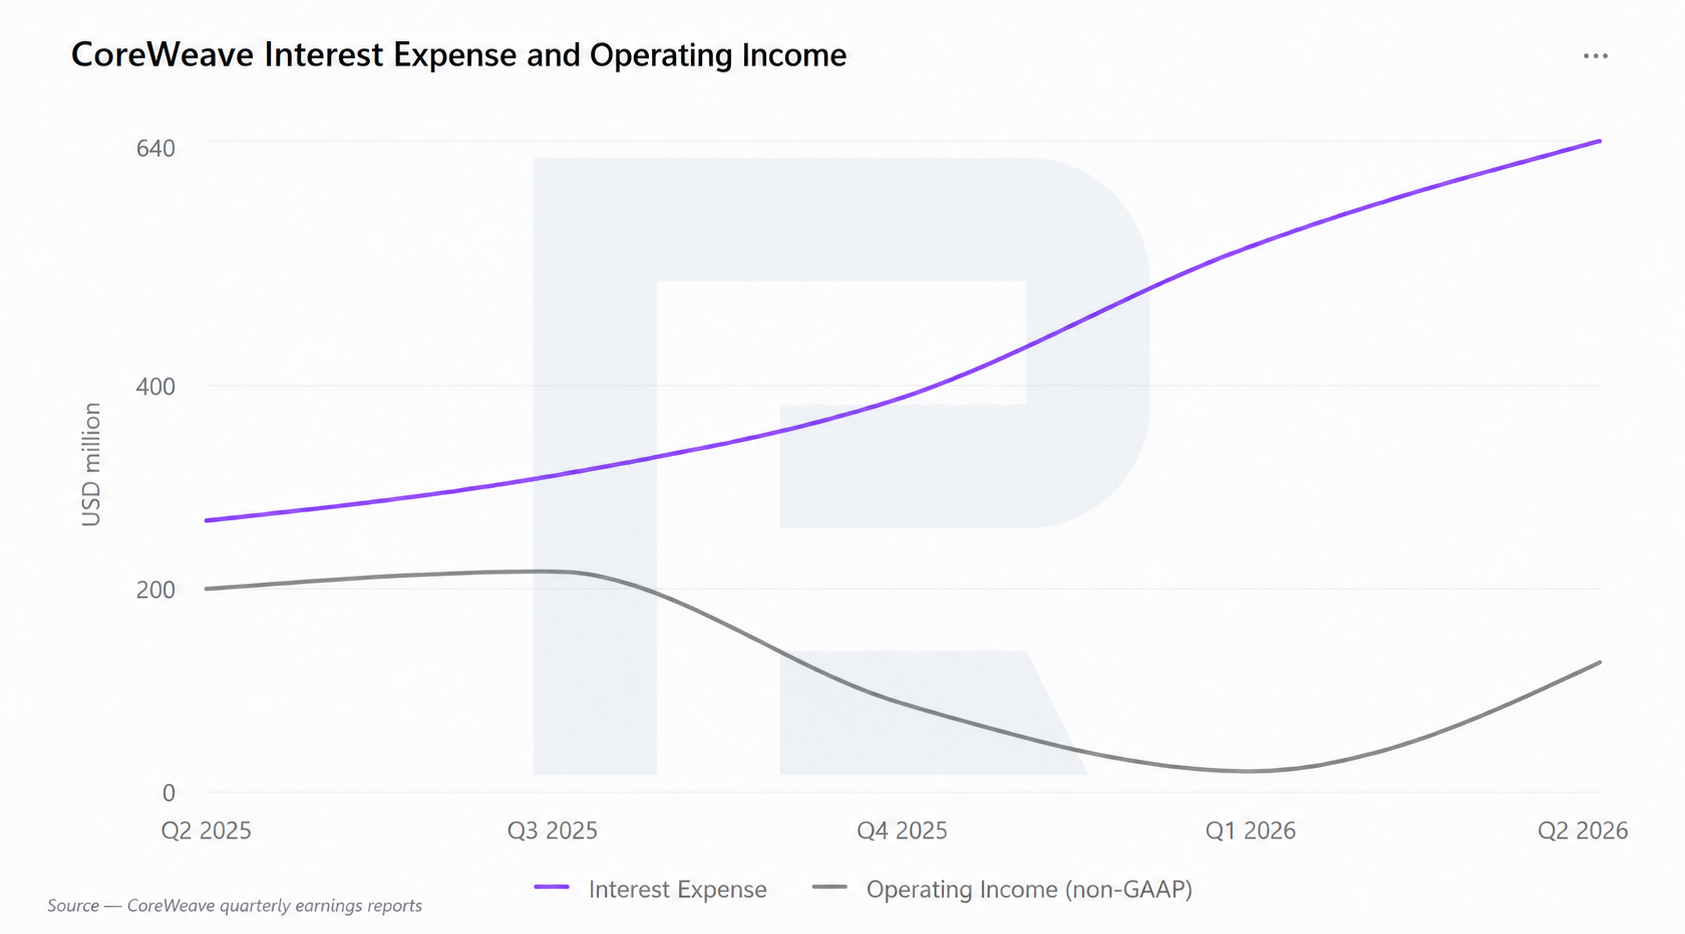
El beneficio operativo se calcula después de la depreciación del equipo, así que esta relación por sí sola no significa que CoreWeave no pueda pagar. Sí deja un margen de seguridad estrecho para una empresa con tanta deuda.
Nebius también necesita capital de fuera. En el primer semestre de 2026 su inversión en efectivo fue de 8.13 mil millones de USD frente a 4.50 mil millones de USD de flujo de caja operativo, una brecha de 3.63 mil millones de USD, según sus resultados del segundo trimestre de 2026.
Las empresas más endeudadas dependen ya de un flujo constante de financiación nueva. Un retraso en una obra o unas condiciones más duras para los préstamos nuevos bastarían para forzar una venta de acciones, una venta de activos o una reestructuración de la deuda.
Cómo pagan sus GPU los neoclouds
Los neoclouds rara vez pagan las GPU con su propio efectivo. Usan préstamos, bonos, acciones nuevas, anticipos de clientes y financiación garantizada con contratos futuros. Cada empresa combina estas fuentes a su manera, y el ciclo suele tener cuatro pasos.
- 1Firmar un contrato grande. El neocloud acuerda dar capacidad de cálculo a Microsoft, Meta, OpenAI u otro cliente grande. Un contrato de varios años demuestra la demanda futura y ayuda a conseguir dinero para la obra.
- 2Conseguir capital. La empresa toma préstamos, emite bonos o vende acciones nuevas. Algunos préstamos se garantizan con las GPU que se compran, con los edificios de los centros de datos y con los pagos futuros de los clientes. Algunos clientes pagan por adelantado, lo que ayuda a financiar la construcción.
- 3Comprar GPU y construir. El dinero se destina a aceleradores de Nvidia y otro equipo, a la conexión eléctrica, a las salas de servidores y a poner en marcha la capacidad.
- 4Pagar con lo que pagan los clientes. Cuando la capacidad funciona, los pagos de los contratos cubren intereses, amortizaciones, arrendamientos y otros costos fijos. Lo que sobra financia la siguiente ampliación.
El punto débil son los plazos. Los miles de millones para equipo y construcción salen de golpe, y el cliente paga a lo largo de varios años. Por eso incluso una cartera grande deja al neocloud dependiendo de un acceso estable a la financiación.
Qué protege a los acreedores de CoreWeave
Los acreedores tienen las GPU como garantía y cuentan con dos capas más de protección. La primera son los contratos take-or-pay de la cartera: los clientes pagan la capacidad reservada la usen o no. En el segundo trimestre de 2026 los contratos con compromisos de los clientes generaron el 98% de los ingresos de CoreWeave. La empresa esperaba reconocer como ingresos cerca del 40% de su cartera al 30 de junio en los dos años siguientes y el resto más adelante.
La segunda es un acuerdo por el que Nvidia compra la capacidad de cálculo sin usar de CoreWeave. El pedido inicial vale 6.3 mil millones de USD y dura hasta el 13 de abril de 2032, siempre que CoreWeave cumpla los requisitos de prestación y disponibilidad del servicio y el resto de las condiciones del contrato. El acuerdo sostiene los ingresos futuros de CoreWeave. El riesgo de que el equipo pierda valor y la obligación de pagar la deuda siguen en manos de CoreWeave.
Por qué preocupan a los inversores las acciones de los neoclouds
Los inversores temen que algunos neoclouds se hayan endeudado tanto que ni una demanda fuerte de IA alcance para pagar la deuda. Una obra retrasada, un alquiler de GPU más barato o un crédito más caro podrían causar problemas serios por separado.
El mercado de deuda se movió primero. A mediados de octubre algunos bonos de CoreWeave (ISIN USU2069EAE06) rendían entre 15 y 16%. El 26 de octubre una advertencia de Elon Musk sobre posibles quiebras y una consolidación del sector aumentó las ventas. Su comentario es la opinión de una figura de la industria. La caída de los bonos muestra que los acreedores que financian a estas empresas comparten la duda.
Cinco motivos explican la preocupación:
- Crecer exige dinero nuevo una y otra vez. En el segundo trimestre de 2026 CoreWeave generó 679 millones de USD de flujo de caja operativo y gastó 6.42 mil millones de USD en efectivo en equipo y otros activos fijos. Para entregar sus pedidos tiene que seguir construyendo, y para seguir construyendo tiene que seguir consiguiendo dinero.
- La cartera de pedidos aún tiene que convertirse en efectivo. Un contrato de varios miles de millones de USD suele durar varios años. Los ingresos futuros tienen que pagar equipo, electricidad, alquiler, personal e intereses. Los contratos take-or-pay protegen al operador mientras cumpla las condiciones, ponga el equipo en marcha a tiempo y el cliente pueda pagar.
- Las GPU pueden rendir menos, y antes de lo previsto. Una GPU puede funcionar muchos años. La cuestión para el operador es qué alquiler cobra por ella cuando llegan generaciones más rápidas y eficientes. Si los alquileres bajan, el equipo comprado al precio alto de antes ingresa menos, y un cambio rápido de generación puede empujar hacia el impago a un neocloud muy endeudado.
- Los mismos pocos compradores. Microsoft generó cerca del 67% de los ingresos de CoreWeave en 2025. En el segundo trimestre de 2026 el mayor cliente generó el 36% de los ingresos y los tres mayores el 72%, y el informe trimestral no los nombra. Si uno de ellos recorta los pedidos nuevos o lleva el cálculo a sus propios centros de datos, el crecimiento de CoreWeave podría frenarse de forma notable.
- Los lazos financieros transmiten los problemas. Fabricantes de chips, neoclouds y acreedores están unidos por inversiones, préstamos y contratos. Nvidia es para CoreWeave proveedor de equipo, accionista y comprador de capacidad. Los problemas del operador podrían reducir las ventas del proveedor, restar valor a las participaciones de los accionistas y causar pérdidas a los acreedores. Una venta forzosa de GPU dadas en garantía bajaría el valor del mismo equipo en otras empresas, y un crédito bancario más estricto golpearía también a los operadores que siguen pagando a tiempo.
Cómo pagan sus centros de datos los demás neoclouds
El sector usa cuatro vías para conseguir dinero: préstamos garantizados con GPU y contratos, bonos convertibles con anticipos de clientes, préstamos garantizados con centros de datos con un hiperescalador que respalda al inquilino, y pagarés garantizados emitidos sobre un campus. Cada vía tiene su propio nivel de riesgo y su propia garantía.
| Empresa | Principales fuentes de financiación | Deuda en balance sin arrendamientos | Contratos, anticipos y apoyo de socios |
|---|---|---|---|
| CoreWeave | Préstamos garantizados con GPU y contratos, bonos ordinarios y convertibles | 35.07 mil millones de USD, 30 de junio de 2026 | Pagos y anticipos de clientes; el compromiso de Nvidia de comprar capacidad sin usar en las condiciones del contrato |
| Nebius | Bonos convertibles, acciones, préstamos garantizados | 8.55 mil millones de USD, 30 de junio de 2026 | Grandes contratos con Microsoft y Meta, anticipos de clientes |
| IREN | Bonos convertibles, financiación de GPU, acciones | 7.59 mil millones de USD, 30 de junio de 2026 | Contrato con Microsoft con un anticipo del 20% de su valor |
| TeraWulf | Préstamos garantizados con centros de datos, bonos convertibles | 5.21 mil millones de USD, 30 de junio de 2026 | Alphabet respalda parte de los pagos de arrendamiento de Fluidstack |
| Cipher Digital | Préstamos garantizados con edificios de centros de datos, otros préstamos | 5.54 mil millones de USD, 30 de junio de 2026 | Alphabet respalda parte del arrendamiento del centro de datos de Barber Lake |
| Applied Digital | Pagarés garantizados de campus, préstamos, capital preferente | 6.38 mil millones de USD, 31 de agosto de 2026 | Arrendamientos largos con CoreWeave y otros inquilinos |
Si la demanda de cálculo para IA cae durante mucho tiempo, los accionistas de CoreWeave, Nebius e IREN son los que más riesgo corren. Alquileres de GPU más bajos y menos pedidos nuevos reducirían sus ingresos y su flujo de caja, mientras los pagos de la deuda siguen fijos.
Qué dice la deuda de CoreWeave sobre el auge de la IA
La deuda de CoreWeave muestra cuánto dependen los neoclouds de la financiación externa y de los pagos futuros de los clientes. Con una demanda fuerte de IA sigue habiendo margen para problemas al pagar la deuda.
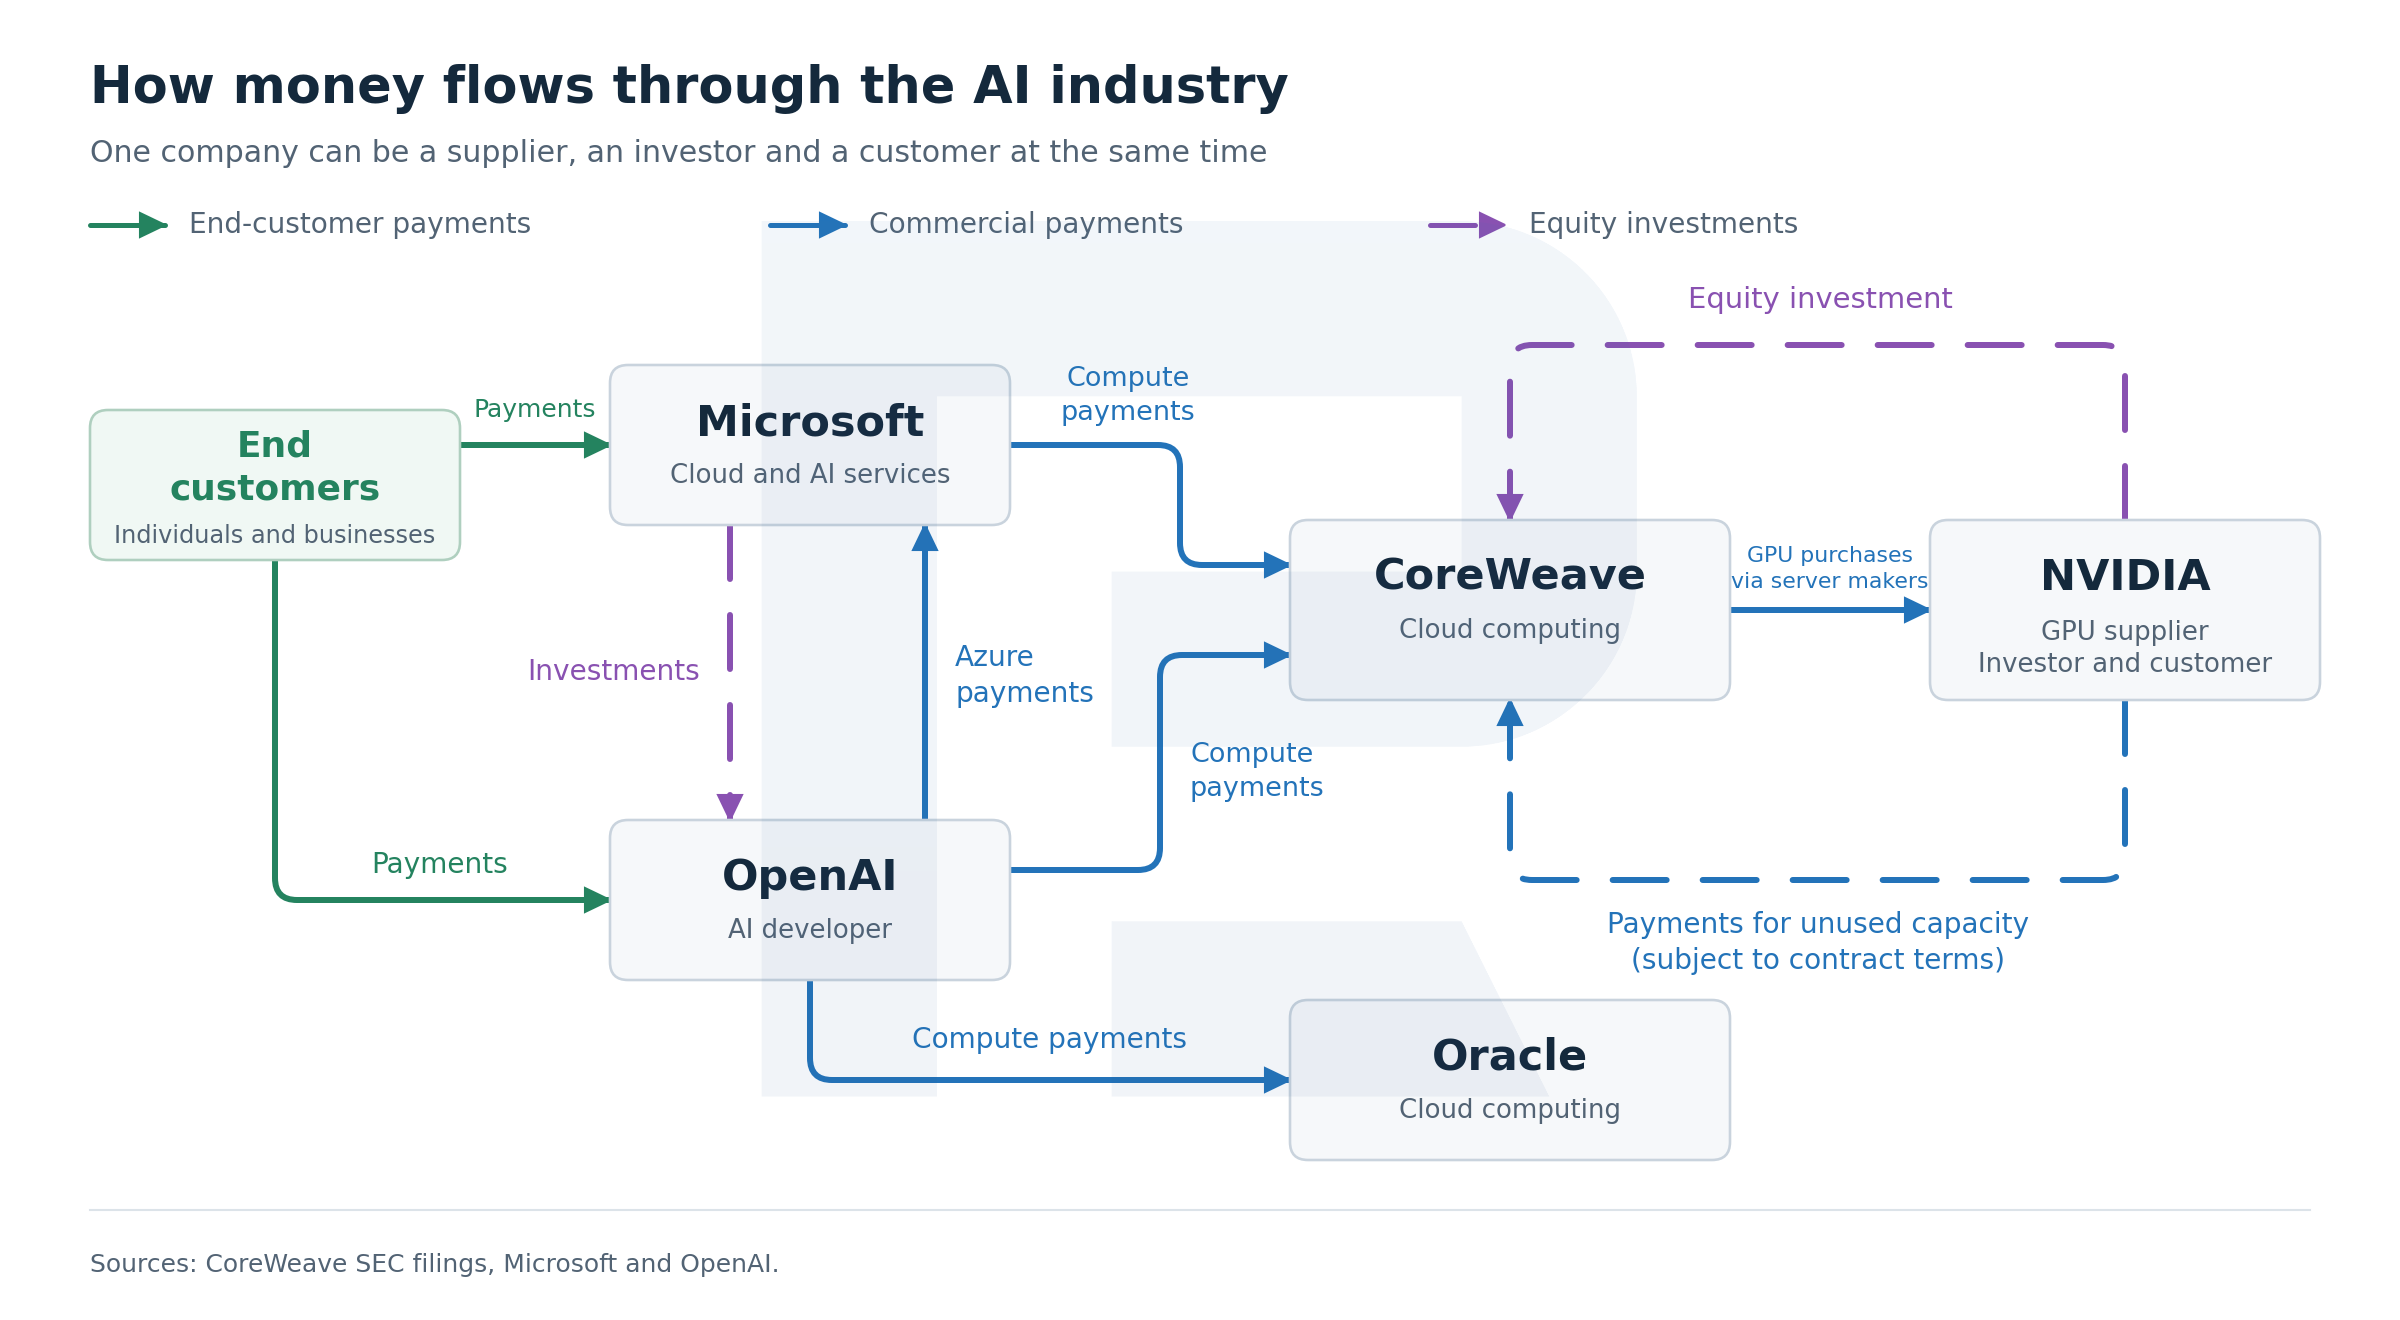
El esquema muestra inversiones mezcladas con pagos comerciales. Microsoft invierte en OpenAI, y OpenAI paga por Azure, CoreWeave y Oracle. CoreWeave compra chips de Nvidia a través de fabricantes de servidores. Nvidia tiene acciones de CoreWeave y se comprometió a pagar la capacidad sin usar en las condiciones del contrato. Los usuarios finales pagan a Microsoft y OpenAI, y ese dinero mantiene la demanda a lo largo de la cadena.
El peligro empieza cuando las compras financiadas con inversiones mutuas crecen a mayor ritmo que estos pagos finales. Entonces un recorte de pedidos nuevos de un cliente grande puede golpear los ingresos de sus socios y su acceso al crédito. Las empresas se sostienen mientras convierten los pedidos en efectivo suficiente para cumplir los contratos y pagar la deuda.
Qué pasa si un cliente grande recorta el gasto
Tomemos un caso hipotético. Microsoft recorta con fuerza el cálculo que compra a operadores externos, y al mismo tiempo la financiación para sus socios se vuelve más difícil de conseguir. Los proveedores pierden pedidos nuevos y sufren presión sobre los precios al renovar contratos. Las ventas forzosas de GPU bajan el valor de la garantía. Si después los bancos dejan de prestar, las empresas con grandes pagos cercanos tienen tres opciones: vender activos, emitir acciones en malas condiciones o caer en impago. Los contratos vigentes pueden retrasar la caída de los ingresos, mientras el efectivo para la construcción sigue haciendo falta. Para los accionistas este escenario supone el riesgo de perder una gran parte del capital invertido.
Un estudio del Banco de Pagos Internacionales publicado el 1 de octubre de 2026 encontró vínculos financieros directos en el 15.2% de los pares proveedor y cliente del cálculo y la infraestructura de IA. La cifra mide qué tan unidos están los mayores actores y no indica qué parte de la demanda mundial de IA es artificial. Con lazos tan estrechos, un problema financiero o comercial en una gran empresa puede recorrer la cadena hasta las demás.
En septiembre CoreWeave informó de precios más altos en los nuevos contratos de alquiler a corto plazo. Para los accionistas, la prueba es si estos acuerdos traen efectivo suficiente para cubrir los grandes pagos fijos de la deuda existente.
Cómo sacan las grandes tecnológicas la deuda de sus centros de datos del balance
Las grandes empresas tecnológicas también usan dinero de socios para construir centros de datos. En octubre de 2025 Meta anunció la empresa conjunta Hyperion con fondos gestionados por Blue Owl. Meta tiene el 20% y su socio el 80%. Los edificios y la infraestructura de larga duración se valoraron en cerca de 27 mil millones de USD, y el socio consigue parte del dinero con bonos. Durante los primeros 16 años de operación Meta debe cubrir, bajo ciertas condiciones, parte de cualquier caída del valor del campus.
El riesgo llega también a los grandes clientes. En julio de 2026 S&P rebajó la calificación crediticia de Oracle a BBB-, el escalón más bajo del grado de inversión, por la carga financiera de su expansión en IA. Cuando a un cliente le cuesta más pagar, los proyectos que dependen de su dinero también se vuelven más arriesgados.
Cómo afecta el plazo de amortización de las GPU al beneficio y a la deuda
El plazo en que una empresa amortiza sus GPU fija cuánto beneficio declara. CoreWeave reparte el costo de su equipo en seis años, y Nebius alargó su plazo de cuatro a cinco años a partir de 2026. En contabilidad este plazo se llama vida útil. Una vida útil larga sobre el papel mantiene bajo el costo anual, y no asegura que los servidores sigan alquilados, que los precios del alquiler se mantengan ni que las GPU conserven su valor de mercado.
Depreciación anual de 1,000 millones de USD en GPU
Amortizadas en 6 años
167 millones de USD
Amortizadas en 3 años
333 millones de USD
Ejemplo ilustrativo, depreciación lineal. Las barras están a escala.
Supongamos un equipo comprado por 1,000 millones de USD. Si se amortiza de forma lineal en seis años, la depreciación cuesta cerca de 167 millones de USD al año. Si las GPU envejecen antes y hay que amortizarlas en tres años, el cargo anual se duplica hasta cerca de 333 millones de USD. Esa diferencia puede convertir un beneficio declarado en una gran pérdida, mientras el efectivo de los chips ya está gastado y la deuda con los bancos sigue pendiente.
El ritmo de la tecnología hace real este riesgo. Si Nvidia lanza GPU que abaratan mucho el cálculo, el equipo antiguo pierde ventaja y los clientes dejan de pagar el alquiler de antes. La ocupación baja y los servidores dejan de pagarse solos antes de lo previsto. En ese mismo momento las GPU usadas se abaratan en el mercado, así que cuando la empresa necesita efectivo para cubrir pérdidas, los bancos prestan menos sobre una garantía que perdió valor.
Abre una cuenta en RoboForex
Regístrate en pocos minutos y opera acciones, índices y divisas desde una sola cuenta.
Cómo revisar por tu cuenta la deuda de un neocloud
Compara la deuda que la empresa tiene que pagar pronto con el efectivo que tiene y con los ingresos que sus clientes están obligados a pagar. Los datos salen de los informes oficiales, de los contratos de préstamo y de los precios del mercado de crédito.
Las empresas que cotizan en EE. UU. presentan sus informes trimestrales en el Form 10-Q, los anuales en el Form 10-K y los hechos relevantes en el Form 8-K, todos disponibles en SEC EDGAR. Nebius presenta sus resultados trimestrales en el Form 6-K y su informe anual en el Form 20-F.
| Qué revisar | Dónde encontrarlo | Qué muestra | Nivel de alerta |
|---|---|---|---|
| Diferencial del CDS | Terminales y bases de datos profesionales: Bloomberg Terminal, LSEG Workspace, Cbonds | Cuánto le cuesta a un acreedor asegurarse contra el impago de la empresa | Una subida brusca. Por encima de 1,000 puntos básicos el mercado ve a la empresa en una tensión grave |
| Rendimiento de los bonos | Plataformas y rastreadores de bonos: Koyfin, Cbonds, BondStats, TradingView | El rendimiento que pide el mercado por tener los bonos de la empresa | Una subida brusca frente a los bonos del gobierno y a emisores parecidos |
| Cobertura de intereses | Estado de resultados | Si el beneficio operativo cubre los intereses de la deuda | Por debajo de 1: el negocio gana menos de lo que paga en intereses |
| Peso del mayor cliente | Nota de ingresos o nota de concentración de clientes | Cuántos ingresos están en juego si un comprador se va o recorta el gasto | Por encima de 50%, la mayoría de los ingresos viene de un cliente; un peso menor también puede importar |
| Deuda a 12 meses frente al efectivo | Balance, notas de vencimientos de deuda y de efectivo restringido | Si el efectivo disponible cubre la deuda que vence en un año | Por encima de 1: el efectivo no alcanza y la empresa necesita préstamos nuevos o anticipos |
Las cinco cifras de CoreWeave
Estas son las cinco comprobaciones aplicadas a CoreWeave:
| Indicador | Valor | Lectura |
|---|---|---|
| Diferencial del CDS | 1,148 puntos básicos, 26 de octubre de 2026 | Alerta Tensión crediticia clara |
| Rendimiento de los bonos | 15.58%, 26 de octubre de 2026 | Alerta El mercado valora la deuda como de alto riesgo |
| Cobertura de intereses | 0.20x, segundo trimestre de 2026 | Alerta El beneficio operativo ajustado cubre el 20% de los gastos netos por intereses |
| Peso del mayor cliente | 36% del mayor cliente, 72% de los tres mayores, segundo trimestre de 2026 | Vigilar Por debajo del 50% para un cliente, alto para los tres mayores |
| Deuda a 12 meses frente al efectivo | 1.36x, 30 de junio de 2026 | Alerta El efectivo no alcanza para la deuda a corto plazo |
CoreWeave supera el nivel de alerta en cuatro de las cinco comprobaciones. Su beneficio operativo ajustado no cubre los intereses netos, y su efectivo es menor que su deuda financiera a corto plazo. La empresa depende de los pagos que entran de los clientes y de disponer de sus líneas de crédito.
Qué fechas deben seguir los inversores en neoclouds
Las próximas lecturas de estas cinco cifras llegan con los informes trimestrales, y el calendario de pagos de CoreWeave muestra cuándo vencen las sumas más grandes.
| Cuándo | Qué ocurre | Qué revisar |
|---|---|---|
| Noviembre de 2026 | Informes del tercer trimestre de 2026 de CoreWeave, Nebius, IREN y los demás neoclouds. Las fechas exactas no estaban anunciadas al 28 de octubre | Las cinco comprobaciones frente a las cifras del segundo trimestre: cobertura de intereses, peso del mayor cliente, deuda a 12 meses frente al efectivo |
| Resto de 2026 | Vencen 4.41 mil millones de USD de principal de la deuda de CoreWeave | Si los pagos salen de lo que pagan los clientes o de préstamos nuevos |
| 2027 | Vencen 6.18 mil millones de USD de principal de la deuda de CoreWeave | Las nuevas emisiones de bonos y sus rendimientos, que muestran cuánto cuesta refinanciar |
| Hasta mediados de 2028 | CoreWeave espera reconocer como ingresos cerca del 40% de su cartera al 30 de junio de 2026 | El crecimiento de los ingresos frente a la cartera, trimestre a trimestre |
| 13 de abril de 2032 | Termina el compromiso de Nvidia de comprar la capacidad sin usar de CoreWeave | Cuánto del pedido de 6.3 mil millones de USD ha usado ya Nvidia |
Dónde operar con acciones de neoclouds
Las seis empresas de este artículo cotizan en StocksTrader, la plataforma de RoboForex para acciones: CoreWeave (CRWV), Nebius (NBIS), IREN (IREN), Applied Digital (APLD), TeraWulf (WULF) y Cipher Digital (CIFR). Antes de abrir una posición, pasa la empresa por las cinco comprobaciones de arriba. Estas acciones se mueven con fuerza ante las noticias sobre deuda y financiación, así que ajusta el tamaño de cada operación a un movimiento grande tras un informe trimestral.
Opera acciones de neoclouds en StocksTrader
CRWV, NBIS, IREN, APLD, WULF y CIFR en una sola plataforma de RoboForex.
Conclusión
Las acciones de los neoclouds pueden perder valor incluso con una demanda de IA alta. Las empresas compran equipo y construyen centros de datos ahora, cobran durante varios años y pagan la deuda según un calendario fijo, así que una cartera grande las deja igualmente cortas de efectivo. Si el alquiler de GPU se abarata y el crédito se endurece, CoreWeave, Nebius e IREN son las que más presión sufren y podrían tener que vender activos, emitir acciones o renegociar pagos. Applied Digital, TeraWulf y Cipher Digital están expuestas a través de inquilinos que podrían tener problemas para pagar. Una pausa en la construcción de centros de datos golpearía también a fabricantes de chips como Nvidia y a sus proveedores.
El mercado de bonos ya refleja este riesgo: el 26 de octubre los bonos de CoreWeave rendían 15.58% y su CDS estaba en 1,148 puntos básicos. Antes de comprar acciones de cualquier neocloud, pasa su último 10-Q por las cinco comprobaciones de arriba.
Preguntas frecuentes
¿Qué acciones de neoclouds hay?
El grupo incluye CoreWeave, Nebius e IREN, además de los dueños de infraestructura Applied Digital, TeraWulf y Cipher Digital. Las tres primeras alquilan cálculo en sus propias GPU. Las otras tres construyen sobre todo campus y cobran arrendamientos, lo que cambia qué respalda su deuda y dónde está el riesgo.
¿Por qué cayeron las acciones de los neoclouds en octubre de 2026?
A los inversores les preocupó la deuda y el costo de financiar la construcción. Los bonos de CoreWeave cayeron, sus rendimientos subieron a 15 y 16% y el costo de asegurar su deuda aumentó. La presión se extendió a otras empresas del sector cuyos planes también dependen de capital barato y de los ingresos futuros por cálculo.
¿CoreWeave es un neocloud?
Sí. CoreWeave opera una nube especializada en el cálculo necesario para entrenar y ejecutar modelos de IA. Compra el equipo, lo instala en centros de datos y atiende a los clientes. Financia su crecimiento con préstamos garantizados, bonos, acciones y anticipos de clientes, así que para analizarla hay que mirar a la vez la ocupación, los contratos y la deuda.
¿IREN es un neocloud?
Sí. IREN está construyendo su propia nube de GPU e infraestructura para IA mientras deja atrás la minería de bitcoin. Lo financia con anticipos de clientes, financiación garantizada con equipo, bonos convertibles y venta de acciones. Ser dueña de sus sitios deja en pie la deuda corporativa y el costo de comprar y renovar el equipo.
¿Sobrevivirán los neoclouds?
Los resultados variarán según la empresa. Gartner prevé que más del 80% de los proveedores neocloud dejará de operar de forma independiente en 2030 por la presión de los costos y las escasas diferencias entre modelos de negocio. Eso incluye fusiones y cambios de dueño además de cierres, así que no significa que el 80% de las empresas vaya a quebrar. Para los accionistas, el precio de la operación y el tamaño de las posibles pérdidas deciden el resultado.
¿Qué diferencia hay entre un hiperescalador y un neocloud?
Un hiperescalador opera una gran plataforma de nube con una amplia gama de servicios, y Microsoft, Amazon y Google tienen además otros grandes negocios. Un neocloud suele especializarse en el cálculo para IA. Ese enfoque le permite sumar capacidad rápido y lo hace más sensible a las condiciones de financiación, a la ocupación de las GPU y a los presupuestos de unos pocos clientes grandes.
¿Cuándo tiene que pagar CoreWeave su deuda?
Los pagos ya están en marcha. Al 30 de junio de 2026 cerca de 7.51 mil millones de USD figuraban en la parte corriente de su deuda. El calendario del principal preveía 4.41 mil millones de USD para el resto de 2026 y 6.18 mil millones de USD para 2027. Los vencimientos finales posteriores de algunos préstamos dejan en pie estos pagos anteriores.
¿Qué significa un diferencial de CDS por encima de 1,000 puntos básicos?
Significa que la protección contra ciertos eventos de crédito es cara y que los acreedores están muy preocupados. 1,000 puntos básicos equivalen a un diferencial de 10 puntos porcentuales. Convertir la cotización en una probabilidad de impago exige más supuestos, entre ellos cuánto recuperan los acreedores tras un impago y las condiciones del CDS concreto.
- Acciones de Amazon: cómo TorchNeuron desafía a Nvidia y qué significa para AMZN: la competencia por los chips de IA que compran los neoclouds.
- Qué son las tasas de interés y cómo funcionan: su efecto en la economía y los mercados: por qué el costo de la deuda mueve estas acciones.
- Acciones elegidas por IA para dos semanas: GPT-6 Sol reparte 10,000 USD entre sectores: un portafolio de acciones elegido por una IA, en tiempo real.
Registro de actualizaciones
- 28 de octubre de 2026. Primera versión. Cifras de las empresas de sus informes del segundo trimestre de 2026, datos de mercado al 26 de octubre de 2026. Próxima actualización tras los informes del tercer trimestre de 2026.
Cualquier pronóstico contenido en este material se basa en el análisis independiente del autor y refleja su opinión personal. Estos artículos no deben interpretarse como recomendaciones de trading ni como una llamada a la acción. Los autores y RoboForex no asumen responsabilidad alguna por los resultados de las operaciones realizadas a partir de estas recomendaciones y análisis. Los resultados pasados no son indicativos de resultados futuros. Operar con acciones y CFDs conlleva un riesgo alto de pérdida del capital.