Salida a bolsa de Anthropic: pedidos seis veces la oferta. ¿Puede ANT superar las débiles IPO de 2026?
Lo último sobre la salida a bolsa de Anthropic es la demanda: los pedidos rondan seis veces las acciones ofrecidas. La compañía sale a bolsa en un mercado donde las tecnológicas captan sumas récord y los compradores de las IPO de 2026 están en su mayoría en pérdidas. Amazon, Alphabet, Microsoft y Meta han aumentado con fuerza sus emisiones de bonos, el costo de endeudarse sube, y seis de las siete mayores ofertas en las bolsas de EE. UU. este año cotizan por debajo de su precio de IPO. La verdadera prueba para Anthropic empieza cuando se abra la negociación.
TL;DR
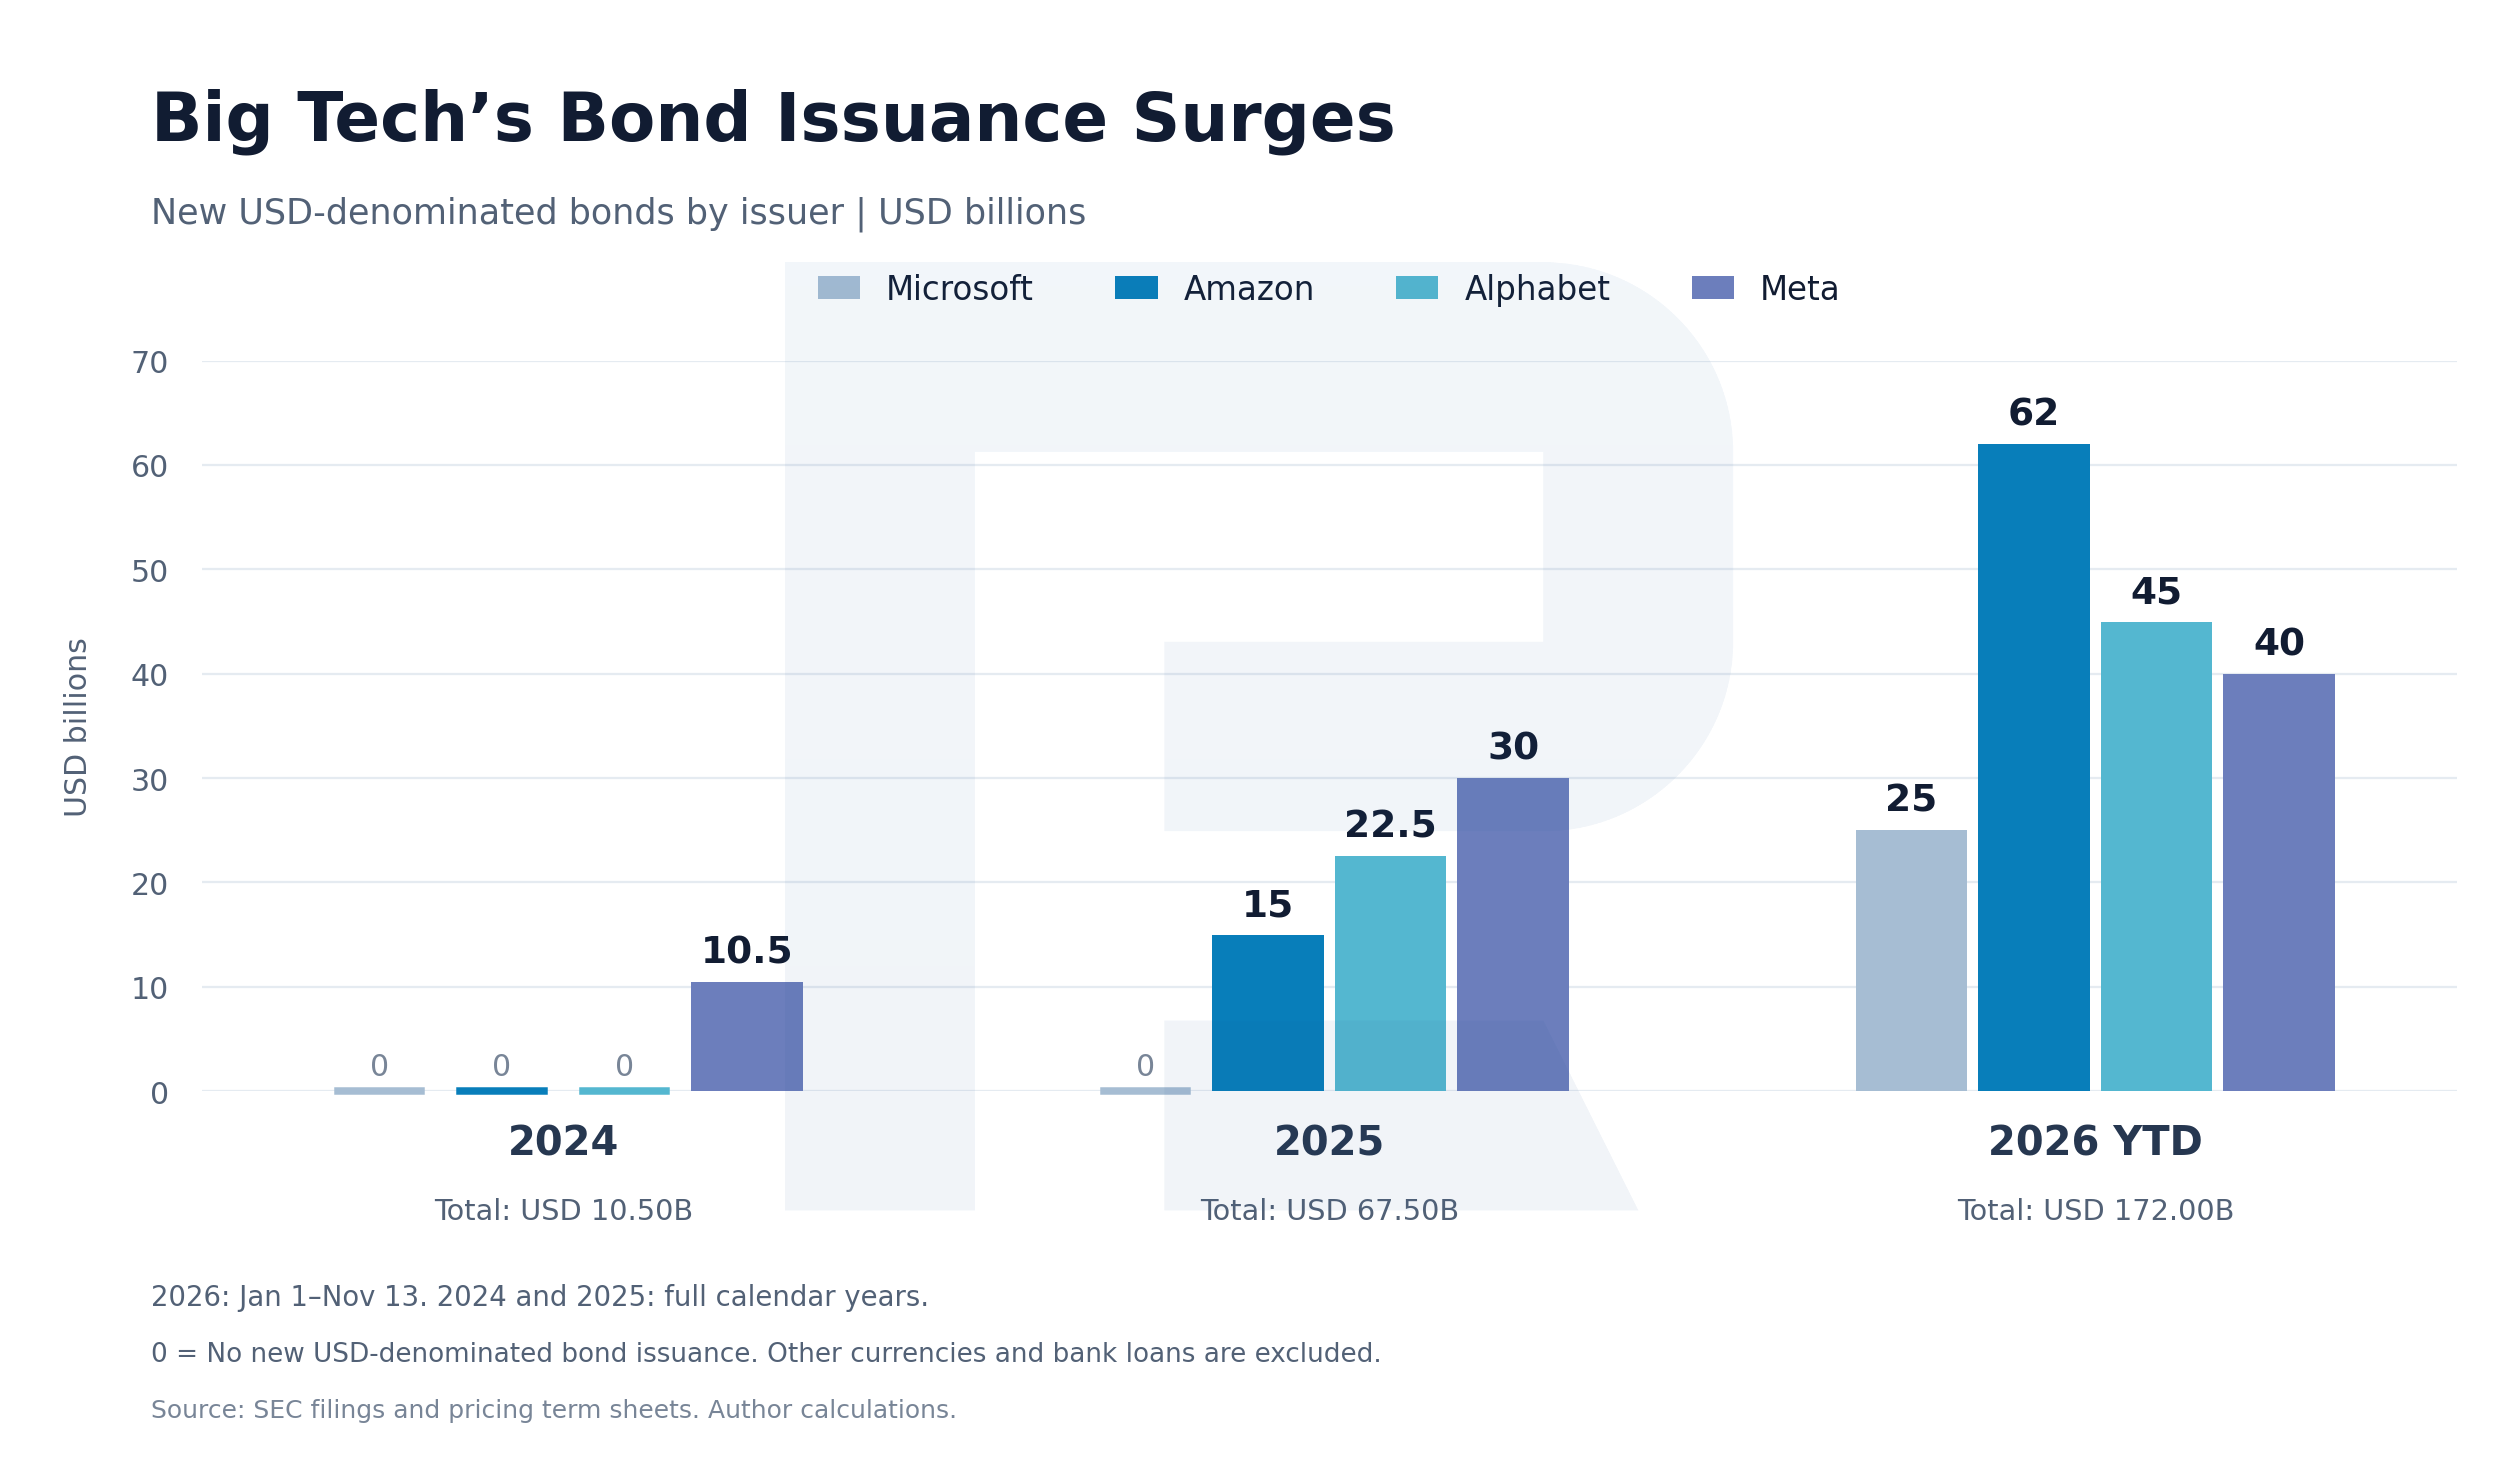
- Amazon, Alphabet, Microsoft y Meta vendieron 2.55 veces más bonos en USD de enero al 13 de noviembre que en todo 2025.
- Los inversores exigen más compensación por el riesgo: la prima de Meta sobre los bonos del Tesoro de EE. UU. a cinco años se duplicó con creces entre abril y noviembre.
- Seis de las siete mayores IPO de 2026 en las bolsas de EE. UU. cotizan por debajo de su precio de oferta.
- La demanda seis veces superior respalda la IPO de Anthropic, mientras que un precio más alto y la fuerte presencia de IA en las carteras de los fondos podrían limitar las compras tras el debut.
Última actualización: 16 de noviembre de 2026
Este artículo explica cómo ha cambiado el costo del dinero para las tecnológicas, cómo han rendido las mayores IPO de 2026 y qué significa esto para ANT. Las condiciones presentadas están en nuestro artículo sobre la fecha de la IPO de Anthropic, y la historia completa de la salida a bolsa en nuestra guía de la IPO de Anthropic.
Sigue los mercados de acciones en RoboForex MobileTrader
Cotizaciones, gráficos y órdenes en una sola app, en tu teléfono o en Telegram.
Los inversores exigen más compensación por el riesgo
En los últimos tres años las mayores tecnológicas han aumentado con fuerza el dinero que captan, en parte para desplegar la IA. Los bonos en USD de Amazon, Alphabet, Microsoft y Meta muestran la escala de esta carrera.
En 2024 las cuatro compañías vendieron bonos por 10.5 mil millones de USD, todos de Meta. En 2025 el total llegó a 67.5 mil millones de USD, y desde el inicio de 2026 hasta el 13 de noviembre sumó 172 mil millones de USD. Con el año aún sin terminar, ya son 2.55 veces el total de todo 2025.
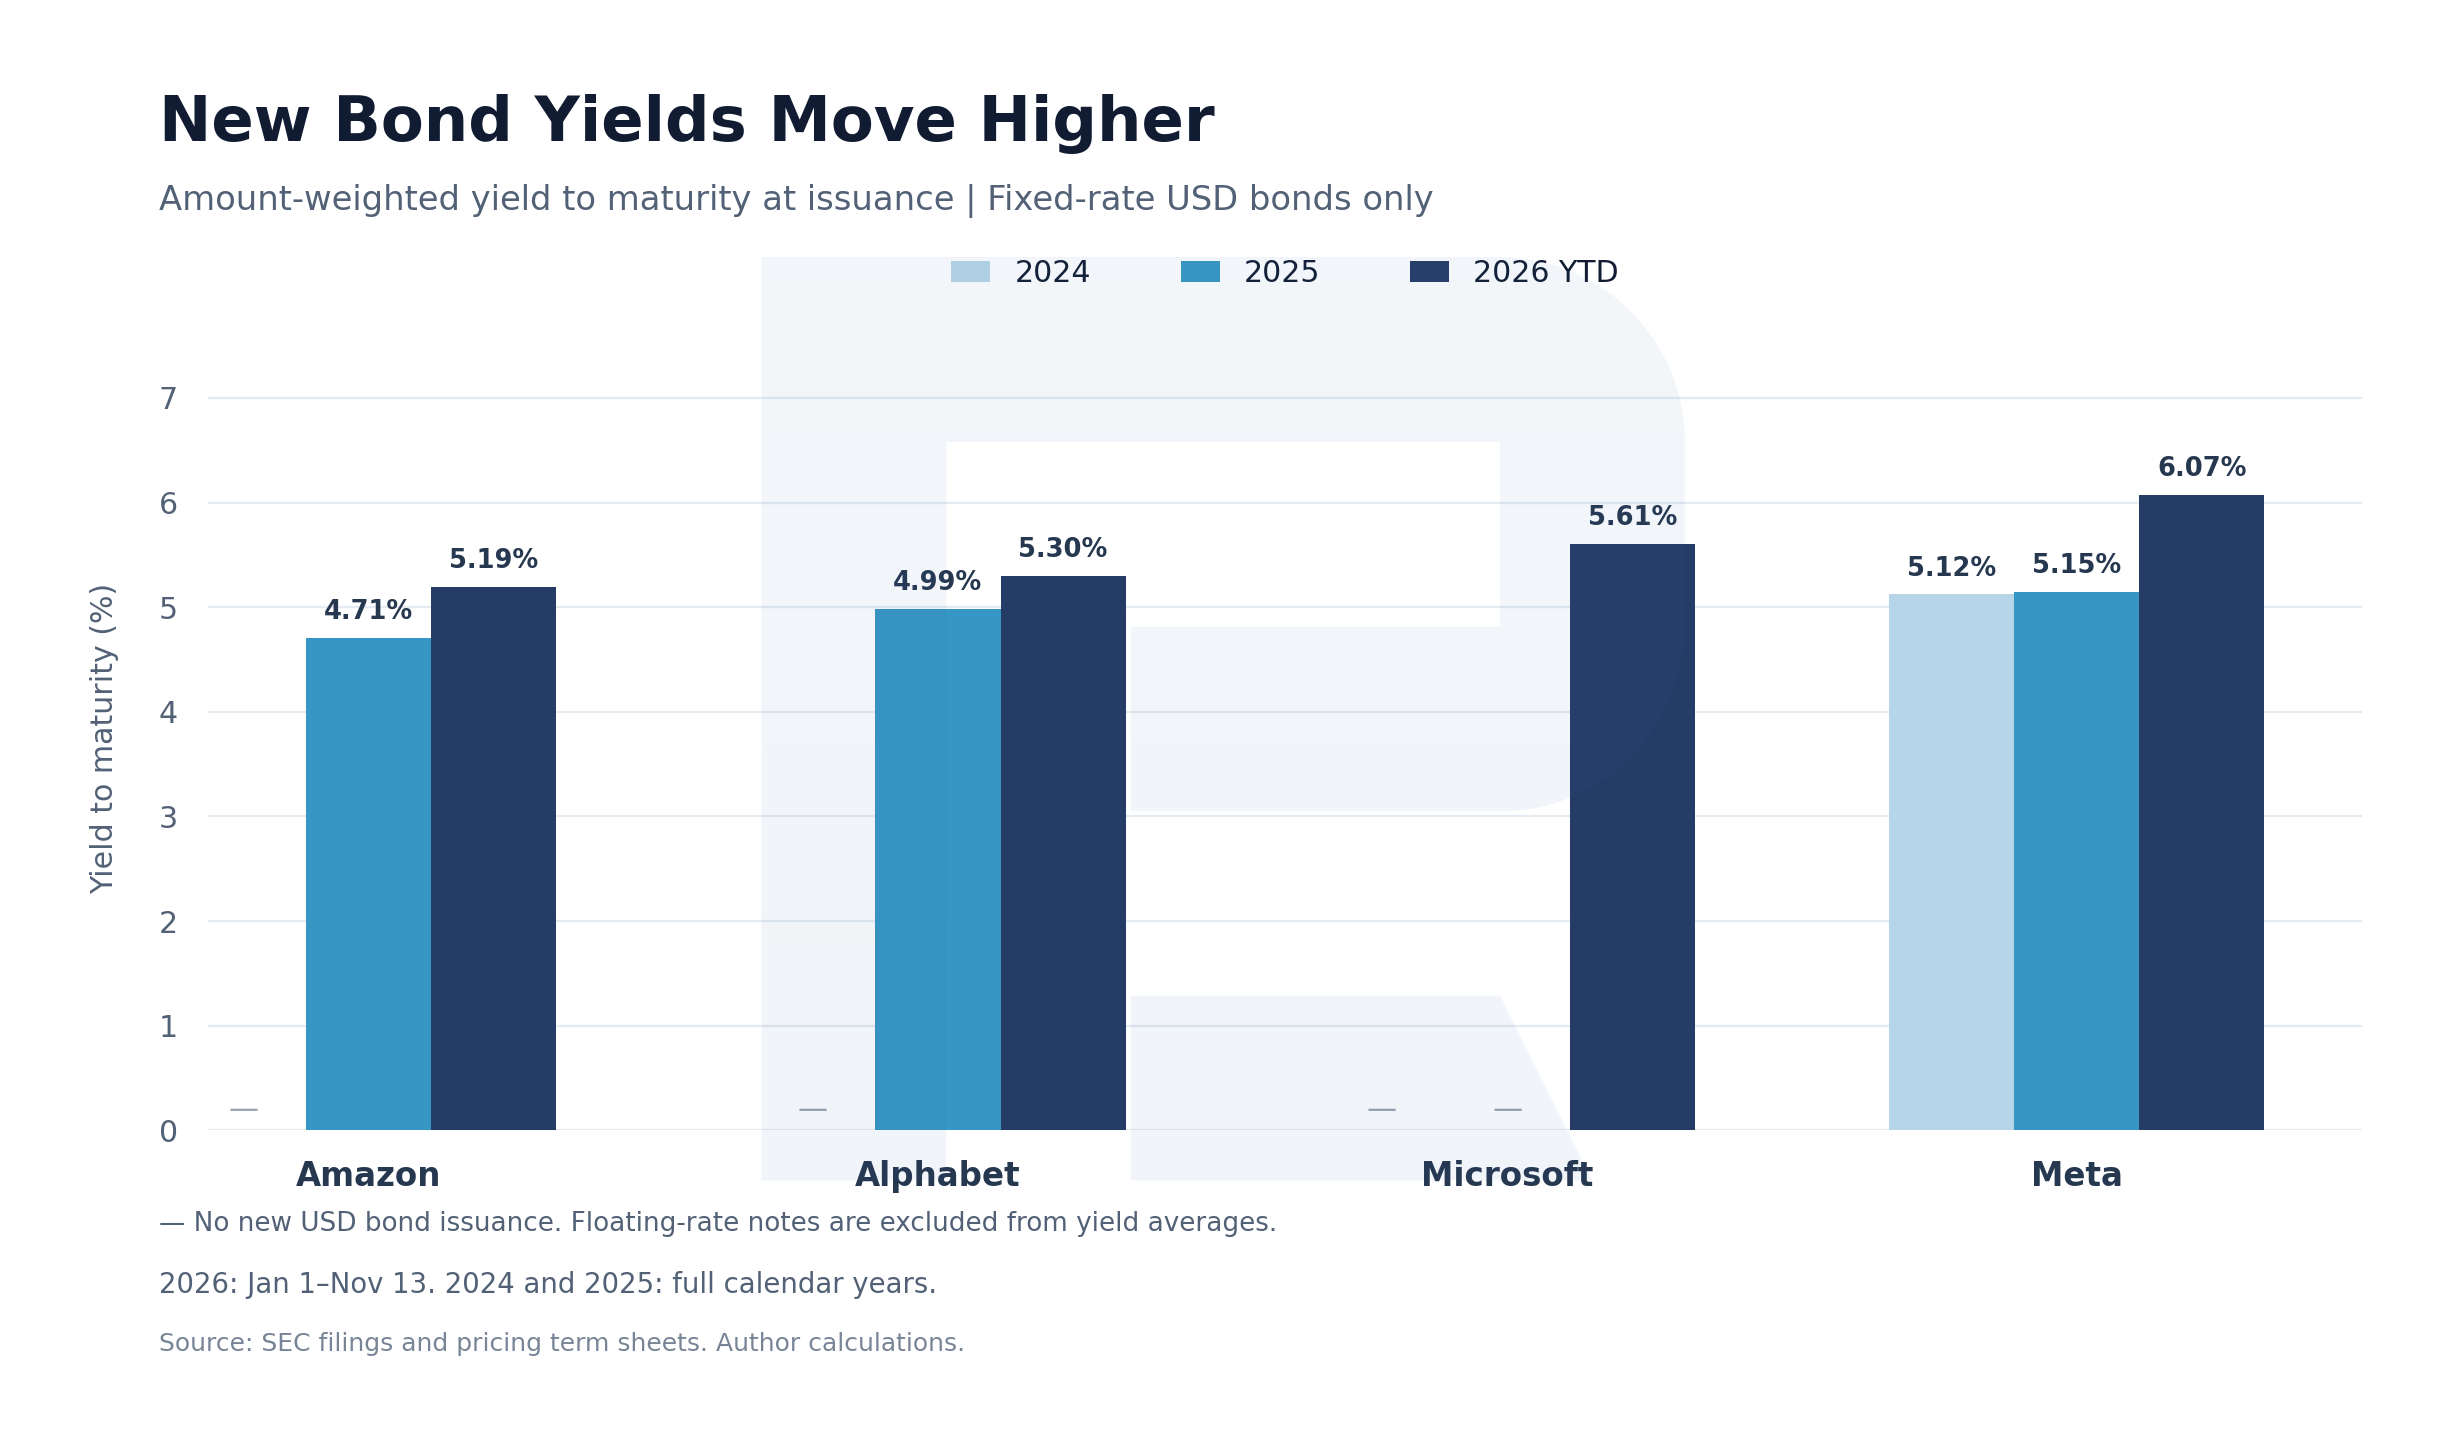
El interés que pagan las compañías por los nuevos bonos también ha subido. En Amazon el rendimiento medio ponderado de los nuevos bonos en USD de tasa fija pasó de 4.71% en 2025 a 5.19% en 2026, en Alphabet de 4.99% a 5.30% y en Meta de 5.15% a 6.07%. Microsoft no vendió bonos en USD en 2025, y sus emisiones de 2026 salieron a 5.61%.
Parte de este aumento viene de los cambios en las tasas base y en los plazos de los bonos. Para ver si los inversores piden más por el riesgo de las propias compañías, conviene mirar la prima sobre los bonos del gobierno de EE. UU. Muestra cuánto extra exigen los compradores por tener deuda corporativa.
Meta es un ejemplo claro. Cuando vendió bonos a cinco años en abril de 2026, la prima fue de 0.53 puntos porcentuales. En una nueva emisión a cinco años en noviembre llegó a 1.10 puntos porcentuales. La prima se duplicó con creces mientras las calificaciones crediticias de la compañía se mantenían altas, Aa3 en Moody's y AA- en S&P. Los mayores rendimientos del Tesoro explican parte del mayor costo de endeudamiento de Meta. El resto es un precio más alto que los inversores cobran ahora por el riesgo propio de Meta.
El dinero sigue fluyendo al sector tecnológico, y los participantes del mercado miran con más lupa las condiciones. El caso de Meta muestra que incluso una calificación crediticia alta ya no garantiza a una compañía sus condiciones de financiación anteriores. El interés por la IA se mantiene, y los inversores exigen más compensación por el riesgo que asumen. Para la IPO de Anthropic esto significa que pertenecer a la industria de la IA ya no basta. La compañía tiene que convencer a los compradores de que su crecimiento puede convertirse en beneficio estable y justificar el precio de la acción, una cuestión que vimos en nuestro artículo sobre si Anthropic es rentable.
Las mayores IPO de 2026 han decepcionado hasta ahora a los compradores
El aumento de las primas de riesgo en el mercado de bonos muestra que los inversores se han vuelto más estrictos con las condiciones de financiación de las tecnológicas. También miran con más atención la valoración de una compañía antes de su IPO. Si buena parte del éxito esperado ya está en el precio de oferta, a los compradores les cuesta más ganar cuando empieza la negociación. Las mayores operaciones de 2026 muestran este riesgo: de las siete mayores ofertas en las bolsas de EE. UU., seis cerraron por debajo de su precio de IPO el 13 de noviembre.
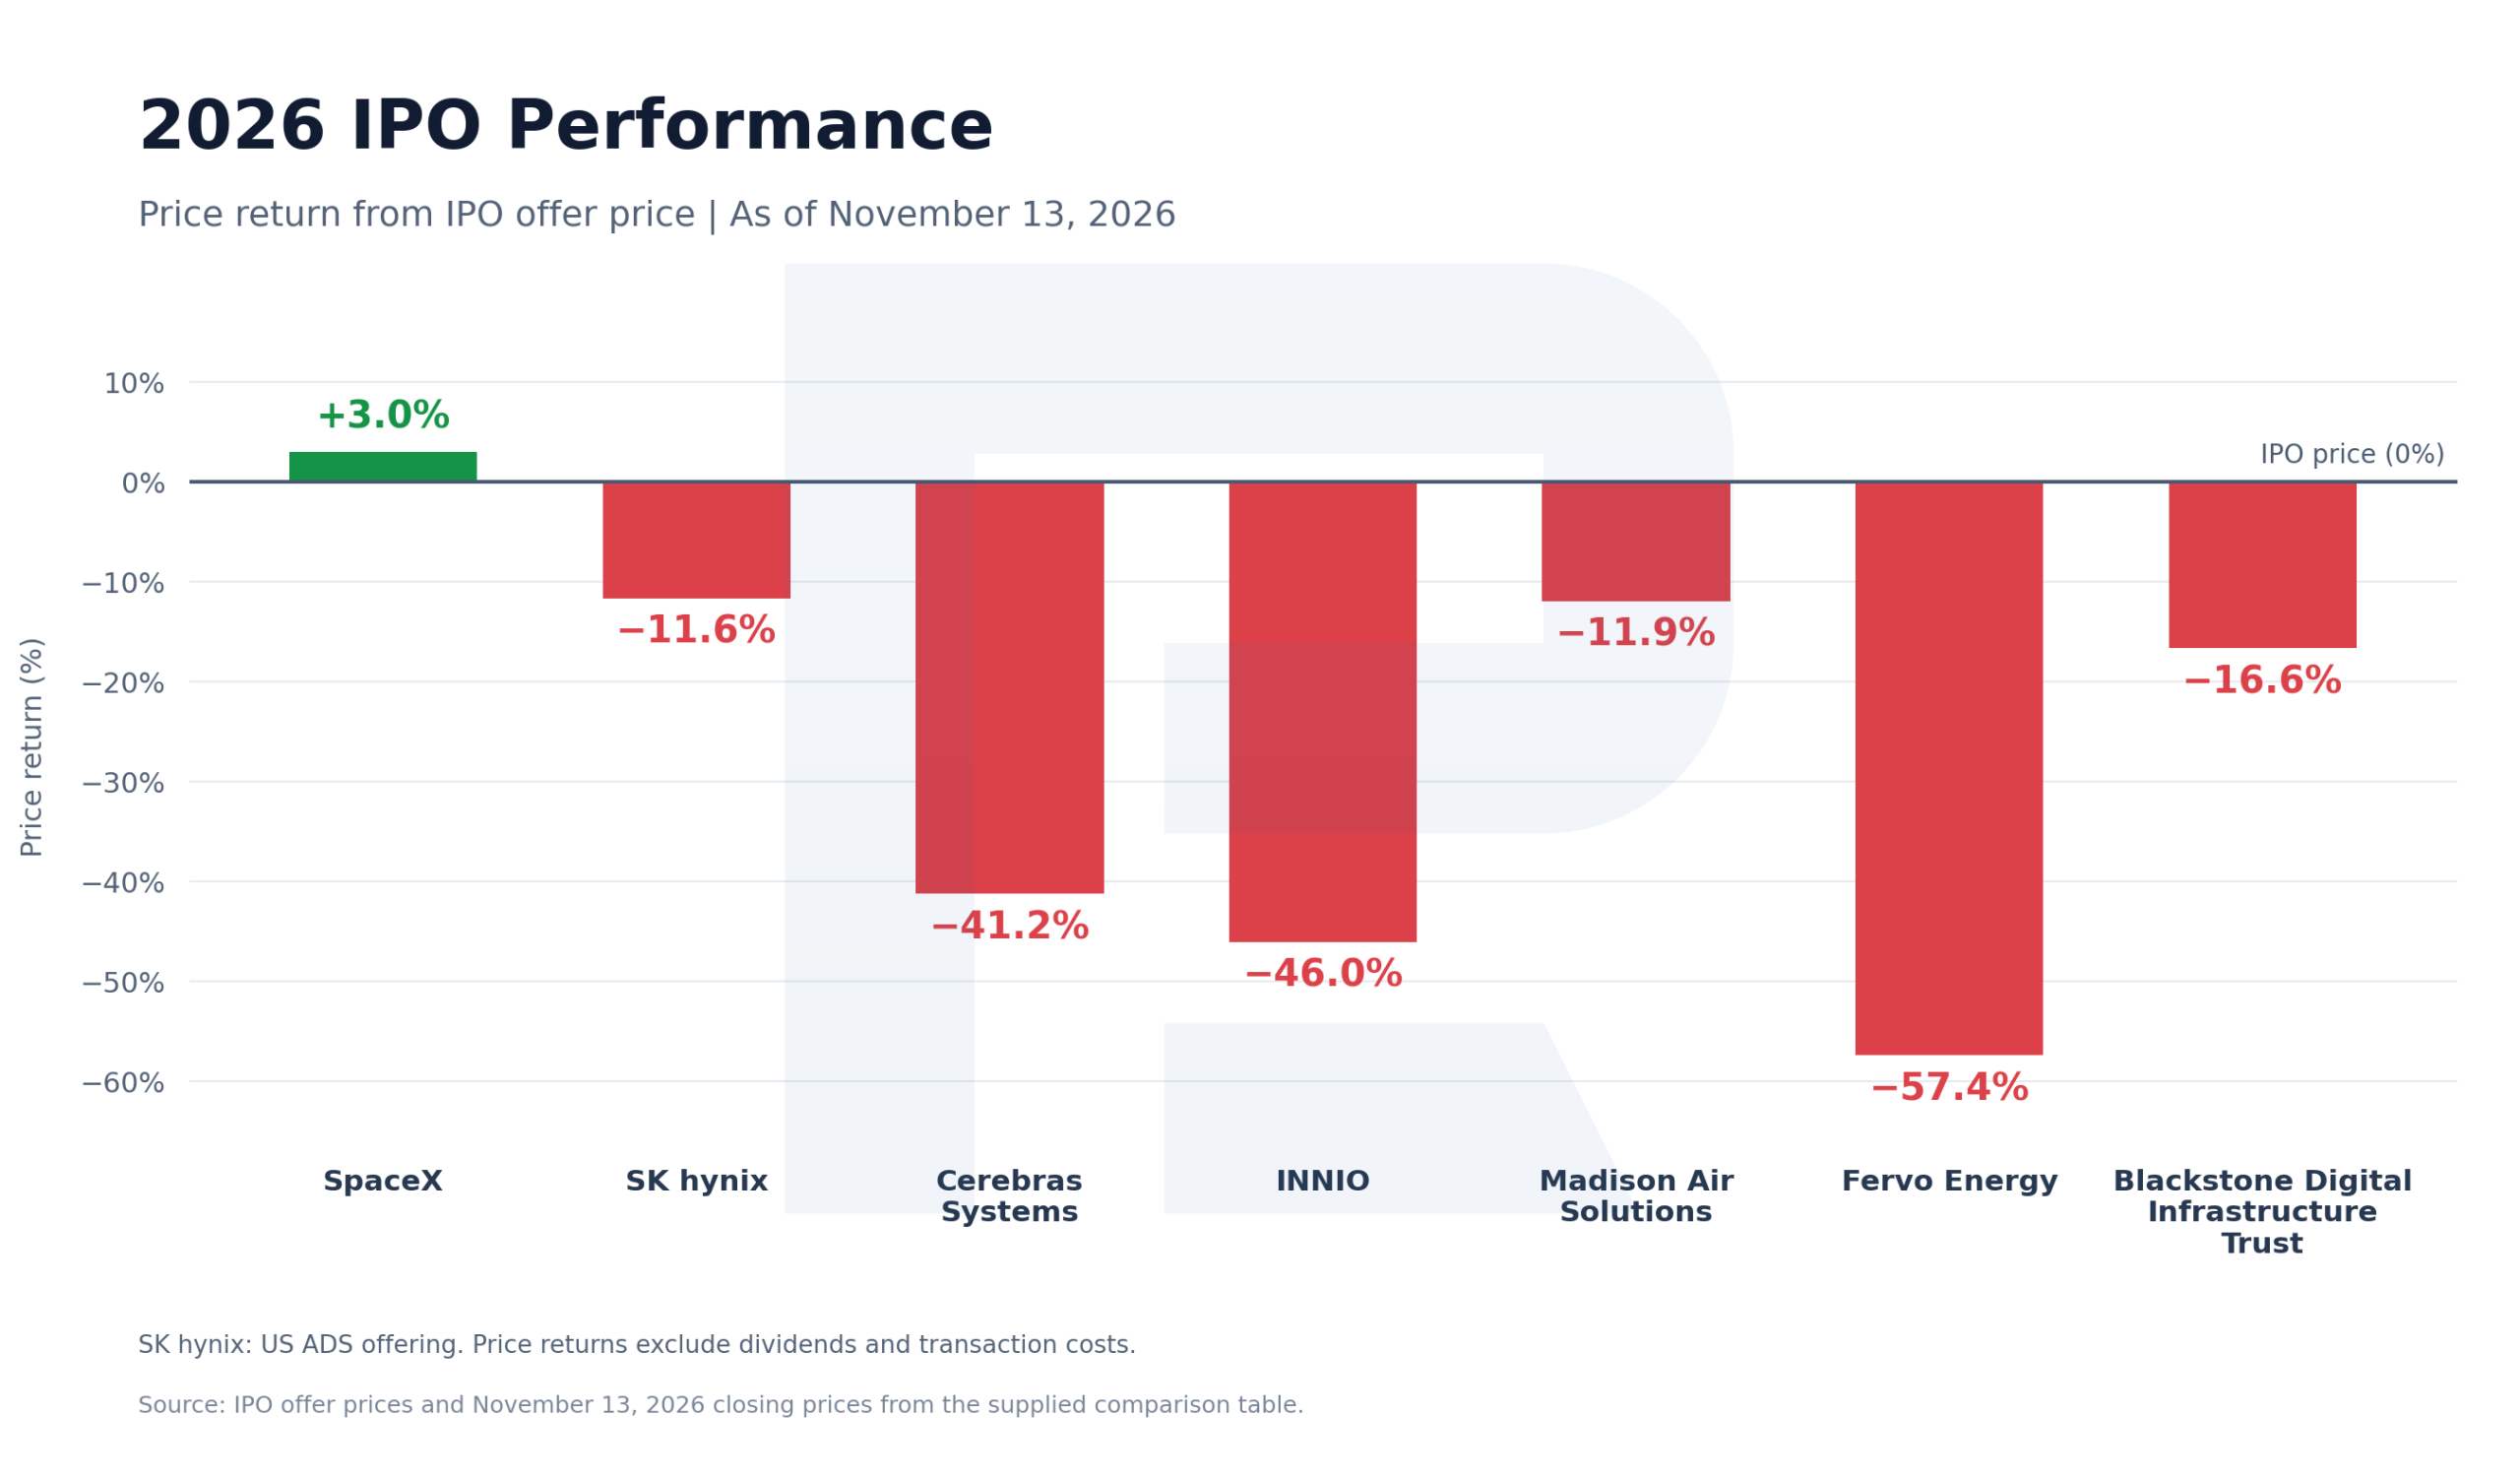
Las pérdidas son más profundas en Cerebras Systems (CBRS), INNIO (INNIO) y Fervo Energy (FRVO): sus acciones están entre 41% y 57% por debajo del precio de oferta. Incluso SpaceX (en inglés), la mayor operación del año, mantiene una ganancia de solo cerca de 3%. Para los inversores que compraron tras el primer salto de la acción, el resultado podría ser aún peor.
El mercado está cansado del gran volumen de acciones y bonos nuevos, escribe el Financial Times. Al mismo tiempo, los inversores dudan de que el gasto en IA vaya a rendir y de que las valoraciones iniciales estén justificadas. Algunos gestores de fondos prefieren mantener efectivo y comprar más barato, tras la IPO, las acciones que más les gustan.
Para tener una imagen más amplia, conviene comparar el rendimiento medio de las mayores IPO desde 2018.
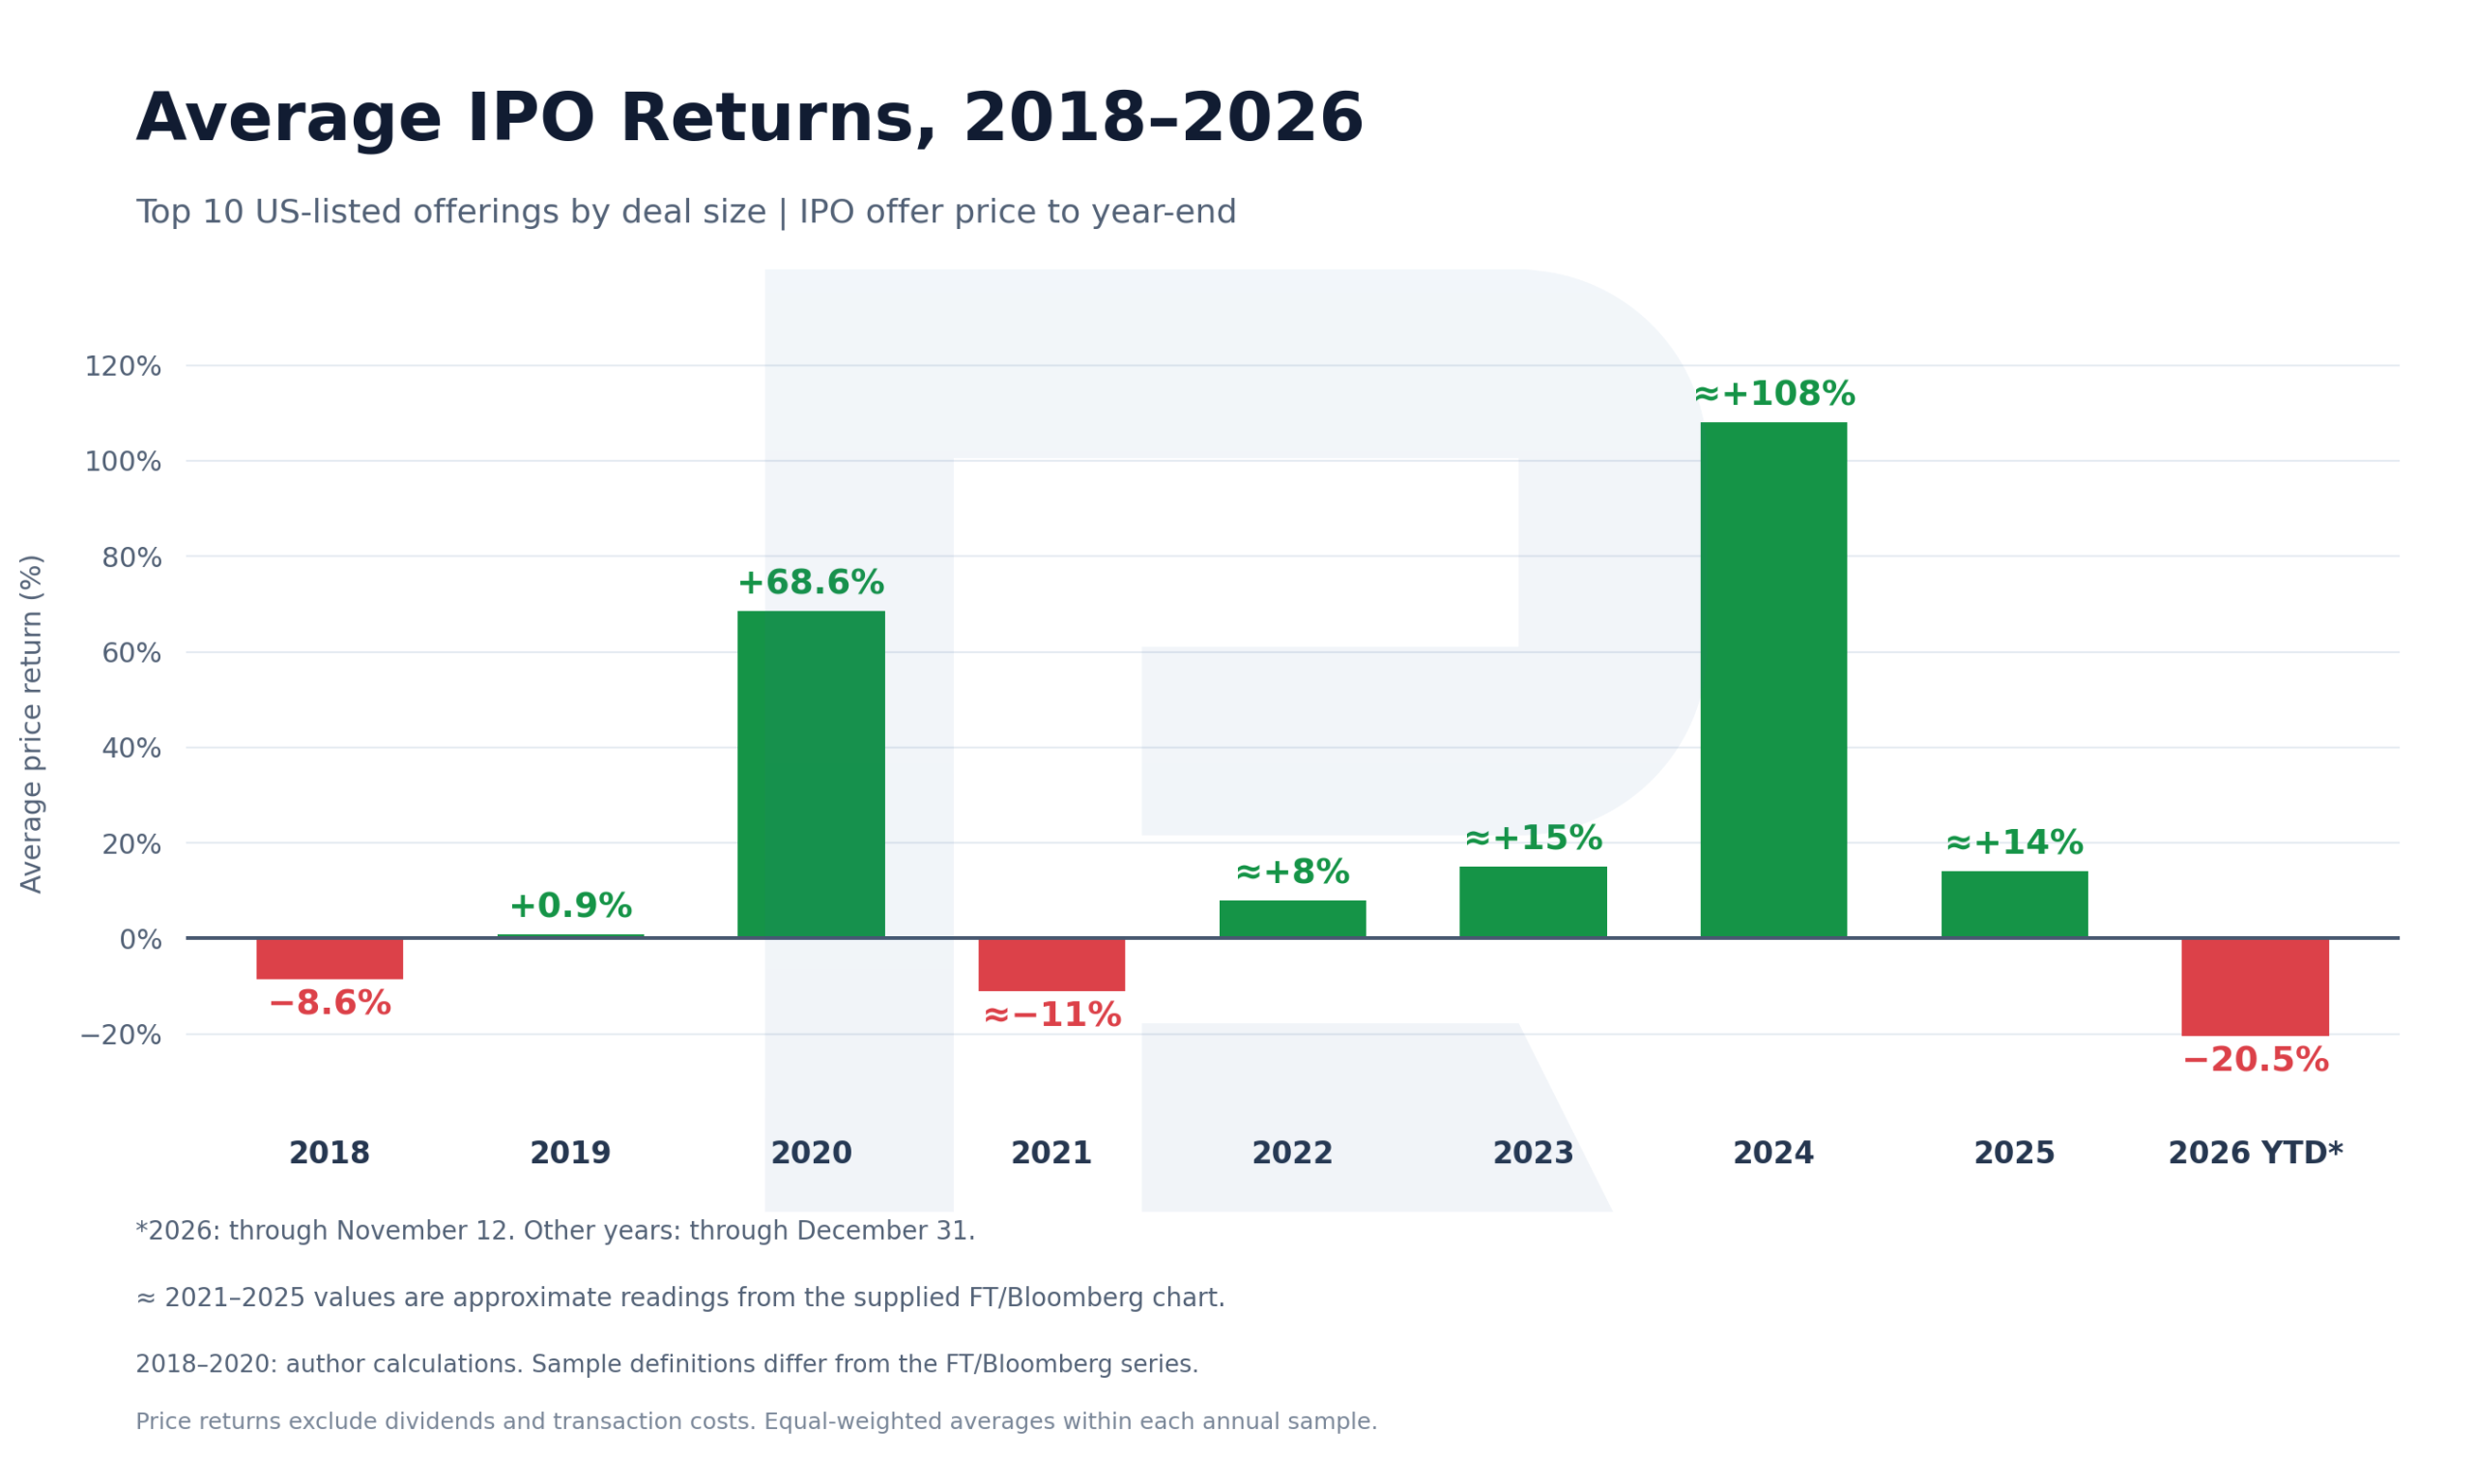
En este gráfico 2026 es el peor año del período, con una pérdida media de 20.5%, aunque el año aún no ha terminado. La cifra abarca las diez mayores operaciones, por eso difiere de las siete anteriores. Esto eleva la apuesta para Anthropic: la compañía llega a un mercado donde los inversores ya han asumido pérdidas en otras grandes ofertas.
Incluso los inversores que quieren participar en la IPO de Anthropic pueden tener que liberar dinero antes, por ejemplo vendiendo con pérdida acciones de IPO anteriores que compraron cuando ya había empezado la negociación. Ese paso es más fácil cuando la nueva inversión parece más atractiva que la anterior. Una valoración de aproximadamente 1 billón de USD en el extremo alto del rango, que vimos en nuestro artículo sobre la capitalización de mercado de Anthropic, podría ser un argumento adicional para mover capital hacia Anthropic. Cuanto más alto sea el precio final, más difícil será convencer a los compradores de que el potencial de subida justifica el nuevo riesgo.
Opera acciones de Anthropic en StocksTrader
ANT tras su salida a Nasdaq, con acciones y ETF de EE. UU. en una plataforma de RoboForex.
Qué significa la salida a bolsa de Anthropic para ANT tras el debut
Anthropic llega a la salida a bolsa con una demanda fuerte: los pedidos rondan seis veces las acciones ofrecidas, informó Bloomberg. Los bancos evalúan un precio por encima del rango de 70 a 78 USD, como vimos en nuestro artículo sobre el precio de las acciones de Anthropic. La sobresuscripción muestra interés por conseguir acciones en las condiciones de la IPO. No garantiza el mismo poder de compra a un precio de mercado más alto después del debut.
Aquí entra el riesgo de las carteras ya llenas de IA. Un fondo con grandes posiciones en desarrolladores de chips, compañías de nube y propietarios de centros de datos puede ver a Anthropic como una apuesta más sobre la misma industria. Incluso un negocio atractivo puede recibir un peso pequeño en la cartera si el gestor quiere depender menos de una sola historia de inversión.
Tras tanta captación de capital, las razones para diversificar pesan más:
- Los fondos con una gran proporción de activos de IA pueden limitar la concentración, enviar dinero nuevo a otros sectores y comprar menos de la próxima operación de IA.
- Los mayores rendimientos de los bonos elevan el retorno que los inversores esperan de las acciones, sobre todo cuando el negocio es caro.
- Las pérdidas en ofertas anteriores pueden llevar a los inversores a esperar un precio más bajo tras el debut y omitir la primera oleada.
Esto no significa que todos los fondos vayan a salir de la IA a la vez. Para que ANT siga subiendo cuando abra la negociación, necesita nueva demanda de compradores dispuestos a añadir acciones al precio de mercado. Si los primeros participantes empiezan a tomar ganancias y los grandes gestores deciden diversificar, la escasez inicial de acciones podría convertirse rápido en presión vendedora.
Conclusión
Los datos anteriores apuntan a una competencia más dura por el capital y a una selección más estricta de las inversiones. Las tecnológicas siguen recibiendo financiación, y los inversores piden mayores rendimientos en los bonos y un argumento convincente para las valoraciones de las acciones. Los malos resultados de las grandes ofertas muestran que captar dinero con una historia de fuerte crecimiento y generar ganancias para los compradores son dos tareas distintas.
Anthropic sale a bolsa mientras el interés por la IA sigue siendo enorme y algunos inversores ya han pagado demasiado por ella. Los fondos compararán ANT con acciones más baratas de otras compañías, con los rendimientos de los bonos y con oportunidades fuera del sector tecnológico.
La demanda seis veces superior da a Anthropic una posición fuerte para fijar las condiciones de la oferta. Si la compañía aprovecha el entusiasmo para llevar el precio lo más alto posible, se queda con la mayor parte de la ventaja con la que cuentan los compradores. Cuando empiece la negociación, los nuevos inversores necesitarán una razón para pagar aún más, mientras que los primeros participantes ya podrán tomar ganancias.
El principal riesgo de la IPO de Anthropic es la brecha entre el éxito de la operación para la compañía y su resultado para los accionistas. La demanda permite una gran operación, y la experiencia de otras IPO de 2026 invita a cuidar el precio de entrada. Cuanto más del éxito futuro de Anthropic esté ya en el precio de ANT en la apertura, más difícil será que la acción siga subiendo.
Preguntas frecuentes
Cómo han rendido las mayores IPO de 2026
De las siete mayores ofertas en las bolsas de EE. UU. en 2026, seis cotizaban por debajo de su precio de oferta al cierre del 13 de noviembre. Fervo Energy caía 57.4%, INNIO 46.0% y Cerebras Systems 41.2%. SpaceX subía cerca de 3%.
Cuáles son las últimas noticias de la salida a bolsa de Anthropic
Los pedidos de la IPO de Anthropic rondan seis veces los 825 millones de acciones ofrecidas, informó Bloomberg. El rango de precio es de 70 a 78 USD por acción, los bancos evalúan un precio por encima y se espera que ANT empiece a cotizar en Nasdaq esta semana.
Por qué importan los mayores rendimientos de los bonos para la IPO de Anthropic
Los mayores rendimientos de los bonos de las tecnológicas elevan el retorno que los inversores esperan de las acciones. Cuando la deuda paga más, una acción cara necesita un argumento de crecimiento más sólido para atraer compradores.
Cuál es el principal riesgo para ANT tras la cotización
Si el precio de oferta ya incluye buena parte del éxito futuro de Anthropic, los nuevos compradores necesitarán una razón para pagar más tras la apertura, mientras que los primeros participantes pueden tomar ganancias. Los fondos con fuerte presencia de IA también pueden comprar menos.
- Precio de las acciones de Anthropic en la IPO: por qué los bancos evalúan superar los 78 USD: cómo la demanda mueve el precio de oferta y el total captado.
- Capitalización de mercado de Anthropic en la IPO: qué tan cara es ANT a 1.02 billones de USD: la relación P/S frente a las grandes tecnológicas.
- IPO de Anthropic: qué muestra el S-1 y si conviene comprar acciones ANT en su salida a bolsa: la salida a bolsa, escenarios de valoración y lecciones de IPO pasadas.
Cualquier pronóstico contenido en este material se basa en el análisis independiente del autor y refleja su opinión personal. Estos artículos no deben interpretarse como recomendaciones de trading ni como una llamada a la acción. Los autores y RoboForex no asumen responsabilidad alguna por los resultados de las operaciones realizadas a partir de estas recomendaciones y análisis. Los resultados pasados no son indicativos de resultados futuros. Operar con acciones y CFDs conlleva un riesgo alto de pérdida del capital.