IPO de Anthropic: qué muestra el S-1 y si conviene comprar acciones ANT en su salida a bolsa
La IPO de Anthropic apunta a ser una de las mayores salidas a bolsa tecnológicas de la historia: la desarrolladora de Claude planea cotizar en Nasdaq con el ticker ANT, con una valoración que se comenta entre 1.5 y 2 billones de USD. Los ingresos crecen rápido y Claude es popular entre las grandes empresas, mientras que el precio alto y el fuerte gasto en computación elevan el riesgo para quien compre las nuevas acciones.
TL;DR
- Anthropic planea cotizar sus acciones de clase A en el Nasdaq Global Select Market como ANT. El road show puede empezar el 10 de noviembre de 2026 como pronto, y el rango de precio sigue en blanco en el documento.
- Los ingresos de los primeros nueve meses de 2026 llegaron a 33.24 mil millones de USD, frente a 2.55 mil millones de USD un año antes. El tercer trimestre creció 47% sobre el segundo, y el resultado operativo pasó a una pérdida de 567 millones de USD.
- Con 1.5 a 2 billones de USD, la empresa costaría entre 43 y 57 veces sus ingresos de los últimos 12 meses, y se ha comprometido a gastar 895.4 mil millones de USD, sobre todo en computación.
Última actualización: 3 de noviembre de 2026
Este artículo repasa lo que se sabe de la salida a bolsa, cómo gana dinero Anthropic, qué muestran sus resultados del tercer trimestre de 2026, cuánto necesita ganar para justificar el precio y cómo cotizaron IPO parecidas después de su primer día. Las cifras de la empresa salen del formulario S-1/A modificado que presentó el 2 de noviembre de 2026.
Sigue los mercados de acciones en RoboForex MobileTrader
Cotizaciones, gráficos y órdenes en una sola app, en tu teléfono o en Telegram.
Qué se sabe de la IPO de Anthropic
El 1 de junio de 2026 Anthropic presentó de forma confidencial un borrador del formulario S-1 ante la SEC. El 26 de octubre publicó su folleto preliminar de la IPO, y el 2 de noviembre presentó el formulario S-1/A modificado con sus resultados del tercer trimestre de 2026.
| Punto | Qué dicen los documentos y los informes |
|---|---|
| Bolsa y ticker | Acciones de clase A en el Nasdaq Global Select Market, ticker ANT |
| Bancos colocadores | Goldman Sachs y Morgan Stanley encabezan un grupo de 22 entidades financieras, entre ellas JPMorgan, Citigroup y Bank of America |
| Quién vende acciones | Anthropic ofrece acciones nuevas, y parte de sus accionistas actuales vende las suyas, entre ellos Dario Amodei, Daniela Amodei, Tom Brown, Jack Clark, Jared Kaplan, Sam McCandlish y Christopher Olah. Aún no se conoce cuántas acciones vende cada uno |
| Inversores minoristas | Parte de la oferta va a inversores particulares a través de Charles Schwab, Fidelity, Robinhood, Trade-PMR, SoFi y E*TRADE. El tamaño de esta parte no se indica |
| Uso del dinero | Gastos operativos, infraestructura de computación, contratación y retención de personal, y posibles fusiones y adquisiciones |
| Valoración | En agosto The New York Times informó de que Anthropic podría captar más de 100 mil millones de USD con una valoración de unos 2 billones de USD. En octubre Reuters informó de que algunos inversores barajaban unos 1.5 billones de USD. El S-1/A sigue dejando en blanco el precio por acción, el número de acciones y el importe a captar |
Cuándo es la IPO de Anthropic
Según las reglas de la SEC, una empresa que presentó su borrador de forma confidencial tiene que hacerlo público al menos 15 días antes del road show. Con el folleto publicado el 26 de octubre, el road show puede empezar el 10 de noviembre como pronto. Reuters informó de que la presentación a inversores se espera en la semana del 9 de noviembre, y de que la fijación del precio podría llegar a mediados de noviembre de 2026.
Cómo gana dinero Anthropic
Anthropic vende acceso a sus modelos Claude y a los productos construidos sobre ellos, como Claude Code, Claude Cowork y Claude Enterprise. Los clientes se conectan directamente o a través de las plataformas en la nube Amazon AWS, Google Cloud y Microsoft Azure. Los ingresos llegan por dos vías:
- Pago por uso. Los clientes pagan por el número de tokens procesados. El precio depende del modelo Claude y de la cantidad de computación. Usan este modelo los desarrolladores y las empresas que integran Claude en su propio software, servicios y flujos de trabajo.
- Suscripciones. Particulares y empresas pagan una cuota fija por un volumen de uso y un conjunto de funciones. Al llegar al límite, pueden pasar a un plan superior o pagar el uso adicional.
| Fuente de ingresos, 9 meses de 2026 | Miles de millones de USD | Peso |
|---|---|---|
| Pago por uso | 26.30 | 79% |
| Suscripciones | 6.94 | 21% |
| Total | 33.24 | 100% |
Fuente: Anthropic, formulario S-1/A, 2 de noviembre de 2026. Los ingresos del mismo periodo de 2025 fueron de 2.55 mil millones de USD.
La mayor parte del dinero viene de grandes empresas. En los nueve meses, los clientes que aportaron a Anthropic al menos 100,000 USD en los últimos 12 meses generaron 24.5 mil millones de USD, el 74% de los ingresos. Al 30 de septiembre había más de 11,900 clientes de este tipo, frente a más de 950 un año antes.
Finanzas de Anthropic: qué muestra el S-1/A
El S-1/A muestra un negocio que crece muy rápido, y las cifras del tercer trimestre muestran que su rentabilidad todavía es inestable. En el tercer trimestre los ingresos subieron 47% sobre el trimestre anterior, hasta 16.96 mil millones de USD. El beneficio operativo de 974 millones de USD del segundo trimestre se convirtió en una pérdida operativa de 567 millones de USD, y el margen operativo bajó de 8% a -3%. El beneficio operativo ajustado subió de 2.24 a 2.46 mil millones de USD, mientras su margen se redujo de 19% a 15%.
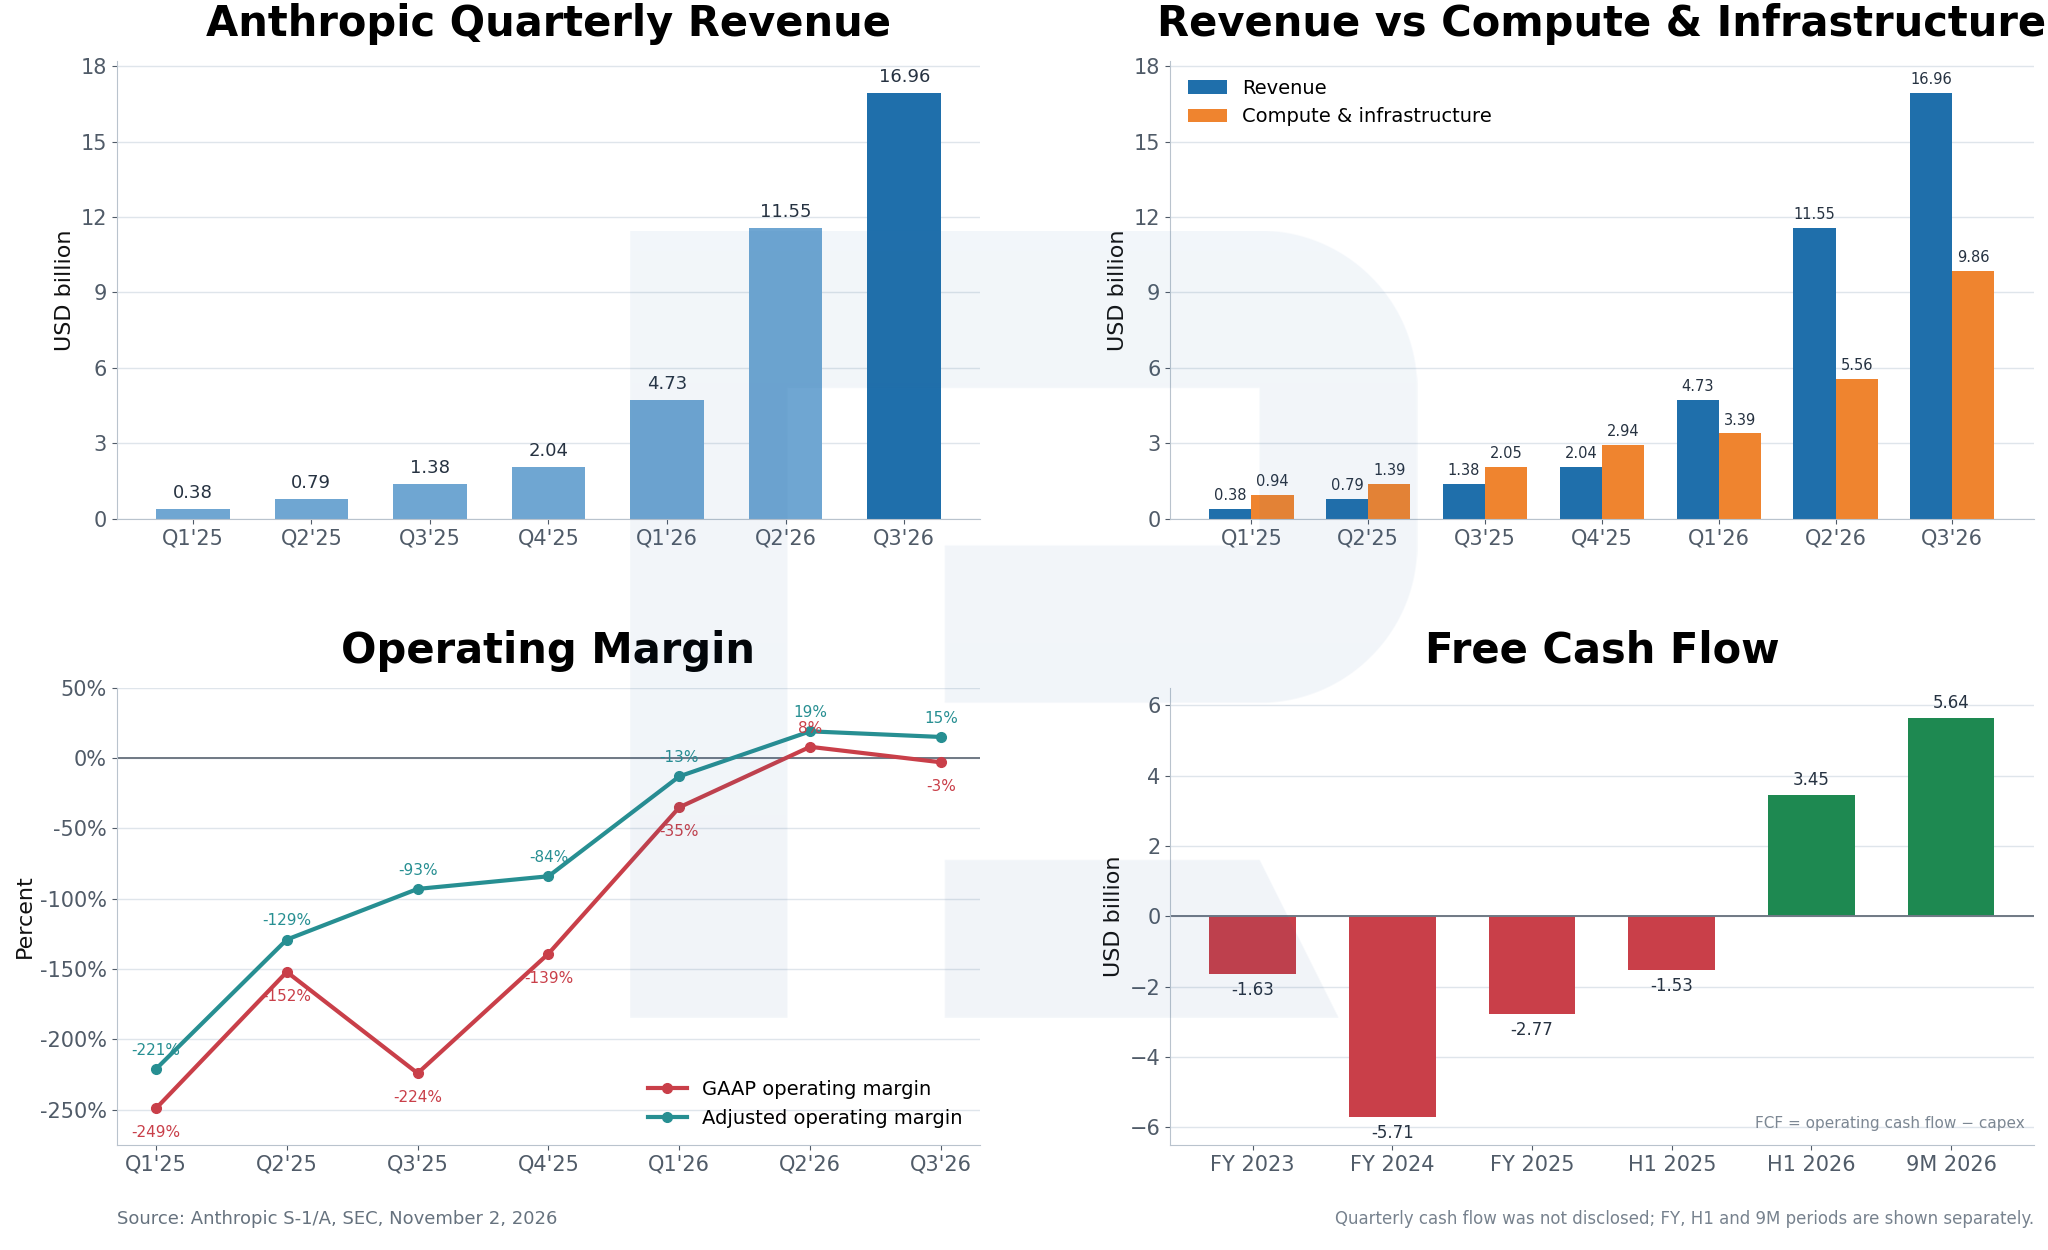
La causa principal del peor resultado fue la capacidad de computación adicional. En el tercer trimestre la empresa gastó 5 mil millones de USD en contratos a corto plazo, que cuestan bastante más que los acuerdos a largo plazo. También pesaron costos no monetarios de unos 2 mil millones de USD por un programa benéfico. El segundo trimestre fue el primero con beneficio, y el tercero mostró que Anthropic aún no logra sostener un margen positivo.
Costos de computación y márgenes
En los nueve meses, el gasto en computación e infraestructura subió de 4.38 a 18.81 mil millones de USD. Su peso en los ingresos bajó de 172% a 57%, porque las ventas crecieron más rápido que los costos.
El tercer trimestre fue en sentido contrario. Los costos de computación subieron a 9.86 mil millones de USD, y su peso en los ingresos pasó de 48% en el segundo trimestre a 58%. La rentabilidad de Anthropic puede oscilar bastante según cuándo entran en servicio los nuevos servidores y cuánto cuesta cada contrato.
En los nueve meses la pérdida operativa fue de 1.26 mil millones de USD, un margen operativo de -4%. El beneficio operativo ajustado llegó a 4.08 mil millones de USD, un margen de 12%. La cifra ajustada deja fuera los pagos en acciones y otros costos no monetarios, así que muestra con más claridad el negocio principal y deja fuera de la vista parte de los costos de la empresa.
La pérdida neta GAAP llegó a 104.04 mil millones de USD. La causa principal fue un cargo de 94.32 mil millones de USD por la revalorización de instrumentos convertibles. Otros gastos y pérdidas sumaron 12.08 mil millones de USD, compensados en parte por 2.36 mil millones de USD de ingresos por intereses. Estos cargos son anotaciones contables, y la empresa no gastó ese efectivo. Sin la mayoría de ellos, el beneficio neto ajustado fue de 5.59 mil millones de USD.
Costos de personal
En los nueve meses, los costos de personal subieron de 1.03 a 4.86 mil millones de USD, mientras su peso en los ingresos bajó de 40% a 15%. Tres factores explican el aumento:
- Competencia por ingenieros de IA. Los investigadores que desarrollan los principales modelos de lenguaje escasean. Para contratarlos en Google, OpenAI y Meta, Anthropic paga salarios base altos y primas de incorporación.
- Pago en acciones. Una gran parte de los 4.86 mil millones de USD es remuneración en acciones. Como la valoración sube antes de la IPO, cada nueva concesión se registra a un valor más alto. El cargo eleva los costos declarados, y por él no sale efectivo de la empresa.
- Un equipo comercial más grande. Anthropic ha pasado de laboratorio de investigación a gran empresa comercial. Ha contratado equipos de ventas para clientes corporativos, abogados y personal de cumplimiento para las revisiones que exige la salida a bolsa.
Pagos a Amazon y Alphabet como socios
Amazon y Alphabet son a la vez inversores de Anthropic, proveedores de computación y canales de venta de Claude. En los nueve meses, el gasto en ventas, marketing y alianzas subió de 322 millones a 5.53 mil millones de USD, el 17% de los ingresos. El principal motivo fue un aumento de 4.8 mil millones de USD en las comisiones pagadas a socios comerciales y de nube.
Cuando una empresa compra Claude a través de una plataforma en la nube, Anthropic registra el ingreso y paga una parte a la plataforma por la distribución. Estas comisiones se contabilizan aparte de los costos de computación. El modelo ayuda a Anthropic a llegar rápido a los clientes y la ata más a Amazon y Alphabet. Nuevas condiciones, comisiones más altas o un conflicto de intereses podrían recortar su beneficio, y ambos socios desarrollan sus propios productos de IA que compiten con Claude.
El mayor riesgo a largo plazo: 895 mil millones de USD en compromisos
Al 30 de septiembre de 2026 Anthropic tenía 95.6 mil millones de USD en efectivo y 36.3 mil millones de USD en inversiones a corto plazo. Buena parte vino de los inversores: la financiación aportó 110.74 mil millones de USD en los nueve meses, y el capital total captado llegó a 141.1 mil millones de USD.
Los compromisos futuros pesan más. Contando acuerdos a corto plazo, arrendamientos, contratos que aún no han empezado y contratos firmados después del 30 de septiembre, Anthropic se ha comprometido a gastar 895.4 mil millones de USD. Casi todo es para computación e infraestructura, y unos 447.5 mil millones de USD vencen antes del final de 2030.
Anthropic tiene que pagar decenas de miles de millones de USD al año por servidores, mientras la mayor parte de sus ingresos depende de cuánto usen Claude sus clientes. Si un competidor lanza un modelo mucho más potente y los clientes se van, los ingresos podrían caer rápido mientras los pagos siguen. La empresa tendría entonces que captar dinero nuevo, endeudarse más o emitir acciones nuevas, lo que diluiría a los accionistas actuales.
Cuánto necesita ganar Anthropic para justificar el precio de la IPO
En mayo de 2026 Anthropic se valoró en 965 mil millones de USD. Para la IPO se comenta una cifra de 1.5 a 2 billones de USD.
Los ingresos del tercer trimestre de 2026 llegaron a 16.96 mil millones de USD, 46.7% más que el trimestre anterior. El crecimiento se frenó desde el 144% del segundo trimestre, en gran parte porque la base ahora es mayor. En USD, los ingresos trimestrales subieron 5.4 mil millones, más que todos los ingresos de la empresa en 2025. Los ingresos de los últimos 12 meses sumaron 35.28 mil millones de USD, así que con 1.5 a 2 billones de USD Anthropic costaría entre 43 y 57 veces sus ingresos anuales. Nvidia, como comparación, cotizaba a unas 16.6 veces sus ingresos anuales al cierre del 3 de noviembre de 2026.
Tres escenarios muestran cuánto depende la valoración del crecimiento. Todos parten de los ingresos del tercer trimestre de 2026, 16,956 millones de USD, y usan un margen neto de 17%, el margen neto ajustado de Anthropic en los primeros nueve meses de 2026.
| Indicador | Negativo | Base | Optimista |
|---|---|---|---|
| Crecimiento trimestral de los ingresos | 20% | 47% | 80% |
| Ingresos en 2027 | 131.1 mil millones de USD | 286.1 mil millones de USD | 652.2 mil millones de USD |
| Margen neto | 17% | 17% | 17% |
| Beneficio neto en 2027 | 22.3 mil millones de USD | 48.6 mil millones de USD | 110.9 mil millones de USD |
| Múltiplo de beneficios | 25 | 30 | 35 |
| Valor posible | 0.56 billones de USD | 1.46 billones de USD | 3.88 billones de USD |
Las tasas de crecimiento y los múltiplos son supuestos del autor. Los escenarios son hipotéticos y muestran cómo depende el valor del crecimiento de los ingresos.
- Escenario negativo. El crecimiento trimestral baja a 20%. Los ingresos de 2027 llegan a 131.1 mil millones de USD y el beneficio a 22.3 mil millones de USD. Con 25 veces beneficios, la empresa valdría unos 557 mil millones de USD, muy por debajo del precio de la IPO, aun con el negocio todavía creciendo.
- Escenario base. El crecimiento se mantiene en torno a 47% por trimestre. Los ingresos llegan a 286.1 mil millones de USD y el beneficio a 48.6 mil millones de USD. Con 30 veces beneficios, la empresa valdría unos 1.46 billones de USD, cerca de un precio de IPO de 1.5 billones de USD. Un precio de 2 billones de USD exigiría un margen de alrededor de 23% o que el crecimiento rápido siguiera en 2028.
- Escenario optimista. El crecimiento se acelera a 80% por trimestre a medida que se extienden los agentes de IA y las empresas gastan más en Claude. Los ingresos de 2027 llegan a 652.2 mil millones de USD y el beneficio a 110.9 mil millones de USD. Con 35 veces beneficios, Anthropic podría valer 3.88 billones de USD, alrededor de 159% por encima de un precio de IPO de 1.5 billones de USD y 94% por encima de 2 billones de USD.
Con estas cifras, un precio de unos 1.5 billones de USD queda cubierto si el crecimiento y el margen se mantienen en el nivel actual. Un precio de 2 billones de USD necesita más rentabilidad, o una expansión más rápida de Claude, para dejar margen de subida.
Abre una cuenta en RoboForex
Regístrate en pocos minutos y opera con acciones, índices y divisas desde una sola cuenta.
Conviene comprar acciones de Anthropic en la IPO
La IPO de Anthropic da acceso directo a uno de los líderes del mercado de IA, y la valoración alta hace que la decisión esté muy ajustada. Estos son los principales argumentos de cada lado.
Argumentos para comprar acciones de Anthropic
- Ingresos que crecen muy rápido. Los ingresos del segundo trimestre de 2026 llegaron a 11.56 mil millones de USD, y el tercer trimestre sumó otro 46.7%, hasta 16.96 mil millones de USD. Los 5.4 mil millones de USD añadidos en un trimestre superan todos los ingresos de la empresa en 2025.
- Más clientes grandes. Los clientes que aportaron al menos 100,000 USD en los últimos 12 meses pasaron de más de 950 a más de 11,900. Entre ellos hay más de 1,900 clientes por encima de 1 millón de USD y unos 250 por encima de 10 millones de USD.
- Computación más eficiente. En los primeros nueve meses de 2025 los costos de computación fueron el 172% de los ingresos, un año después el 57%. En el tercer trimestre de 2026 el peso subió a 58% desde el 48% del segundo trimestre por la capacidad adicional cara, y sigue muy por debajo del nivel del año pasado.
- Beneficio ajustado positivo. En el tercer trimestre de 2026 el beneficio operativo ajustado fue de 2.46 mil millones de USD, un margen de 15%. El resultado operativo GAAP fue una pérdida de 567 millones de USD por los costosos contratos de computación a corto plazo y los costos benéficos no monetarios.
- Flujo de caja positivo. El flujo de caja libre de los primeros nueve meses de 2026 fue de unos 5.64 mil millones de USD, frente a una salida de 2.14 mil millones de USD un año antes. La empresa ya paga sus costos corrientes y su equipo con su propio efectivo, mientras los pagos futuros de arrendamientos e infraestructura quedan fuera de esta cifra.
- Posición fuerte entre las grandes empresas. Todas las empresas del Fortune 10, más de la mitad del Fortune 500 y más del 30% del Global 2000 aportan a Anthropic al menos 100,000 USD en 12 meses. Eso deja margen para que estos clientes gasten más en IA.
- Una salida a bolsa poco común. Casi ninguna empresa cotizada tiene como negocio principal el desarrollo de modelos de IA de frontera. Las acciones de Anthropic darían exposición directa a este mercado sin pasar por Amazon, Microsoft o Alphabet.
Qué sopesar antes de comprar en la IPO
- Un precio de IPO alto. Una valoración de 1.5 a 2 billones de USD ya incluye un crecimiento muy rápido.
- Crecimiento más lento. Los ingresos trimestrales crecieron 144% en el segundo trimestre y 46.7% en el tercero. El crecimiento sigue siendo excepcional, y una nueva desaceleración podría pesar sobre la valoración.
- Enormes compromisos de computación. Los compromisos totales llegaron a unos 895.4 mil millones de USD, y 447.5 mil millones de USD vencen antes del final de 2030. Algunos pagos se deben tanto si la capacidad se usa como si no.
- Grandes comisiones a socios. El gasto en ventas, marketing y alianzas subió de 322 millones a 5.53 mil millones de USD en nueve meses, sobre todo porque las comisiones a socios de nube y comerciales crecieron 4.8 mil millones de USD.
- Competencia fuerte. Anthropic compite con OpenAI, Alphabet, Meta y los desarrolladores de modelos abiertos. Los servicios de IA más baratos pueden atraer más usuarios y reducir el beneficio de cada consulta.
- Dependencia de Amazon y Alphabet. Ambas son inversores, proveedores de computación y canales de venta de Claude, y ambas desarrollan sus propios modelos, así que sus intereses y los de Anthropic pueden divergir.
- Dilución. Tras la IPO, parte de los instrumentos convertibles se transforma en acciones ordinarias. Pueden emitirse acciones nuevas para el personal y para financiar el crecimiento. Anthropic también prevé transferir el 5% de sus acciones a un fideicomiso de beneficio público, cuya participación subirá 2 puntos porcentuales cada vez que el valor de la empresa crezca un 50%.
- Una empresa de beneficio público. Anthropic está registrada como Public Benefit Corporation. Su dirección tiene que sopesar los intereses de los accionistas, el efecto de la empresa en la sociedad y el desarrollo seguro de la IA, y puede tomar decisiones que reduzcan el beneficio en favor de la seguridad o de fines públicos.
- Llamados a frenar el desarrollo de la IA. En septiembre de 2026 Dario Amodei publicó el ensayo We Must Pace the Frontier, en el que pide a las principales empresas frenar el ritmo al que mejoran las capacidades de la IA. Su motivo principal es el riesgo de perder el control sobre sistemas cada vez más capaces. La valoración necesita un crecimiento rápido, mientras el consejero delegado de la empresa acepta una desaceleración deliberada.
Qué sugieren otras IPO para la IPO de Anthropic
Para ver cómo cotizaron salidas a bolsa como esta, comparamos Anthropic con IPO anteriores según tres rasgos: una relación precio sobre ventas (P/S) alta, mucha expectación entre los inversores y una gran parte de la oferta para compradores minoristas. Las rentabilidades se cuentan desde el precio de apertura del primer día de cotización.
IPO con un P/S alto
El primer grupo reúne empresas tecnológicas que salieron a bolsa con un P/S por encima de 30.
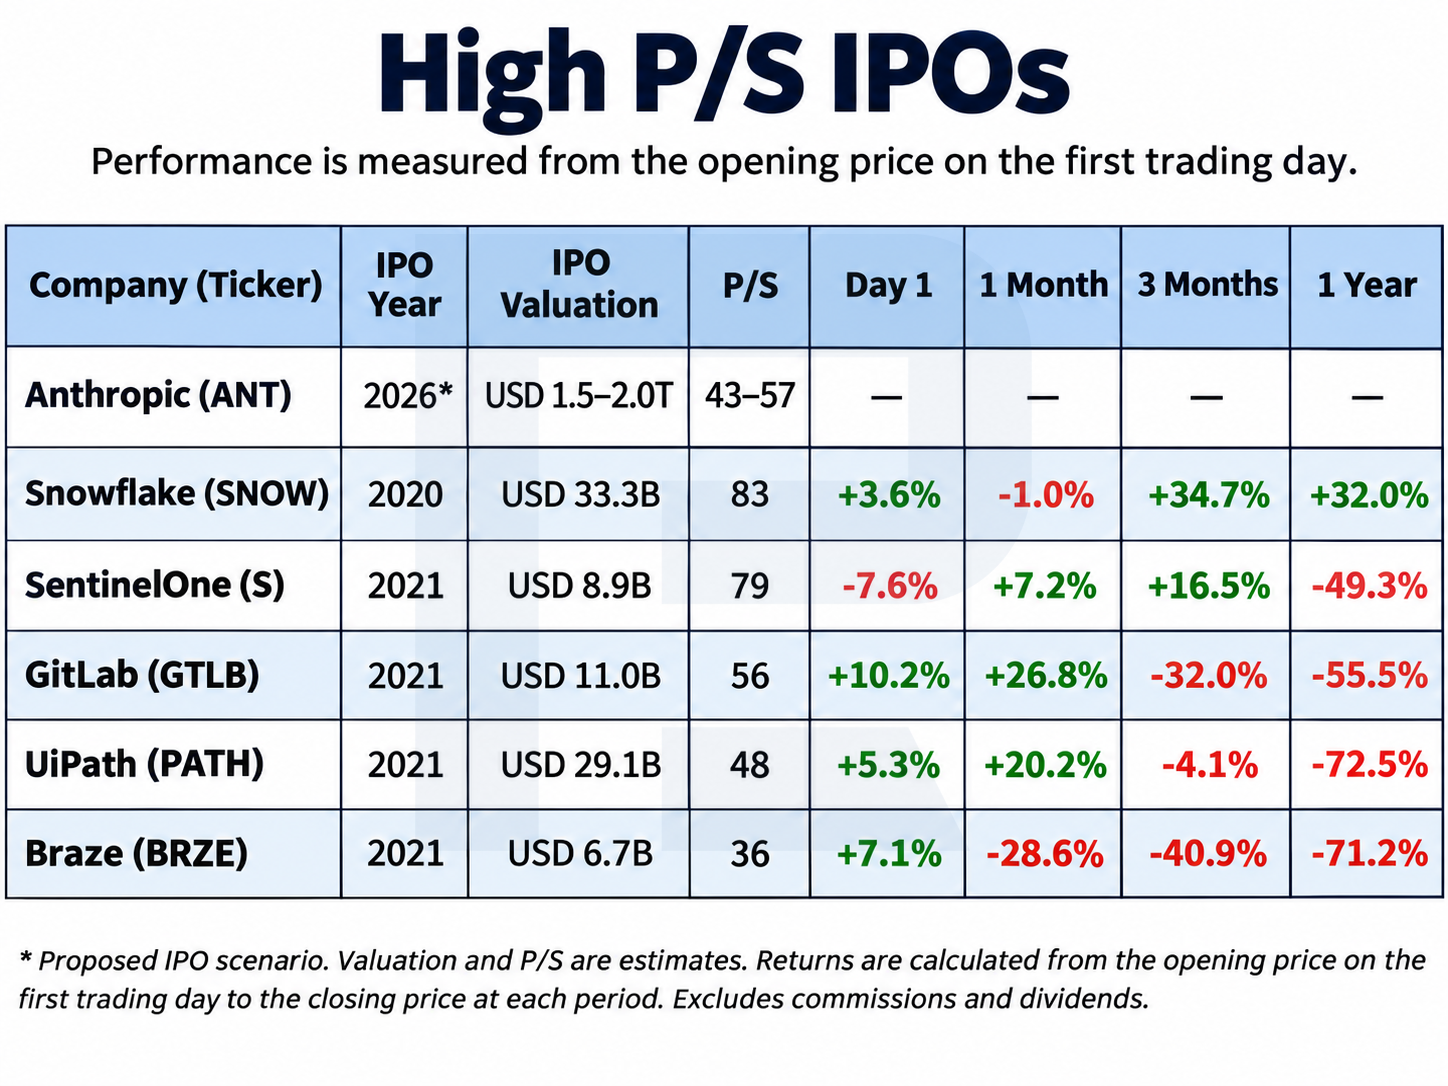
Un P/S alto no impidió que las acciones subieran el primer día: cuatro de las cinco empresas lo cerraron con ganancia. Al cabo de un mes, tres de ellas seguían por encima del precio de apertura. Al cabo de un año, cuatro de las cinco habían perdido valor, y algunas cayeron más de 70%.
Para entonces las empresas habían publicado varios informes trimestrales, habían terminado sus periodos de lock-up y los inversores podían comparar los resultados reales con las expectativas de la IPO. Un P/S alto sube el listón del crecimiento futuro, aunque las acciones vayan bien justo después de la salida a bolsa.
IPO con mucha expectación
El segundo grupo reúne salidas a bolsa que despertaron un enorme interés entre inversores que esperaban ganar con un negocio de moda.
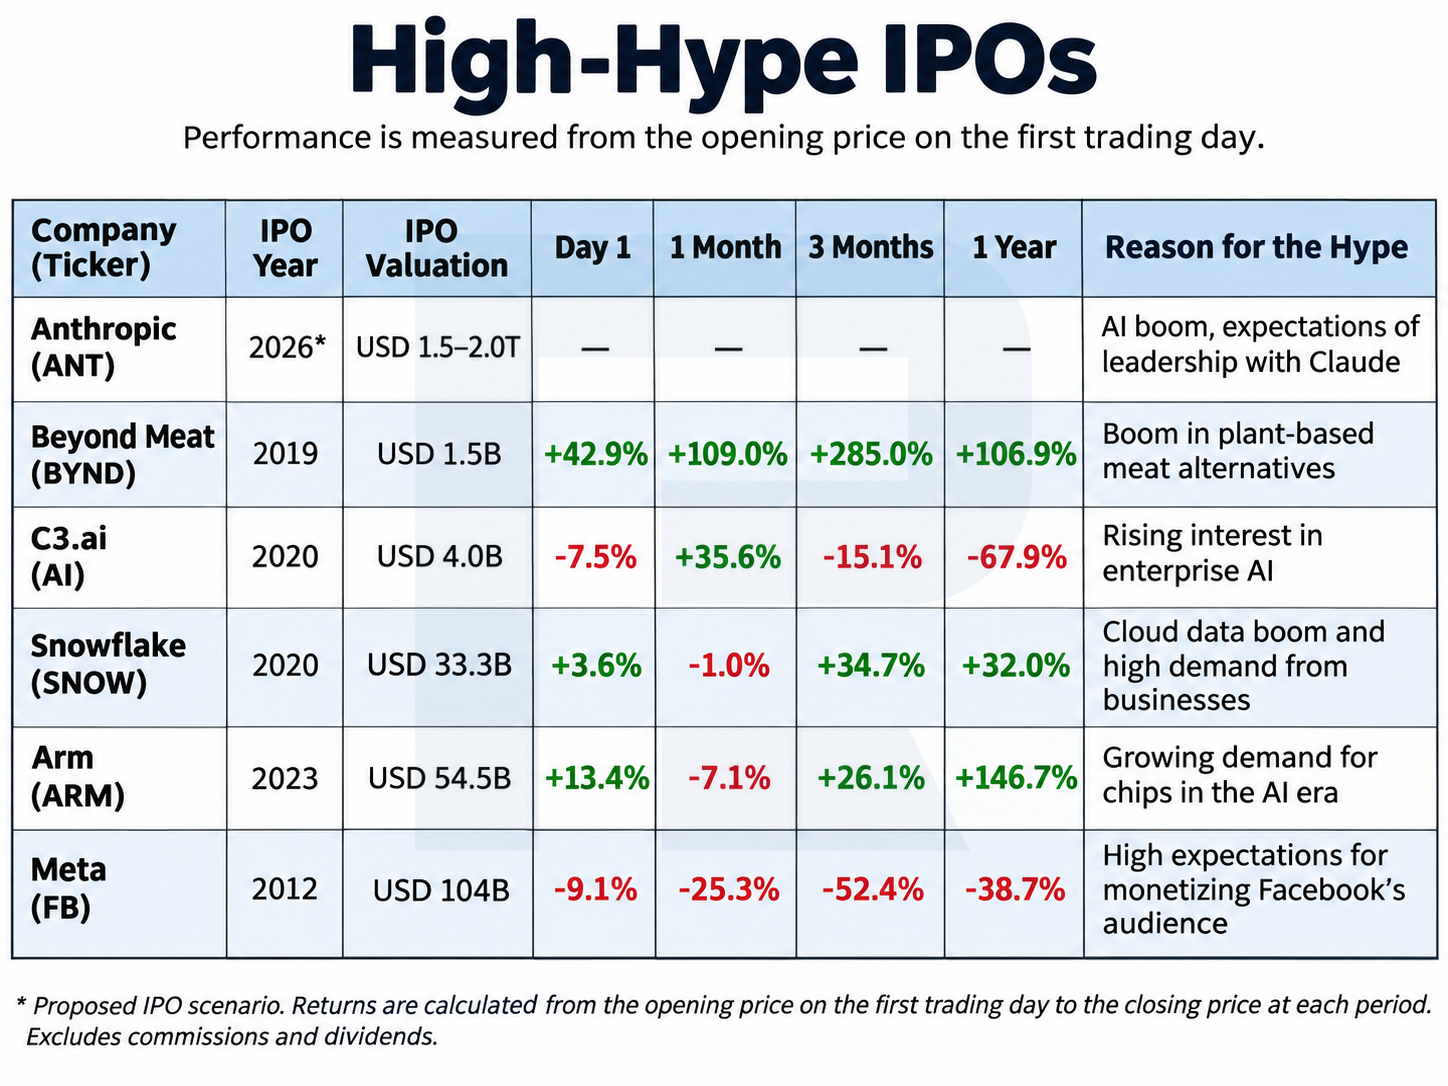
Los resultados son dispares. Tres de las cinco empresas cerraron el primer día con ganancia, y esas mismas tres seguían en positivo un año después, pese a las correcciones del camino. La expectación puede sostener una acción mucho más allá del primer día, y cuando una empresa no cumple lo esperado, el interés inicial puede convertirse rápido en ventas.
IPO con un gran tramo minorista
El tercer rasgo es la parte de la oferta que va a inversores particulares. Bloomberg informó el 28 de octubre de que Anthropic estudia destinar a minoristas entre el 15 y el 20% de la oferta, con JPMorgan al frente de las ventas minoristas en Estados Unidos. Es una cifra poco habitual en el mercado estadounidense, donde el reparto entre instituciones e inversores particulares ha sido históricamente de alrededor de 90 a 10. Las apps de trading, la popularidad de las criptomonedas y el auge de la IA han llevado a los bancos colocadores a dar más entrada a inversores privados.
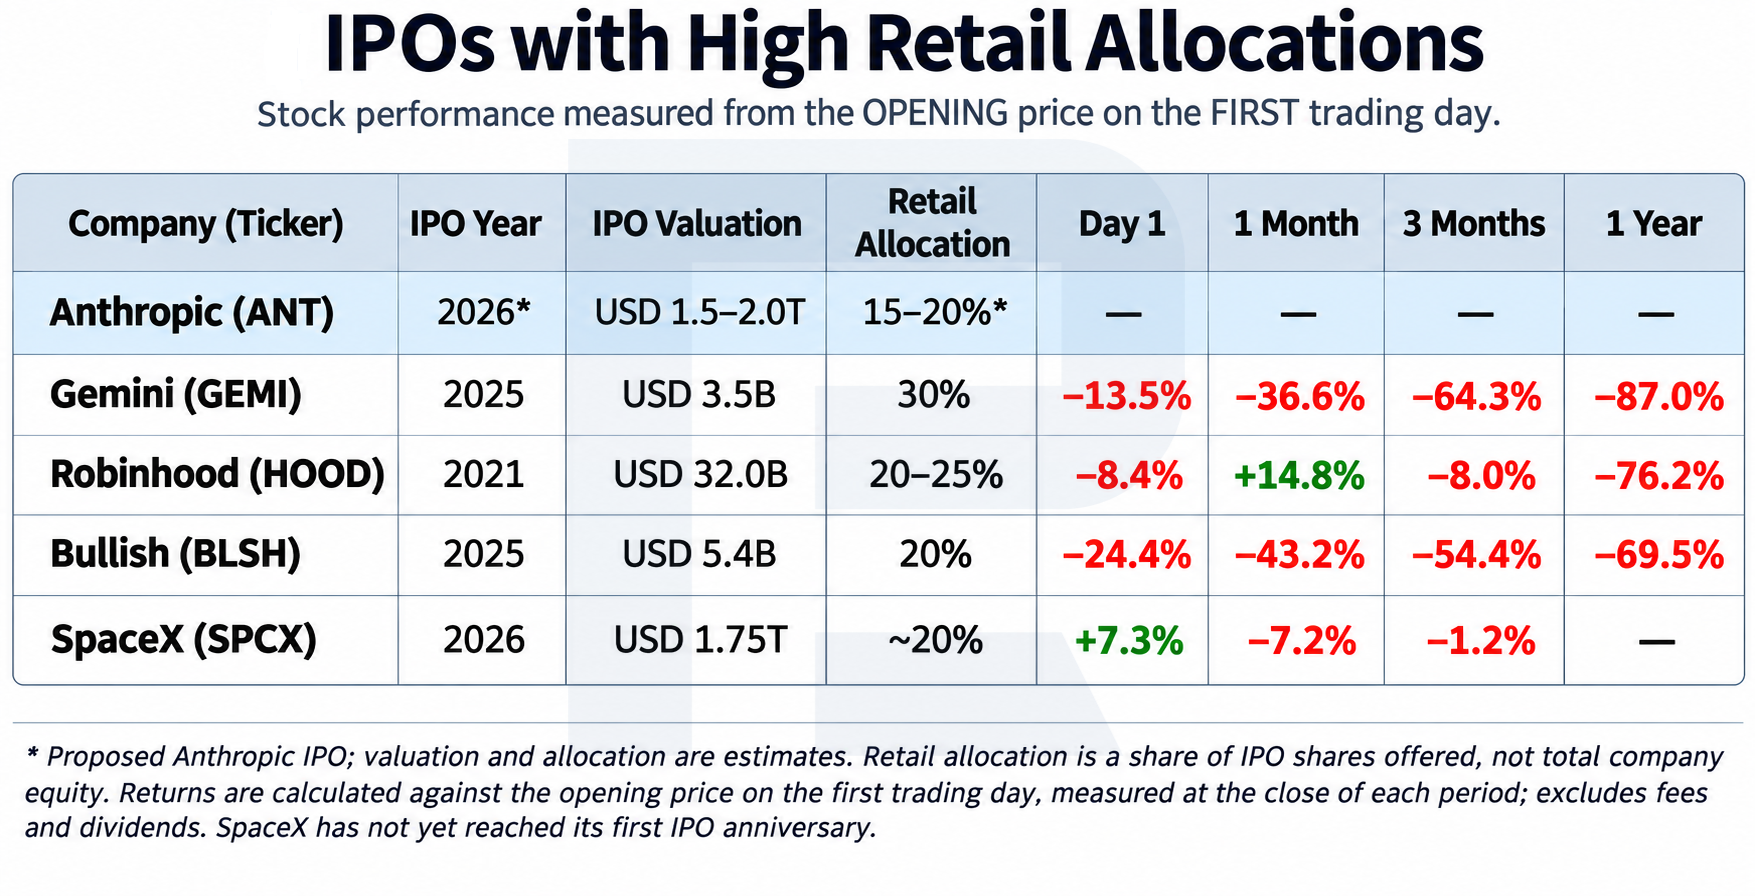
A estas salidas a bolsa les fue mucho peor. De las cuatro empresas, solo SpaceX cerró el primer día al alza. Al cabo de un mes, tres de las cuatro cotizaban por debajo del precio de apertura, y a los tres meses las cuatro estaban por debajo. Las tres empresas con un año completo de cotización muestran pérdidas en ese año.
Una fuerte demanda minorista puede ayudar a una empresa a salir a bolsa a un precio alto, y esa demanda suele apagarse una vez empieza la cotización. Las acciones pueden quedar entonces bajo fuerte presión, sobre todo cuando los resultados no están a la altura de la valoración de la IPO.
En los tres grupos, un P/S alto o mucha expectación por sí solos no impidieron que las acciones subieran después, y un gran tramo minorista no dio soporte al precio. Lo que decidió el resultado fue la valoración en la salida a bolsa y si los resultados de la empresa la justificaban.
Dónde operar con acciones de Anthropic
Una vez fijado el precio de la IPO y cuando ANT empiece a cotizar en Nasdaq, las acciones de Anthropic estarán disponibles en StocksTrader, la plataforma de RoboForex para acciones. Las primeras semanas tras una gran salida a bolsa suelen traer movimientos bruscos, como muestran las tablas de IPO de arriba, así que ajusta el tamaño de cada posición a una oscilación grande y compara el siguiente informe trimestral con las expectativas que incluye el precio.
Opera con acciones de Anthropic en StocksTrader
ANT tras su salida a Nasdaq, junto a acciones y ETF de Estados Unidos en una sola plataforma de RoboForex.
Conclusión
Anthropic llega a la bolsa como uno de los líderes de la IA. Los ingresos y el número de grandes clientes crecen muy rápido, el peso del gasto en computación en los ingresos baja, la empresa obtuvo un beneficio operativo GAAP en el segundo trimestre de 2026 y su flujo de caja libre es positivo. Claude podría convertirse en la base de una gran plataforma corporativa para desarrollo de software, automatización y asistentes de IA.
Una valoración de 1.5 a 2 billones de USD equivale a entre 43 y 57 veces los ingresos anuales e incluye un crecimiento casi perfecto. El crecimiento ya se frena, el tercer trimestre cerró con pérdida operativa, y los compromisos de computación, la dependencia de Amazon y Alphabet y la posible dilución suman riesgo. Las IPO más sonadas muestran que la expectación y un P/S alto pueden impulsar una acción el primer día y no prometen nada para los años siguientes. Con unos 1.5 billones de USD el precio queda cubierto por el ritmo de crecimiento actual, y con unos 2 billones de USD el comprador paga por adelantado la mayor parte del éxito futuro de la empresa.
Preguntas frecuentes
Cuándo es la IPO de Anthropic
Los documentos no fijan una fecha. Anthropic publicó su folleto el 26 de octubre de 2026, así que según las reglas de la SEC el road show puede empezar el 10 de noviembre como pronto. Reuters informó de que la presentación a inversores se espera en la semana del 9 de noviembre y de que la fijación del precio podría llegar a mediados de noviembre de 2026.
Cuál es el ticker de las acciones de Anthropic
Anthropic ha solicitado cotizar sus acciones de clase A en el Nasdaq Global Select Market con el ticker ANT. Las acciones empiezan a cotizar con este símbolo una vez fijado el precio de la IPO.
Cuánto vale Anthropic
En mayo de 2026 Anthropic se valoró en 965 mil millones de USD en su ronda Serie H. Para la IPO se comenta una valoración de 1.5 a 2 billones de USD. El S-1/A modificado del 2 de noviembre de 2026 sigue dejando en blanco el precio por acción, el número de acciones y el importe a captar.
Pueden los inversores minoristas comprar acciones de Anthropic en la IPO
Sí. El documento cita a Charles Schwab, Fidelity, Robinhood, Trade-PMR, SoFi y E*TRADE como canales para inversores particulares. El tamaño de la parte minorista de la oferta aún no se indica.
Es rentable Anthropic
De momento, no en términos GAAP. El segundo trimestre de 2026 dejó un beneficio operativo de 974 millones de USD, y el tercero una pérdida operativa de 567 millones de USD. En los primeros nueve meses de 2026 el beneficio operativo ajustado fue de 4.08 mil millones de USD y la pérdida neta GAAP de 104.04 mil millones de USD, en su mayoría por revalorizaciones no monetarias de instrumentos financieros.
Cuáles son los principales riesgos de la IPO de Anthropic
El precio da por hecho un crecimiento muy rápido, mientras el crecimiento trimestral bajó de 144% en el segundo trimestre a 46.7% en el tercero. Anthropic se ha comprometido a gastar 895.4 mil millones de USD, sobre todo en computación, depende de Amazon y Alphabet, que también compiten con ella, y sus accionistas se exponen a la dilución por instrumentos convertidos y acciones nuevas.
- Acciones de Amazon: cómo TorchNeuron desafía a Nvidia y qué significa para AMZN: Amazon, socio e inversor de Anthropic, en la carrera por los chips de IA.
- Acciones elegidas por IA para dos semanas: GPT-6 Sol reparte 10,000 USD entre sectores: un portafolio de acciones elegido por una IA, en tiempo real.
Registro de actualizaciones
- 3 de noviembre de 2026. Primera versión. Cifras de la empresa del S-1/A del 2 de noviembre de 2026. Próxima actualización cuando se presente el rango de precio.
Cualquier pronóstico contenido en este material se basa en el análisis independiente del autor y refleja su opinión personal. Estos artículos no deben interpretarse como recomendaciones de trading ni como una llamada a la acción. Los autores y RoboForex no asumen responsabilidad alguna por los resultados de las operaciones realizadas a partir de estas recomendaciones y análisis. Los resultados pasados no son indicativos de resultados futuros. Operar con acciones y CFDs conlleva un riesgo alto de pérdida del capital.